
O uso de informações privilegiadas continua sendo um problema galopante em Wall Street, com novas pesquisas revelando que as maiores instituições financeiras do país embolsam somas pesadas com a ajuda de informações não públicas.
Um estudo da Universidade de Cambridge e Stanford sustenta que os insiders bem informados nos principais bancos dos EUA reforçaram os lucros graças ao conhecimento avançado dos programas governamentais durante a crise financeira.
Especificamente, os economistas encontraram “fortes evidências” de uma relação entre conexões políticas e negociações informadas, especialmente durante o período em que os fundos do Troubled Asset Relief Program foram distribuídos. As descobertas foram publicadas no The Economist.
O TARP, sancionado em 2008, permitiu ao Tesouro dos Estados Unidos comprar ou segurar até $ 700 bilhões em ativos tóxicos e ações, $ 250 bilhões dos quais fluíram para os bancos. Essa infusão de dinheiro foi tão importante que os nove maiores bancos do país foram obrigados a participar, com as deliberações sobre a intervenção ocorrendo em reuniões privadas entre o governo e investidores financeiros.
“As conexões políticas parecem ter desempenhado um papel na alocação desses fundos”, escreveu Alan Jagolinzer, professor da Judge Business School da Universidade de Cambridge. “Assim, os insiders politicamente ligados nas principais instituições financeiras estavam em posição de serem desproporcionalmente informados sobre o escopo da intervenção governamental.”
“Nossas descobertas sugerem que insiders politicamente conectados tiveram uma vantagem de informação durante a crise e negociaram para explorar essa vantagem”, acrescentou.
Consistente com sua hipótese, Jagolinzer e seus colegas não encontraram nenhuma evidência de que as negociações privilegiadas aumentaram o desempenho nos dois anos anteriores à crise e à criação do TARP. Em contraste, no entanto, nos nove meses após a criação do programa, os insiders pareceram muito melhores em se posicionar.
Não houve diferença nos retornos de insiders que tinham ligações políticas e aqueles que não tinham no período anterior à crise, descobriram os pesquisadores. No entanto, durante o período em que os fundos do TARP foram distribuídos, os retornos de um mês dos insiders com conexões políticas e daqueles sem elas foram econômica e estatisticamente significativos, 8.89% contra 2.81%, respectivamente.
Jay Clayton, o advogado indicado no ano passado pelo presidente Donald Trump para liderar a Comissão de Valores Mobiliários, argumentou que a agência não precisa da ajuda do Congresso para processar informações privilegiadas.
“Eu vejo dessa forma”, disse Clayton em setembro. “Acho que fazemos um trabalho muito bom neste espaço, ao compará-lo com outras jurisdições.”
A SEC recentemente marcou uma grande vitória contra os comerciantes internos com uma decisão judicial que confirmou a condenação 2014 do antigo gerente de portfólio da SAC Capital Advisors, Mathew Martoma.
O Segundo Tribunal de Recursos do Circuito dos Estados Unidos concluiu em agosto passado que os promotores federais não precisam mais mostrar uma “relação pessoal significativamente próxima” entre o provedor de informações privilegiadas e o destinatário da denúncia.
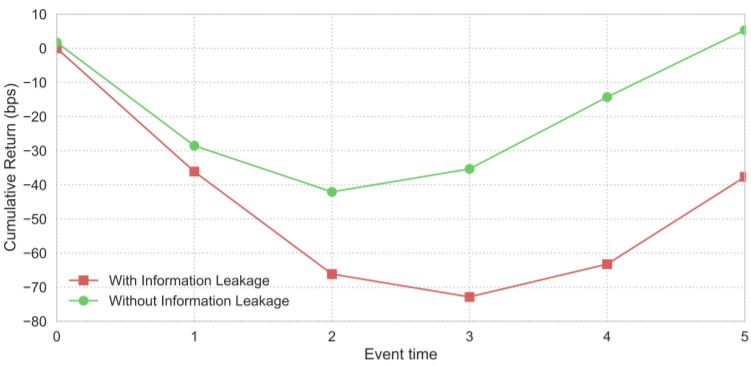
Enquanto o primeiro documento se restringiu ao TARP, um segundo artigo da Harvard Business School descobriu que grandes investidores tendem a negociar mais em períodos antes dos anúncios de liquidação de carteira, dando aos clientes selecionados uma vantagem competitiva sobre os investidores de varejo.
Esse estudo usou um conjunto detalhado de dados de nível comercial da Abel Noser Holdings que informou informações sobre investidores institucionais e corretores envolvidos em cada troca entre 1999 e 2014.
Corretores "conscientes" podem ter um incentivo para avisar seus clientes maiores sobre uma liquidação iminente de carteira, dando aos negociantes predatórios a chance de vender os mesmos ativos, disse o estudo.
Fonte: Di Maggio et al., 2017
“O principal resultado desta análise é que os melhores clientes dos corretores conscientes são significativamente mais propensos do que outros clientes a vender as ações que o gerente liquidante está descarregando durante a liquidação”, escreveu Marco Di Maggio, professor assistente da Harvard Business School . “As negociações predatórias geram pelo menos 50 pontos-base em 10 dias e fazem com que os custos de liquidação do fundo em dificuldades quase dobrem.”
“Descobrimos que os clientes com maior probabilidade de receber informações sobre o fluxo de pedidos tendem a aumentar suas comissões para os corretores”, acrescentou Di Maggio, “o que sugere fortemente um quid pro quo entre essas partes”.
Link para a fonte de informação: www.cnbc.com




 Signal2forex.com - Melhores robôs Forex e sinais


