
O dólar australiano e neozelandês sofreu fortes vendas hoje, uma vez que a aversão ao risco pesa. Os principais índices asiáticos estão todos em vermelho sobre as preocupações da guerra comercial e a venda está se intensificando na sessão da metade da Ásia. O dólar não anda na onda e está sendo negociado como o terceiro mais fraco. Mas o dólar é visto como sendo apenas cauteloso antes do relatório Non-Farm Payrolls. O iene é naturalmente o mais forte, pois também é levantado pela notícia de que o Japão é o próximo alvo comercial de Trump. O dólar canadense é o segundo mais forte depois que BoC Wilkins sugeriu uma maior alta nas taxas, apesar das incertezas do NAFTA. O Loonie também examinará seus dados de emprego hoje.
No momento em que este artigo foi escrito, o Nikkei está sendo negociado com queda de -1.01%, o HSI de Hong Kong com queda de -0.86%, e o Singapore Strait Times com queda de -0.75%. China Shanghai SSE teve uma breve quebra acima de 2720, mas agora está de volta abaixo de 2700, queda de -0.13%. Durante a noite, DOW fechou em alta de 0.08%. Mas o NASDAQ sofreu vendas profundas e perdeu -0.91%. S&P 500 caiu -0.37%. O ouro está pairando em torno de 1200 e a consolidação recente se estende.
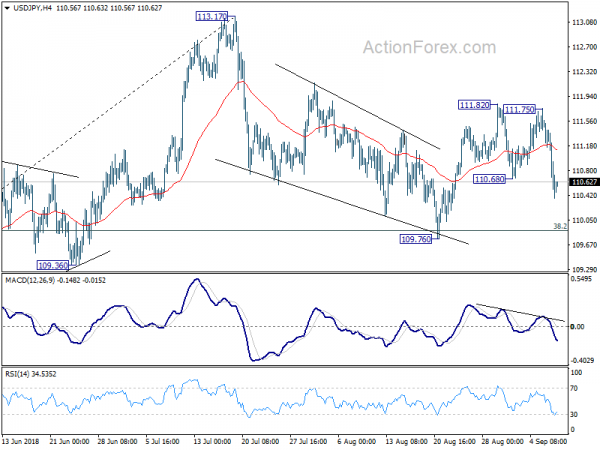
Tecnicamente, a quebra do USD / JPY do apoio secundário do 110.68 sugere que a queda do 111.82 foi retomada e que mais descidas poderão ser vistas. Mas continuamos a esperar que o forte apoio do 109.90 contenha desvantagens e traga recuperação. A quebra do 1.3134 por parte do USD / CAD sugere que mais consolidações seriam vistas antes de outra recuperação. USD / CHF agora está pressionando 0.9651 baixo e a queda de 1.0067 parece pronta para ser retomada. O rally do EUR / AUD também está se estendendo através do nível de projeção do 1.6216 fibonacci.
BoC Wilkins: Os desenvolvimentos comerciais têm riscos negativos e positivos, aumento gradual da taxa ainda apropriado
A vice-governadora sênior do BoC, Carolyn Wilkins, entregou “Uma atualização sobre a resiliência econômica do Canadá” ontem. A parte mais importante do discurso é que Wilkins disse: “Nossa prática é não incorporar cenários que ainda precisam ocorrer, mesmo que possam ser objeto de discussões em andamento”. E os riscos de tensões comerciais “não estão apenas no lado negativo”. , mas “também há algum lado significativo”. Ela enfatizou que a evolução do comércio pode resultar em “trade-offs complexos para a política monetária”. E, depois de considerar todos os fatores, “o resultado é que o Conselho concordou que a abordagem gradual temos vindo a seguir ainda é apropriado.
Em suma, Wilkins sugeriu que o BoC ainda está em curso para novos aumentos de taxas, apesar da incerteza das negociações do NAFTA. E isso deu uma idéia da expectativa de mercado de uma alta em outubro. O dólar canadense foi levantado por seu discurso.
No discurso, ela observou que os dados mais recentes indicam crescimento para “potencial quase médio” nos novos anos. A forte recuperação do Q2 no PIB, anualizada em 2.9%, apoiou o aumento da taxa de julho do banco central. Ela acrescentou que o perfil trimestral do crescimento do PIB será "volátil" para o resto da 2018, mas para "ainda a média em torno de 2%". Mesmo que os fatores temporários que impulsionaram as exportações em Q2 irão se desenrolar em Q3, os fatores “não apontam para um momentum subjacente mais fraco”.
Sobre a inflação, ela observou que os salários estavam subindo "menos rapidamente" do que o esperado em uma economia que está "perto da capacidade". E esse ainda é o caso. Os principais dados de inflação de julho “surpreenderam” no lado positivo em 3% por causa de “fatores temporários”, mas não “pressão do excesso de demanda”. Em vez disso, as medidas centrais permaneceram em torno de 2% "apoiando nossa avaliação de que o aumento da inflação será temporário".
Sobre as tensões comerciais, Wilkins disse que eles estão "entre vários fatores impedindo-os de investir em nova capacidade". O BoC estimou que “a combinação de medidas de confiança e comércio reduzidas já tomadas reduzirá cerca de dois terços do 1 por cento do PIB do Canadá por 2020”. As contramedidas comerciais do Canadá “aumentarão temporariamente a inflação em cerca de 0.1 ponto percentual até o terceiro trimestre de 2019”. Ela também enfatizou que a evolução do comércio pode resultar em “trade-offs complexos para a política monetária”. Por um lado, medidas protecionistas podem custar caro em termos de crescimento e renda. Por outro lado, medidas protecionistas criam riscos positivos para a inflação, especialmente quando a economia está operando perto da capacidade total.
As negociações do NAFTA EUA-Canadá continuam a arrastar
As negociações do NAFTA entre os EUA e o Canadá continuaram se arrastando sem resultados concretos após a reunião de ontem. A chanceler canadense, Chrystia Freeland, apenas repetiu suas palavras de que “estamos progredindo bem”, as discussões foram “construtivas e produtivas” com “boa vontade de ambos os lados”. Mas as questões principais não foram resolvidas e a expectativa é baixa. semana.
O mecanismo de resolução de disputas do Capítulo 19 permaneceu um ponto de equilíbrio. O primeiro-ministro canadense, Justin Trudeau, insistiu em ter o mecanismo como Trump é um presidente "que nem sempre segue as regras como estão estabelecidas". Outro impasse é a cota diária que o Canadá pode conceder a algum terreno, mas com base na condição de outros as questões são satisfatoriamente resolvidas. A terceira questão é a isenção cultural para proteger a empresa de mídia canadense, que Trudeau disse ser importante para a soberania e identidade nacional do Canadá.
Chicago Fed Evans reiterou taxa de juros poderia ir além do neutro
O Fed de Chicago publicou ontem um discurso de seu presidente, Charles Evans, intitulado “Regresso ao Futuro da Política Monetária”, originalmente planejado para ser entregue a uma conferência no início desta semana na Argentina.
Há Evans reiterou sua posição de que Fed a perspectiva econômica atual “implica mover a política primeiro para um cenário neutro e, provavelmente, um pouco além do neutro”. Isso foi para ajudar a transição da economia para uma "trajetória de crescimento sustentável de longo prazo com inflação em nossa meta percentual simétrica de 2".
Ele acrescentou que "talvez precisemos nos apertar um pouco mais se surgirem atualmente ventos inesperados que empurrem a economia bem além do crescimento sustentável e dos níveis de emprego, levando potencialmente a uma inflação inaceitavelmente alta além de nosso objetivo simétrico". Por exemplo, alojamento ”pode ser subestimado. E poderia haver um "ímpeto fiscal maior do que o esperado dos recentes cortes de impostos e aumento de gastos".
Por outro lado, “o surgimento de obstáculos atualmente inesperados poderia ditar uma trajetória política mais superficial”. Por exemplo, as incertezas comerciais poderiam gerar “efeitos adversos sobre o sentimento e os gastos das empresas”. E, "firmar as expectativas de inflação pode estagnar antes que as expectativas estejam claramente centradas em 2 por cento".
Boston Fed Rosengren: Mais buffers de política necessários para mitigar futuros choques
O presidente do Fed de Boston, Eric Rosengren, alertou em um documento, que será apresentado em uma conferência neste final de semana, que a política atual pode "não ser suficiente para compensar futuros choques, reduzindo a capacidade disponível aos formuladores de políticas de isolar a economia de choques adversos futuros". ” E ele pediu "mais atenção deve ser dada ao estabelecimento de buffers de políticas adequadas para mitigar futuros choques".
E o Fed deve construir um “buffer maior de política monetária” ou estar pronto para usar ferramentas não convencionais de forma mais agressiva. Ele acrescentou que “essas ferramentas provaram ser politicamente controversas, tornando sua implantação agressiva, ou até mesmo sua implantação, menos certas em resposta a uma futura crise econômica”.
USDJPY caiu enquanto o Japão poderia ser o próximo alvo comercial de Trump
USD / JPY enfraqueceu notavelmente durante a noite e retirou o apoio menor da 110.68. A aversão ao risco pode ser um fator com o NASDAQ perdendo -0.91% para fechar em 7922.73, e quebrou o 7933.31 perto do suporte de resistência a prazo. O rendimento da tesouraria dos EUA também se atenuou com o rendimento do ano 10 encerrado abaixo de -0.79 em 2.879. Outro fator por trás da mudança poderia ser relatos de que Trump é o alvo do Japão em sua política comercial.
A notícia começou com James Freeman do WSJ, que Trump ligou depois que o ex-presidente elogiou suas reformas tributárias e regulatórias na Fox News. Freeman escreveu que “o presidente vê um problema e mesmo que encerre as negociações com nossos amigos da América do Norte e da Europa, a incerteza comercial não necessariamente acabará”. E, “parece que ele ainda está incomodado com os termos do comércio dos EUA com o Japão”. Freeman também observou que Trump “descreveu suas boas relações com a liderança japonesa, mas acrescentou: 'É claro que isso vai acabar assim que eu disser a eles quanto eles têm que pagar.'”
Gostaríamos de enfatizar que somos céticos em relação às notícias. Qual é o propósito de um presidente chamar um escritor da mídia falsa para vazar alguma informação? Não faz muito sentido para nós.
Na frente de dados
O desempenho da Austrália AiG na construção caiu para a 51.8 em agosto, abaixo da 52.0. Empréstimos para habitação subiram 0.4% mom em julho versus expectativa de -0.1% mom. O gasto das famílias no Japão aumentou 0.1% em julho em comparação com a expectativa de -0.8% no comparativo anual. Os ganhos da causa trabalhista aumentaram 1.5% em comparação com a expectativa de 2.4% yoy.
A zona do euro lançará a final do Q2 GDP na sessão europeia. A balança comercial e a produção industrial da Alemanha serão apresentadas. A suíça divulgará a taxa de desemprego e as reservas em moeda estrangeira. O Reino Unido divulgará o preço da casa de Halifax.
Os principais focos do dia são dados de emprego dos EUA e do Canadá. Espera-se que a folha de pagamento não agrícola dos EUA mostre o crescimento da 194k em agosto. Espera-se que a taxa de desemprego permaneça inalterada em 3.9%. Mais uma vez, a atenção estará voltada para o crescimento salarial, uma vez que os ganhos médios por hora deverão subir 0.3% mom.
O emprego no Canadá deverá crescer 5.1k em agosto. A taxa de desemprego deverá subir para 5.8%. Ivey PMI também será apresentado.
USD / JPY Daily Outlook
Pivots Diários: (S1) 110.32; (P) 110.93; (R1) 111.34; Mais…
O rompimento do suporte secundário 110.68 do USD / JPY sugere que a queda da 111.82 foi retomada. O viés intradiário está de volta no lado negativo para um declínio mais profundo. Por enquanto, estamos mantendo a visão de que a correção do 113.17 foi concluída no 109.76. Nós continuaríamos a esperar forte suporte de 38.2% de 104.62 para 113.17 no 109.90 para conter o downside e trazer rebote. No lado positivo, acima de 111.75 / 82, será feito um teste no 113.17 high. No entanto, o intervalo do 109.76 colocará o foco no nível de suporte chave 109.36
Na foto maior, a queda corretiva de 118.65 (2016 alta) deve ter sido concluída com três ondas até 104.62. A quebra decisiva da resistência 114.73 provavelmente retomará a recuperação total de 98.97 (2016 baixo) para 100% de projeção de 98.97 para 118.65 de 104.62 em 124.30, que é razoavelmente próximo de 125.85 (2015 high). Isso permanecerá como o caso preferido, contanto que o suporte ao 109.36 seja válido. No entanto, a quebra decisiva do 109.36 irá misturar o outlook novamente. E uma queda mais profunda deve ser vista de volta para 61.8% de retrocesso de 104.62 para 113.17 em 107.88 e abaixo.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Construction Index ago | 51.8 | 52 | ||
| 23:30 | JPY | Casa geral gastando Y / Y julho | 0.10% | -0.80% | -1.20% | |
| 00:00 | JPY | Lucros em dinheiro de trabalho Y / Y Jul | 1.50% | 2.40% | 3.60% | 3.30% |
| 01:30 | AUD | Home Empréstimos M / M Jul | 0.40% | -0.10% | -1.10% | -0.80% |
| 05:00 | JPY | Índice Líder CI (JUL P) | 103.50% | 104.70% | ||
| 05:45 | CHF | Taxa de desemprego em agosto | 2.60% | 2.60% | ||
| 06:00 | EUR | Balança Comercial Alemã (EUR) Jul | 19.1B | 19.3B | ||
| 06:00 | EUR | Produção Industrial Alemã M / M Jul | 0.20% | -0.90% | ||
| 07:00 | CHF | Reservas em Moeda Estrangeira (CHF) em agosto | 750B | |||
| 07:30 | GBP | Preços da Casa Halifax M / M Ago | 0.50% | 1.40% | ||
| 09:00 | EUR | PIB da Zona Euro Q / Q Q2 F | 0.40% | 0.40% | ||
| 12:30 | CAD | Mudança líquida no emprego em agosto | 5.1K | 54.1K | ||
| 12:30 | CAD | Taxa de desemprego em agosto | 5.90% | 5.80% | ||
| 12:30 | USD | Mudança nas folhas de pagamento não agrícolas em agosto | 194K | 157K | ||
| 12:30 | USD | Taxa de desemprego em agosto | 3.90% | 3.90% | ||
| 12:30 | USD | Ganhos médios por hora M / M ago | 0.30% | 0.30% | ||
| 14:00 | CAD | Ivey PMI Aug | 62.3 | 61.8 |




 Signal2forex.com - Melhores robôs Forex e sinais


