
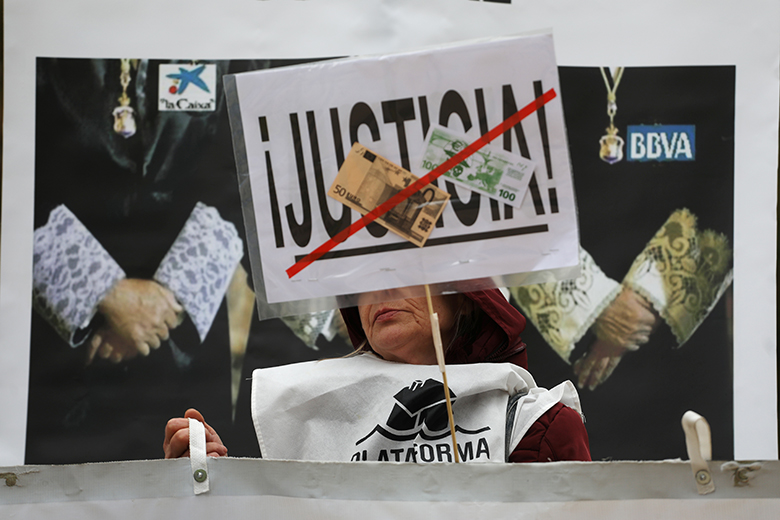
Um activista da Associação de Vítimas Hipotecárias participa num protesto em frente ao Supremo Tribunal de Madrid, em Novembro
A opinião pública é vital para o sucesso de um banco, onde quer que esteja sedeado, mas é particularmente importante em Espanha.
Isto acontece porque os modelos de negócio dos bancos espanhóis giram mais em torno do retalho e porque os investidores de retalho nacionais – muitas vezes clientes – detêm uma proporção invulgarmente elevada do capital social desses bancos.
O BBVA e o Santander poderão depender menos dos investidores de retalho nacionais do que dos seus negócios internacionais, mas o Santander tem a maior base accionista da Europa, com mais de quatro milhões, a grande maioria dos quais sediados em Espanha.
A proporção de capital dos acionistas retalhistas aproxima-se dos 40% no BBVA e no Santander, enquanto a proporção é ainda maior nos credores mais pequenos, como o Banco Sabadell e o Bankinter.
A fraca confiança do retalho é, portanto, ainda mais preocupante em Espanha, e particularmente porque os bancos espanhóis ainda parecem relativamente carentes de capital: aumentando potencialmente a perspectiva de uma futura mobilização de capital que poderá ter de depender do retalho, ou irritar os clientes de retalho por diluirem as suas acções .
Os bancos espanhóis sofreram golpes reputacionais particularmente duros desde a crise – muitas vezes devido ao facto de se voltarem demasiado agressivamente para clientes de retalho em busca de capital
Por exemplo, o Santander e o BBVA estavam entre os maiores bancos que teriam restrições de dividendos no cenário adverso da Autoridade Bancária Europeia no seu teste de esforço, publicado no início de Novembro.
Talvez Sabadell volte novamente a clientes de retalho, especialmente para angariar capital suficiente para recuperar a sua operação britânica na TSB.
Mesmo em comparação com o resto da Europa, os bancos espanhóis sofreram golpes de reputação particularmente duros desde a crise – muitas vezes devido ao facto de se voltarem demasiado agressivamente para clientes de retalho em busca de capital.
Os bancos e o governo tiveram de compensar os clientes de retalho em centenas de milhões de euros devido à venda indevida aos clientes de retalho das suas acções e obrigações subordinadas.
E os clientes queixaram-se de terem sido enganados e levados a comprar dívida híbrida disfarçada de depósitos de alto rendimento, ou a adquirir ações em bancos já à beira do precipício – mais recentemente no Banco Popular.
Impostos hipotecários
A última batalha sobre os impostos hipotecários em Espanha mostra que a sua imagem e ambiente operacional não estão a melhorar.
O governo emitiu um decreto para alterar a norma para que os bancos paguem impostos sobre registos de hipotecas (Actos Juridicos Documentados) em vez de mutuários, mas a indecisão do Supremo Tribunal sobre o assunto tornou-o mais um debate.
O lobby bancário argumenta que isto acabará por aumentar os preços para os clientes, mas o compromisso do Bankinter de não transferir os custos para os clientes, segundo Berenberg, mina esta afirmação.
Os impostos e outros impactos como este poderiam contribuir para um círculo vicioso, com os impostos a pesar sobre as acções dos bancos detidas por um grande número de cidadãos, obliterando ainda mais o apoio popular ao sector.
Entretanto, é difícil não questionar se os níveis de capital relativamente baixos dos bancos espanhóis e as grandes redes de agências em relação à população se devem, em parte, à propriedade generalizada das suas ações por clientes de retalho mais antigos, obcecados por agências e por dividendos.
No entanto, se o foco da gestão estiver agora a mudar para um maior capital e eficiência – para apaziguar os reguladores e os investidores institucionais – poderá ser mais um desprezo para os seus investidores de retalho e, por extensão, para a população em geral.
A longo prazo, a internacionalização dos bancos e a instabilidade pós-crise, a sua falta de crescimento e, acima de tudo, a desconfiança pública apenas irão acelerar o desaparecimento do seu tradicional apoio dos accionistas locais baseados em sucursais: seja em Espanha, nos bancos intermédios ou italianos. em bancos mútuos em toda a Europa.
Enquanto isso, parece que será uma separação amarga.




 Signal2forex.com - Melhores robôs Forex e sinais


