
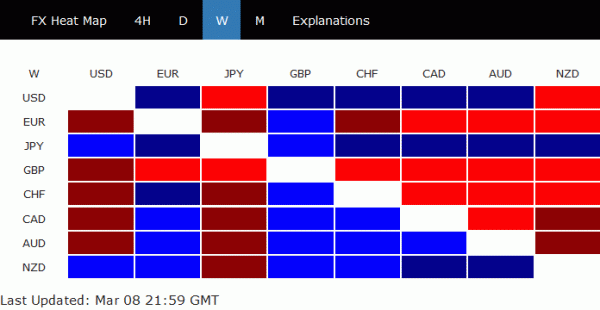
Analisando todas as notícias do mercado financeiro na semana passada, a mensagem foi bastante unificada. Ou seja, 2019 será um ano de desaceleração, globalmente. Dados econômicos, bancos centrais, governos e organizações independentes estão reforçando essa mensagem. Enquanto a volta dovish “preventiva” do BCE desencadeou reações selvagens no mercado, foi apenas o prego para o caso. A questão agora é se os mercados são suficientemente pessimistas em relação às perspectivas.
A julgar pelos desenvolvimentos técnicos, vemos que existem condições para reversões de baixa em ações nos EUA, Alemanha e Japão. Mas nenhum desses índices confirmou a reversão. Em vez disso, a compra tardia na sexta-feira mostrou muita resiliência subjacente. Nós acreditamos que os botões de pânico não foram atingidos ainda. Muito dependerá dos próximos desenvolvimentos nas negociações comerciais EUA-China e do Brexit.
Nos mercados de câmbio, o iene emergiu como o maior vencedor em termos de aversão ao risco, e mais ainda da reversão nos rendimentos globais do tesouro. O rendimento do ano 10 dos EUA atingiu o 2.759 em março 1, mas fechou apenas 2.625 na semana passada, o menor desde o início de janeiro. O sucesso do ano 10 da Alemanha atingiu o ponto máximo de 0.21, também em março 1, mas fechou a semana no 0.071. Dólar da Nova Zelândia foi o segundo mais forte, o dólar dos EUA o terceiro. Por outro lado, Sterling foi o mais fraco, à medida que os votos cruciais do Brexit se aproximam. O euro seguiu como o segundo mais fraco no BCE.
Uma rápida recapitulação da OCDE, China, BCE, BoC, RBA e NFP
Vamos recapitular rapidamente alguns acontecimentos importantes na semana passada. A OCDE reduziu a previsão de crescimento global em -0.2% para 3.3% em 2019 e em -0.1% para 3.4% em 2020. No Interim Economic Outlook, observa-se que a desaceleração chinesa e europeia, e o enfraquecimento do crescimento do comércio global, são os principais fatores que pesam sobre a economia mundial. Para a China, enquanto o estímulo político deve compensar o fraco desenvolvimento do comércio, "os riscos continuam a ser de uma desaceleração mais acentuada" que afetariam o crescimento global e o comércio.
A China baixou a meta de crescimento do PIB 2019 para 6-6.5%. O limite inferior em 6% seria o ritmo mais lento de crescimento em quase três décadas. A China planeja cortar o CNY 2T em impostos e taxas para empresas, em particular fabricantes. O défice orçamental deverá subir 0.2% para 2.8% do PIB. Dados de comércio chocantemente fracos de fevereiro reforçaram que a China está enfrentando uma "luta dura" e um sério impacto da guerra comercial. Somente em fevereiro, as exportações contraíram -20.7% ano contra ano, recuaram desde fevereiro 2016. As importações também caíram -5.2% yoy.
A imagem era melhor se tirássemos a distorção do ano novo chinês. Janeiro e fevereiro combinados, as exportações caíram - 4.6% ano contra ano enquanto as importações caíram - 3.1% ano contra ano. Esses números não foram desastrosos, mas ainda fracos. Ampliando o comércio com os EUA, a deterioração foi bastante drástica. O comércio total com os EUA caiu -19.9% no comparativo anual, as exportações caíram -14.1% no comparativo anual, mas as importações caíram -35.1% ano contra ano. O comércio com a UE não foi tão mau, registou ainda um crescimento anual de 3.7% no comércio total, um aumento de 2.4% nas exportações e um aumento de 5.7% nas importações.
A desaceleração européia é outro obstáculo para a economia global, conforme observado pela OCDE. A declaração do BCE, a coletiva de imprensa e as ações políticas mostraram que os formuladores de políticas estão profundamente preocupados. Em primeiro lugar, o BCE alterou as orientações prospectivas e espera agora manter as taxas de juro nos níveis actuais “pelo menos até ao final do 2019”, prolongadas a partir do “verão de 2019”. O TLTRO-III é anunciado trimestralmente de setembro de 2019 até março 2021. O objetivo é preservar condições favoráveis de empréstimos bancários e uma transição suave da política monetária.
Na coletiva de imprensa pós-reunião, o presidente do BCE, Mario Draghi, disse que o enfraquecimento nos dados aponta para uma “moderação considerável” no crescimento que se estende até a 2019. O impacto da desaceleração na demanda externa e nos fatores específicos do país / setor está “se tornando um tanto mais duradouro”. O crescimento do PIB foi “revisado para baixo substancialmente em 2019 e ligeiramente em 2020”. O PIB está projetado para crescer 1.1% em 2019, 1.6% em 2020 e 1.5% em 2021. Eles se comparam à projeção de dezembro de 1.7% em 2019, 1.7% em 2020 e 1.5% em 2021. Os riscos que cercam as perspectivas são "ainda inclinados para baixo", devido a "fatores geopolíticos, a ameaça de protecionismo e vulnerabilidades nos mercados emergentes".
Falando sobre os bancos centrais, depois de deixar a taxa de juros inalterada em 1.75%, BoC reconheceu que, como "dados recentes" sugeriram, a desaceleração econômica global tem sido "mais pronunciada e generalizada" do que o previsto anteriormente. A mudança mais surpreendente vem da postura da política monetária. O BOC julgou que os atuais desenvolvimentos econômicos “garantem uma taxa de juros política abaixo da faixa neutra”. Além disso, “dado o quadro misto que os dados apresentam, levará tempo para avaliar a persistência do crescimento abaixo do potencial e as implicações para a perspectiva da inflação”. Em suma, o BoC tem uma taxa de caminhada fora da mesa, pelo menos por agora.
Outro banco central do RBA parecia confiante. Depois de deixar a taxa de juro inalterada em 1.50%, a RBA manteve os cenários centrais de crescimento, inflação, perspectivas de emprego. E continuou a esperar que o progresso “gradual” da redução do desemprego e da inflação voltasse à meta. O governador Philip Lowe disse mais tarde que o crescimento dos salários deverá compensar o impacto negativo da queda nos preços da habitação. No entanto, o PIB Q4 liberado, a apenas 0.2% qoq, foi muito pior que o esperado. Após o lançamento, mais economistas estão prevendo dois cortes de RBA este ano, incluindo Westpac, Macquarie, JPMorgan, UBS, Nomura, AMP, Economia de Capital, Economia de Mercado ...
Falando sobre cortes nas taxas, os comerciantes não estão apostando novamente em um corte do Fed até o final do ano. Os futuros do Fed agora implicam cerca de 20% de chance de isso acontecer. Esteve praticamente em 0% de chance há uma semana e mais de 20% de chance há um mês. Mas, a julgar pelo fato de a chance ter subido pouco na sexta-feira, o relatório de folha de pagamento não-agrícola ainda não teve muito impacto. Afinal, o crescimento do emprego 20k em fevereiro foi, sem dúvida, pobre. Mas um mês de dados pode ser distorcido por muitos fatores, como o clima. Podemos ter alguma revisão para cima nos dados no próximo mês. Além disso, a taxa de desemprego caiu para 3.8% enquanto o salário médio por hora acelerou para 0.4% mom. Em geral não é muito ruim um conjunto de dados.
As negociações comerciais EUA-China podem se arrastar até abril, enquanto os danos tarifários continuam
Nenhum progresso adicional é relatado em relação às negociações comerciais entre EUA e China. Em vez disso, há rumores de que a cúpula de março 27 Trump-Xi em Mar-a-Lago foi cancelada. Existem algumas especulações. Alguns observaram que o acordo é melhor assinado em um terceiro país. Alguns disseram que Xi está preocupado que Trump se afaste de um acordo na Flórida, assim como fez com Kim no Vietnã. Mas a razão mais provável é que os dois lados ainda estão longe em alguns problemas centrais. O ne got íons poderia arrastar para abril.
Enquanto isso, gostaríamos de salientar que a frase “trégua comercial” é uma descrição incorreta do estado atual (reconhecidamente, nós também o usamos). De acordo com o Cambridge Dictionary, trégua significa “uma breve interrupção em uma guerra ou argumento, ou um acordo para parar de lutar ou argumentar por um período de tempo”. Se EUA e China estão envolvidos em uma guerra comercial, os canhões são as tarifas. Tais tarifas ainda estão “voando”, todos os dias. Eles simplesmente pararam de escalar, mas a guerra ainda continua.
Se as tarifas punitivas e retaliatórias desde o ano passado prejudicaram o crescimento do comércio global e a economia, elas ainda estão fazendo isso. Portanto, quanto mais longas as conversas, mais longos serão os impactos. Roubo de IP, transferência forçada de tecnologia e práticas comerciais desleais também estão acontecendo todos os dias na China antes que um acordo seja feito e aplicado. Além disso, deve-se lembrar que as tarifas de aço e alumínio ainda estão ativas, e não há fim à vista. Continuará a ser um empecilho para a economia da UE, assim como para outros.
Oferta da UE rejeitada pelo Reino Unido, Brexit vota tear
Os votos cruciais no Brexit de março 12 para 14 estão se aproximando, mas não há nenhum avanço claro. Como um esforço de última hora, o negociador-chefe da UE, Michel Barnier, revela, através dos seus tweets, um novo pacote de “concessões” ao Reino Unido. Em primeiro lugar, o painel de arbitragem pode dar ao Reino Unido o risco de uma “suspensão proporcional da sua obrigação sob o batente, como último recurso, se a UE violar os seus melhores esforços / obrigações de boa fé para negociar soluções alternativas”.
Mais controverso, Barnier disse que “a UE se compromete a dar ao Reino Unido a opção de sair unilateralmente do Território Aduaneiro Único, enquanto os outros elementos do backstop devem ser mantidos para evitar uma fronteira difícil. O Reino Unido não será forçado a entrar na união aduaneira contra sua vontade ”. Isso significa que o Reino Unido pode optar por aplicar o contra-recuo apenas na Irlanda do Norte, ao invés de todo o Reino Unido. Esta ideia foi rejeitada pelo Reino Unido há muito tempo.
A ideia atraiu críticas pesadas do governo do Reino Unido. A ministra do Gabinete, Andrea Leadsom, rejeitou a idéia e disse que estava "absolutamente surpresa". Ela também advertiu que “se a UE não nos permitir resolver essa questão sobre a natureza permanente do recuo, então, com efeito, o que a UE está nos levando é deixar a UE sem um acordo de retirada”. O presidente do partido conservador, Brandon Lewis, também disse que "não vamos ter um acordo que comprometa a unidade do Reino Unido".
Sem qualquer mudança fundamental em relação ao recuo irlandês, não há praticamente nenhuma chance para que May obtenha seu acordo Brexit através do Parlamento em março 12, na próxima terça-feira. Uma votação sobre o não-cumprimento do Brexit será realizada em março 13 para ver se há consentimento explícito neste caminho. Caso contrário, haverá outra votação sobre a extensão do Article 50 em março 14.
Quanto às reações de Sterling, deve-se notar que o seu recente rali foi construído com base na chance de não haver Brexit. Não houve desenvolvimento positivo no negócio para empurrar a libra para cima. O declínio da semana passada apenas colocou Sterling de volta para onde estava.
Sentimentos de risco se tornaram azedos, mas ainda não há pânico
O declínio do S&P 500 na semana passada confirmou o topo de curto prazo em 2816.88, após bater retração de 78.6% de 2940.91 para 2346.58 em 2813.72. O índice então atingiu a baixa de 2722.27. Estamos vendo um aumento de 2346.58 como uma perna dentro do padrão de consolidação de médio prazo de 2940.91. Portanto, esperamos que esse aumento seja concluído entre 2813.72 e 2940.91 e vice-versa.
No entanto, a compra tardia na sexta-feira argumenta que o SPX poderia estar tentando formar um fundo em torno do EMA do dia 55 (agora no 2712.82). Assim, não há confirmação de reversão de curto prazo ainda. Ainda pode haver outro aumento através do 2816.88 antes da reversão. Embora, a quebra sustentada do EMA do dia 55 aumente o caso de inversão e segmente o retrocesso de 38.2 de 2346.58 para 2816.88 em 2637.22 e abaixo.
O declínio da DAX na semana passada indica cobertura a curto prazo na 11676.86. É totalmente possível que o ressalto de 10279.20 seja concluído em torno da resistência ao suporte de chave 11726.62. Este nível está próximo da semana 55 EMA no 11752.90 também. Mas até agora, apesar do recuo, o DAX é mantido bem dentro do canal ascendente de curto prazo, bem como do EMA do dia 55. Assim, não há indicação clara de reversão ainda. O rebote do 10279.20 ainda pode se estender à resistência da linha de tendência (agora no 12350).
Comparando com o SPX e o DAX, a perspectiva no Nikkei parece mais perigosa, pois fica abaixo do EMA do dia 55. Também é razoável que o 18948.58 de retorno complete cerca de 50% de retracement de 24448.07 para 18948.58 em 21698.32, que está próximo da 55 week EMA em 21564.12. Mas então, o Nikkei está ficando dentro do canal ascendente de curto prazo. Assim, ainda há perspectiva de estender o rebote de 18948.58 para 61.8% de retração no 22347.26. Embora, a quebra firme do suporte de canal deva trazer uma queda mais profunda para testar novamente o 18948.58 baixo.
O declínio na China Shanghai SSE na sexta-feira, após dados de comércio pobres, pode parecer íngreme. Mas deve-se notar que veio depois que o índice subiu para a 3219.93 sobre o corte de impostos e taxas do governo. O índice acabou de fechar a semana abaixo de -0.81%. E é natural ter um retrocesso antes do retrocesso de 61.8% de 3587.03 para 2440.90 em 3149.20. Também está perto do XMUMX month EMA at 55. Há perspectiva de que o índice gire mais baixo no curto prazo. Mas esperamos um forte suporte do retrocesso 3144.61% de 38.2 para 2440.90 no 3129.93 para conter desvantagem. O 2866.72 é visto como um fundo de longo prazo que completa a correção de longo prazo do 2440.09 alto no 2015. Assim, espera-se mais rali para resistência 5178.19 em médio prazo.
Nos mercados de câmbio, o USD / JPY, apesar da queda acentuada da 112.13, está se mantendo bem acima do suporte da 110.35, bem como do suporte de canal de curto prazo.
O EUR / JPY também se recuperou um pouco antes do suporte ao cluster 124.23 (38.2% de retracement de 118.62 para 127.50 no 124.10).
AUD / JPY foi mantido bem confortavelmente acima do suporte 77.44.
O CAD / JPY ainda está mantendo suporte acima do 82.26.
Até agora não há confirmação de reversão de alta no iene japonês. Mais evidências podem vir esta semana, já que os níveis acima estão quebrados. Mas, por enquanto, os declínios nos cruzamentos de ienes são geralmente vistos como corretivos em primeiro lugar.
Posição de negociação
Nós mudamos de AUD / JPY para curto / AUD / USD na semana passada, então lá foi a vez dos sentimentos do mercado e declínio acentuado no rendimento global do tesouro. Nós estamos reconhecidamente presos pelo rali da semana anterior em rendimentos, já que desistimos da expectativa de recuperação do iene. No entanto, a visão de baixa no Aussie ainda se mantém. Então, ficamos curtos em AUD / USD, inscritos no 0.7050. A parada será realizada no 0.7120. 0.6722 baixo é o primeiro alvo. Mas, na verdade, estamos olhando para a retomada da tendência de longo prazo para o 0.6008 e abaixo.
Perspectiva semanal EUR / USD
EUR / USD caiu drasticamente para a 1.1176 na semana passada e a quebra da 1.1215 baixa indica a retomada da tendência de baixa da 1.2555. Como uma baixa temporária é formada, o viés inicial é neutro esta semana para algumas consolidações primeiro. O lado positivo da recuperação deve ser limitado abaixo da resistência 1.1419 para reduzir a retomada da tendência. Por outro lado, o intervalo de 1.1176 irá direcionar a projeção 100% de 1.1814 para 1.1215 de 1.1569 em 1.0970 em seguida.
No quadro maior, a tendência de baixa do topo de médio prazo 1.2555 ainda está em andamento. Bearishness é afirmado por negociação sustentada abaixo da queda da semana 55 EMA. O retrocesso 61.8% de 1.0339 (2017 baixo) para 1.2555 em 1.1186 é atingido. Pausa sustentada lá irá pavimentar o caminho para testar novamente o 1.0339. No lado positivo, o rompimento da resistência 1.1569 agora indicará a conclusão de tal tendência de baixa e tornará a perspectiva de médio prazo otimista.
Na imagem de longo prazo, a rejeição do 38.2% de retrocesso de 1.6039 para 1.0339 no 1.2516 argumenta que a tendência de descida de longo prazo de 1.6039 (2008 high) pode não ter terminado ainda. O EUR / USD também é mantido abaixo da linha de tendência de resistência de uma década. A quebra firme do retrocesso de 61.8% do 1.0339 para o 1.2555 no 1.1186 deve pelo menos trazer um reteste no 1.0339 baixo. Este continuará a ser o caso preferido enquanto a resistência 1.1569 se mantiver.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


