
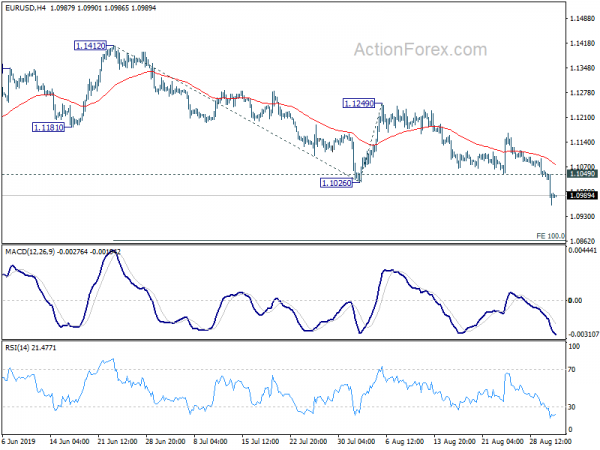
O dólar e o iene se firmaram levemente na sessão asiática, com os mercados iniciando o mês misto. A nova rodada de tarifas entre EUA e China entrou em vigor no fim de semana, mas as reações do mercado estão mudas até o momento. O dólar australiano suaviza levemente, seguido pelo franco suíço e depois pela libra esterlina. Mas no geral, os principais pares e cruzamentos de divisas delimitaram o intervalo de sexta-feira. Um foco principal será o EUR / USD, que estendeu a tendência de queda de médio prazo no final da semana passada.
Tecnicamente, o EUR / USD quebrou o 1.1026 na semana passada, com a retomada da tendência de queda do 1.2555. Queda adicional agora seria vista para o nível de projeção 1.0683 a seguir. Há alguns níveis a serem observados para afirmar o momento subjacente do dólar. Isso inclui resistência 0.9975 em USD / CHF, resistência 1.3345 em USD / CAD e suporte 0.6677 em AUD / USD. A resistência 106.73 em USD / JPY também é um nível a ser observado. Mas é relativamente menos provável que seja retirado com base na resiliência ampla do Yen.
Na Ásia, o Nikkei caiu -0.30%. O HSI de Hong Kong caiu -0.37%. A China Shanghai SSE subiu 1.45%. O Tempo do Estreito de Cingapura caiu -0.81%. O rendimento JGB do ano 10 no Japão aumentou o 0.009 em -0.268.
China diz aos EUA que deixem de ser um valentão da escola com novas tarifas
As novas tarifas de% de 15 em mais de US $ 125B nas importações chinesas entraram em vigor no fim de semana, enquanto os impostos sobre o restante de US $ 300B ainda estão em andamento para dezembro de 15. A China também começou a retaliação sobre o dólar 75B em produtos americanos. Ao mesmo tempo, o presidente dos EUA, Donald Trump, indicou no domingo que as negociações ainda estão planejadas para setembro. Ele observou: "estamos conversando com a China, as reuniões de setembro, que não mudaram".
Por outro lado, a mídia estatal chinesa repetiu suas mensagens de linha dura. A agência oficial de notícias Xinhua alertou que “os Estados Unidos deveriam aprender a se comportar como uma potência global responsável e parar de agir como um 'valentão da escola'”. O People's Daily também enfatizou que “a economia em expansão da China fez da China um terreno fértil para investimentos estrangeiros. as empresas não podem ignorar. ”
China Caixin PMI Manufacturing subiu para 50.4, mas a demanda geral não melhorou
A China Caixin PMI Manufacturing subiu para 50.4 em agosto, acima do 49.9 e superou as expectativas do 49.8. Caixin observa expansão marginal da produção. Os novos pedidos permaneceram estáveis, apesar do declínio nas vendas de exportação. No entanto, os encargos de produção caíram na taxa mais rápida desde dezembro de 2015.
Zhengsheng Zhong, diretor de análise macroeconômica do CEBM Group, disse: “O setor manufatureiro da China apresentou uma recuperação em agosto, principalmente devido à melhoria da atividade produtiva. No entanto, a demanda geral não melhorou e a demanda externa declinou notavelmente, levando o estoque a crescer. Não havia sinal de melhora na disposição das empresas em reabastecer estoques de insumos ou em sua confiança. Os preços industriais caíram. A economia da China mostrou sinais de recuperação a curto prazo, mas a pressão descendente continua sendo um problema a longo prazo. Em meio às instáveis relações sino-americanas, a China precisa intensificar políticas anticíclicas. ”
A fabricação do PMI no Japão foi finalizada no 49.3, difícil de prever melhorias a curto prazo
O PMI Manufacturing do Japão foi finalizado no 49.3 em agosto, revisado em relação ao 49.5, ligeiramente abaixo do 49.3 de julho. Markit observou que as condições de demanda lenta persistiram em agosto. A produção continuou a diminuir enquanto a confiança nos negócios era reduzida. Além disso, reduzimos os custos de produção reduzidos para estimular as vendas.
Joe Hayes, economista da IHS Markit, disse que os produtores japoneses de mercadorias continuaram a "sinalizar condições difíceis durante agosto", refletindo o tom regional mais amplo da economia industrial da APAC. Foi relatado que um crescimento mais suave na Ásia, principalmente na China, prejudicou as oportunidades de exportação. Além disso, “a escalada de tensões com a Coréia apenas acrescenta riscos adicionais negativos a um ambiente já frágil.” ““ Com ventos externos e domésticos em abundância, é difícil prever melhorias de curto prazo no setor manufatureiro do Japão. ”
Também do Japão, os gastos de capital aumentaram 1.9% em Q2, acima da expectativa de 1.9%.
O PMI AiG da Austrália subiu para a 53.1, as condições de fabricação melhoraram
O Índice de Desempenho de Fabricação AiG da Austrália subiu para 53.1 em agosto, acima do 51.3. A AiG observou que “as condições de fabricação melhoraram em agosto, com níveis crescentes de produção e exportações crescentes”. E "a demanda no exterior por produtos manufaturados australianos permanece forte, principalmente para produtos de consumo consumíveis".
Também na Austrália, a inflação dos títulos de TD subiu 0.0% em agosto. Os lucros operacionais da empresa aumentaram 4.5% no trimestre em Q2, muito acima da expectativa de 1.7% no trimestre.
Tesouro da Nova Zelândia: pessimismo contínuo dos negócios aumentou o risco de queda
No relatório dos Indicadores Econômicos Mensais, o Tesouro da Nova Zelândia alertou que “a fraqueza continuada na confiança dos negócios para pesar no crescimento econômico doméstico”, “renovadas tensões comerciais EUA-China levam a uma significativa volatilidade do mercado”. Além disso, "a desaceleração global na fabricação continua, mas mostra poucos sinais de transbordamento em serviços".
O relatório observou que "o setor manufatureiro indicou sentimento contracionista pela primeira vez desde agosto de 2012", enquanto a ANZ Business Confidence caiu ainda mais. E, "o pessimismo contínuo dos negócios em geral aumentou o risco negativo de nossas previsões de crescimento do PIB no curto prazo, mas há sinais tentativos de que a tendência de queda da confiança possa ter se estabilizado".
Lançado na Nova Zelândia, o índice de termos de troca aumentou 1.6% no trimestre, em Q2, acima do 1.0% no trimestre e superou a expectativa de 1.0% no trimestre.
RBA e BoC, US ISM e NFP para destacar uma semana movimentada
Dois bancos centrais se reunirão em uma semana muito movimentada pela frente. É amplamente esperado que o RBA permaneça firme e mantenha a taxa de juros inalterada em 1.00%. Após dois cortes consecutivos nas taxas em junho e julho, as retóricas recentes sugerem que o conselho opte por uma abordagem de esperar para ver primeiro, antes de fazer outra mudança no final do ano. Observamos que há algum desvio em relação às mensagens recentes.
Também se espera que o BoC mantenha a taxa de juros inalterada em 1.75%. As tensões comerciais EUA-China aumentaram enquanto a desaceleração global continuou. Mas internamente, os dados econômicos têm sido relativamente resilientes até agora. A questão é como os formuladores de políticas estão avaliando os desenvolvimentos contrastantes. O atual viés neutro do banco central pode estar em risco, já que o BoC pode começar a inclinar-se mais para o lado cauteloso ou até pessimista.
Muitos dados econômicos de pesagem pesada também são apresentados. Os índices ISM dos EUA e as folhas de pagamento não agrícolas seriam cruciais para determinar se o Fed forneceria outro ajuste de "meio do ciclo" este mês. Os PMIs do Reino Unido serão assistidos enquanto o Brexit continuará ocupando as manchetes. Além da reunião da RBA, a Austrália divulgará vendas no varejo, PIB e balança comercial. O Canadá também divulgará dados de emprego. Por último, mas não menos importante, os PMIs da China também chamarão muita atenção.
Aqui estão alguns destaques da semana:
- Segunda-feira: termos de troca da Nova Zelândia; Medidor de inflação do MI da Austrália; PMI de fabricação da China Caixin; Vendas no varejo suíço; Final de fabricação do PMI da zona do euro; Fabricação britânica de PMI.
- Terça-feira: vendas no varejo australiano, conta corrente, decisão sobre taxa de RBA; CPI suíço; PMI de construção do Reino Unido; PPI da zona euro; US ISM fabricação, gastos com construção.
- Quarta-feira: PIB da Austrália; Serviços PMI China Caixin; Serviços PMI da zona do euro final, vendas no varejo; Serviços PMI do Reino Unido; Balança comercial do Canadá, produtividade do trabalho; Decisão de taxa BoC; Balança comercial dos EUA, Livro Bege do Fed.
- Quinta-feira: balança comercial da Austrália; PIB suíço; Pedidos de fábrica na Alemanha; Emprego no ADP dos EUA, produtividade não agrícola, reivindicações de desemprego, não fabricação do ISM, pedidos de fábrica.
- Sexta-feira: ganhos em dinheiro do trabalho no Japão, gastos das famílias, indicadores principais; Produção industrial da Alemanha; Reservas de moeda estrangeira na Suíça; Mudança de emprego na zona do euro, revisão do PIB; Emprego no Canadá, Ivey PMI; Folhas de pagamento não agrícolas dos EUA.
EUR / USD Daily Outlook
Pivots Diários: (S1) 1.0950; (P) 1.1005; (R1) 1.1047; Mais…
O viés intradiário em EUR / USD permanece em desvantagem no momento. O declínio atual deve atingir a projeção de 100% de 1.1412 para 1.1026 de 1.1249 em 1.0683 a seguir. Em contrapartida, a resistência menor acima do 1.1049 tornará o viés intradiário neutro e trará consolidações novamente. Mas a recuperação deve ser limitada bem abaixo da resistência 1.1249 para trazer a retomada da queda.
Na imagem maior, a tendência de baixa de 1.2555 (2018 high) está em andamento e se estendendo. A rejeição prévia da EMA da semana 55 também manteve o bearishness. Mais queda deve ser vista em 78.6% de retrocesso de 1.0339 para 1.2555 em 1.0813. Quebra decisiva nesse local terá como alvo 1.0339 (2017 baixo). No lado positivo, a quebra da resistência 1.1412 é necessária para indicar o assentamento a médio prazo. Caso contrário, a perspectiva permanecerá baixa em caso de rebote.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Manufacturing Index agosto | 53.1 | 51.3 | ||
| 22:45 | NZD | Termos de troca Índice Q / Q Q2 | 1.60% | 1.00% | 1.00% | |
| 23:50 | JPY | Gastos de Capital Q2 | 1.90% | 1.80% | 6.10% | |
| 0:30 | JPY | PMI Manufacturing Aug F | 49.3 | 49.5 | 49.5 | |
| 1:00 | AUD | TD Securities Inflation M / M Ago | 0.00% | 0.30% | ||
| 1:30 | AUD | Lucro Operacional da Empresa Q / Q Q2 | 4.50% | 2.10% | 1.70% | |
| 1:45 | CNY | Caixin PMI Manufacturing Aug | 50.4 | 49.8 | 49.9 | |
| 6:30 | CHF | Vendas a Retalho Real Y / Y Jul | 0.90% | 0.70% | ||
| 7:30 | CHF | PMI Manufacturing Ago | 45.7 | 44.7 | ||
| 7:45 | EUR | Itália Manufacturing PMI Ago | 48.6 | 48.5 | ||
| 7:50 | EUR | França Manufacturing PMI Aug F | 51 | 51 | ||
| 7:55 | EUR | Fabricação da Alemanha PMI Ago F | 43.6 | 43.6 | ||
| 8:00 | EUR | Zona do Euro PMI Aug F | 47 | 47 | ||
| 8:30 | GBP | PMI Manufacturing Ago | 49.5 | 48 |




 Signal2forex.com - Melhores robôs Forex e sinais


