
Ao longo da história, houve vários picos de volatilidade extremamente significativos nos principais mercados financeiros. Cada um tinha características definidoras que os tornavam semelhantes, apesar de ocorrerem em mercados muito diferentes e por diferentes motivos.
A continuidade vista entre esses ciclos de volatilidade é uma coisa boa, porque embora não torne necessariamente previsível um grande pico de volatilidade, a precedência histórica oferece um plano para identificar as condições que apóiam a ocorrência de um potencial evento volátil, e como elas são provavelmente se desdobrará uma vez em movimento. Isso pode ser de grande ajuda para orientar as decisões de negociação, seja para evitar uma potencial explosão de volume ou avançar em direção a ela com a estratégia apropriada que pode tirar vantagem das oscilações de preço exageradas que vêm com níveis incomuns de volatilidade.
Discutiremos primeiro como é um evento de volatilidade em termos do comportamento da própria volatilidade e, em seguida, daremos uma olhada em alguns dos maiores picos já testemunhados nos principais mercados financeiros.
O que é Volatilidade?
“Em termos simples, a volatilidade pode ser definida como as variações nas quais o mercado flutua. O mais o preço de um ativo se move, quanto maior da volatilidade - quanto menos da movimentos de preços, o menor da volatilidade."
- Paul Robinson, DailyFX
Neste artigo, estamos olhando para uma medida de volatilidade de curto prazo (duração de duas semanas) chamada Volatilidade Realizada, que é a volatilidade como já ocorreu. É também conhecido como Volatilidade Histórica.
Como é o ciclo de eventos da volatilidade?
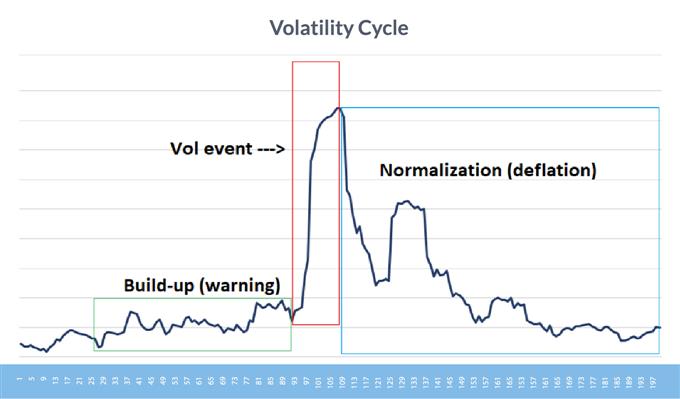
Na preparação para um pico de volatilidade, muitas vezes há um período de acumulação em que a volatilidade aumenta gradualmente, indicando que os mercados podem estar caminhando para um deslocamento e perturbação significativos. O período de agitação sutil é seguido por um movimento vertical repentino na volatilidade que atinge o clímax antes de reverter rapidamente e se normalizar por meio de um declínio gradual, mas acidentado, em direção aos níveis de volatilidade anteriores ao evento.
O gráfico abaixo é uma composição de vários ciclos de volatilidade anteriores, representando 100 dias antes e depois do pico de volatilidade. Observe o período de acumulação, o próprio pico de volatilidade e a fase de normalização, bem como a assimetria entre as fases.
Ciclo de um pico de volatilidade
Fonte: DailyFX
O comportamento da volatilidade difere entre as classes de ativos
Outro aspecto da volatilidade do mercado a ser entendido é que ela não se comporta da mesma maneira em todas as classes de ativos, nem necessariamente dentro da mesma classe de ativos. Por exemplo, a volatilidade do mercado de ações geralmente se comporta de maneira diferente do que em moedas e commodities.
As ações tiveram um inhealugar viés longo para eles, pois geralmente são um ativo de valorização a longo prazoexecutar.
Os participantes do mercado investem em ações da empresa, tornando o mercado de ações quase que exclusivamente um mercado comprado com uma participação vendida limitada. Por causa desse viés, a volatilidade é alta nos mercados em baixa quando há medo como resultado de perdas financeiras e vendas, e baixa nos mercados em alta, onde o medo é mínimo.
Ocasionalmente, você verá a volatilidade do mercado de ações aumentar em um mercado em alta à medida que os participantes sofrem coletivamente com o FOMO, mas essa não é a norma e só acontece no final de tendências longas e poderosas - algumas das quais examinaremos aqui em breve.
Recomendado por Paul Robinson
Construindo Confiança na Negociação
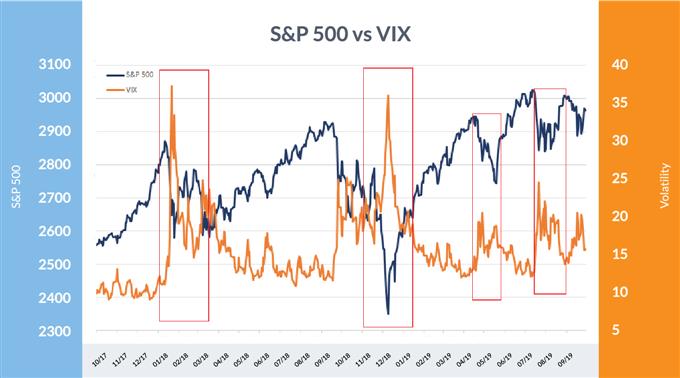
VIX demonstra que a volatilidade tende a aumentar na venda, diminuir na compra
Fonte de dados: Bloomberg
Conforme mostrado no gráfico acima, a volatilidade normalmente é oposta ao S&P 500, especialmente quando o mercado cai.
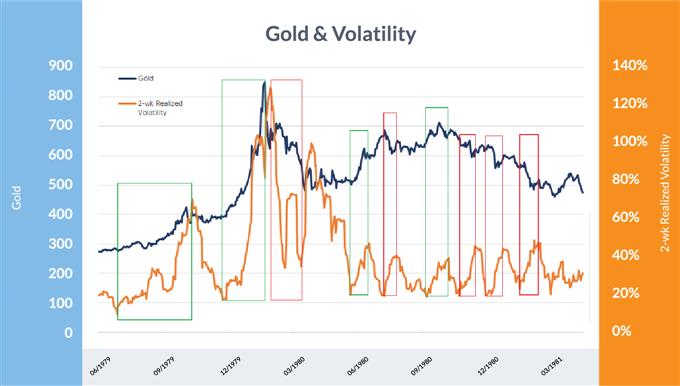
No longo prazo, as moedas e commodities não têm um viés natural e tendem a oscilar em grandes ciclos de alta e baixa que terminam em variação líquida mínima. A volatilidade pode aumentar em qualquer direção e não é consistente ao longo do tempo. No caso de commodities (ou seja, ouro), a volatilidade pode, na verdade, ser mais provável de aumentar com um aumento de preço do que durante um declínio. Mas, novamente, isso não é totalmente consistente ao longo de um ciclo.
Ouro vs volatilidade realizada em duas semanas
Fonte de dados: Bloomberg
No gráfico acima, as caixas verdes marcam os períodos em que a volatilidade aumentou enquanto o preço se valorizou, e as caixas vermelhas marcam os períodos em que subiu enquanto o preço do ouro se depreciava. Isso destaca o viés não direcional que a volatilidade pode ter nas commodities - o mesmo também se aplica à volatilidade da moeda.
Uma história da volatilidade do mercado: os maiores ciclos de volatilidade
Vamos dar uma olhada em alguns dos ciclos de volatilidade mais significativos que aconteceram nos principais mercados financeiros desde 1929 e investigar sua acumulação, pico, fase de normalização e efeitos posteriores.
Quebra de 1929
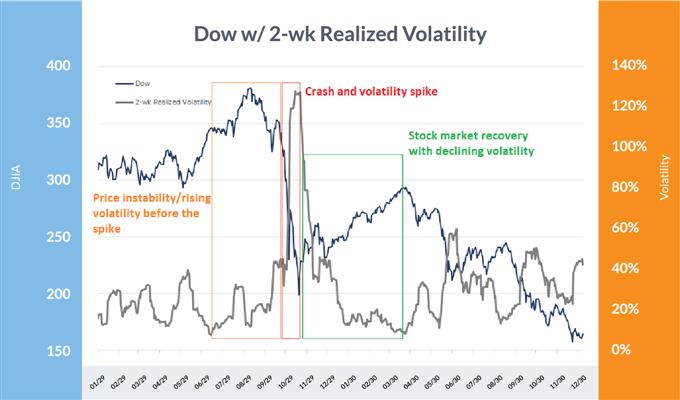
No final do mercado altista dos anos 20, o crash de 1929 deu início à Grande Depressão dos anos 1930. O crash de 28-29 de outubro em 1929 é particularmente notável e resultou em uma perda de dois dias de 24% no Dow Jones Industrials Average, com a volatilidade realizada de duas semanas disparando para 127%. No rescaldo de curto prazo, o preço do Dow passou as duas semanas seguintes fechando 6% acima ou abaixo da sessão do dia anterior.
Como foi o caso da morte de outras grandes bolsas de valores históricas, o acidente não veio dos máximos de todos os tempos (ATH), mas depois de um período de fraqueza que fez com que a volatilidade subisse à frente do maior pico. Seguindo a rota do final de outubro, o mercado já estava fora do ATH em 21%, com a volatilidade de curto prazo subindo de apenas 11% para 81%.
Após o episódio inicial do declínio do mercado de ações de 1929-1932, a volatilidade inicialmente se normalizou, caindo de uma leitura de duas semanas de 127% para menos de 10% em cerca de cinco meses. A volatilidade aumentaria novamente mais tarde, mas não ultrapassaria 100% novamente até quase dois anos depois, quando a pior parte do mercado baixista se aproximava de sua conclusão.
Média Industrial Dow Jones: 1929-1931
Fonte de dados: Bloomberg
No gráfico acima, a volatilidade atingiu um pico acentuado (vermelho) após semanas de alta em um mercado instável (laranja) e, em seguida, caiu drasticamente (verde) à medida que a confiança do mercado se firmava na esteira do crash de dois dias.
prata 1980
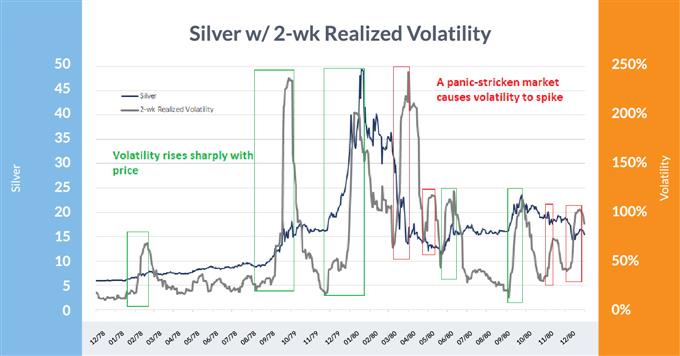
Durante o final dos anos 1970/80, os irmãos Hunt tentaram manipular o preço da prata naquele que foi um dos mais famosos "acampamentos" de mercado de todos os tempos. No entanto, não era apenas a atividade comercial dos irmãos: a inflação estava subindo rapidamente e os hedges de metais preciosos estavam em alta demanda. A prata atingiu o topo de $ 49 após ser negociada a apenas $ 6 no ano anterior.
Durante o aumento espetacular dos preços, a volatilidade às vezes aumentava fortemente com cada grande aumento, incluindo o final que foi concluído em janeiro de 1980. A volatilidade diminuiu durante a porção inicial da liquidação antes de atingir níveis próximos ao recorde enquanto o mercado entrava em pânico. posições durante a primavera de 1980. A partir daí foi uma jornada acidentada, mas a volatilidade realizada de duas semanas caiu para apenas 12% apenas cinco meses após o superpico para 240%.
Prata: 1979-1981
Fonte de dados: Bloomberg
Neste gráfico, as caixas verdes destacam os picos de volatilidade durante as fases de alta e as caixas vermelhas quando a volatilidade aumenta nas vendas. É claro que havia uma tendência maior para a volatilidade subir com o preço da prata em comparação com a queda.
Segunda-feira negra - 1987
O crash do mercado de ações de 1987 nos Estados Unidos foi em grande parte atribuído ao "trading programme", o primeiro crash impulsionado pela tecnologia / engenharia financeira desse tipo. No entanto, enormes excessos especulativos foram acumulados antes do crash, ao contrário de tudo desde 1920. Isso desempenhou um papel significativo no declínio dos preços das ações e no aumento maciço da volatilidade.
O declínio de 20% + em um dia nas principais médias foi, naturalmente, uma surpresa significativa - fora da possibilidade de projeção - mas, como tem sido o caso com a maioria dos outros grandes ciclos de volatilidade, não ocorreu exatamente do nada.
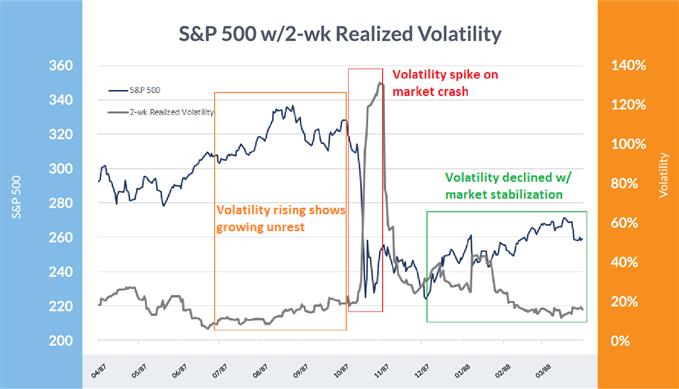
Durante os últimos ~ 10% do mercado em alta, a volatilidade realizada de duas semanas aumentou com o S&P 500 de 8% para 15%, destacando a crescente instabilidade na tendência de alta. No momento em que a Black Monday chegou, o SPX já havia caído de alta em 16%, enquanto a volatilidade era materialmente mais alta com uma leitura de curto prazo de 25%.
A volatilidade de curto prazo subiu para mais de 130% após o colapso da segunda-feira nos preços das ações antes de diminuir e, eventualmente, cair para perto de 10% no próximo março.
Recomendado por Paul Robinson
Obtenha sua previsão gratuita das principais oportunidades de negociação
S&P 500: 1987-88
Fonte de dados: Bloomberg
Agitação crescente (laranja) mostra aumento da volatilidade, visto que o mercado ainda está em uma fase de alta. Quando a Black Monday chegou, a volatilidade subiu em espiral (vermelha) antes de cair depois que o mercado se estabilizou (verde).
Grande Crise Financeira (GFC) 2008
A Grande Crise Financeira foi impulsionada por práticas bancárias irresponsáveis em Wall St. que eventualmente custaram a Main St. O declínio de 2007 a 2009 foi a maior queda tanto em ações quanto na economia desde a Grande Depressão, mas não foi sem algum tipo de aviso de que uma grande explosão na volatilidade poderia estar em andamento.
Pouco antes de as coisas ficarem realmente selvagens no outono de 2008, a volatilidade de duas semanas já estava em 41%. A partir daí, o S&P 500 caiu mais 27% em cerca de cinco semanas, o que viu a volatilidade de curto prazo disparar para 97%. Durante esse tempo, o índice VIX amplamente observado explodiu de 36 para 80. No ano seguinte, a volatilidade se normalizou com o vol realizado em duas semanas e o VIX atingiu 20% e 23, respectivamente.
Mas mesmo voltando a 2007, antes do início do mercado em baixa, como em muitos outros mercados em alta que se aproximavam de sua conclusão, a volatilidade começou a subir. Apesar do S&P 500 ter ganhado cerca de 8% no acumulado do ano até a alta de 9 de outubro de 2007, o próprio VIX também subiu de cerca de 12 para 16 - um aumento de 25%. As rodas do ônibus estavam começando a balançar, apesar de tudo parecer bem na superfície.
S&P 500: 2007-08
Fonte de dados: Bloomberg
Olhando para o gráfico acima, pode-se ver que a volatilidade estava geralmente subindo (laranja) antes do grande pico em 2008. Quando o pânico atingiu o zênite (vermelho) e a confiança do mercado voltou, a volatilidade diminuiu (verde).
AUD / USD: 2008-09
Fonte de dados: Bloomberg
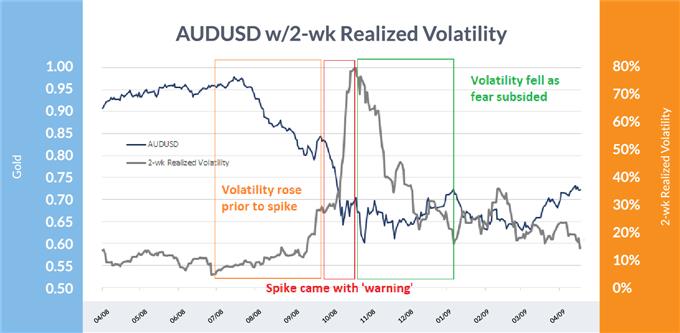
No que diz respeito às moedas, uma das maiores vítimas da Grande Crise Financeira foi o dólar australiano (AUD / USD), que despencou quase 40% quando a volatilidade de duas semanas atingiu 80% de níveis de apenas um dígito alguns meses antes. Os fortes laços de exportação da Austrália com a China provaram ser caros quando a taxa de crescimento da economia emergente sofreu um sério golpe durante a recessão global.
A derrota não foi uma surpresa total, como poucos são; a volatilidade aumentou de forma constante nos meses anteriores ao colapso final do Aussie. A volatilidade de curto prazo subiu de meros 5% em julho de 2008 para quase 30% antes do pico final de 80% ocorrer em outubro. Assim que o AUD / USD atingiu o fundo, houve uma queda bastante acentuada na volatilidade, antes de diminuir durante os primeiros meses de 2009.
Outros pares de moedas também foram atingidos em grande escala, como EUR / USD e USD / CAD, mas a volatilidade nunca aumentou, como ocorreu no AUD / USD. A volatilidade nesses pares aumentou para 'apenas' 30-40%, o que ainda é extremamente alto para as moedas.
S&P 500 E-Mini Flash-Crash 2010
O primeiro grande flash-crash mencionado ocorreu em 6 de maio de 2010, quando os futuros do S&P 500 e-mini foram abalados em mais de 6% em cerca de sete minutos, antes de apagar todas as perdas em menos de quinze minutos.
Uma LondresBaseada O comerciante, Navinder Singh Sarao, foi acusado e considerado culpado de 'falsificação' - a colocação de grandes pedidos que são cancelados pouco antes de serem atendidos.
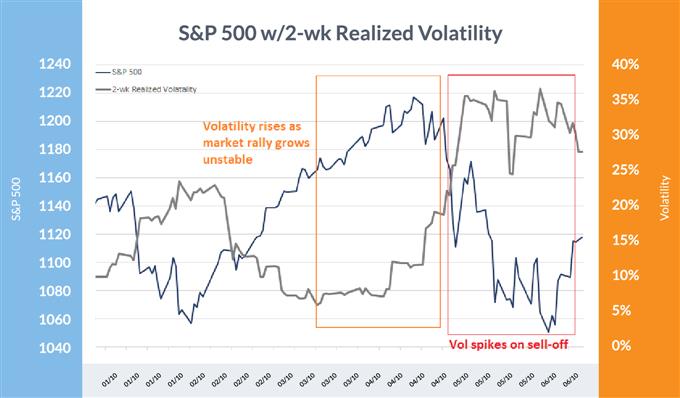
Embora isso possa ter contribuído para o declínio, o mercado já estava em um estado frágil para começar, como é normalmente o caso quando ocorrem flash-crashes. Para colocar a volatilidade em perspectiva, o VIX havia subido de 15 para 25 nas semanas anteriores, antes de passar dos 40 no dia do acidente. A volatilidade, na verdade, não terminou de aumentar até cerca de três semanas depois, quando o VIX atingiu 48. A partir daí, a volatilidade diminuiu de forma típica até o início de 2011, antes de estourar novamente.
S&P 500: 2010
Fonte de dados: Bloomberg
O flash crash do S&P 500 e-mini mostrou um tema familiar: a caixa laranja destaca um período em que as ações ainda estavam em alta, mas a agitação por baixo do capô estava se tornando aparente por meio do aumento da volatilidade. O pico e os níveis mais altos de volatilidade (vermelho) seguiram o exemplo, juntamente com o crash-crash de 6 de maio.
Ampliação do EURCHF 2015
Das explosões na volatilidade, esta foi uma das mais surpreendentes. O Swiss National Bank (SNB) tinha um piso na taxa de câmbio EUR / CHF que causou uma ampla complacência no mercado e alimentou o 'pensamento' de que o banco central manteria a linha cruzada com suporte. Como se viu, não foi esse o caso.
Quando o SNB removeu o piso, EUR / CHF caiu de 1.20 - dependendo da fonte da cotação - para tão baixo quanto 0.68. A volatilidade de curto prazo passou de praticamente zero para quase 100% em um piscar de olhos. Demorou apenas alguns dias para recuperar a maior parte do pico, mas vol passou os próximos três meses se normalizando lentamente.
EUR / CHF: 2014-15

Fonte de dados: Bloomberg
Com o piso SNB em vigor, a volatilidade caiu para quase zero (laranja), mas uma vez que o piso foi levantado, o mercado foi pego de surpresa, fazendo com que a volatilidade subisse para mais de 100% (vermelho) antes de recuar uma vez que a poeira assentou (verde) .
Brexit 2016
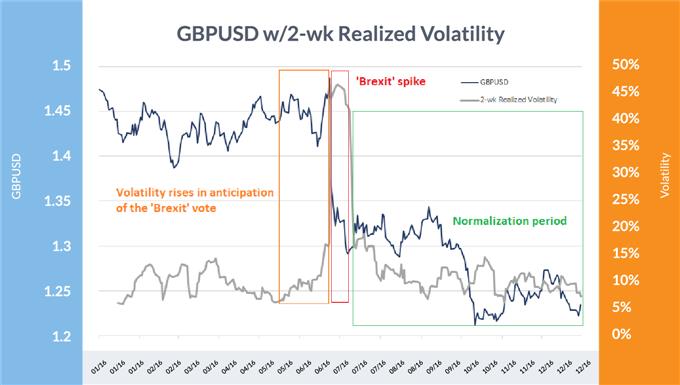
A votação do Brexit em junho de 2016 não era esperada, apesar de ser uma possibilidade, como evidenciado pela forma como os mercados foram martelados quando saiu a votação a favor da saída do Reino Unido da União Europeia. Sterling estava em uma ascensão de curto prazo pouco antes dos resultados serem anunciados, mas GBP / USD acabou fechando 8% no dia em que a votação foi finalizada. O volume realizado em duas semanas excedeu 46% depois disso.
Este era um evento conhecido de ocorrer, então não houve surpresa em ver a volatilidade subir antes do tempo em antecipação - no entanto, a volatilidade forneceu um aviso de que as coisas poderiam ficar perigosas. No mês anterior à votação, a volatilidade realizada em duas semanas aumentou de meros 6% para mais de 16%, à medida que os participantes do mercado pesavam sobre o resultado potencial, que o mercado não estava totalmente preparado para lidar, mesmo com um aviso.
Votação pós-Brexit, a volatilidade inicialmente caiu de 46% para 16% em apenas cerca de um mês antes de entrar na rotina pós-evento típica em direção à normalização de cerca de 7% em seis semanas. Poucos meses depois, houve o flash-crash de Pound em outubro, que novamente viu a volatilidade aumentar momentaneamente.
Recomendado por Paul Robinson
Acesse a previsão de GBP mais recente
GBP / USD e Gráfico de Vol
Fonte de dados: Bloomberg
Acima, pode-se ver que a volatilidade aumentou em antecipação à votação do Brexit (laranja), depois aumentou acentuadamente com o resultado surpreendente do Brexit (vermelho) para eventualmente desaparecer no rescaldo (verde).
Volpocalipse 2018
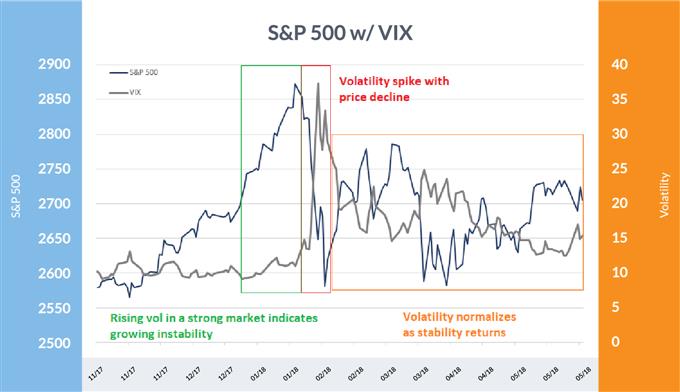
O 'Volpocalypse' de fevereiro de 2018, embora longe de ser tão dramático e prejudicial quanto a queda de 87, não aconteceu exatamente do nada. Nos últimos meses de 2017, as ações dos EUA aceleraram em alta de forma insustentável, levando consigo o volume - a volatilidade realizada em duas semanas aumentou de apenas 3% no final de setembro para cerca de 8% em seu pico em janeiro de 2018.
Depois que as ações atingiram o pico no final de janeiro, o mercado começou a declinar por cerca de uma semana antes que os índices caíssem e a volatilidade aumentasse. O Dow sofreu um acidente de flash de 4% no período de cerca de dez minutos.
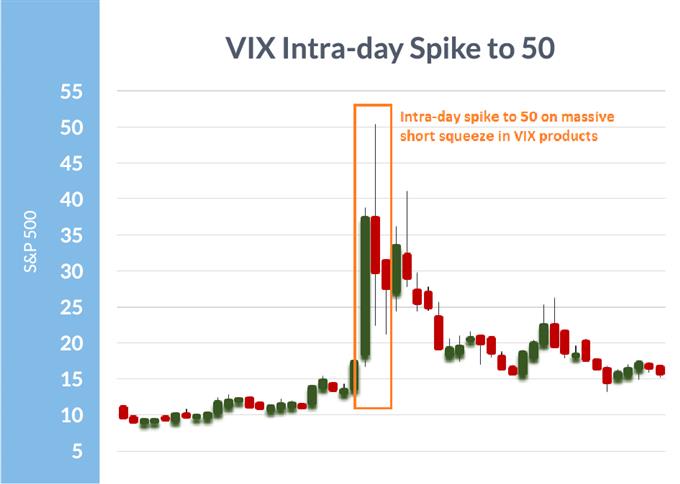
O VIX, a medida mais popular de ampla volatilidade do mercado de ações, viu um pico extremamente incomum, pois o mercado foi pego apostando fortemente em baixos níveis de volatilidade por meio de futuros, opções e ETFs visando apostas diretas no nível do VIX. Isso causou um movimento exagerado no VIX que o elevou a um nível intra-dia de 50. Como a maioria das explosões de volts, este também passou vários meses normalizando para níveis pré-evento.
S&P 500 e VIX: 2018
Fonte de dados: Bloomberg
Acima, você pode ver que a volatilidade começou a aumentar durante a última fase da alta de blow-off à medida que se tornou instável (verde) e aumentou ainda mais com a fraqueza dos preços antes de super-pico em um declínio acentuado nos preços das ações (vermelho), seguido por um período de normalização (laranja).
VIX atinge 50 intra-dia
Fonte de dados: Bloomberg
O pico do VIX intra-dia foi muito maior do que o declínio real do mercado de ações teria causado em circunstâncias 'normais', mas as apostas curtas e massivas do VIX ajudaram a aumentar muito mais.
Volatilidade do mercado no futuro
Os principais eventos de volatilidade sempre fizeram parte dos mercados financeiros e sempre farão. Entender sua aparência e ter precedência histórica para operar como blueprints oferece aos traders uma estrutura para operar no futuro.
Faça o download do Relatório de opinião do cliente IG para descobrir se nossos negociadores estão comprando ou comprando, como isso está mudando ao longo do tempo e se os sinais do mercado são de alta ou de baixa.



 Signal2forex.com - Melhores robôs Forex e sinais


