
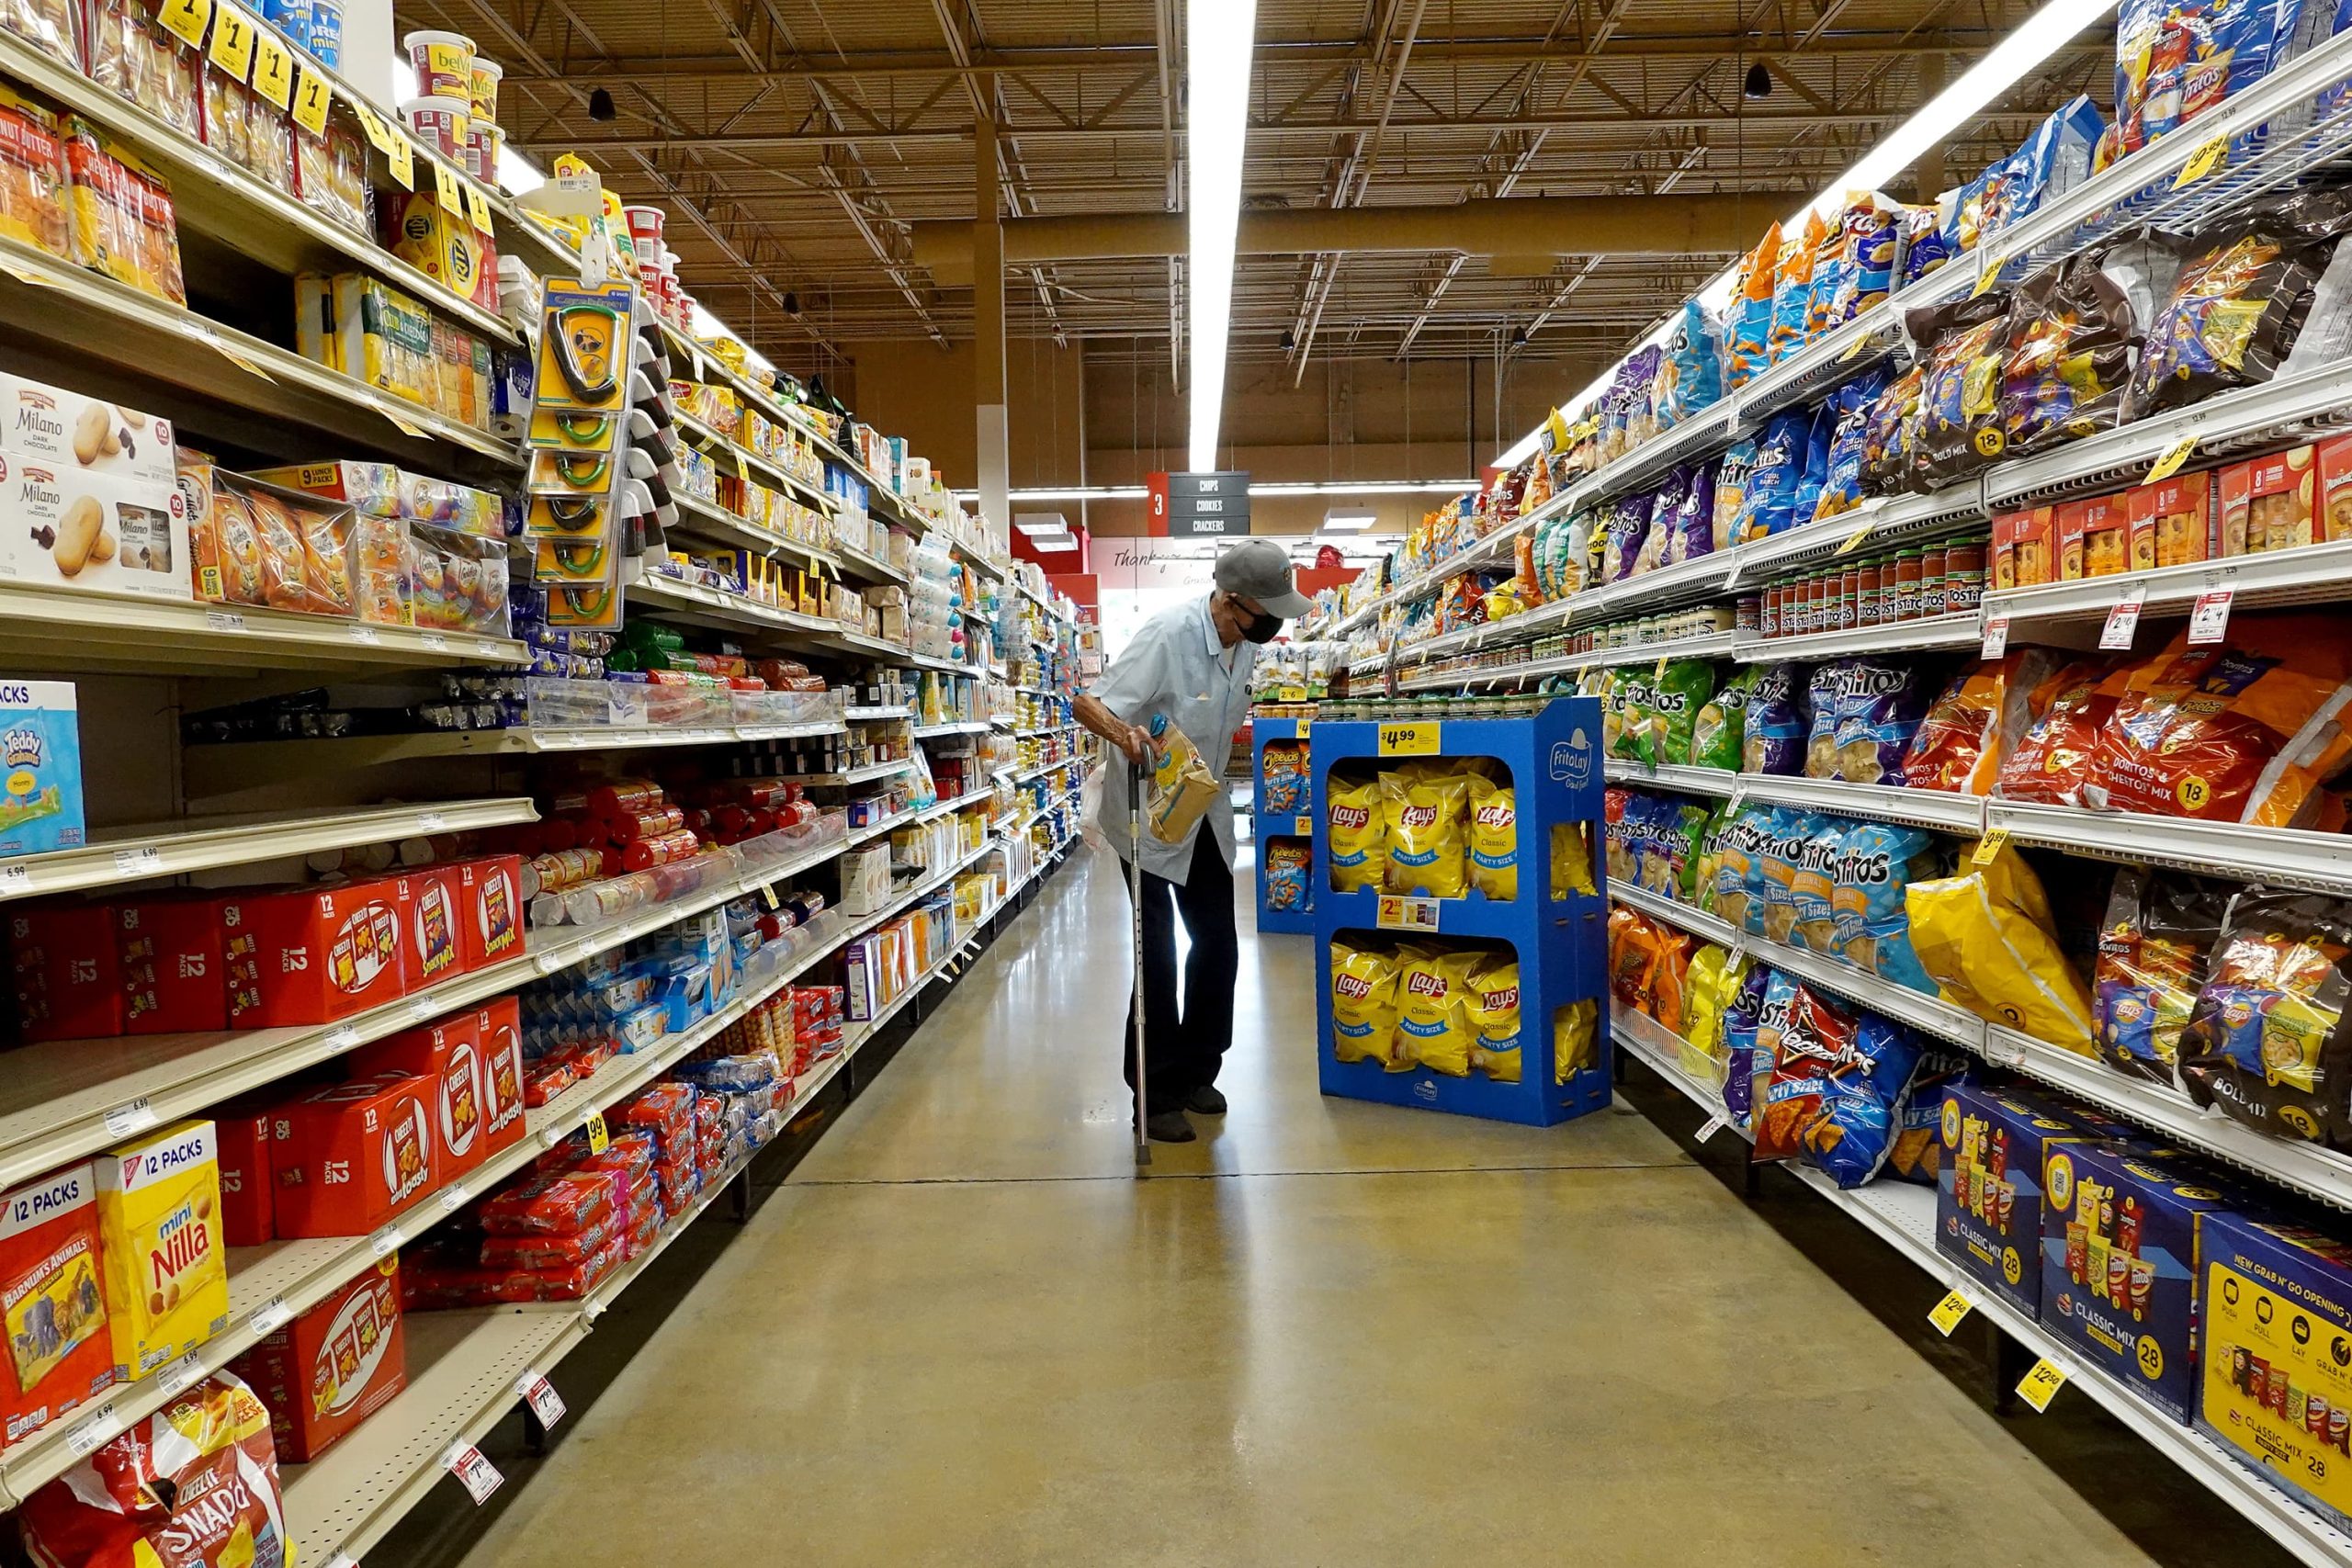
Um cliente faz compras em um supermercado em 10 de fevereiro de 2022 em Miami, Flórida. O Departamento do Trabalho anunciou que os preços ao consumidor subiram 7.5% no mês passado em comparação com 12 meses antes, o maior aumento anual desde fevereiro de 1982.
Joe Raedle | Getty Images
A visão de que taxas de juros mais altas ajudam a acabar com a inflação é essencialmente um artigo de fé, baseado no evangelho econômico de longa data de oferta e demanda.
Mas como isso realmente funciona? E funcionará desta vez, quando os preços inchados parecerem pelo menos parcialmente fora do alcance da política monetária convencional?
É esse dilema que deixa Wall Street confusa e os mercados voláteis.
Em tempos normais, o Federal Reserve é visto como a cavalaria que vem reprimir os preços crescentes. Mas desta vez, o banco central vai precisar de alguma ajuda.
“O Fed pode derrubar a inflação por conta própria? Acho que a resposta é 'não'”, disse Jim Baird, diretor de investimentos da Plante Moran Financial Advisors. “Eles certamente podem ajudar a controlar a demanda por meio de taxas de juros mais altas. Mas não vai descarregar navios porta-contêineres, não vai reabrir a capacidade de produção na China, não vai contratar os caminhoneiros de longa distância que precisamos para atravessar o país.”
Ainda assim, os formuladores de políticas vão tentar desacelerar a economia e conter a inflação.
A abordagem tem duas vertentes: o banco central aumentará as taxas de juros de curto prazo de referência e, ao mesmo tempo, reduzirá os mais de US$ 8 trilhões em títulos que acumulou ao longo dos anos para ajudar a manter o dinheiro fluindo pela economia.
De acordo com o plano do Fed, a transmissão dessas ações para uma inflação mais baixa é mais ou menos assim:
As taxas mais altas tornam o dinheiro mais caro e os empréstimos menos atraentes. Isso, por sua vez, diminui a demanda para acompanhar a oferta, que ficou muito atrasada durante a pandemia. Menos demanda significa que os comerciantes estarão sob pressão para reduzir os preços para atrair as pessoas a comprar seus produtos.
Os efeitos potenciais incluem salários mais baixos, uma interrupção ou mesmo uma queda nos preços crescentes das casas e, sim, um declínio nas avaliações de um mercado de ações que até agora se manteve bastante bem diante da inflação crescente e das consequências da guerra na Ucrânia .
“O Fed tem sido razoavelmente bem-sucedido em convencer os mercados de que estão de olho na bola, e as expectativas de inflação de longo prazo foram mantidas sob controle”, disse Baird. “À medida que olhamos para o futuro, esse continuará a ser o foco principal. É algo que estamos observando muito de perto, para garantir que os investidores não percam a fé na capacidade [do banco central] de controlar a inflação de longo prazo.”
A inflação ao consumidor subiu a um ritmo anual de 7.9% em fevereiro e provavelmente subiu em um ritmo ainda mais rápido em março. Os preços da gasolina subiram 38% durante o período de 12 meses, enquanto os alimentos subiram 7.9% e os custos de moradia subiram 4.7%, segundo o Departamento do Trabalho.
O jogo das expectativas
Há também um fator psicológico na equação: a inflação é considerada uma profecia auto-realizável. Quando o público pensa que o custo de vida será mais alto, eles ajustam seu comportamento de acordo. As empresas aumentam os preços que cobram e os trabalhadores exigem melhores salários. Esse ciclo de enxágue e repetição pode aumentar ainda mais a inflação.
É por isso que as autoridades do Fed não apenas aprovaram seu primeiro aumento de juros em mais de três anos, mas também falaram duramente sobre a inflação, em um esforço para diminuir as expectativas futuras.
Nesse sentido, a governadora do Fed, Lael Brainard - há muito defensora de taxas mais baixas - fez um discurso na terça-feira que surpreendeu os mercados quando disse que a política precisa ficar muito mais rígida.
É uma combinação dessas abordagens – movimentos tangíveis nas taxas de juros, além de “orientação futura” sobre o rumo que as coisas estão tomando – que o Fed espera que reduza a inflação.
"Eles precisam desacelerar o crescimento", disse Mark Zandi, economista-chefe da Moody's Analytics. “Se eles tirarem um pouco da força do mercado de ações e os spreads de crédito aumentarem e os padrões de subscrição ficarem um pouco mais apertados e o crescimento dos preços da habitação desacelerar, tudo isso contribuirá para uma desaceleração no crescimento da demanda. Essa é uma parte fundamental do que eles estão tentando fazer aqui, tentando fazer com que as condições financeiras fiquem um pouco mais rígidas para que o crescimento da demanda desacelere e a economia se modere”.
As condições financeiras pelos padrões históricos são atualmente consideradas frouxas, embora estejam ficando mais apertadas.
De fato, há muitas partes móveis, e o maior medo dos formuladores de políticas é que, ao conter a inflação, eles não reduzam o resto da economia ao mesmo tempo.
“Eles precisam de um pouco de sorte aqui. Se eles conseguirem, acho que vão conseguir”, disse Zandi. “Se o fizerem, a inflação irá moderar à medida que os problemas do lado da oferta diminuem e o crescimento da demanda diminui. Se eles não conseguirem manter as expectativas de inflação amarradas, então não, entraremos em um cenário de estagflação e eles precisarão puxar a economia para uma recessão.”
(Vale a pena notar: alguns no Fed não acreditam que as expectativas sejam importantes. Este white paper amplamente discutido por um dos próprios economistas do banco central em 2021 expressou dúvidas sobre o impacto, dizendo que a crença se baseia em “fundações extremamente instáveis”.)
Sombras de Volcker
As pessoas ao redor durante a última crise séria de estagflação, no final dos anos 1970 e início dos anos 1980, lembram-se bem desse impacto. Confrontado com preços descontrolados, o então presidente do Fed, Paul Volcker, liderou um esforço para aumentar a taxa dos fundos federais para quase 20%, mergulhando a economia em uma recessão antes de domar a fera da inflação.
Escusado será dizer que os funcionários do Fed querem evitar um cenário semelhante ao de Volcker. Mas depois de meses insistindo que a inflação era “transitória”, um banco central atrasado para o partido é forçado agora a apertar rapidamente.
“Se o que eles planejaram é suficiente ou não, descobriremos a tempo”, disse Paul McCulley, ex-economista-chefe da gigante de títulos Pimco e agora membro sênior da Cornell, à CNBC em entrevista na quarta-feira. “O que eles estão nos dizendo é que, se não for suficiente, faremos mais, o que está implicitamente reconhecendo que eles aumentarão os riscos negativos para a economia. Mas eles estão tendo seu momento Volcker.”
Para ter certeza, as chances de uma recessão parecem baixas por enquanto, mesmo com a inversão momentânea da curva de juros que muitas vezes pressagia recessões.
Uma das crenças mais difundidas é que o emprego, e especificamente a demanda por trabalhadores, é forte demais para gerar uma recessão. Há cerca de 5 milhões de vagas a mais agora do que há mão de obra disponível, de acordo com o Departamento do Trabalho, refletindo um dos mercados de trabalho mais apertados da história.
Mas essa situação está contribuindo para o aumento dos salários, que subiram 5.6% em relação ao ano anterior, em março. Economistas do Goldman Sachs dizem que a lacuna de empregos é uma situação que o Fed deve enfrentar ou arriscar uma inflação persistente. A empresa disse que o Fed pode precisar reduzir o crescimento do produto interno bruto para a faixa anual de 1% a 1.5% para desacelerar o mercado de trabalho, o que implica uma taxa de juros ainda mais alta do que os mercados estão precificando a moeda - e menos espaço de manobra para a economia tombar em pelo menos uma desaceleração rasa.
'É aí que você tem recessão'
Portanto, é um equilíbrio delicado para o Fed, que tenta usar seu arsenal monetário para derrubar os preços.
Joseph LaVorgna, economista-chefe para as Américas da Natixis, está preocupado que um quadro de crescimento instável agora possa testar a determinação do Fed.
"Fora da recessão, você não vai baixar a inflação", disse LaVorgna, que foi economista-chefe do Conselho Econômico Nacional do ex-presidente Donald Trump. “É muito fácil para o Fed falar duro agora. Mas se você fizer mais alguns aumentos e, de repente, a imagem do emprego mostrar fraqueza, o Fed realmente continuará falando duro?”
LaVorgna está observando o crescimento constante dos preços que não estão sujeitos aos ciclos econômicos e estão subindo tão rapidamente quanto os produtos cíclicos. Eles também podem não estar tão sujeitos à pressão das taxas de juros e estão subindo por razões não vinculadas à política frouxa.
"Se você pensa na inflação, precisa desacelerar a demanda", disse ele. “Agora temos um componente de suprimento. Eles não podem fazer nada sobre a oferta, por isso podem ter que comprimir a demanda mais do que normalmente fariam. É aí que você obtém a recessão.”




 Signal2forex.com - Melhores robôs Forex e sinais


