
O iene está sendo negociado amplamente mais baixo na sessão asiática hoje. Mas as moedas de commodities também são suaves no sentimento de risco moderado. Por outro lado, o Euro e o Dólar são os mais fortes, seguidos pela Sterling e pelo Franco Suíço. Os dados do Reino Unido serão o foco principal na sessão europeia enquanto o calendário dos EUA estiver vazio. No entanto, mais volatilidade é garantida à frente com três grandes bancos centrais em destaque, incluindo RBNZ, BoC e ECB, além de muitos dados importantes.
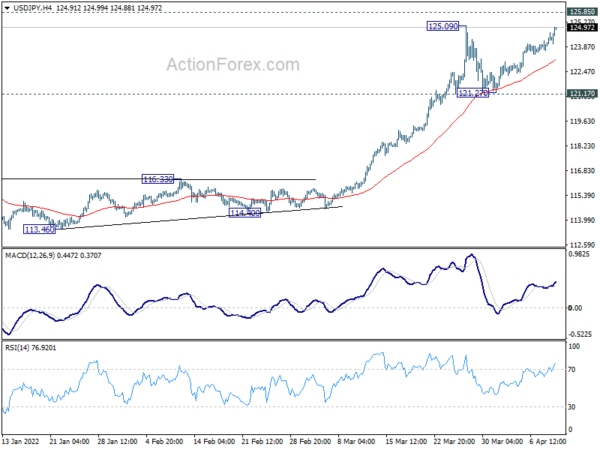
Tecnicamente, o foco imediato está na resistência de 125.09 em USD/JPY. A quebra firme lá retomará a tendência de alta maior para a resistência de longo prazo de 125.85 (máximo de 2015). A questão é se isso ajudaria a levar o EUR/JPY até a resistência de 137.50 ou empurrar o EUR/USD até o suporte de 1.0805.
Na Ásia, no momento em que este artigo foi escrito, o índice de Nikkei caiu -0.77%. O HSI de Hong Kong caiu -2.65%. China Shanghai SSE caiu -1.89%. Singapore Strait Times caiu -0.42%. O rendimento de JGB de 10 anos no Japão aumentou 0.0122 para 0.243.
BoJ Kuroda: Economia continuará se recuperando apesar do aumento dos preços das commodities
O governador do BoJ, Haruhiko Kuroda, disse na reunião trimestral de gerentes de filiais: “A economia do Japão aumentou como uma tendência, embora alguma fraqueza tenha sido vista em parte, principalmente devido ao impacto do COVID-19”.
“À medida que a pressão para baixo no consumo de serviços e o impacto da escassez de oferta diminuem, uma recuperação na demanda externa, uma política monetária acomodatícia e o estímulo econômico do governo provavelmente ajudarão a economia japonesa a se recuperar, apesar de ser afetada pelo aumento dos preços das commodities”, acrescentou.
Kuroda também alertou que “incertezas extremamente altas” permanecem sobre como a crise na Ucrânia afetará os preços das commodities e a economia japonesa. Mas ele também indicou que é improvável que a inflação de commodities desencadeie uma mudança na política ultrafrouxa do banco central, porque não duraria muito.
O PPI da China desacelerou para 8.3% no comparativo anual, o CPI subiu para 1.5% no comparativo anual em março
O PPI da China desacelerou de 8.8% no comparativo anual para 8.3% no comparativo anual, mas ainda superou a expectativa de 7.9% no comparativo anual. No entanto, o aumento mensal de 1.1% no mês de PPI foi o mais rápido em cinco meses, impulsionado por aumentos nos preços do petróleo e metais não ferrosos.
O CPI acelerou de 0.9% yoy para 1.5% yoy em março, acima da expectativa de 1.2% yoy. O núcleo do CPI, excluindo alimentos e energia, subiu 1.1% no comparativo anual, inalterado em relação à leitura de fevereiro. Os preços de alguns alimentos como farinha, óleo vegetal, legumes frescos e ovos subiram e foram “afetados pelo aumento dos preços internacionais de trigo, milho e soja e pelos surtos domésticos de [coronavírus]”, observou o estatístico sênior do NBS Dong Lijuan.
RBNZ, BoC, BCE, PIB do Reino Unido, CPI dos EUA…
Três bancos centrais se reunirão esta semana. O RBNZ virá em primeiro lugar e espera-se que eleve a Taxa de Caixa Oficial em mais 25 bps para 1.25%. Um aumento de 50bps não pode ser totalmente descartado, mas o RBNZ provavelmente esperaria pela Declaração de Política Monetária de maio para justificar um movimento maior, se necessário.
Espera-se que o BoC aumente a Taxa Overnight pelo segundo mês consecutivo, e por uma quantidade maior de 50bps para 1.00%. O banco central também deve indicar que mais apertos à frente, para “forçar” pressionar a inflação de volta à meta. Uma questão é quando o BoC iniciaria o aperto quantitativo e encolheria o balanço. Algumas indicações, ou mesmo ações, no balanço patrimonial podem movimentar os mercados.
Não se espera que o BCE anuncie qualquer mudança na política monetária esta semana. Mas à luz dos recentes desenvolvimentos na inflação, o banco central deve anunciar o fim firme das compras de ativos após junho. A declaração manteria que o ajuste na taxa de juros viria “algum tempo” depois disso. A presidente Christine Lagarde reiterará a importância da gradualidade, flexibilidade e opcionalidade. Há algumas especulações de que o ciclo de aperto viria em setembro, seguido por outra alta antes do final do ano. Mas Lagarde certamente permanecerá descomprometido com quaisquer decisões futuras.
O calendário econômico também está extremamente ocupado com a divulgação de dados em uma semana encurtada de feriados. O CPI dos EUA e as vendas no varejo chamarão muita atenção. Uma onda de dados do Reino Unido, incluindo PIB, emprego e inflação, é igualmente importante. Sentimento econômico da Alemanha ZEW, o emprego na Austrália também será observado de perto.
Aqui estão alguns destaques da semana:
- Segunda-feira: China CPI, PPI; PIB do Reino Unido, produções, balança comercial, estimativa do PIB do NIESR.
- Terça-feira: Confiança empresarial da Austrália NAB; Japão PPI; emprego no Reino Unido; Alemanha CPI final, sentimento econômico ZEW; balança comercial da França; CPI dos EUA.
- Quarta-feira: pedidos de máquinas do Japão; balança comercial da China; sentimento do consumidor Austrália Westpac; Decisão de taxa de RBNZ; CPI do Reino Unido, PPI; US PPI, decisão de taxa do BoC.
- Quinta-feira: Fabricação da Nova Zelândia Business NZ; emprego na Austrália; PPI suíço; decisão de taxa do BCE; Canadá fabricação de vendas, vendas no atacado; Pedidos de seguro-desemprego nos EUA, vendas no varejo, preços de importação, sentimento de U de Michigan, estoques de negócios.
- Sexta-feira: fabricação do estado do Império dos EUA, produção industrial.
USD / JPY Daily Outlook
Pivots Diários: (S1) 123.74; (P) 124.21; (R1) 124.75; Mais…
O foco está agora na resistência de 125.09 em USD/JPY. A quebra firme lá retomará a tendência de alta maior de 102.58. Uma quebra adicional da resistência de longo prazo de 125.85 abrirá caminho para o nível de projeção de longo prazo de 130.04. A consolidação de 125.09 ainda pode se estender com outra perna em queda. Mas a perspectiva geral permanecerá otimista enquanto o suporte de 121.17 se mantiver.
No quadro geral, a tendência de alta de 98.97 (mínimo de 2016) está em andamento para testar novamente 125.85 (máximo de 2015). A quebra sustentada confirmará a retomada da tendência de alta de longo prazo. A próxima meta será a projeção de 61.8% de 75.56 (mínimo de 2011) a 125.85 (máximo de 2015) de 98.97 a 130.04. Este continuará a ser o caso preferido enquanto a resistência de 116.34 virar suporte se mantiver.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 01:30 | CNY | CPI Y / Y Mar | 1.50% | 1.20% | 0.90% | |
| 01:30 | CNY | PPI Y / Y Mar | 8.30% | 7.90% | 8.80% | |
| 06:00 | GBP | PIB M / M fev | 0.30% | 0.80% | ||
| 06:00 | GBP | Produção de manufatura M / M fev | 0.40% | 0.80% | ||
| 06:00 | GBP | Produção de manufatura Y / Y fev | 2.50% | 3.60% | ||
| 06:00 | GBP | Produção Industrial M / M Fev | 0.40% | 0.70% | ||
| 06:00 | GBP | Produção Industrial Y / Y Feb | 1.40% | 2.30% | ||
| 06:00 | GBP | Índice de Serviços 3M / 3M Feb | 0.90% | 1.00% | ||
| 06:00 | GBP | Balança comercial de mercadorias (GBP) fev | -16.8B | -26.5B | ||
| 13:00 | GBP | Estimativa do PIB NIESR Mar | 1.00% |




 Signal2forex.com - Melhores robôs Forex e sinais


