
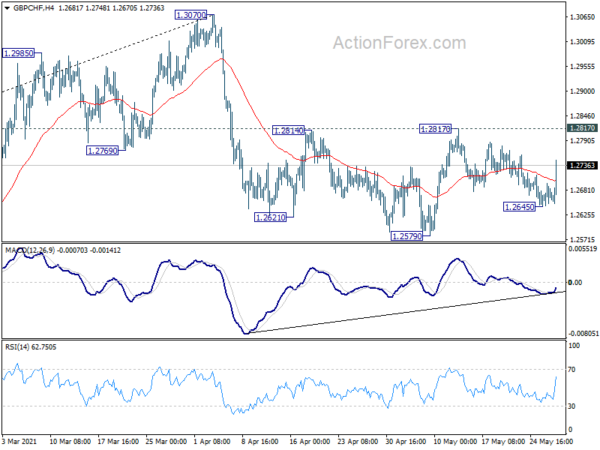
A libra esterlina salta amplamente hoje, com os funcionários do BoE indicando que o aumento das taxas pode ocorrer no próximo ano. O primeiro-ministro do Reino Unido, Boris Johnson, também disse que não há nada nos dados que sugira um atraso na reabertura em 21 de junho, embora seja necessário mais algum tempo para avaliar a situação. No entanto, o dólar canadense está ainda mais forte por enquanto. Por outro lado, o franco suíço e o iene são os de pior desempenho, após o aumento dos rendimentos do tesouro. O rendimento de 10 anos dos EUA está novamente acima de 1.6 alça antes da sessão dos EUA.
Tecnicamente, o rompimento do GBP / JPY de 154.80 confirma a resistência de tendência de alta para a resistência de longo prazo de 156.59 a seguir. Os olhos também estarão atentos quando o GBP / USD romper a resistência chave de 1.4240 para retomar a tendência de alta. Além disso, a quebra da resistência de 1.2817 em GBP / CHF completará um padrão de fundo de cabeça e ombro (ls: 1.2621, h: 1.2579, rs: 1.2645). Isso deve confirmar a conclusão da correção de 1.3070 e trazer um novo teste dessa máxima.
Na Europa, no momento em que este artigo foi escrito, o FTSE caiu -0.20%. DAX caiu -0.17%. O CAC aumentou 0.73%. O rendimento de 10 anos na Alemanha aumentou 0.0241 em -0.178. Anteriormente, na Ásia, o Nikkei caiu -0.33%. O HSI de Hong Kong caiu -0.18%. China Shanghai SSE aumentou 0.43%. O Singapore Strait Times subiu 0.60%. O rendimento de JGB de 10 anos no Japão aumentou 0.0006 para 0.076.
Os pedidos de bens duráveis dos EUA caíram -1.3% em abril, primeira queda em um ano
Os pedidos de bens duráveis dos EUA caíram -1.3% no comparativo mensal para US $ 246.2 bilhões em abril, pior do que a expectativa de aumento mensal de 0.8%. Essa é a primeira contração desde onze crescimentos mensais consecutivos. Excluindo transporte, as novas encomendas aumentaram 1.0% em relação ao mês anterior, acima da expectativa de 0.7% em relação ao mês anterior. As ordens da ex-defesa permaneceram praticamente inalteradas. O equipamento de transporte caiu -6.7 milhões para US $ 68.9 bilhões.
Os pedidos iniciais de auxílio-desemprego nos EUA caíram para 404k, o menor desde março de 2020
Os pedidos de auxílio-desemprego iniciais caíram -38k para 406k na semana que terminou em 22 de maio, melhor do que a expectativa de 430k. Esse também é o nível mais baixo desde 14 de março de 2020 (em 256k). A média móvel de quatro semanas de reclamações iniciais caiu -46k para 459k, a menor desde 14 de março de 2020 também.
Os sinistros contínuos caíram -96k para 3642k na semana que terminou em 15 de maio. A média móvel de quatro semanas de sinistros contínuos caiu -2.75k para 3675k.
PIB dos EUA cresceu 6.4% anualizado no primeiro trimestre, sem revisão
De acordo com a segunda estimativa, o PIB dos EUA cresceu 6.4% anualizado no primeiro trimestre, sem revisão. As revisões em alta dos gastos do consumidor e do investimento fixo não residencial foram compensadas por revisões em baixa nas exportações e no investimento em estoque privado. As importações, que são uma subtração no cálculo do PIB, foram revisadas para cima.
BoE Vlieghe: Provavelmente, leve até o primeiro trimestre para ver quando um aumento nas taxas é apropriado
O legislador do BoE, Gertjan Vlieghe, disse em um discurso que seu cenário central para a economia vê “um pouco mais folga” que a projeção central do MPC. Ele temia que “a transição da licença envolva um aumento modesto na taxa de desemprego”. Mas, mesmo nesse caso, "o primeiro aumento na Taxa Bancária provavelmente só se tornará adequado no próximo ano, com algum aperto modesto posteriormente".
No lado positivo, “a transição da licença ocorre de maneira mais suave” com o desemprego nos níveis ou um pouco abaixo dos atuais no final do ano, e com sinais associados de inflação para cima e pressão salarial além do efeito temporário e de base. Então, “um aumento um pouco anterior na Taxa Bancária seria apropriado”.
Ainda assim, “provavelmente demoraria até o primeiro trimestre do próximo ano para ter uma visão clara do desemprego pós-licença e da dinâmica salarial, então um aumento na Taxa Bancária poderia ser apropriado logo depois, ao longo de um caminho um pouco mais íngreme do que no meu centro caso."
O sentimento do consumidor de Gfk na Alemanha subiu para -7, deixando a terceira onda cada vez mais para trás
A opinião do consumidor de Gfk na Alemanha em junho melhorou para -7.0, acima dos -8.6, mas perdeu a expectativa de -5.3. As expectativas econômicas saltaram acentuadamente de 7.3 para 41.1 em maio, atingindo o nível mais alto em mais de três anos. As expectativas de receita aumentaram de 9.3 para 19.5. A propensão para comprar, no entanto, caiu de 17.3 para 10.0.
Rolf Bürkl, especialista em consumo da GfK comenta sobre o assunto: “Estamos deixando a terceira onda cada vez mais para trás, os valores de incidência vêm diminuindo significativamente há várias semanas. E também estamos progredindo muito no que diz respeito à vacinação. Como resultado, o afrouxamento das restrições e a reversão do bloqueio estrito são possíveis. Isso alimenta principalmente o otimismo econômico e cria um clima de otimismo econômico no momento. ”
Da Suíça, o superávit comercial diminuiu para CHF 3.29 bilhões em abril, abaixo da expectativa de CHF 4.85 bilhões.
RBNZ Orr em posição de começar a normalizar a política monetária no próximo ano
O governador do RBNZ, Adrian Orr, disse em uma reunião da comissão parlamentar, “em nossas projeções, condicionadas às perspectivas econômicas que continuem a se desenrolar como previsto, nesta época do próximo ano, se não mais adiante, nos vemos em uma posição positiva de poder começar a normalizar condições monetárias para uma posição um tanto neutra. ”
Quanto ao programa de Compra de Ativos em Grande Escala NZD 100B, ele continuará na taxa atual até junho de 2022. Quaisquer alterações nas compras serão impulsionadas pelo funcionamento do mercado.
Da Austrália, as despesas de capital privado aumentaram 6.3% no primeiro trimestre, contra expectativa de 1%.
Perspectiva do meio dia do GBP / USD
Pivots Diários: (S1) 1.4096; (P) 1.4136; (R1) 1.4160; Mais…
A tendência intradiária em GBP / USD permanece neutra e um aumento adicional é esperado com o suporte de 1.4098 intacto. No lado superior, o rompimento decisivo de 1.4240 irá retomar a tendência de alta maior para a resistência chave de 1.4376 em seguida. No lado negativo, o rompimento firme do suporte de 1.4098 irá sugerir rejeição pela resistência de 1.4240. A consolidação a partir de 1.4240 seria, então, iniciar outra etapa de queda. A tendência intradiária voltará para o lado negativo para a resistência de 1.4008 transformada em suporte primeiro.
No panorama geral, enquanto a resistência de 1.3482 transformou o suporte se mantiver, a tendência de alta de 1.1409 ainda deve continuar. A quebra decisiva da resistência de 1.4376 terá implicações de alta maiores e terá como objetivo o retrocesso de 38.2% de 2.1161 (máximo de 2007) para 1.1409 (mínimo de 2020) em 1.5134. No entanto, o rompimento firme do suporte de 1.3482 irá argumentar que o aumento de 1.1409 foi concluído e traz uma queda mais profunda para suporte de 1.2675 e abaixo.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 01:30 | AUD | Despesa de capital privado Q1 | 6.30% | 2.20% | 3.00% | 4.20% |
| 06:00 | EUR | Confiança do consumidor de Gfk na Alemanha (junho) | -7 | -5.3 | -8.8 | -8.6 |
| 06:00 | CHF | Balança Comercial (CHF) Abr | 3.29B | 4.85B | 5.82B | |
| 12:30 | USD | Reivindicações iniciais de desemprego (maio 21) | 406K | 430K | 444K | |
| 12:30 | USD | PIB anualizado Q1 P | 6.40% | 6.50% | 6.40% | |
| 12:30 | USD | Índice de preços do PIB Q1 P | 4.30% | 4.10% | 4.10% | |
| 12:30 | USD | Ordens de bens duráveis | -1.30% | 0.80% | 1.00% | |
| 12:30 | USD | Ordens de bens duráveis ex Transporte Abr | 1.00% | 0.70% | 2.30% | |
| 14:00 | USD | Vendas Iniciais Pendentes M / M Abr | 0.60% | 1.90% | ||
| 14:30 | USD | Armazenamento de Gás Natural | 105B | 71B |




 Signal2forex.com - Melhores robôs Forex e sinais


