
O dólar se fortalece amplamente na sessão asiática, seguido pelo dólar da Nova Zelândia e o iene japonês. Por outro lado, o dólar australiano é o mais fraco, seguido pelo dólar canadense e pelo euro. Mas, afinal de contas, os principais pares e cruzamentos são limitados na faixa de sexta-feira. Os movimentos são até agora muito limitados. A fraqueza é vista nos mercados asiáticos em geral. No momento em que escrevo, o Nikkei está em baixa - 1.26%, o Shanghai SSE está em baixa - 1.13%, o Singapore Strait Times está em baixa - 0.65%. O petróleo bruto WTI compara alguns ganhos recentes, mas permanece firme acima do 73. O ouro continua a pairar em torno de 1250 e a baixa da semana passada no 1246 parece vulnerável.
A próxima semana é muito agitada, a partir de hoje. É particularmente importante para Sterling, dólar canadense e dólar australiano com dados importantes e reunião RBA destaque. Tecnicamente, apesar do recuo da semana passada, o dólar está permanecendo próximo do termo de alta em geral. O foco principal será no suporte 1.1507 em EUR / USD, 1.0348 em GBP / USD e 0.7328 em AUD / USD. Estamos esperando uma fuga abaixo desses pares, mais cedo ou mais tarde. USD / CAD é complicado devido às perspectivas de taxa de BoC, mas permaneceremos otimistas enquanto o suporte 1.3067 for válido.
UE avisou tarifas de automóveis podem custar USD13-14B no PIB dos EUA
De acordo com um relatório da POLITICO, a Comissão Européia enviou um documento da 11 para o Departamento de Indústria e Segurança do Departamento de Comércio dos EUA na sexta-feira. Ele avisou que as tarifas sobre carros europeus serão "prejudiciais em primeiro lugar para a economia dos EUA". E, o impacto de tais tarifas sobre o PIB dos EUA seria "da ordem de 13 14 bilhões de dólares". equilíbrio dos EUA não seria afetado positivamente. ”
O documento também apontou que as montadoras européias contribuíram para a produção de carros 2.9m na 2017, cerca de 26% da produção dos EUA. E a produção de empresas de automóveis americanas de propriedade da UE equivale a 16% da produção nacional, ou veículos 1.8m. Além disso, “as empresas da UE baseadas nos EUA exportam uma parte significativa de sua produção, contribuindo substancialmente para melhorar a balança comercial dos EUA, que é uma prioridade da administração”.
Além disso, “cerca de 60 por cento dos automóveis produzidos nos EUA por empresas com propriedade exclusiva da UE são exportados para países terceiros, incluindo a UE. Medidas que prejudicam essas empresas seriam contraproducentes e enfraqueceriam a economia dos EUA ”.
Trump disse que a UE é tão ruim quanto a China, apenas menor
Trump continuou seu ataque à UE, como disse à Fox News no domingo: “A UE é possivelmente tão ruim quanto a China, apenas menor, tudo bem. É terrível o que eles fazem conosco. ”Ele acrescentou que“ dê uma olhada na situação do carro, eles enviam seus Mercedes para dentro, não podemos enviar nossos carros para dentro. E, “olhe o que eles fazem para os nossos agricultores, eles não fazem”. Não queremos nossos produtos agrícolas. Com toda a justiça, eles têm seus agricultores para que eles querem proteger seus agricultores. Mas nós não protegemos os nossos e eles protegem os deles. ”Ele também observou que“ eles fizeram, no ano passado, $ 151bn em superávit comercial. Tivemos um déficit com a UE. ”E,“ além disso, gastamos uma fortuna com a OTAN para protegê-los. ”Trump também confirmou que sancionará as empresas européias se fizerem negócios com o Irã, apesar dos pedidos de isenção de pagamento. EU.
Separadamente, o embaixador dos Estados Unidos na Estônia, James D. Melville Jr., disse em sua postagem particular no Facebook que está se aposentando mais cedo devido ao comportamento e comentários de Trump. Isso ocorreu menos de duas semanas antes da cúpula da OTAN em Bruxelas em 11 de julho de 12. Melville escreveu no post que “O DNA de um oficial de serviço estrangeiro está programado para apoiar políticas e estamos treinados desde o início, que se algum dia vier um ponto em que não se pode mais fazê-lo, principalmente se estiver em uma posição de liderança, a atitude honrosa é renunciar. Tendo servido sob seis presidentes e 11 secretários de estado, nunca pensei que chegaria a esse ponto para mim. ” E, “Para o presidente dizer que a UE foi 'criada para tirar vantagem dos Estados Unidos, para atacar nosso cofrinho', ou que 'a OTAN é tão ruim quanto o NAFTA' não é apenas factualmente errado, mas prova-me que É hora de ir."
Japão Tankan: Grandes sentimentos de fabricação se deterioraram por mais um trimestre
A pesquisa trimestral da Boan sobre a Tankan mostrou uma notável piora nos sentimentos do fabricante em Q2. O Maior Índice de Produção caiu para 21, abaixo do 24 e da expectativa perdida de 23. É também o segundo declínio trimestral consecutivo do 4 da Q26, a primeira vez desde o 2012. A perspectiva de grandes fabricantes aumentou para 21, acima do 20. O índice Large Non-Manufacturing subiu para 24, acima do 23, superou a expectativa de 23. Grande Non-Manufacturing Outlook subiu para 21, acima do 20, mas perdeu a expectativa de 22. O grande investimento de toda a indústria subiu 13.6%, superou a expectativa de 0.2%.
Fabricação de PMI do Japão revisada para baixo para 53.0
A manufatura do PMI do Japão foi finalizada na 53.0 em junho, revisada para baixo da 53.1. Joe Hayes, economista da IHS Markit, observou que “os dados do PMI industrial do Japão continuam sinalizando que a atual fase de expansão do setor ainda tem pernas. O crescimento da produção subiu em junho, apoiado por novas entradas de novos trabalhos e uma taxa acelerada de crescimento do emprego. ”No entanto,“ as preocupações permanecem, no entanto, com o crescimento do novo pedido diminuindo para um recorde de dez meses e as vendas de exportação diminuindo pela primeira vez desde agosto 2016. Além disso, com a inflação de preços de insumos saltando para um recorde de alta de três anos e meio, os fabricantes podem ser forçados a absorver maiores encargos de custo para se manterem competitivos, particularmente se o iene enfrentar uma demanda mais segura ”.
China Caxin PMI caiu para 51.0, deteriorando as exportações e fraco emprego
A fabricação de Caxin PMI caiu 0.1 para 51.0 em junho, atendeu às expectativas. O Dr. Zhengsheng Zhong, Diretor de Análise Macroeconômica do CEBM Group disse no comunicado que “o índice para novas encomendas de exportação caiu para o ano até agora e permaneceu em território de contração, apontando para uma situação de exportação severa em meio a crescentes disputas comerciais entre a China. e os EUA, que levaram à fraca demanda em todo o setor manufatureiro. ”Além disso,“ o índice de emprego caiu pelo segundo mês consecutivo, indicando piora das demissões. ”“ No geral, a pesquisa PMI industrial apontou para o fortalecimento das pressões de preços em junho. A deterioração das exportações e o fraco emprego, juntamente com a desestocagem das empresas e a baixa rotatividade de capital, pressionam o setor manufatureiro ”.
Lançado no fim de semana, a fabricação oficial do PMI da China caiu para o 0.4 em junho. O não-manufatura oficial do PMI aumentou 51.5 para 0.1.
Tesouraria da Nova Zelândia: o consumo e a confiança das empresas representam riscos descendentes para o crescimento
O relatório de Dados Econômicos Mensais do Tesouro da Nova Zelândia observou que o crescimento real do PIB de 0.5% no primeiro trimestre ficou abaixo da previsão definida na Atualização Econômica e Fiscal do Orçamento (BEFU). Os termos de troca diminuíram -1% devido à ligeira queda dos preços de exportação e ao aumento dos preços de importação, contribuindo para a redução de -6.7% do PIB nominal. Os indicadores de consumo foram fracos. A confiança dos empresários piorou ainda mais em junho, atingindo as mínimas pós-eleitorais. Combinados, eles sugerem que “há um pouco menos de impulso na economia e representa algum risco de queda para nossa previsão de PIB BEFU no curto prazo”. O relatório também alertou que “os riscos em torno do comércio continuam a aumentar com as tarifas afetando uma série de comércio entre os EUA e a China, e um número crescente de outros países”.
FMI: participação do USD nas reservas globais atinge 4-ano baixo em Q1
De acordo com os últimos dados divulgados sobre a Composição Monetária do FMI das Reservas Oficiais de Câmbio, o total das reservas internacionais em moeda estrangeira aumentou 6.3% yoy, ou USD 878B, para USD 11.59T em Q1. As reservas mantidas em USD subiram para USD 6.499T e 62.48% do total das reservas atribuídas. Isso comparado a 62.72% em Q4 2017, e atingiu um novo mínimo de quatro anos. As reservas em EUR subiram para USD 2.121T, 20.39% do total, acima do 4% da Q20.15, atingindo o maior nível desde 2014. As reservas mantidas em RMB subiram para USD 0.145T, 1.39%, do total, subindo pelo terceiro trimestre consecutivo.
Dados de fabricação como foco de hoje, semana importante para a GBP, CAD e AUD
Os dados de fabricação serão o foco principal para hoje. A suíça divulgará o SVME PMI e as vendas no varejo. A zona do euro liberará a taxa final de fabricação, PPI e taxa de desemprego do PMI. O Reino Unido liberará a fabricação do PMI. Os EUA vão liberar a produção de ISM e os gastos com construção.
Olhando para o futuro, a semana é grande para Sterling, Canadian Dollar e Australia Dollar. Os PMIs do Reino Unido podem mostrar um leve recuo nos sentimentos dos negócios. Mas surpresas de valor acrescentam o caso de uma subida do BoE de agosto. Os dados do emprego canadense também serão cruciais para os formuladores de políticas do BoC em relação ao aumento da taxa de julho. Após a declaração RBNZ dovish da semana passada, há especulações de que a RBA poderia seguir o mesmo caminho. A declaração do RBA e as vendas no varejo determinarão se o AUD / USD pode manter o suporte à chave 0.7328. Enquanto isso, os EUA divulgarão ISMs e folhas de pagamento não agrícolas nesta semana. Os minutos do FOMC também serão importantes. A atenção será sobre como as autoridades do Fed estão confiantes em um total de quatro subidas de taxa este ano.
Aqui estão alguns destaques da semana:
- Segunda-feira: Japão Tankan; China Caixin PMI fabricação; Vendas de varejo suíças, SVME PMI; Revisão de manufatura do PMI da zona do euro, PPI, taxa de desemprego; Fabrico de PMI no Reino Unido; EUA fabricação ISM, gastos com construção
- Terça-feira: base monetária do Japão; Austrália aprovações de construção, decisão de taxa de RBA; PMI de construção do Reino Unido; PMI de fabricação do Canadá, pedidos de fábrica nos EUA
- Quarta-feira: vendas no varejo da Austrália; Preço de loja britânica BRC, serviços de PMI; Serviços da zona euro PMI final.
- Quinta: encomendas de fábricas alemãs; PMI de varejo da zona do euro; CPI suíço; Emprego nos EUA ADP, não-fabricação ISM, minutos do FOMC, reivindicações sem emprego;
- Sexta-feira: ganhos médios em dinheiro do Japão, gastos das famílias, indicadores antecedentes; Produção industrial alemã; Reservas suíças de moeda estrangeira; Emprego no Canadá, balança comercial, Ivey PMI; Emprego dos EUA, balança comercial
AUD / USD Daily Outlook
Pivots Diários: (S1) 0.7358; (P) 0.7384; (R1) 0.7433; Mais…
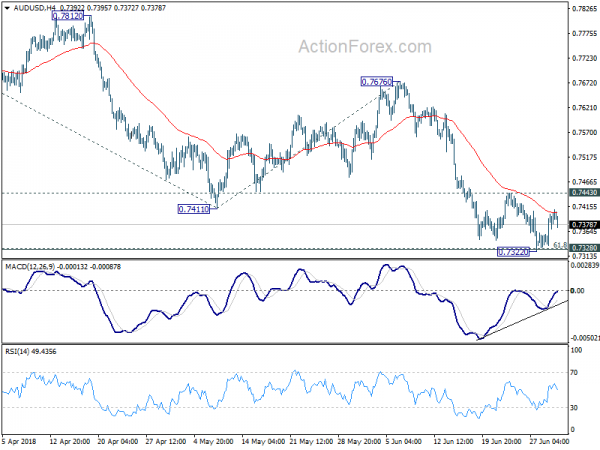
AUD / USD enfrentou alguma resistência da 4 hora 55 EMA e retiros. Mas ele fica no alcance do 0.7322 / 7443 e o viés intradiário permanece neutro. Como observado anteriormente, enquanto a resistência 0.7443 se mantiver, um declínio ainda maior é esperado. A interrupção sustentada do suporte ao cluster 0.7328 (retração de 61.8% de 0.6826 para 0.8135 em 0.7326) terá como objetivo 61.8% da projeção de 0.8135 para 0.7411 de 0.7676 em 0.7229 em seguida. Embora, a quebra da resistência 0.7443 sugira um assentamento de curto prazo e traga uma recuperação mais forte para a resistência 0.7676.
Na imagem maior, a recuperação de médio prazo do 0.6826 é vista como um movimento de correção que deve ser concluído no 0.8135. Um declínio mais profundo seria visto de volta para testar 0.6826 baixo. Este será o caso preferido enquanto a resistência 0.7676 se mantiver.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Manufacturing Index junho | 57.4 | 57.5 | ||
| 23:50 | JPY | Índice de Fabricação Grande Tankan Q2 | 21 | 23 | 24 | |
| 23:50 | JPY | Tankan Grandes Fabricantes Outlook Q2 | 21 | 21 | 20 | |
| 23:50 | JPY | Índice de Não-Produção Grande Tankan Q2 | 24 | 23 | 23 | |
| 23:50 | JPY | Perspectiva não produtiva Tankan Q2 | 21 | 22 | 20 | |
| 23:50 | JPY | Tankan Small Manufacturing Index Q2 | 14 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q2 | 12 | 11 | 12 | |
| 23:50 | JPY | Índice de Não-Produção Pequeno Tankan Q2 | 8 | 9 | 10 | |
| 23:50 | JPY | Perspectiva não produtiva Tankan Q2 | 5 | 7 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q2 | 13.60% | 9.20% | 2.30% | |
| 00:30 | JPY | PMI Manufacturing Jun F | 53 | 53.1 | 53.1 | |
| 01:00 | AUD | Inflação TD Securities M / M Jun | 0.00% | 0.00% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Jun | 51 | 51 | 51.1 | |
| 07:15 | CHF | Vendas a Retalho Real Y / Y May | -0.50% | 2.20% | ||
| 07:30 | CHF | SVME PMI Jun | 61.1 | 62.4 | ||
| 07:45 | EUR | Itália Manufacturing PMI Jun | 52.6 | 52.7 | ||
| 07:50 | EUR | França Manufacturing PMI Jun F | 53.1 | 53.1 | ||
| 07:55 | EUR | Alemanha Manufacturing PMI Jun F | 55.9 | 55.9 | ||
| 08:00 | EUR | Fabricação da zona do euro PMI Jun F | 55 | 55 | ||
| 08:30 | GBP | PMI Manufacturing Jun | 53.5 | 54.4 | ||
| 09:00 | EUR | Zona Euro PPI M / M maio | 0.30% | 0.00% | ||
| 09:00 | EUR | Zona Euro PPI Y / Y May | 2.40% | 2.00% | ||
| 09:00 | EUR | Taxa de desemprego na zona do euro pode | 8.50% | 8.50% | ||
| 13:45 | USD | US Manufacturing PMI Jun F | 54.6 | 54.6 | ||
| 14:00 | USD | Gastos em Construção M / M Maio | 0.50% | 1.80% | ||
| 14:00 | USD | ISM Manufacturing Jun | 57.9 | 58.7 | ||
| 14:00 | USD | Preços do ISM Pagos Jun | 78.2 | 79.5 |




 Signal2forex.com - Melhores robôs Forex e sinais


