
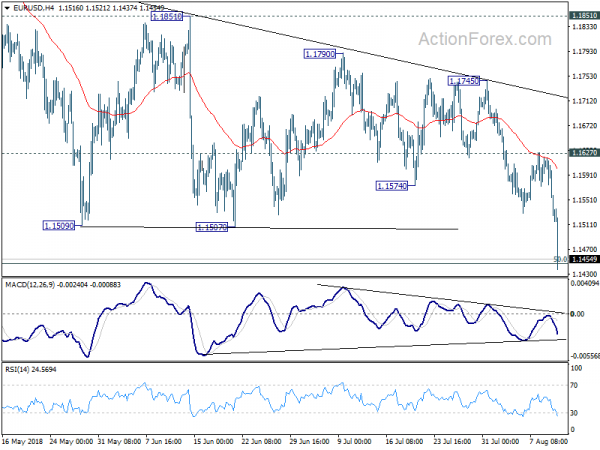
O foco no mercado cambial muda pouco antes do fechamento semanal. O selloff em Euro foi claramente intensificado, em particular com o EUR / USD a romper finalmente o nível de suporte 1.5. O desenvolvimento também reduz o dólar australiano, já que ambos estão sendo negociados como os mais fracos. Isso poderia em parte ser atribuído ao giro rápido do Fed Dove Evan que levantou o dólar. Por outro lado, o iene também está capitalizando na mudança de foco, com um pouco do PIB mais forte do que o esperado também. Enquanto isso, a libra esterlina e o dólar neozelandês, embora permaneçam fracos, são relativamente resilientes, já que sofreram vendas suficientes no início da semana. O próximo calendário econômico apresenta o PIB e as produções do Reino Unido, o emprego no Canadá e o IPC dos EUA. Mais volatilidade é garantida.
Tecnicamente, a forte quebra do suporte chave 1.1507 do EUR / USD finalmente marca o fim do padrão de consolidação que começou em maio. A tendência de queda da alta de fevereiro na 1.2555 foi retomada. Com base no momento atual, ele está indo para 1.1186 nível de fibonacci a longo prazo. EUR / JPY e EUR / CHF estão em curso para 124.61 e 1.1366 baixo, respectivamente, como esperado. O ponto de interesse agora é se o AUD / USD vai retirar o 0.7309 para retomar a tendência de descida de médio prazo também.
Em outros mercados, as ações dos EUA fecharam misturadas durante a noite, com DOW caindo -0.29%, S&P 500 caindo -0.14%, mas NASDAQ subindo 0.04%. O rendimento de 10 anos fechou em queda de -0.036 em 2.935. Os mercados asiáticos geralmente estão em vermelho. No momento em que este artigo foi escrito, o Nikkei caiu -0.68%, o China Shanghai SSE caiu -0.33%, o HSI de Hong Kong caiu -0.57%, o Singapore Strait Times caiu -1.25%. O petróleo bruto WTI está abaixo de 67, mas nenhuma venda acelerada ainda. Por enquanto, o ouro também está pairando em uma faixa estreita em torno de 1210.
A pomba conhecida do Chicago Fed Evans fica de pernas para o ar, sugerindo que as taxas poderiam ser restritivas
O conhecido pombo do presidente do Fed de Chicago, Charles Evans, começou a se tornar agressivo em seus comentários aos relatórios de ontem. Evans disse que a economia é "extremamente forte" e é "um período muito bom" tanto para a economia quanto para a política monetária. E a taxa de fundos do Fed pode eventualmente entrar em uma área “um tanto restritiva” à medida que a economia se fortalece enquanto a inflação permanece acima da meta.
Ele também observou que "a inflação subiu para 2 por cento essencialmente". Há "boas razões para esperar que permaneçamos nessa área". Além disso, se a inflação continuar a ser "na ordem de 2, 2.2", isso "sugere que apenas uma modesta quantidade de restritividade acima de nossa taxa neutra poderia ser exigida". 2020. ”E,“ não me surpreenderia se fizéssemos um julgamento para mudar para um cenário um pouco restritivo ”. Ele citou que poderia ser aproximadamente 0.5% acima de sua taxa neutra de 2.75%.
Evans também minimizou o impacto da política comercial de Trump. Ele disse: "você aumenta as tarifas, aumenta os custos de insumos ... e descobre que, embora pareça um grande número ... o efeito real sobre a produção da indústria e o PIB ainda é medido em alguns décimos" de um ponto percentual. E, "a magnitude ainda parece ser relativamente pequena, incerta, contra um contexto em que a economia é muito forte e acabamos de adicionar bastante estímulo fiscal".
Iene sobe à medida que o crescimento do PIB liderado pelo consumo do Japão supera as expectativas
O iene japonês parece ser levantado por dados do PIB mais fortes do que o esperado hoje. A economia do Japão cresceu 0.5% qoq, 1.9% anualizado em Q2. Isso é muito mais forte do que a expectativa de 0.3% qoq, 1.4% anualizado. É também uma forte recuperação em relação ao trimestre anterior - 0.2% qoq, -0.6% de contração anualizada. O Q1 foi uma interrupção inesperada na melhor execução da economia desde os 1980s. Em Q2, o deflator do PIB subiu 0.1% yoy, também superou a expectativa de queda de -0.2% yoy.
O consumo privado, que representa 60% da economia, cresceu 0.7% impressionante. O crescimento sólido pode ser uma indicação de finalmente um "clima social" em mudança no país. E as pessoas estão mais dispostas a gastar com base na expectativa de que os salários acabarão aumentando. Sair desse “clima social” é importante para o Japão superar a persistente tendência de baixa inflação lenta. Tal desenvolvimento deve ser muito bem-vindo pelo BoJ Enquanto isso, as despesas de capital aumentaram 1.3%, mais fortes desde Q4 2016.
Também do Japão, o IGPP Doméstico subiu 3.1% em julho ante expectativa de 2.9% yoy. O índice da indústria terciária, no entanto, caiu -0.5% mom em junho contra expectativa de -0.2% mom.
Japão EM Motegi e USTR Lighthizer tiveram uma troca franca sobre as condições para novas negociações comerciais
O Ministro da Economia do Japão, Toshimitsu Motegi, iniciou conversações comerciais com o Representante de Comércio dos EUA, Robert Lighthizer, ontem. Depois de horas de reunião, Motegi disse “tivemos uma troca franca de pontos de vista e aprofundamos o entendimento mútuo”. Ele se recusou a revelar o que foi discutido e acrescentou que “dirá o que puder após o término da primeira rodada de negociações”.
Mas Motegi reiterou a posição do Japão de que a estrutura multilateral é a melhor maneira de abordar questões comerciais. O país insiste em evitar um acordo bilateral de livre comércio. Em vez disso, o Japão gostaria de puxar os EUA de volta para a TPP, a Parceria Trans-Pacífico.
O USTR disse mais tarde que “o embaixador Lighthizer eo ministro Motegi tiveram uma profunda e construtiva troca de pontos de vista sobre todas as questões comerciais bilaterais”. E “eles entendem as condições uns dos outros para futuras discussões e planejam avançar com novas conversações”.
RBA SoMP reitera que não há urgência para o aumento da taxa, com projeções econômicas praticamente inalteradas
A Declaração do RBA sobre Política Monetária não revelou nada de novo, depois o governador Philip Lowe fez uma atualização em um discurso no início desta semana. No SoMP, RBA, reiterou que "taxas de juros mais altas provavelmente serão apropriadas em algum momento, se a economia continuar a evoluir conforme o esperado". Ou seja, o próximo passo é "não para baixo". Mas, dada a natureza gradual da melhoria, no entanto, a Diretoria não vê um argumento forte para ajustar a taxa de câmbio no curto prazo.
As novas previsões econômicas do RBA parecem estar praticamente inalteradas em relação ao SoMP de maio.
- O crescimento do PIB em quatro trimestres é de 3.25% em Q4 2018, 3.25% em Q2 2019 (revisado abaixo de 3.50%), 3.25% em Q4 2019, 3.00% em Q2 2020 e 3.00% em Q4 2020 (novo).
- A taxa de desemprego está estimada em 5.5% em Q4 2018, 5.25% em Q2 2019, 5.25% em Q4 2019, 5.25% em Q2 2020 e 5.00% em Q4 2020 (novo).
- O CPI do título está projetado em 1.75% em Q4 2018 (revisado abaixo de 2.25%), 2.0% em Q2 2019 (revisado abaixo de 2.25%), 2.25% em Q4 2019, 2.25% em Q2 2020 e 2.25% em Q4 2020 (Novo).
- A inflação subjacente é projetada para estar em 1.75% em Q4 2018 (revisado para baixo de 2.00%), 2.00% em Q2 2019, 2.00% em Q4 2019, 2.25% em Q2 2020, 2.25% em Q2 2020 (novo).
Também divulgado abaixo, o PMI industrial da Nova Zelândia BusinessNZ caiu para a 51.2 em julho, abaixo da 52.8.
Governo suíço recomenda fechar laços comerciais com o Irã apesar das sanções dos EUA
O governo suíço anunciou hoje que recomenda que os negócios continuem buscando laços apesar das sanções dos EUA. Fabian Maienfisch, da Secretaria de Estado para Assuntos Econômicos, disse que "as decisões dos EUA sobre sanções não afetam a situação legal na Suíça em relação ao Irã". Ele acrescentou que "a Suíça lamenta que a situação das sanções em relação ao Irã esteja novamente se deteriorando". acrescentou que, embora o governo não possa ditar as respostas das empresas, "recomenda que as empresas busquem suas relações comerciais com o Irã e se informem sobre a situação".
Olhando para o futuro
O calendário econômico é bastante movimentado hoje. O PIB do Reino Unido Q2 é um dos principais focos. Produções e balança comercial também serão liberados. No final do dia, dados de emprego do Canadá e CPI dos EUA serão liberados. Todos esses dados podem estar se movendo no mercado.
EUR / USD Daily Outlook
Pivots Diários: (S1) 1.1495; (P) 1.1558 (R1) 1.1590; Mais…..
EUR / USD cai drasticamente para tão baixo quanto 1.1437 até hoje. A forte quebra do suporte ao 1.1507 confirma a retomada da maior tendência de down do 1.2555. O viés intradiário está de volta no lado negativo. O retrocesso de% 50 de 1.0339 para 1.2555 em 1.1447 já foi atingido. O próximo alvo será 61.8% em 1.1186. No lado positivo, a quebra da resistência 1.1627 é necessária para indicar o assentamento de curto prazo. Caso contrário, as perspectivas permanecerão pessimistas mesmo em caso de forte recuperação.
Na imagem maior, a tendência de redução do 1.2555 de médio prazo está em andamento para 61.8% de retracement de 1.0339 para 1.2555 em 1.1186. Observe novamente que o EUR / USD foi rejeitado por um retrocesso de 38.2% de 1.6039 (2008 alto) para 1.0339 (2017 baixo) em 1.2516. Isso carrega algumas implicações pessimistas de longo prazo. O intervalo sustentado de 1.1186 pode pavimentar o caminho de volta para testar 1.0339 baixo. Por enquanto, mesmo em caso de rebote, não consideraremos a queda de 1.2555 como concluída enquanto a resistência 1.1851 estiver correta.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | NZD | BusinessNZ Manufacturing PMI Jul | 51.2 | 52.8 | ||
| 23:50 | JPY | CGPI doméstico Y / Y Jul | 3.10% | 2.90% | 2.80% | |
| 23:50 | JPY | PIB Q / Q Q2 P | 0.50% | 0.30% | -0.20% | |
| 23:50 | JPY | Deflator do PIB Y / Y Q2 P | 0.10% | -0.20% | 0.50% | |
| 1:30 | AUD | Declaração de política monetária do RBA | ||||
| 4:30 | JPY | Índice da Indústria Terciária M / M Jun | -0.50% | -0.20% | 0.10% | |
| 8:30 | GBP | Saldo Comercial Visível (GBP) Jun | -11.9B | -12.4B | ||
| 8:30 | GBP | Produção Industrial M / M Jun | 0.20% | -0.40% | ||
| 8:30 | GBP | Produção Industrial Y / Y Jun | 1.90% | 0.80% | ||
| 8:30 | GBP | Produção de manufatura M / M Jun | 0.90% | 0.40% | ||
| 8:30 | GBP | Produção de manufatura Y / Y Jun | 1.90% | 1.10% | ||
| 8:30 | GBP | Saída de Construção M / M Jun | -0.50% | |||
| 8:30 | GBP | PIB M / M Jun | 0.20% | 0.30% | ||
| 8:30 | GBP | PIB Q / Q Q2 P | 0.40% | 0.20% | ||
| 8:30 | GBP | Índice de Serviços 3M / 3M Jun | 0.60% | 0.40% | ||
| 8:30 | GBP | Investimento Total em Negócios Q / Q Q2 P | 0.20% | -0.40% | ||
| 12:30 | CAD | Variação Líquida no Emprego Jul | 24.0K | 31.8K | ||
| 12:30 | CAD | Taxa de Desemprego Jul | 5.80% | 6.00% | ||
| 12:30 | USD | CPI M / M Jul | 0.20% | 0.10% | ||
| 12:30 | USD | CPI Y / Y Jul | 3.00% | 2.90% | ||
| 12:30 | USD | CPI Core M / M Jul | 0.20% | 0.20% | ||
| 12:30 | USD | CPI Core Y / Y Jul | 2.30% | 2.30% |




 Signal2forex.com - Melhores robôs Forex e sinais


