
Сегодня рынки форекс довольно спокойны, так как большинство стран все еще находятся в отпуске. Йена торгуется в целом ниже, но потери пока ограничены. В обзоре Japan Tankan были некоторые разочаровывающие данные, но он отказался от комментариев. Австралийский доллар также слабеет. Смешанные данные из Китая и ожидание постоянной поддержки RBA и поддержание нейтральной позиции не дают большого вдохновения для Aussie. Китай официально начал воздерживаться от тарифов на продукты 128 US. В то время как торговля подавлена, есть много, чтобы смотреть вперед сегодня в течение недели.
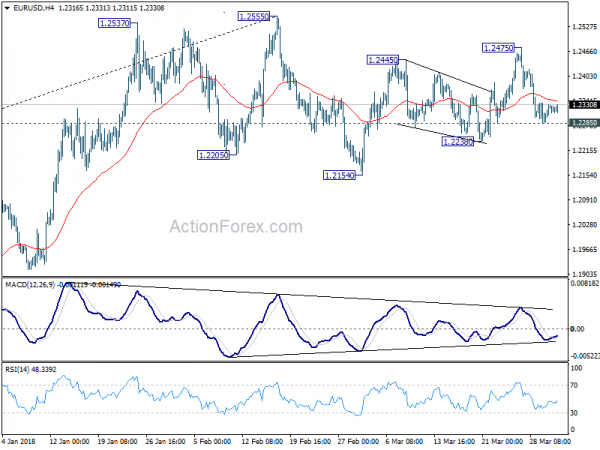
Технически ключевым моментом является то, что EUR / USD, несмотря на снижение на прошлой неделе, поддерживает небольшую поддержку 1.2285. Таким образом, пока нет подтверждения краткосрочного медвежьего разворота. GBP / USD также удерживает меньшую поддержку 1.3982. Эти два уровня будут внимательно следить за ними.
Япония Tankan демонстрирует небольшое ухудшение в настроениях крупных производителей
Было небольшое ухудшение в индексе большого производства от 26 до 24 и пропущенное ожидание 25, а внешний вид крупных производителей с 21 до 20, отсутствие ожидания 22. Большой индекс непроизводственного индекса упал до 23, по сравнению с 25 и пропустил ожидание 24. Крупный непроизводственный прогноз не изменился на 20, ниже консенсуса 21. Хотя деловая уверенность была твердой. Падение уверенности и перспективы, скорее всего, связано с недавним признанием Йены. И до сих пор страх перед мировой торговой войной ограничивал влияние на настроения. Индексы были рассчитаны, как и многие другие аналогичные серии в мире, путем вычитания числа респондентов, говорящих, что условия являются плохими от тех, которые отвечают условиям, являются хорошими.
Также выпущенный из Японии, производство PMI было завершено на 53.1 в марте, пересмотрено с 53.2.
Китай начинает тарифы на продукцию 128 US в ответ на тарифы на сталь 232
Китай официально начинает тарифы по типам 7, продукты 128 из США сегодня, согласно заявлению Министерства финансов США (ссылка на упрощенный китайский). Это часть объявленного в прошлом месяце пакета, который нацелен на импорт USD 3b. И это счетная мера для тарифов на сталь и алюминий 232 в США, которые не являются ориентированными на геолокацию.
Ответ Китая воспринимается многими как символический до сих пор и воздерживался. И влияние должно быть незначительным по сравнению с размером двусторонних торговых отношений между странами. Также сообщается, что США уже ведут переговоры с Китаем относительно торговой сделки. Однако на данный момент Китай по-прежнему держит карты в отношении тарифов Секции 301, которые ориентированы на китайские товары, которые добавляют к стоимости 50-60b USD.
Говоря о тарифах раздела 301, администрация Trump объявит список продуктов, которые будут затронуты. Считается, что этот список будет сосредоточен на тех, кто пострадал только от хищения интеллектуальной собственности. И основная часть будет передовой технологической продукцией.
Производство чая Caixin в Китае показало «маргинальное ослабление» в марте
Китай Производство Caixin PMI упало до 51.0 в марте, по сравнению с 51.6 и пропустило ожидание 51.7. Это также самый низкий уровень за четыре месяца. Д-р Zhengsheng Zhong, директор по макроэкономическому анализу в CEBM Group, отметил в выпуске, что «производство PMI в марте показало, что спрос был не таким сильным, как ожидалось, что привело к снижению готовности производителей производить и восстанавливать».
Однако «способность производителей получать прибыль была усилена стабильным ростом новых заказов и гораздо более медленным скачком затрат на ввод». Чжун также отметил, что «темп роста китайской обрабатывающей экономики, возможно, ослабел в марте, но в предельном темпе ».
Однако, выпущенный за выходные, официальное производство PMI в Китае выросло до 51.5, начиная с 50.3. Официальное производство PMI выросло до 54.6, начиная с 54.4.
RBA встанет, AUD останется слабым
Ожидается, что РБА, как ожидается, сохранит денежную ставку без изменений на 1.50% завтра. Экономисты отталкивают свое ожидание от времени подъема RBA после недавних вялых роста заработной платы и инфляционных данных. В конце прошлого года появились предположения, что к концу этого года RBA может пройти два раза. И теперь рынки только оценивают вокруг 40% вероятность одного похода в 2018. Большинство ожидает, что ужесточение не начнется до 2019.
В то время как рынки труда были сильны в Австралии, рост заработной платы оставался вялым. Уровень безработицы теперь стабилизировался на 5.5-5.6% после прошлогоднего роста. Тем не менее, эта цифра покрывается продолжающимся ростом доли участия. В этом смысле уровень безработицы останется на некоторое время от уровня 5%, уровень которого считается полностью занятым. То есть слабее останется в экономике.
Спекуляции по ставке RBA, падение цены на железную руду и опасения по поводу войны в США и Китае оставили Австралию одним из самых слабых в марте, в частности против евро и стерлингов. Ожидается, что австралиец будет оказывать давление после завтрашнего заявления ставки RBA.
Взгляд в будущее
Сегодня основное внимание будет уделено производству ISM. И действительно, данные США будут внимательно отслеживаться, включая услуги ISM, торговый баланс и несельскохозяйственные зарплаты. Помимо этого, Великобритания выпустит PMI, в то время как Еврозона выпустит вспышку CPI. Канада выпустит данные о занятости и Ivey PMI. Это также была бы большая неделя для австралийского доллара с решением ставки RBA, розничной торговли и торгового баланса. Но австралиец может больше отреагировать на новости о торговой напряженности между США и Китаем.
- Понедельник: производство ISM в США, расходы на строительство
- Вторник: денежная база Японии; Решение о ставке RBA; Розничные продажи в Германии; Швейцарские редизайны, производственный PMI; Окончательный отчет PMI по производству еврозоны; Производственный PMI в Великобритании
- Среда: розничные продажи в Австралии, официальные утверждения зданий; Строительный PMI в Великобритании; CPI в еврозоне; US ADP занятость, услуги ISM, заводские заказы
- Четверг: торговый баланс Австралии; Швейцарский ИПЦ; Немецкие заводские заказы, финал PMI по обслуживанию еврозоны, PPI, розничные продажи; Британский сервис PMI; Сокращение вакансий в США Challenger, заявки на пособие по безработице, торговый баланс; Торговый баланс Канады
- Пятница: расходы домашних хозяйств Японии, средняя заработная плата, ведущие показатели; Промышленное производство Германии; Розничный PMI в еврозоне; Швейцарские валютные резервы; Американская несельскохозяйственная заработная плата; Работа в Канаде, Ivey PMI
Ежедневный обзор EUR / USD
Daily Pivots: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Больше....
На данный момент EUR / USD по-прежнему удерживается над незначительной поддержкой 1.2285, а внутридневное смещение остается нейтральным. В верхней части выше 1.2475 будет нацелен на тест на высоком уровне 1.2555, который близок к ключевому долгосрочному уровню фибоначчи 1.2516. Оттуда мы будем осторожны. Но решающий разрыв будет иметь более высокие бычьи последствия. С другой стороны, ниже поддержки 1.2285 незначительная поддержка будет смещаться в сторону снижения для 1.2154 и ниже, чтобы увеличить снижение от 1.2555.
В увеличенной картине ключевой уровень фибоначчи при 38.2% -ном откате 1.6039 (2008 high) до 1.0339 (2017 low) в 1.2516 остается неизменным, несмотря на попытки сломаться. Следовательно, подъем со среднесрочного дна 1.0339 по-прежнему рассматривается как корректирующее движение на данный момент. Отклонение от 1.2516 будет поддерживать долгосрочный медвежий прогноз и сохранить аргумент в пользу повторного тестирования 1.0039. Финальный прорыв поддержки 1.1553 приведет к увеличению среднесрочной медвежьей позиции. Тем не менее, устойчивый разрыв 1.2516 будет нести большую бычьей импликации и нацелить 61.8% отката 1.6039 на 1.0339 на 1.3862 в среднесрочной перспективе.
Обновление экономических показателей
| GMT | Ccy | Мероприятия | Фактическая | Прогноз | Предыдущая | Пересмотренный |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Индекс промышленного производства Tankan Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Обзор крупных производителей Tankan Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Tankan Large Non-Manufacturing Index Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Tankan Non-Manufacturing Outlook Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Индекс малого производства Tankan Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Tankan Small Non-Manufacturing Index Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Tankan Small Non-Manufacturing Outlook Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | TD Securities Inflation M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Производство PMI Mar | 55.6 | |||
| 13:45 | USD | Производство PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Расходы на строительство M / M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | Цены ISM Paid Mar | 72.5 | 74.2 | ||
| 14:00 | USD | ISM Employment Mar | 59.7 |
Ссылка на источник информации: www.actionforex.com




 Signal2forex.com - лучшие форекс роботы и сигналы


