
Обзор США
Слабые остатки в экономике, но признаки затягивания
- Розничные продажи выросли на 0.5 процентов в июне, в то время как майская прибыль была пересмотрена с 0.8 процентов до прочного 1.3 процента. В целом высокие темпы роста розничных продаж заставляют потребителя отслеживать рост реального ВВП в Q2 после слабого Q1.
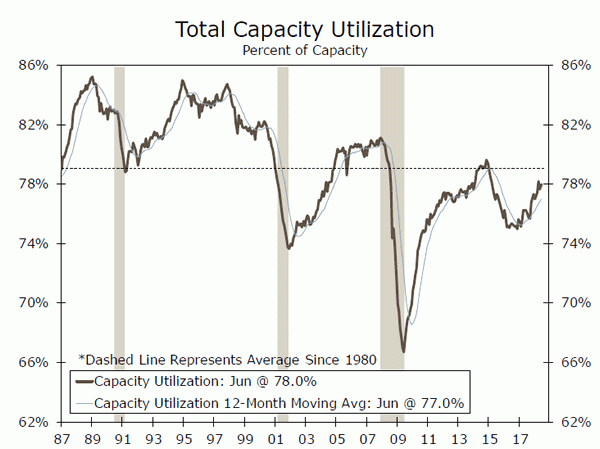
- Промышленное производство в июне выросло на 0.6 процентов, достигнув нового максимума. Укрепление мощностей возросло, но все еще ниже его исторического среднего значения, что свидетельствует о том, что слабину остается.
- В июне строительство жилья упало на 12.3 процентов, поскольку строители столкнулись с ростом затрат на материалы и увеличением дефицита рабочей силы в качестве препятствий для начала строительства.
Слабые остатки в экономике, но признаки затягивания
Розничные продажи выросли на 0.5 процентов в июне, в то время как майская прибыль была пересмотрена с 0.8 процентов до прочного 1.3 процента. Вклад в высокие темпы роста заголовков был большим успехом в продажах в автосалонах и автозаправочных станциях. Более высокие цены на насос помогли увеличить продажи бензина, которые выросли на 21.6 процентов в годовом исчислении. В июне розничные продажи в группе «контрольный» были плоскими, поскольку продажи снизились в магазинах товаров общего назначения и в магазинах одежды. В целом высокие темпы роста розничных продаж заставляют потребителя отслеживать рост реального ВВП в Q2 после слабого Q1.
Промышленное производство также выглядело сильным в июне, индекс увеличился на 0.6 процентов, достигнув нового максимума. Улучшение в июне в значительной степени связано с восстановлением производственных мощностей, которое произойдет после пожара на автомашине и заводах по производству деталей, нарушивших производство в мае. Объем производства в обрабатывающей промышленности в июне вырос на 0.8 процентов, а добыча выросла на 1.2 процентов. Утилита выхода была перетащить, падение 1.5 процентов.
Несмотря на то, что тарифы на сталь и алюминий были введены в марте и были расширены для всех основных торговых партнеров в июне, производство первичных металлов в основном было плоским в июне. Выпуск черной металлургии упал на 0.8 процентов, а алюминий и производство и переработка снизились на 3.0 процентов. Мы ожидаем, что производство вырастет, по крайней мере, несколько в предстоящие месяцы. Употребление мощностей по-прежнему ниже его исторического среднего уровня в обрабатывающей промышленности, на 75.5 процентов в июне, что говорит о том, что слабины остаются и могут быть развернуты для увеличения производства, если требует спрос. Это контрастирует с горнодобывающим сектором, где энергетический отскок подтолкнул использование мощностей до очень жесткого 92.7 процента.
В жилищном секторе нехватка поставок продолжает ограничивать продажи, несмотря на здоровый спрос на жилье. Начало строительства жилья в июне значительно ниже ожиданий, упав на 12.3 процентов на фоне снижения уровня односемейных и многоквартирных домов. Строители продолжают ссылаться на растущие затраты на материалы как вызов. Более высокие цены на пиломатериалы из стали и хвойных пород, ключевые факторы, вероятно, означают, что меньше строительных проектов являются жизнеспособными. Труд также становится все реже, когда экономика подтягивается, еще одним ограничивающим фактором. Без значительного подъема в жилых домах поставка домов, доступных для продажи, вероятно, останется низкой и не позволит продавать дома от взлета.
Строительство было единственным компонентом, который взвесил на ведущем экономическом индексе (LEI) в июне. Индекс продвинулся на 0.5 процентов, а разрешения на строительство сократили процентные пункты 0.6. Крупнейшим позитивным вкладчиком стали новые заказы ISM.
Сила в LEI, которая представляет собой совокупность десяти показателей, охватывающих широкую сферу экономики, соответствует нашим позитивным прогнозам экономики Соединенных Штатов. Мы ожидаем роста реального ВВП в размере 3.1 в полноправном 2018, что является самым высоким показателем роста с 2005. Однако расширение спроса в конечном итоге приведет к ограничению поставок рабочей силы и ресурсов, поскольку мы наблюдаем игру в жилищном секторе. Мы наблюдаем за заработной платой и ценами в других секторах за признаки растущих ограничений производительности и источники потенциального риска для нашего прогноза.
Перспективы США
Новые продажи дома • Среда
После падения 3.7 процентов в апреле, продажи новых домов выросли на 6.7 процентов в мае до 689,000-темпа. Рынок жилья по-прежнему сдерживается жесткими запасами существующих домов на одну семью, что, вероятно, способствует более быстрым темпам новых продаж жилья. Хотя новые домашние инвентаризации также низки, строители остаются относительно оптимистичными, даже когда они продолжают сталкиваться с ростом затрат на материалы в связи с недавно введенными тарифами.
Юг оставался выдающимся в мае, а продажи новых домов выросли на 17.9 процентов до нового максимума цикла, тогда как продажи упали на Западе и на северо-востоке. Развитие на Юге остается твердым, когда в июне с начала года количество жилья выросло более чем на 13 процентов, и регион выглядит готовым к дальнейшему расширению. Средняя цена дома упала на 2.6 процентов с прошлого года до $ 369,000 в мае, вероятно, отчасти благодаря увеличению продаж на Юге, где дома, как правило, относительно более доступны.
Предыдущая: 689K Wells Fargo: 665K Consensus: 670K
Товары длительного пользования • Четверг
Заказы на товары длительного пользования упали на 0.4 процентов в мае. Это падение было немного меньше, чем ожидалось, из-за увеличения количества оборотов в 15.5. Заказы на основные капитальные товары также были пересмотрены в сторону увеличения на 0.3 в мае, что явилось результатом роста 2.0 в апреле. Поставки остались твердыми, увеличившись на 0.6 процентов в месяц. Июньский отскок в промышленном производстве также говорит о том, что заказы на товары длительного пользования готовы к отправке в июне. Незавершенные заказы продолжают расти на фоне более медленного роста запасов, так как компании продолжают сталкиваться с ограничениями цепочек поставок в удовлетворении растущего потребительского спроса.
Недавние темпы капитальных затрат по-прежнему представляют собой замедление по сравнению с рекордным показателем расходов, зарегистрированных во второй половине 2017. Тем не менее, мы ожидаем, что заказы на товары длительного пользования возрастут в июне на 3.2, что станет сигналом к прочным темпам расходов на оборудование в оставшуюся часть года.
Предыдущий: 0.4% Wells Fargo: 3.2% Консенсус: 2.8% (месяц за месяцем)
ВВП • Пятница
После роста прохладного 2.0 процента в годовом исчислении в Q1 ожидается рост ВВП в Q2. Мы стремимся к тому, что ВВП вырастет до 4.7 процентов в годовом исчислении на фоне резкого сокращения торгового дефицита и повышения потребительских и деловых расходов. Твердые розничные продажи, рост заработной платы и высокая прибыль от работы подтверждают наш прогноз потребительских расходов на рост 3.3 процентов годовых клипов. Расходы на бизнес также, вероятно, оставались неизменными, хотя и растут медленнее, чем в Q1. Пикап в заказах и поставках товаров длительного пользования, отмеченных выше, свидетельствует о том, что расходы на оборудование, вероятно, выросли примерно на 5 процентов в годовом исчислении. ВВП Q2 также, вероятно, вырос из-за более сильного экспорта, поскольку компании пытались опередить ответные тарифы, и мы стремимся к сокращению дефицита торгового баланса, чтобы добавить процентные ставки 1.2 к росту линии верха. Тенденции, связанные с вероятным отскоком Q2, должны поддержать устойчивый рост в H2-2018, хотя торговые противоречия представляют собой возможный риск снижения нашего прогноза.
Предыдущая: 2.0% Wells Fargo: 4.7% Консенсус: 4.0% (квартал за квартал, годовой объем)
Глобальный обзор
Рост ВВП Китая замедлился в Q2
- Рост реального ВВП в Китае снизился в Q2, по крайней мере частично, в связи с дальнейшим замедлением инвестиционных расходов. Мы стремимся к тому, чтобы рост ВВП в Китае постепенно снижался в ближайшие кварталы.
Будет ли повышение MPC в следующем месяце?
- Некоторые громкие выпуски данных в Соединенном Королевстве были слабее, чем ожидалось на этой неделе. Тем не менее, британская экономика вряд ли разваливается, и мы все еще ищем Комитет по денежно-кредитной политике для повышения ставок на своем следующем заседании по вопросам политики в августе 2.
Рост ВВП Китая замедлился в Q2
Данные, опубликованные на этой неделе, показали, что темпы роста реального ВВП в годовом исчислении незначительно снизились до 6.7 процентов во втором квартале, с 6.8 процентов в Q1-2018 (см. Диаграмму на первой странице). Полная разбивка данных по ВВП в его базовые компоненты спроса не всегда доступна, но ежемесячные экономические показатели показывают, что рост инвестиционных расходов, который отставал от замедления, произошедшего в китайской экономике за последние несколько лет, замедлился Q2 (верхний график). Мы прогнозируем, что в ближайшие кварталы рост ВВП Китая будет ниже, но мы не будем стремиться к тому, чтобы экономика в ближайшее время испытала резкий спад. (Дополнительную информацию см. В «China Mid-Year Economic Outlook», который размещен на нашем веб-сайте.)
Будет ли повышение MPC в следующем месяце?
Британские экономические данные, опубликованные на этой неделе, вызвали сомнение в широко распространенном ожидании того, что Комитет денежно-кредитной политики (MPC) Банка Англии (BoE) повысит ставки на своем следующем заседании политики в августе 2nd. Во-первых, данные по инфляции за июнь были слабее, чем ожидали большинство аналитиков. Например, общий темп инфляции ИПЦ оставался стабильным на уровне 2.4, а не тикал, как ожидали большинство аналитиков, а основной уровень инфляции снизился до 1.9 процентов от процентной ставки 2.1, зарегистрированной в мае (средняя диаграмма) , Более того, реальные розничные продажи в июне по сравнению с предыдущим месяцем снизились на 0.5 процентов, что значительно слабее, чем скромный рост, ожидаемый прогнозом консенсуса. Если инфляция отступает назад к цели BoE в размере 2, а данные о расходах слабее, чем ожидалось, почему MPC должен спешить с повышением ставок?
Хотя некоторые данные на этой неделе были скромно разочаровывающими, британская экономика едва ли разваливается. Даже после снижения розничных продаж в июне реальные розничные расходы по-прежнему составляли 2.1 процентов (8.5 процентов по годовой ставке) во втором квартале относительно Q1. Занятость выросла на 137,000 в марте-мае по сравнению с предыдущим трехмесячным периодом, а уровень безработицы оставался стабильным на уровне 43-го года в 4.2 процентах. По данным британского Управления национальной статистики, реальный ВВП вырос в 0.2 процентах в апреле (не в годовом исчислении) и еще в 0.3 процентах в мае.
На своем последнем совещании по вопросам политики, состоявшемся в июне 21, ПДК заявил, что «будет ли экономика развиваться в целом в соответствии с прогнозами по майскому инфляционному прогнозу, постоянное ужесточение денежно-кредитной политики в течение прогнозируемого периода было бы целесообразным для стабильного возврата инфляции к ее цели ». В настоящее время MPC прогнозирует, что реальный ВВП в ближайшие несколько лет вырастет примерно на 1-¾ процента в год. Несмотря на колебания последних данных, ВВП Великобритании, по-видимому, продолжает расти более или менее по этим скромным темпам, что оценки ПДК несколько выше, чем долгосрочные потенциальные темпы роста. Более того, три члена МПК в России проголосовали за повышение ставок на последнем заседании по вопросам политики. С учетом ставки на исторически низких уровнях (нижний график) мы считаем, что по меньшей мере еще два избирателя присоединятся к этим трем членам, что приведет к повышению курса в августе 2nd. Будьте на связи.
Глобальная перспектива
PMI в еврозоне • вторник
Некоторые из ранних чтений Q3 по экономике еврозоны будут опубликованы на следующей неделе с помощью Markit's Purchasing Manager Indices. Как показано на диаграмме справа, экономическая активность в Европе несколько охладилась в первой половине года относительно H2-2017. Тем не менее, июньские чтения около 55 для сектора производства и обслуживания соответствуют здоровому росту и экономическому росту, который немного выше потенциального роста. Пока рост держится на нынешних уровнях, этого должно быть достаточно, чтобы постепенно уменьшать оставшуюся слабость на рынке труда и медленно подталкивать основную инфляцию.
Европейский центральный банк также встретится на следующей неделе (четверг). Любой крупный политический шаг от ЕЦБ маловероятен, но это будет первая встреча с июня, когда ЕЦБ выложит свои сужающиеся и ускорительные маршруты. В результате ЕЦБ может воспользоваться возможностью, чтобы разъяснить все, что, по мнению политиков, финансовые рынки интерпретируются как слишком ястребиные или доходчивые.
Предыдущий: 54.9 (Services); 55.2 (Manufacturing) Consensus: 55.2 (Services); 54.8 (производство)
ВВП Южной Кореи • Среда
За последние несколько лет экономический рост в Южной Корее был чрезвычайно стабильным. Слабый Q4-2017 был зажат между двумя кварталами годового роста реального ВВП выше 4 процентов. Мягкая печать для личного потребления в Q1 была компенсирована сильным ростом инвестиционных расходов и устойчивым ростом экспорта.
На своем последнем совещании по вопросам политики, проведенном в июле, Банк Кореи установил стабильный курс своей политики и снизил прогноз роста 2018 до 2.9 процентов с 3.0 процентов ранее, сославшись на корпоративные доходы и торговлю в качестве причин корректировки. Торговая напряженность является основным источником неопределенности для BoK, поскольку общий объем экспорта в виде доли ВВП превышает 50 процентов. Поскольку инфляция под контролем и безработица все еще несколько высока по структурным причинам, экономические условия еще не полностью поддерживают меньшее размещение политики. Печать на следующей неделе в ВВП даст разработчикам политики лучшее представление о том, как далеко от следующего повышения ставок.
Предыдущий: 1.0% Wells Fargo: 1.0% Консенсус: 0.7% (квартал за квартал)
Центральный банк России • Пятница
Центральный банк России начал сокращать свою основную ставку политики в 2017, поскольку инфляция, наконец, отступила от двузначных темпов, и рубль оказался более устойчивым. Тем не менее, на своих прошлых встречах с парами монетарная политика сохранялась на фоне противоречивых экономических сигналов. Экономический рост вырос всего на 1.3 процентов в годовом исчислении в Q1-2018, немного слабее, чем ожидалось, и предлагая более смягчение денежно-кредитной политики, возможно, в картах.
Тем не менее, инфляция, похоже, попадает в корыто, поскольку на своем последнем заседании центральный банк заявил, что «баланс рисков до конца 2019 переместился в сторону инфляции». Кроме того, курс рубля остался под некоторым давлением, поскольку дополнительные доллары США санкции были объявлены в апреле; рубль снизился примерно на 11 процентов за год по отношению к доллару. С учетом этого сочетания противоречивых факторов с сознанием политиков консенсус Блумберга направлен на то, чтобы центральный банк остался в ожидании на своем собрании в следующую пятницу.
Previous: 7.25% Consensus: 7.25%
Точка зрения
Процентная ставка
Опрос вопросов
После показаний председателя ФРС Джерома Пауэлла на этой неделе мы занялись несколькими вопросами (и ответами), которые, по-видимому, слегка расходились с тем, как мы рассматриваем состояние экономических вопросов.
Заработная плата, инфляция и реальные доходы
Одно из утверждений заключалось в том, что заработная плата отставала от инфляции и что реальная заработная плата сократилась в течение многих лет. Мы считаем, что инфляция превысила заработную плату только через несколько месяцев после 2013 (верхняя диаграмма). Инфляция свидетельствует о нескольких шипах; но со временем заработная плата превысила инфляцию. Более того, заработная плата является лишь одной из форм компенсации работникам - действительно, необлагаемые налогом льготы в области здравоохранения являются все более важной частью компенсации труда. К тому же, реальные располагаемые доходы выросли на 1.7 процентов по сравнению с прошлым годом и на 2.3 процентов в годовом исчислении за последние три месяца.
Рост кредитования замедлился
Было еще одно утверждение о том, что рост кредитования замедлился до менее половины того, что было в прошлом году администрации Обамы. Мы находим, что суммарные кредиты в банках продолжали замедляться, так как их цикл был высоким в конце 2016 (средний график). За прошедшие 13 недели рост кредитов увеличился на 5.8 процентов и за последний год вырос на 4.9 процентов. Тем не менее, рост кредитов ни разу не удвоил эти цифры в администрации Обамы. Рост не достиг отметки 10 в этом цикле.
Более того, характер кредита в экономике стал гораздо более широким с течением времени. Кредит доступен во многих формах и из многих источников. Согласно опросу малого бизнеса NFIB, разница между фирмами, сообщающими кредит, сложнее и проще получить, намного ниже пиков 2009-2014 и соответствует прошлым легким кредитным периодам.
Инфляция как ведущая инфляция?
Дополнительным утверждением было то, что базовая инфляция является лучшим индикатором будущей инфляции, чем общая инфляция. Мы находим двухстороннюю причинность между базовой инфляцией и общей инфляцией (нижний график). Обе серии происходят из одного источника, BLS, а ядро - часть общей инфляции.
Анализ кредитного рынка
Сдвиги на рынке ипотеки
Представляя на этой неделе полугодовой отчет о денежно-кредитной политике ФРС Конгрессу, глава ФРС Пауэлл оценивает оптимистичный тон в экономике. Однако в докладе отмечается, что «активность на рынке жилья в этом году снизилась».
В своих показаниях Пауэлл расширил некоторые из факторов, которые удерживают активность на рынке жилья, заявив, что «существует, вероятно, значительное количество кредитоспособных заемщиков, которые не получают доступа к ипотечному кредиту». Стандарты ипотечного кредитования в банках стали значительно более строгие после рецессии и еще не вернулись к историческим нормам, поскольку банки по-прежнему осторожно относятся к кредитованию. Индекс доступности жилья в Урбанском институте, который измеряет риск дефолта по ипотечному рынку, по-прежнему больше, чем на 50 процентов ниже его среднего значения за период 2001-2003.
Ставки ипотечного кредитования также повышаются, поскольку ФРС ужесточает денежно-кредитную политику. С начала года средняя процентная ставка по ставке 30-годовых увеличилась на 52 б.п. В то же время дома становятся все дороже, а индекс национального дома Case-Shiller вырос на 6.4 процентов в год. Сочетание растущих цен на жилье и более высокие ставки по ипотечным кредитам создает дополнительные препятствия перед домашними хозяйствами, которые хотят получить ипотеку.
Тем не менее, рост занятости и быстрый рост доходов должны помочь смягчить барьеры, с которыми сталкиваются потенциальные покупатели жилья. В целом мы ожидаем умеренного роста активности на рынке жилья в течение следующего года.
Тема недели
Таллиннские тарифы: влияние на инфляцию
Тенденция в отношении торговли усиливается с весны, когда президент Трамп объявил о тарифах на импорт стали и алюминия. Хотя эффективные тарифы на импорт в США существенно снизились с середины 1980 (верхний график), очевидно, что ставки больше не снижаются.
В целом, основные изменения тарифа администрации Trump относятся к US $ 90 миллиардов долларов США со средней скоростью 22 процентов. Однако стоимость предлагаемых тарифов существенно выше. Если они будут приняты, они добавят $ 485 млрд к затронутым товарам. Одним из возможных эффектов тарифов является изменение уровня потребительских цен. Мы ожидаем, что уже введенные тарифы увеличат индекс потребительских цен, который в настоящее время составляет 2.8 процентов, на процентный пункт 0.1, сохраняя при этом все остальные факторы. Принимая во внимание добавление дополнительных тарифов, изменение индекса потребительских цен в заголовке повысит процентный пункт 0.5.
Почему изменение заголовка CPI относительно невелико? Расходы на потребительские товары составляют лишь около одной трети потребительских расходов, поэтому это ограничивает влияние более высоких цен на товары на средние потребительские цены. Кроме того, большинство принятых тарифов сосредоточено на промежуточных товарах. Относительно высокая рентабельность означает, что компании могут поглощать некоторое увеличение себестоимости продукции без повышения цен на потребитель. Фирмы также могут перенастроить цепочки поставок, чтобы избежать повышения тарифов с течением времени. Усиление доллара США в условиях торговой напряженности и ответных тарифов, которые могут привести к увеличению внутреннего предложения, если экспортировать меньше товаров, обеспечивают дополнительные компенсирующие эффекты.
В целом, последствия тарифов, которые уже были приняты, должны быть достаточно малы, чтобы ФРС не нуждалась в изменении текущего курса политики на основе инфляции. FOMC подчеркнула свою готовность принять скромный перерегулирование на время, учитывая симметричный характер его цели инфляции. Тем не менее, дополнительные предлагаемые меры должны подтолкнуть инфляцию заметно выше и весить более значимо на реальные потребительские расходы.
Подробнее об этой теме см. В нашем недавнем отчете «Тарифы на повышение тарифов: влияние на инфляцию» (июль 19, 2018)




 Signal2forex.com - лучшие форекс роботы и сигналы


