
Начало недели 30 Июль 2018
- Падение цен на электроэнергию является сменой игры для австралийской инфляции.
- Австралия: одобрение жилья, торговый баланс, розничные продажи, частный кредит, индекс ценности HomeLogic.
- NZ: занятость, заработная плата, согласие на строительство, доверие к бизнесу.
- Китай: PMI НБС и Цайсин.
- Европа: ИПЦ, занятость, ВВП.
- США: решение FOMC о политике, платежных ведомостях, инфляции PCE, обследования ISM.
- Центральные банки: политические решения BOJ, BOE и RBI.
- Основные экономические и финансовые прогнозы.
Информация, содержащаяся в этом отчете, актуальна, как на 27 июля 2018.
Падение цен на электроэнергию - это игровой чейнджер для австралийской инфляции
CPI за июньский квартал распечатал 0.4% qtr по сравнению с прогнозом Westpac для 0.4%. Среднее значение было 0.5%. Учитывая, что в десятичных точках 2 рост CPI составил 0.36% qtr, это явно мягкое обновление. Годовая ставка была снижена на базовые эффекты до 2.1% yr по сравнению с 1.9% в 2018 Q1 и 2017 Q4 и 1.8% yr в Q3.
Основные показатели, которые корректируются с учетом сезонных колебаний и исключают экстремальные ходы, значительно возросли, как ожидалось (0.46% qtr против нашего прогноза 0.50% qtr). В четвертом квартале среднее значение обрезало 0.52%, а взвешенная медиана подняла 0.49%. Включая изменения, годовые темпы среднего показателя основных показателей были на 1.9% в год от умеренного уровня 2.0% в течение предыдущих трех кварталов.
Анализ АБС также подтвердил отрицательную сезонность в индексе CPI в июне, с учетом сезонной корректировки роста 0.5% qtr по сравнению с заголовком заголовка 0.4% qtr. Любопытно, что на рынке был средневзвешенный прогноз 0.5% qtr как для основной, так и для базовой инфляции. Если в распределении изменений цен не было чего-то экстремального, тогда все остальное было бы равным, вы ожидали бы, что прогноз базовой инфляции должен быть выше, чем ваша оценка инфляции в заголовке, учитывая, что компоненты корректируются с учетом сезона до обрезки. Тот факт, что средняя средняя оценка по рынку была равна основной оценке, предполагает, что многие аналитики делают обоснованные предположения для своих прогнозов, а не дополняют прогнозные прогнозы компонентов, а затем обрезают результаты, как это делает Westpac.
Годовой темп базовой инфляции за шесть месяцев составляет 2.0% год от 2.0% yr в Q1 и 1.7% yr в Q4 2017. Для более крупной базовой инфляционной меры, в большей степени отвечающей некоторым международным мерам, товары и услуги сектора рынка, за исключением изменчивых товаров, выросли на 0.4% qtr, где годовой темп был равен 1.1%.
Ключевые невосполнимые цены, особенно в отношении жилья, здравоохранения и образования, сдерживают инфляцию, в то время как цены на энергию стали прямой дефляционной силой. Однако помимо этих факторов нет реальных доказательств расширения дезинфляции / дефляции цен. Более подробный обзор индекса CPI за июньский квартал см. В нашем бюллетене Aust 2018 Q2 CPI: Ожидание Годо имеет рекордный пробег на АБС.
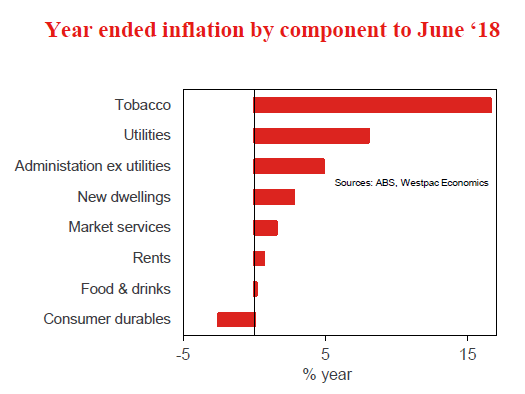
Наш интерес сосредоточен на стоимости жилья, как и на стоимости жилья, также как и на неторгуемой инфляции. Стоимость жилья была близка к нашим ожиданиям и выросла на 0.2% против прогноза 0.1%. Тем не менее, сочетание было очень интересным: арендная плата не изменилась (прогноз 0.2%), покупка жилья выросла на 0.8% (против прогноза 0.5%), в то время как падение коммунальных услуг было более значительным, чем ожидалось (–1.2% против –0.9% ожидаемого). В секторе коммунальных услуг ожидалось снижение счетов за электроэнергию (–1.3% за квартал) и еще большее сокращение расходов на газ и другие виды бытового топлива (–2.2% за квартал).
Для арендной платы за пределами увеличения 0.8% qtr в Хобарте все другие столичные города сообщили о очень мягкой или падающей аренде. Сидней и Мельбурн сообщили о прибылях 0.3% qtr и 0.2% qtr соответственно, в то время как арендная плата упала на -0.2% qtr в Брисбене и -1.8% qtr в Перте. Аделаида арендует 0.4% qtr. Идти вперед, похоже, есть риски снижения до очень скромных выгод от ренты, которые у нас есть в нашем инфляционном профиле.
Более важным для нашего инфляционного профиля является сдвиг в счетах за электроэнергию домашних хозяйств. До этого года рост оптовых цен на электроэнергию и газ привел к увеличению расходов на коммунальные услуги. Затем в прошлом году изменение политики правительства Квинсленда и неожиданный всплеск возобновляемой энергетики привели к обвалу оптовых цен на электроэнергию. Кроме того, вмешательство федерального правительства на газовый рынок в прошлом году для обеспечения большего объема газа для внутреннего использования помогло снизить ценовое давление.
Это игровой чейнджер. До недавнего времени мы ожидали, что рост цен на электроэнергию останется значимым инфляционным импульсом, по крайней мере, через 2018 и, возможно, в 2019. Недавнее падение оптовых цен, которое, вероятно, будет продолжаться с текущими инвестициями в возобновляемые источники энергии, плюс давление со стороны правительства через выпуск недавнего отчета ACCC на национальном рынке электроэнергии (ACCC публикует план сокращения цен на электроэнергию), мы ожидаем, что цены на электроэнергию будут проваливаются через 2018 и первую половину 2019. Мы были консервативны с предполагаемым снижением и предполагаем, что риски для наших прогнозов инфляции в электроэнергетике лежат скорее в сторону снижения, чем в сторону повышения.
Результатом этих изменений является то, что мы теперь прогнозируем, что основная инфляция останется ниже 2.0% yr до конца 2019 (наш прогноз для 1.7% yr в конце 2019). Это верно; мы не только не ожидаем, что инфляция вернется в среднюю точку целевой группы, но мы не ожидаем, что она вернется в группу.
Но важно отметить, что падение цен на электроэнергию является ключевым фактором ослабления инфляции. Что касается базовой инфляции, мы видим, что она держится вплотную к нижней части целевой полосы RBA за этот период (2.1% yr в конце 2019). Таким образом, мы считаем, что слишком рано начинать обсуждать риск снижения ставки РБА. Губернатор РБА Лоу заявил, что в условиях здорового роста занятости в интересах благосостояния нации дальнейшее снижение процентных ставок, поскольку с учетом такой низкой встроенной инфляции это может не вызвать инфляционный импульс через заработную плату, а просто повысить кредитный рост и еще больше повысить цены активов. (см. Губернатор РБА, Филип Лоу, на Форуме ЕЦБ по центральному банку). Индекс потребительских цен в июне квартала и изменения в наших прогнозах инфляции согласуются с RBA, который продержится до конца 2019.
Помимо коммунальных услуг, другой областью, где понижательное давление представляется значительным, были меньшие, чем ожидалось, сезонные переоценки на предметы домашнего обихода и услуги (0.3% против ожидаемых 0.8%). Похоже, что конкурентное давление с целью удержания цен в этом секторе продолжается, поэтому мы внимательно следим за этим пространством. Наши прогнозы включают некоторый эффект от более слабого австралийского доллара в течение следующих двух лет. Любое отсутствие такого перехода представляет собой риск ухудшения как наших общих прогнозов, так и прогнозов базовой инфляции.
Неделя, которая была
На этой неделе здесь и за рубежом инфляция была ключевым направлением. Кроме того, для изменения торговых напряжений ослабло, поскольку начались первые переговоры между США и Европой. Тем не менее, сохраняется напряженное противостояние между США и Китаем.
Для Австралии индекс потребительских цен в июне был знаком с тем, что заголовок серии разочаровал ожидания рынка на седьмой квартал подряд. Начальная и базовая инфляция была одинаковой в квартальном выражении в 0.4% и 0.5% соответственно, при этом более слабый результат для основной инфляции, который в июне был сезонно слабым кварталом (основные меры корректируются с учетом сезонных колебаний и настолько абстрактны от этой волатильности) , Годовые ставки также остаются на уровне целевого диапазона на уровне 2.1% и 1.9% год соответственно для базовой и базовой инфляции.
В остальном баланс рисков подразумевает, что инфляция, вероятно, будет поддерживать этот темп через оставшуюся часть 2018 и 2019. Ключевые невосполнимые цены, особенно в отношении жилья, здравоохранения и образования, сдерживают инфляцию, в то время как цены на энергию стали прямой дефляционной силой. Однако помимо этих факторов нет реальных доказательств расширения дезинфляции / дефляции цен. В результате инфляция не станет катализатором для изменения позиции политики.
Ориентируясь на Австралию, стоит также отметить недавний выпуск июльской Красной книги Вестпака, нашу углубленную оценку потребителя. Ключом к этому изданию является растущая напряженность между все более позитивным взглядом потребителей на экономику и все еще ограниченным отношением к семейным финансам.
Неожиданный переход личных налоговых мер правительства явно укрепил настроения, хотя и в большей степени в сторону более широкой экономики, чем финансы отдельных лиц. Вероятно, это говорит о стоимости жизненных давлений, оставшихся перед умом, а также о том, что богатство подрывается снижением цен на жилье, особенно в Сиднее и Мельбурне. К нынешним скромным темпам роста потребления и дросселированию инвестиций в жилые дома, негативные эффекты богатства и более жесткие стандарты кредитования являются явными рисками.
Для мировой экономики это была относительно спокойная неделя, в которой участвовали только два ключевых события: встреча президента США Трампа с президентом Европейской комиссии Юнкером по торговле; и июльское заседание ЕЦБ.
Для рынка торговая встреча достигла того, на что надеялись: ослабление торговых напряжений посредством соглашения о сокращении торговых барьеров между двумя глобальными сверхдержавами. Пройдет какое-то время, прежде чем начнутся переговоры, и будет выпущена подробная информация; но на данный момент рыночные настроения будут опираться на более надежную основу, пока не произойдет дальнейшая эскалация напряженности между США и Китаем. На этом фоне ЕЦБ собрался на июльскую встречу.
Указания по политике были такими же, как и на июньском совещании. Примечательно, что ставки, оставшиеся в ожидании «в течение лета», были подтверждены тем, что первое повышение скорости не будет видно до конца лета. Эрго, позиция политики в Европе будет оставаться неизменной, по крайней мере, до сентября или октября 2019, за исключением конца покупки активов в декабре 2018 (который уже оценивается на рынках).
Чтобы в это время начался цикл повышения ставок, экономический рост должен оставаться на широкой основе, чтобы рост заработной платы и доходов продолжал ускоряться, а инфляция создавала прочную основу. По состоянию на июнь 1.0 года, когда базовой инфляции меньше 2018% в год, базовой инфляции предстоит пройти долгий путь, чтобы достичь (но ниже) 2.0% в год на устойчивой основе, как намеревается ЕЦБ. Из вопросов и ответов следует отметить: удовлетворенность ЕЦБ обесцениванием евро в 2018 году, которое рассматривается как результат опережающих показателей США в области экономического роста и политики; и еще один призыв президента Драги к налоговой реформе. Последнее, безусловно, необходимо для того, чтобы активность и рост рабочих мест оставались выше тенденции в ближайшие годы.
Диаграмма недели: ошибки прогноза ИПЦ в Австралии
CPI за квартал четвертого квартала опубликовал 0.4% qtr по сравнению с прогнозом Westpac для 0.4% и медианой среды 0.5%.
Сегодня мы наблюдаем семь кварталов подряд, когда прогнозисты чрезмерно оценивают печать ИПЦ. Средняя ошибка с декабрьского квартала 2016 равна + 0.14ppt. Базовая инфляция пришла, как ожидалось, и, как группа, аналитики в целом получают исправление основного инфляционного импульса (средняя ошибка 0.02ppt за семь кварталов), но продолжают недооценивать дезинфляционный импульс, поражающий определенные сектора, что приводит к большему, чем обычно, дисконтированию (или меньше обычного пост-продажная переоценка) в этих секторах.
Новая Зеландия: на неделю вперед и сворачивание данных
За прошедшую неделю мы увидели больше доказательств того, что экономика замедлилась в первой половине года. Примечательно, что чистая миграция продолжает замедляться, и есть признаки того, что фирмы не импортируют капитальное оборудование тем же темпом, которым они были в начале года. Мягкий рост в последние месяцы также, вероятно, будет означать, что после ряда более сильных отчетов, рынок труда перешел в июньский квартал.
На этой неделе мы получили еще одно подтверждение того, что в первом полугодии экономика переключилась на передачу. Одна вещь, которую мы ожидали, была затишье в инвестициях в бизнес на фоне неопределенности политики и слабой деловой уверенности в последние месяцы. Это мнение поддержали недавние опросы, в которых предприятия сообщили, что они планируют меньше инвестировать в ближайшие месяцы. Тем не менее, до этой недели у нас мало доказательств фактического снижения инвестиций. Данные о торговле товарами на этой неделе могут быть одним из первых признаков. Темпы импорта основного оборудования замедлились в июне, что соответствует нашим прогнозам временного затишья инвестиций в бизнес во второй половине года. Мы ожидаем дальнейшего охлаждения в капитальном оборудовании, которое будет видно в торговых данных в ближайшие месяцы.
Другим ключевым элементом замедления является более низкая чистая миграция. Данные о чистой миграции в июне снова соответствовали этой точке зрения. Ежемесячная чистая миграция замедлилась, а ежегодная чистая миграция до самой низкой точки с ноября 2015. Хотя это все еще исторически высокий уровень, годовая чистая миграция упала с пика 72,500 до чуть ниже 65,000.
Значительная часть недавнего ослабления чистой миграции была обусловлена изменением потоков транс-Тасмана. Относительная привлекательность австралийского рынка труда улучшилась благодаря сильному росту занятости и падению уровня безработицы. Мы ожидаем, что относительная привлекательность условий на рынке труда будет продолжать двигаться в пользу Австралии в ближайшие годы. Это, вероятно, приведет к тому, что все большее число новозеландцев снова направится в Австралию, чтобы искать свое состояние через канаву.
Тем не менее, местные условия на рынке труда в настоящее время неясны. В настоящее время условия на рынке труда очень устойчивы с уровнем безработицы на уровне 9 года и широко распространены среди фирм о трудностях найти работников. Однако мы ожидаем, что замедление в более широких экономических условиях в конечном итоге повлияет на спрос на рабочую силу, хотя и с отставанием. Эта конкурирующая напряженность, вероятно, будет очевидна в наборе данных рынка труда за июньский квартал, опубликованный на следующей неделе.
В целом мы ожидаем, что уровень безработицы будет устойчивым на уровне 4.4%. В то время как данные о рынке труда могут быть печально изменчивыми с квартала на квартал, уровень безработицы, как правило, является самым надежным показателем того, что действительно происходит. Более того, некоторые детали в выпуске на следующей неделе могут быть немного удивлены для финансовых рынков. В первую очередь мы прогнозируем отрицательный рост занятости за квартал. Значительная часть этого отражает наше допущение искаженной сезонной картины в опросе, а не реальную разницу во мнениях с другими синоптиками, ожидающими позитивного роста занятости. Тем не менее, такой, казалось бы, слабый результат, скорее всего, вызовет некоторые комментарии и реакцию на финансовых рынках. Мы делаем акцент на том, что уровень безработицы является самой надежной мерой.
С учетом того, что инфляция решительно вернулась к радару как для рынков, так и для Резервного банка в последние недели, будет также интерес к тому, как различные меры по заработной плате будут развиваться. На сегодняшний день мало доказательств того, что затягивающий рынок труда привел к повышению уровня заработной платы. И наши прогнозы предполагают, что это осталось в июне. Несмотря на то, что мы ожидаем, что квартальный лимит 0.5% в индексе затрат на рабочую силу (LCI) (шаг вверх от строки 0.4% увеличивается), лифт в основном обусловлен ростом в этом году, чем обычный минимальный рост заработной платы, и выплатой пенсионеров в прошлом году справедливость расчета. LCI имеет тенденцию развиваться очень медленно, поэтому любое отклонение от нашего прогноза - в любом направлении - было бы примечательно. Важно отметить, что мы не ожидаем, что давление на зарплату будет содержаться на неопределенный срок. Возрастающие инфляционные ожидания в сочетании с низким уровнем безработицы и изменениями в политике, которые повлияли на выбор в пользу работников на переговорах по заработной плате, должны увидеть, что инфляция заработной платы в конечном итоге начнет снижаться в следующем году.
С учетом того, что резервный банк удвоил мандат в сфере занятости и инфляции, который теперь прочно закреплен, данные о рынке труда на следующей неделе также станут важной частью обсуждений, которые будут выдвинуты в связи с заявлением о денежно-кредитной политике, опубликованным в 9th августа.
Для отчета мы считаем крайне маловероятным, что каких-либо сюрпризов в данных о рынке труда будет достаточно, чтобы перевести банк из-под контроля «на некоторое время вперед». В то время как инфляционное давление растет, в первую очередь с неторгуемой инфляционной печатью над прогнозами RBNZ в Q2, а темпы роста базовой инфляции выше, рост инфляционного давления в значительной степени компенсируется более медленным ростом. ВВП вырос на 0.4% в марте, что значительно меньше прогноза 0.7% от RBNZ, в то время как прогноз 0.8% для Q2 также выглядит слишком оптимистичным для нас.
Учитывая эти широкомасштабные события, РБНЗ вряд ли поспешит в ближайшее время. Мы придерживаемся нашего мнения о том, что это будет последняя четверть 2019 до того, как RBNZ повысит OCR.
Предварительный просмотр данных
Разрешения на строительство Aus Jun
- Jul 31, Last: -3.2%, WBC f / c: flat
- Mkt f / c: 1.0%, Диапазон: -3.0% до 4.0%
В мае официальные утверждения упали на 3.2% с удивительно резким падением 8.6% в частных отдельно стоящих домах, частично компенсированных ростом в 4.3%. С некоторыми дикими колебаниями в некоторых деталях состояния, мы советуем соблюдать осторожность при интерпретации последних цифр. В частности, резкое падение Qld может оказаться шумом или временным отходом. В более общем плане ключевые моменты прогноза Westpac для дальнейшего ослабления в строительстве высотных зданий еще не достигнуты.
Июньское обновление должно решить некоторые из этих вопросов. В то время как падение в мае выглядит чрезмерным, одобрения жилищного финансирования, связанные с строительством, продолжают указывать на явный нисходящий тренд в нестандартных утверждениях. Между тем покупки сайтов в течение некоторого времени указывали на еще более острую ногу для высоких разрешений. В целом мы ожидаем, что общие одобрения будут закрыты в июне, даже если некоторые откажутся от майской слабости в домах. Существуют многочисленные риски, в том числе потенциальные пересмотры до предыдущих оценок.
Aus Jun частный кредит
- Jul 31, Last: 0.2%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, Диапазон: 0.3% до 0.4%
Рост кредитования частного сектора является скромным и замедляется по мере охлаждения жилья. В мае кредит вырос только на 0.2%, а годовой рост снизился до 4.8%, по сравнению с 5.4% в сентябре прошлого года. В июне мы ожидаем рост 0.3% и ежегодный рост 4.5%, самый медленный темп с раннего 2014.
Жилищный кредит на этом позднем этапе цикла замедляется, так как более жесткие условия кредитования снижаются при снижении кредитования. В мае рост кредитного портфеля жилья составил 0.37% м, 5.8% год. Годовой темп 3 месяца уменьшился до 5.1% и настроен на снижение.
Бизнес-кредит, 3.8% выше уровня года назад, изменчивый вокруг скромного восходящего тренда, поскольку предприятия увеличивают инвестиции в реальную экономику. В мае это было слабое обновление,% -0.2%, после перехода 1.2% за предыдущие два месяца. Мы ожидаем небольшого роста в июне, но волатильность означает, что в этой цифре есть определенная неопределенность.
Личный кредит продолжает сокращаться, -1.3% в течение года.
Aus Jul CoreLogic индекс стоимости дома
- Aug 1, Last: -0.3%, WBC f / c: -0.5%
Рынок жилья в Австралии продолжает корректироваться. Цены упали на 0.3% в июне, отметив девятое последовательное ежемесячное снижение. Цены на национальном уровне снизились на 2.2% с максимума Sep.
Коррекция остается как относительно мелкой, так и узкой, сосредоточенной в ранее сильных Сиднейских и Мельбурнских рынках. На этих двух рынках в настоящее время нет чистой прибыли в ценах с конца 2016 и середины 2017 соответственно. Рынок Перта остается застреленным в своей длительной коррекции.
Ежедневный индекс свидетельствует о том, что снижение цен в июле ускорилось с уменьшением 0.5%, которое будет означать снижение цен на -2.5% в год. Значения ставок аукциона ослаблены, в частности, в мае-июне-июле, указывая на дополнительное сопротивление от ужесточения критериев кредита и более длительное время обработки утверждения.
Торговый баланс Aus Jun, AUDbn
- Aug 2, Last: 0.8, WBC f / c: 1.1
- Mkt f / c: 0.9, диапазон: 0.2 до 1.6
Ежемесячный торговый счет Австралии в настоящее время находится в избытке в 2018. В июне мы ожидаем еще одного положительного сальдо торгового баланса, немного увеличившегося до $ 1.1bn, по сравнению с $ 0.8bn в мае.
Ожидается, что вексель на импорт будет в целом без изменений, при этом объемы лимитов потенциально компенсируются скромным снижением цен на топливо (после резких повышений в последнее время).
Ожидается, что доходы от экспорта увеличатся на 0.8%, $ 0.3bn, что будет вызвано подъемом объемов угля и более высокими ценами на уголь. Ожидается, что горючее (включая сжиженный природный газ) и руды металлов (включая железную руду) незначительно изменится со скромным ростом в объемах, компенсированных более низкими ценами.
Среднее ежемесячное положительное сальдо торгового баланса для Q2 будет $ 0.8bn (с учетом изменений), сужающееся от $ 1.2bn для Q1. Это скромное ухудшение, вероятно, отражает влияние снижения условий торговли вниз на -1½%.
Aus Jun розничная торговля
- Aug 3, Last: 0.4%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, Диапазон: 0.1% до 0.7%
Розничные торговцы сообщили немного лучше, чем ожидалось, хотя все еще скромный, 0.4% лидируют в продажах в мае. Отскок в магазинах одежды и универмагах привел к усилению в слабых условиях по другим категориям. Некоторые из отскоков, вероятно, связаны с погодой после аномально теплых условий, взвешенных по продажам одежды в начале зимы. В течение месяца розничные магазины одежды и универмаги были плоскими.
Показатели показывают, что розничные торговцы продолжали видеть смешанные условия в июне. Потребительские настроения сняты после снижения налогов, объявленного в мае, но основные средства, связанные с компонентами, оставались мягкими. Опросы частного бизнеса были неоднозначными, ответные меры розничной торговли на исследование NAB смягчали, но обзор AiG показал улучшение. В целом мы ожидаем, что май продемонстрирует прирост 0.3%. Обратите внимание, что давление дисконтирования цен смягчает прикосновение и может облегчить дальнейшее изменение GST в июле 1, что означает, что импортные товары с низким значением теперь будут облагаться налогом.
Реальные розничные продажи Aus Q2
- Aug 3, Last: 0.2%, WBC f / c: 0.8%
- Mkt f / c: 0.8%, Диапазон: 0.4% до 1.0%
Q1 был слабым кварталом для потребителей с реальными розничными продажами, которые выросли всего на 0.2%. Главный сюрприз заключался в розничных ценах, которые выросли на 0.4%, что составляет большую часть номинальной выручки по продажам за квартал. Подъем цен был в основном обусловлен едой с ценовой дефляцией, продолжающейся по непищевым категориям. Примечательно, что детали продемонстрировали более слабые объемы квартала и квартала практически по всем непродовольственным категориям.
Неутешительный результат Q1 следует за прерывистым прогоном, предыдущие четыре квартала демонстрируют прибыль 0.2%, 1.4%, 0.2% и 0.8%. Некоторая часть этого может быть вызвана сдвигами в сроках продаж, особенно в период Рождества и Нового года.
Обновление Q2, скорее всего, покажет отскок. В Q1.0 номинальные продажи должны быть увеличены на 0.6% против 1%. Детали Q2 CPI показывают, что розничные цены выросли примерно на 0.2% в квартале - на этот раз со слабым отношением к прочим ценам на продукты питания без пропитания. Несмотря на неопределенность, эта смесь указывает на рост реальных продаж в 0.8%.
Жилое здание NZ Jun соглашается
- Jul 31, Last: + 7.1%, WBC f / c: -12%
Выдача жилого согласия выросла в мае, увеличившись на 7.1%. Это привело к тому, что номера телефонов с согласия 2004 достигли наивысшего уровня. Частично этот пикап был вызван некоторыми «кусковыми» изменениями, в том числе примерно в 25% в категории стабильных автономных домов в Окленде в прошлом месяце. Что еще более важно, в Окленде наблюдается значительная тенденция к увеличению согласия в отношении средней плотности, чему способствуют нормативные изменения.
Номера согласия в большинстве других регионов остаются твердыми, хотя выпуск в Кентербери постепенно снижается.
С некоторыми «кусковыми» выпусками в последние месяцы мы ожидаем значительного отказа от общего количества соглашений в июне. Тем не менее, уровень выпуска, как ожидается, будет оставаться повышенным, что подтверждается продолжающимся большим количеством согласий на жилье средней плотности в Окленде.
NZ Jun ANZ деловая уверенность
- Jul 31, Last: -39
Деловая уверенность в июне ослабла, и ожидания компаний относительно их собственной активности упали до самого низкого уровня с ноября 2017.
Падение деловой уверенности было относительно широко распространено. Однако в июне было отмечено некоторое улучшение доверия к сельскохозяйственному сектору после объявления правительством своего намерения попытаться искоренить Mycoplasma bovis и прочного прогноза выплаты Фонтерры. С тех пор цены на молочные продукты резко упали, что может помешать уверенности.
Инфляционные ожидания выросли выше в июне и могут пойти дальше в ближайшие месяцы на фоне роста цен на бензин и более высокой инфляции.
NZ Q2 Обзор рабочей силы домашних хозяйств
- Aug 1 Занятость, Последняя: + 0.6%, WBC f / c: -0.3%, Mkt f / c: + 0.4%
- Aug 1 Безработица Последнее: 4.5%, WBC f / c: 4.4%, Mkt f / c: 4.4%
За последние годы рынок труда Новой Зеландии усилился. Но замедление темпов экономического роста, скорее всего, приведет к замедлению темпов улучшения.
Мы ожидаем, что уровень безработицы будет сохраняться на уровне 4.4% в июне, что приведет к сокращению пяти кварталов. Это соответствует прогнозу Резервного банка и другим рыночным прогнозам.
Там, где мы отличаемся, наш прогноз о сокращении занятости за квартал. Это в значительной степени отражает наш учет искаженной сезонной картины в опросе. Тем не менее, такой, казалось бы, слабый результат, вероятно, вызовет некоторую реакцию на рынке. Мы рекомендуем сосредоточить внимание на уровне безработицы как наиболее надежной меры тенденций рынка труда.
NZ Q2 Индекс затрат на рабочую силу
- Aug 1, Частный сектор Последнее: 0.4%, WBC f / c: 0.5%, Mkt f / c: 0.6%
Индекс стоимости рабочей силы является очень медленной мерой роста заработной платы. В последние годы наблюдалась целая серия квартальных выигрышей 0.4%, за исключением того, что в прошлом году в Q3 уплачивалось вознаграждение за досрочное освобождение работников.
Мы ожидаем немного большего увеличения 0.5% за июньский квартал. Основным фактором является минимальный рост заработной платы в 4.8% в этом году по сравнению со средним увеличением 3.4% за последние несколько лет. В остальном мы не ожидаем увидеть широко распространенные свидетельства повышения уровня заработной платы.
Напротив, показатель ежеквартального обследования занятости (QES) среднего почасового дохода ускорился в прошлом году, и на этот раз мы ожидаем дальнейший пикап. Но эта мера резко замедлилась год назад, и неясно, будет ли поддерживаться этот отскок
UK Bank of England Bank Rate
- Aug 2, Last: 0.5%, WBC f / c: 0.5%, Mkt f / c: 0.75%
Решение Банка Англии в августе выглядит сбалансированным. Ранее Банк сообщал, что в течение следующих нескольких лет потребуется постепенное умеренное ужесточение. И с их предыдущего решения мы видели, что уровень безработицы остается низким, и ряд индикаторов указывает на устойчивое увеличение в середине года.
Тем не менее темпы роста остаются приглушенными. Кроме того, инфляция ускорилась, и теперь базовая ставка снизилась до 1.9%. Помимо этих факторов политический фон остается скалистым, а Брексит бросает долгую тень на более долгосрочную перспективу экономики.
Учитывая сохраняющиеся риски снижения, мы ожидаем, что Банк Англии сохранит ставку Банка на своем августовском собрании и что они будут поддерживать постепенное ужесточение требований.
Политическое собрание США FOMC Aug
- Aug 1, Last: 1.875%, WBC f / c: 1.875%
Недавний запуск данных был с уверенностью и FOMC. В то время как они вряд ли могут расстроить корзину яблок, ускоряя темпы роста ставок на фондовом рынке, мнение, высказанное в отношении экономики после встречи августа 1, будет очень конструктивным.
Очевидно, что в последних сообщениях была сильная уверенность в рынке труда и, следовательно, в потреблении домашних хозяйств. Между тем в бизнес-секторе, хотя недавняя торговая напряженность способствовала возникновению рисков, в целом Комитет по-прежнему считает, что инвестиции будут способствовать росту в этом и следующем году.
Также очевидно, что председатель Пауэлл и остальная часть FOMC еще не обеспокоены тем, что кривая доходности может сигнализировать, или финансовыми условиями в более широком смысле. Последний будет кусать, но не до середины 2019 после еще четырех походов.
Отчет о занятости в Юге США
- Aug 3 Изменение занятости, Последнее: 213k, WBC f / c: 180k
- Aug 3 Уровень безработицы, последний: 4.0%, WBC f / c: 3.9%
Рынок труда в США по-прежнему превзошел ожидания в 2018. Рост занятости продолжает значительно отставать от темпов, необходимых для постоянного поддержания уровня безработицы. И, как следствие, все меры ослабления рынка труда продолжают снижаться, исторически низкие.
Приезжайте в июле, мы ищем еще один сильный результат, хотя и немного скромнее, чем в последнее время. Прибыль 180k по-прежнему будет означать, что средний темп 2018-даты остается выше, чем у 2017, и будет способствовать дальнейшему созданию более сильного повышения заработной платы.
В связи с этим стоит отметить, что июньские данные по личным доходам и индекс стоимости занятости в 31 июле будут предшествовать отчету о занятости в июле. Оба заслуживают пристального внимания.




 Signal2forex.com - лучшие форекс роботы и сигналы


