
Начало недели 8 Октябрь 2018
- Большое падение австралийского доллара осталось позади.
- РБА: Обзор финансовой стабильности, говорит помощник губернатора (экономика) Эллис.
- Австралия: потребительские настроения Westpac-MI, жилищное финансирование, бизнес-опрос NAB.
- NZ: расходы на розничные карты, продажи домов и цены.
- Китай: новые кредиты и финансирование, торговый баланс.
- Европа: доверие инвесторов Sentix.
- США: ИПЦ, День Колумба.
- Основные экономические и финансовые прогнозы.
Информация, содержащаяся в этом отчете, действует как на 5 October 2018.
Большое падение австралийского доллара позади
В течение последнего месяца австралийский доллар держался в диапазоне от 0.73 до 0.707 доллара США. Это последовало за резким падением австралийского доллара с 0.745 доллара США до 0.71 доллара США за предыдущий месяц. Westpac сохраняет целевой курс австралийского доллара на конец 2018 года на уровне 0.72 доллара США. Ожидается дальнейшее ослабление австралийского доллара в первой половине 2019 года, достигнув минимума на уровне 0.70 доллара США примерно в середине 2019 года, а затем несколько восстановившись до 0.72 доллара США к концу 2019 года.
Год назад, когда австралийский доллар торговался около 0.80 доллара США, Westpac прогнозировал, что AUD завершит 2018 год на уровне 0.70 доллара США. Мы рады, что в этом году рынок в целом изменился в соответствии с нашими прогнозами. Ключевой аргумент в пользу нашего негативного взгляда на австралийский доллар заключался в существенном сдвиге разницы в процентных ставках между краткосрочными ставками в долларах США и австралийском долларе, что не ожидалось рынком.
В то время рынок предполагал, что к концу 40 года ставка по наличным фондам РБА будет примерно на 2018 базисных пунктов выше ставки по федеральным фондам. Westpac утверждал, что дифференциал будет обратным – то есть ставка по федеральным фондам закончится в 2018 году примерно на 40 базисных пунктов. базисных пунктов выше денежной ставки РБА. Мы полагали, что по мере того, как рынки начнут оценивать разницу процентных ставок с нашей точки зрения, на AUD возникнет устойчивое понижательное давление.
Рынки на самом деле продвинулись дальше, чем мы ожидали: как Westpac, так и рыночные цены указывают на маржу в 87 базисных пунктов к концу года. Это во многом отражает нашу недооценку темпов ужесточения политики FOMC, поскольку в то время все еще существовала значительная неопределенность относительно того, получат ли Конгресс одобрение Плана Трампа по снижению налогов и Фискального плана.
Заглядывая в будущее, Westpac ожидает, что разница между ставкой РБА по наличным средствам и ставкой по федеральным фондам увеличится до 137 базисных пунктов к июню следующего года, тогда как рыночные цены указывают на разницу в 120 базисных пунктов.
К декабрю 2019 года рынки ожидают, что разница в 124 базисных пункта сохранится, тогда как Westpac ожидает, что разница в 137 базисных пунктов сохранится, поскольку мы ожидаем, что FOMC приостановит работу после июня, а РБА останется без изменений в 2019 году.
Важно различать рыночные перспективы политики FOMC и ставок по облигациям. Нынешний резкий скачок ставок по облигациям отражает сочетание возросшей премии за риск и долгосрочных взглядов FOMC, а не более агрессивный профиль краткосрочной ставки по федеральным фондам.
Таким образом, мы по-прежнему ожидаем, что ставка РБА будет ниже ставки по федеральным фондам больше, чем предполагают рынки, но не значительно.
Следовательно, в отличие от года назад, мы не ожидаем дальнейшего значительного падения курса австралийского доллара в результате переоценки рынками разницы процентных ставок.
В отличие от разницы процентных ставок, не существует надежного способа оценки рыночных ожиданий относительно индекса цен на экспорт сырьевых товаров Австралии. Но мы согласны с тем, что индекс экспортных товаров Австралии также является важным фактором для австралийского доллара.
Фактически, если бы на австралийский доллар влияли только различия в процентных ставках, этот более широкий, чем ожидалось, дифференциал соответствовал бы даже более низкому курсу австралийского доллара, чем мы ожидали год назад. Ответ на нашу загадку заключается в том, что цены на сырье в 2018 году держались намного лучше, чем мы ожидали.
В нашем обзоре рынка за октябрь 2017 года мы прогнозируем, что наш индекс цен на экспортные сырьевые товары Австралии упадет примерно на 20% к концу 2018 года. События на сегодняшний день показывают, что в течение этого периода он будет в целом стабильным. Особое значение здесь имеет устойчивость сыпучих сырьевых товаров (железная руда, коксующийся уголь и энергетический уголь), поскольку политика Китая по борьбе с загрязнением окружающей среды отдает предпочтение высококачественным австралийским сыпучим товарам по сравнению с местной продукцией более низкого качества.
Эта устойчивость цен на сырьевые товары, несмотря на ожидаемое замедление темпов роста в Китае, объясняет относительную устойчивость австралийского доллара, учитывая резкое изменение разницы в процентных ставках. Заглядывая в будущее, мы по-прежнему ожидаем, что индекс цен на сырьевые товары снизится в 2019 году, поскольку экономика Китая продолжает замедляться. Мы прогнозируем, что индекс цен на сырьевые товары упадет примерно на 10% до середины 2019 года.
Этот прогноз цикла цен на сырьевые товары, который имеет риски повышения, в сочетании с нашими ожиданиями разницы в процентных ставках, которая сейчас в значительной степени учтена в ценах на рынке, объясняет наш текущий прогноз о том, что австралийский доллар, вероятно, будет падать дальше, хотя сейчас ожидается значительное падение. позади нас.
Хотя разница в процентных ставках и цены на сырье являются ключевыми факторами для австралийского доллара, любой поворот в настроении по отношению к доллару США также будет значительным. В течение 2018 года мы наблюдали в целом позитивное отношение к доллару США. Вероятно, это продлится до первой половины 2019 года, но изменится, когда рынок убедится, что заседание FOMC приостановлено. Наши текущие прогнозы предусматривают последнее повышение ставок FOMC в июне следующего года, и рынку (и самому FOMC) потребуется время, чтобы осознать это. Мы ожидаем такого развития событий в последнем квартале 2019 года, поэтому мы видим нижнюю точку австралийского доллара в июне/сентябре 2019 года на уровне 0.70 доллара США с подъемом австралийского доллара до 0.72 доллара США к концу 2019 года.
Однако обратите внимание, насколько критически важным является наше основное мнение о том, что пик ставки по федеральным фондам приходится на июнь 2019 года. Этот целевой уровень в 2.875% ниже медианного нейтрального прогноза FOMC, который был недавно обновлен. Комитет видит нейтральный диапазон между 2.5% и 3.5%. В настоящее время мы предпочитаем оценку ближе к 2.5%, чем к 3.5%. Ключевые проблемы здесь заключаются в том, что производительность труда в США остается на уровне около 1%, а потенциальный рост (важный фактор для определения нейтральности) составляет около 1.75%. Налогово-бюджетная политика станет тормозом экономического роста США во второй половине 2019 года, поскольку будут приняты обязательства по сокращению расходов; а финансовые условия и торговая политика достаточно ужесточаются, чтобы сдержать рост экономики США ниже тренда.
Тем не менее, риски для этого прогноза связаны с повышением ставки по федеральным фондам. Продление повышения ставок на вторую половину 2019 года значительно увеличит разницу в процентных ставках и поддержит доверие к доллару США на более длительный период.
В таких обстоятельствах мы можем ожидать, что AUD превысит наш прогноз на уровне 0.70 доллара США в сторону понижения.
Неделя, которая была
На этой неделе тон данных по Австралии и США разошелся: США, несомненно, были сильны, тогда как Австралия снова разочаровала. Однако самый большой заголовок появился не из-за самих данных, а скорее из-за резкого скачка доходности 10-летних облигаций США до пика в 3.23% – максимума с мая 2011 года. В результате спред к австралийским 10-летним облигациям достиг 50 б.п. , уровня, которого мы не ожидали до июня 2019 года.
Лучшее место для начала — октябрьское заседание РБА, на котором процентная ставка оставалась без изменений 26-й месяц подряд. Тон заявления не претерпел серьезных изменений, хотя, что немаловажно, условия кредитования были охарактеризованы РБА как «более жесткие, чем они были в течение некоторого времени». Хотя РБА по-прежнему сосредоточен на инвесторах как на источнике слабости, из новых данных по кредитованию становится очевидным, что не только резко снизился импульс инвесторов (на 27% в год без учета рефинансирования), но и пульс собственников-арендаторов (понижен). 5% годовых без учета рефинансирования). Это подчеркивает существенный сдвиг в условиях жилищного сектора, где национальные цены сейчас снизились на 2.7% по сравнению с пиком год назад (6.1% в год в Сиднее и 3.4% в год в Мельбурне), согласно данным CoreLogic. Сочетание снижения цен, высокого долга домохозяйств и постоянной слабости роста заработной платы – вот почему РБА продолжает рассматривать потребление домохозяйств как «постоянный источник неопределенности», а Westpac полагает, что рост потребления замедлится в 2019 году.
Для нас еще одной причиной проявлять осторожность в отношении перспектив роста является наметившийся спад инвестиций в жилье. Хотя инвестиции в этот сектор сохранились лучше, чем мы ожидали, последние данные указывают на то, что уровень активности снижается. В августе количество разрешений на строительство жилья упало на 9.4%, что на 13.6% меньше, чем год назад. Возглавляя спад, количество разрешений на строительство частных объектов упало на 17% за месяц и на 24% ниже, чем за год. В результате активность в этом подсекторе в настоящее время является самой слабой с октября 2016 года, а до этого – с июня 2014 года. Мы ожидаем, что эта тенденция к снижению сохранится и в наступающем году, что приведет к падению жилищного строительства в 2019 году – явный контраст с первой половиной 2018 года, когда сектор прибавил 0.3пп к совокупному росту.
Если обратиться к США, то там как тон данных, так и общение центральных банков были однозначно позитивными – и весьма позитивными. Хотя производственный индекс ISM в сентябре отступил от своего 14-летнего максимума августа, последний результат все еще находился на верхней границе исторического диапазона. Основные детали сентябрьского отчета также продолжают демонстрировать широкомасштабную силу внутреннего и внешнего спроса – последний наблюдается, несмотря на укрепление доллара США и ослабление мировой экономики. Опубликованный через несколько дней обзор ISM в непроизводственном секторе придал рынку еще больше позитивных настроений, поскольку он поднялся до исторического максимума – обратите внимание, что эта серия датируется 2008 годом. Похоже, это стало катализатором вышеуказанного скачка процентных ставок по срочным контрактам. ставки.
Поскольку такие частичные данные поступают на фоне сохраняющейся силы на рынке труда, неудивительно, что председатель Пауэлл и другие члены FOMC сохраняют столь позитивный взгляд на перспективы. Судя по недавним сообщениям, комитет ожидает устойчивого укрепления, но не нарастания инфляционных рисков. Действительно, в многочисленных недавних выступлениях после сентябрьской встречи председатель Пауэлл по-прежнему сосредоточил внимание исключительно на возможностях, которые предоставляет постепенная нормализация политики, а не на необходимости опережать кривую из-за страха перед инфляцией. Пик этого цикла повышения ставок будет определяться нейтральным положением и степенью динамики, которую экономика сохранит в 2019 году. Мы осторожны на обоих фронтах и, следовательно, видим конец повышения ставок в июне 2019 года. опасаясь рисков повышения ставок, которые могут возникнуть в результате длительного периода роста, превышающего тренд, и дальнейшего роста занятости (угроза инфляции) или повышения производительности, которое повышает потенциальный рост и, следовательно, нейтральную ставку.
Действия рынка на этой неделе подчеркивают, что участники начинают не только полностью учитывать в нашем базовом прогнозе три дальнейших повышения ставок ФРС до июня 2019 года, но также, в некоторой степени, вероятность развития этих рисков роста. Наша последняя публикация «Перспективы рынка» будет выпущена позднее сегодня и охватит все детали этой дискуссии и ее последствия для финансовых рынков.
Наконец, что касается Азии, сентябрьские индексы деловой активности в Китае сообщили о дальнейшем ухудшении внешних заказов в соответствии с замедлением мирового роста. Однако внутренняя динамика снова оказалась устойчивой, особенно в секторе услуг. По мере того, как эффект тарифов будет усиливаться в 2019 году, китайские власти будут стремиться компенсировать это за счет поддержки внутренней экономики. Это должно обеспечить устойчивый рост ВВП на уровне выше 6.0% в течение 2019 года. В других странах Азии те, кто наиболее подвержен напряженности между США и Китаем, находятся в стрессе и сталкиваются с неопределенными перспективами (наилучшим примером является Тайвань). Однако в других странах региона динамика остается в пределах тенденции. У некоторых представителей этой группы есть предварительные доказательства того, что обесценивание валюты способствует увеличению объемов экспорта – ярким примером является Индия. Однако это не все хорошие новости для этих стран, поскольку инфляция также была усилена более низкой валютой, что порождает необходимость для центральных банков отреагировать ужесточением политики.
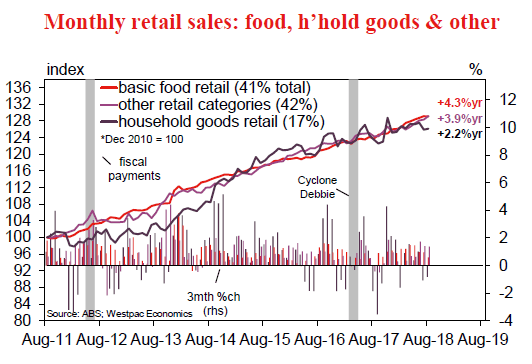
График недели: розничные продажи в Австралии
Розничные продажи в Австралии выросли на 0.3% в августе, что чуть выше показателя Westpac и консенсус-ожиданий роста на 0.2%.
Информация о типах магазинов показала, что продукты питания за месяц не изменились, и, поскольку на них приходится 41% от общего объема продаж, это повлияло на месячные изменения в заголовках. Что касается продуктов питания, обычно неясно, отражают ли номинальные изменения цены или объемы. Флэт в августе последовал за четырьмя месяцами последовательного роста на 0.3%.
Другие категории были более позитивными в августе: универмаги выросли на 0.9%, одежда +0.8% и кафе и рестораны +0.7%. Розничная торговля товарами для дома остается на низком уровне, увеличившись всего на 0.2%, а розничная торговля электротоварами снизилась на 0.5%. Особый интерес в отношении товаров для дома представляют любые последствия снижения цен на жилье. Абсолютные расходы на товары для дома стабилизируются, в то время как другие категории розничной торговли продолжают оставаться в тренде.
Новая Зеландия: на неделю вперед и сворачивание данных
Зима недовольства?
Деловая уверенность значительно упала за последний год. Нет сомнений в том, что по крайней мере отчасти это исходит от фирм, выражающих свое недовольство политикой нового правительства. Но есть и некоторые реальные причины для беспокойства, поскольку компании обнаруживают, что их прибыль оказывается зажатой между ростом затрат и замедлением потребительского спроса.
На этой неделе был опубликован Ежеквартальный опрос мнения деловых кругов (QSBO) за сентябрьский квартал. Общие настроения упали до -28, самого низкого уровня с 2009 года, что соответствует падению, которое мы наблюдали в ежемесячном опросе ANZ. Более информативный показатель собственной активности упал в меньшей степени, но все еще находился на самом низком уровне с 2012 года. Само по себе исследование предполагает некоторый риск снижения нашего прогноза роста ВВП за сентябрьский квартал на 0.7%.
Читатели, возможно, утомлены дебатами о том, говорят ли нам исследования делового доверия что-нибудь полезное. Однако QSBO заслуживает некоторого внимания по ряду причин.
Во-первых, со временем QSBO оказался более надежным ранним индикатором экономической активности по сравнению с ежемесячным опросом. Действительно, сообщение последнего QSBO было немного более детальным, чем то, что мы видели в других местах: компании сообщили, что последние три месяца были более тяжелыми, но прогноз на следующие три месяца мало изменился по сравнению с предыдущим опросом.
Лучшие результаты QSBO в качестве индикатора ВВП во многом объясняются тем фактом, что, в отличие от ежемесячного опроса, он не продемонстрировал стойкой тенденции к снижению при левоцентристских правительствах. Однако это не означает, что он полностью свободен от политического влияния.
Последний QSBO исследовал этот аспект, спросив компании, почему они отреагировали именно так. Для тех, кто считает, что экономические перспективы ухудшаются, наиболее распространенной причиной была политика правительства. (Для фирм, которые настроены более оптимистично, поиск работников является их самой большой заботой.) К сожалению, исследование не выявило, какая именно политика беспокоит бизнес, но трудовое право, вероятно, будет занимать первое место в списке.
Есть некоторые интересные параллели между сегодняшним днем и 2000 годом, когда его назвали «зимой недовольства». Затем недавно избранное правительство, возглавляемое лейбористами, также работало над принятием закона (Закона о трудовых отношениях), который усилил бы права работников на ведение коллективных переговоров с работодателями. Деловые организации энергично лоббировали эти изменения, и в середине 2000 года опросы делового доверия (включая QSBO) внезапно и резко упали. Примечательно, что уже через несколько месяцев после принятия закона деловое доверие вернулось на прежний уровень.
Так является ли недавнее падение деловой уверенности просто посланием протеста? Нет, или, по крайней мере, не совсем. Существует множество подтверждающих доказательств того, что темпы роста экономики замедлились по сравнению с пиком в 2016 году – хотя они и близко не приближаются к уровням рецессии, которые предполагают основные показатели деловой уверенности. Более того, детали QSBO позволяют предположить, что бизнес не просто недоволен тем, кто находится у власти, но и искренне ощущает ущемление в некоторых областях.
Первый аспект заключается в том, что за последние несколько кварталов все большее число компаний заявили, что спрос является самым большим препятствием для их роста (в отличие от факторов предложения, таких как наличие рабочей силы). Опасения по поводу спроса существенно не возросли, но это знаменует собой перелом в тенденции к снижению, начавшейся в 2010 году, когда экономика оправилась от глобального финансового кризиса.
Конечно, есть свидетельства того, что рост потребительских расходов за последний год или около того замедлился, в соответствии с замедлением роста цен на жилье. Мы ожидаем, что правительственный пакет помощи семьям, вступивший в силу в июле, поможет ускорить рост расходов в ближайшем будущем. Но поскольку пакет в основном нацелен на домохозяйства с низкими доходами, его последствия не будут ощущаться равномерно – например, продажи дорогостоящих товаров, таких как автомобили, вряд ли увидят рост.
Второй аспект заключается в том, что все большее число фирм сообщают об увеличении своих затрат. Некоторыми из вероятных факторов, стоящих за этим, являются повышение минимальной заработной платы в начале этого года, рост цен на нефть и падение обменного курса, из-за которого импортные товары и оборудование стали дороже.
Также наблюдается рост числа фирм, сообщающих об увеличении собственных цен, но не в такой степени, как рост их издержек. В некотором смысле это связано с предыдущим вопросом: спрос недостаточно силен, чтобы фирмы могли быть уверены в том, что им придется пойти на увеличение затрат. В результате все больше фирм сталкиваются с сокращением своей прибыли и ожидают, что это сокращение будет продолжаться.
К сожалению, это ценовое давление, похоже, будет продолжаться и дальше. По состоянию на эту неделю новозеландский доллар упал до самого низкого уровня с начала 2016 года, при этом доллар США находится на подъеме, поскольку ее экономика набирает обороты, а процентные ставки в США растут. В то же время мировые цены на нефть выросли выше 80 долларов за баррель из-за высокого мирового спроса и ограничения поставок со стороны стран ОПЕК. Вместе эти силы подняли цены на бензиновые насосы до рекордно высокого уровня, а повышение налогов на топливо с этой недели (до 4 центов за литр, включая GST) усугубит ситуацию.
Одним из последствий высоких цен на бензин является то, что они съедают семейные бюджеты, оставляя меньше места для расходов в других сферах. Данные о расходах по электронным картам на следующей неделе прольют некоторый свет на то, как потребители жили в сентябре. Данные Paymark (крупнейшего процессора карт) показывают значительный рост общих расходов за месяц, но еще неизвестно, какая часть этих расходов была потрачена на топливо.
Еще одним следствием является то, что все более вероятно, что инфляция превысит среднюю точку в 2% целевого диапазона Резервного банка, по крайней мере, на короткий период. Скачок инфляции, вызванный ценами на топливо, — это то, на что Резервный банк может обратить внимание, если есть основания полагать, что инфляция не будет продолжать расти такими же темпами. Тем не менее, это заметно отличается от основного сценария, изложенного РБНЗ в своем августовском заявлении о денежно-кредитной политике, согласно которому инфляция, как ожидается, останется ниже 2% до начала 2021 года. В конечном счете, рост инфляции может затруднить продажу сокращений OCR.
Предварительный просмотр данных
Австралийский октябрь Настроения потребителей Westpac-MI
10 октября Последнее: 100.5
Индекс потребительских настроений Westpac Melbourne Institute в сентябре снизился на 3% до 100.5, что стало самым слабым значением с ноября прошлого года. Уверенность явно была подорвана повышением процентных ставок по ипотечным кредитам; политическая нестабильность и продолжающееся давление на семейный бюджет. Тем не менее, похоже, некоторую поддержку оказали сильные показатели роста за июнь и обнадеживающий рост ожиданий потребителей на рынке труда. В целом настроения по-прежнему находятся на положительной территории, хотя и лишь чуть выше уровня 100. Примечательной особенностью более устойчивых настроений в 2018 году является более равномерное распределение по штатам с явным улучшением в ранее слабых горнодобывающих штатах.
Октябрьское обследование проводится в полевых условиях с 1 по 6 октября. В этом месяце ситуация выглядит немного более стабильной, что позволяет предположить, что некоторое влияние сентябрьских негативов может рассеяться. Тем не менее, напряженность в мировой торговле, снижение цен на жилье и вялый рост доходов останутся негативными факторами для настроений.
Авг Финансирование жилищного строительства (нет.)
12 октября, последний: 0.4%, WBC f/c: –1.5%
Mkt f / c: -1.0%, Диапазон: -3.0% до 0.5%
Хотя общее количество кредитов собственникам и арендаторам выросло на 0.4% в июле, это было полностью связано с 3%-ным ростом активности рефинансирования, при этом количество «новых» кредитов сократилось на 0.8% в месяц и на 9.6% ниже, чем в прошлом году. Стоимость инвесторских кредитов также снизилась на 1.3% и снизилась на 15.7% за год (оценка –27% в год без учета рефинансирования). Мягкий тон в деталях соответствует продолжающемуся замедлению рыночных условий, очевидному на аукционных рынках и ценах.
Августовское обновление, скорее всего, будет слабым. Рынки жилья продолжили коррекцию в этом месяце, хотя уровень завершенности аукционов показал некоторые признаки нахождения основы. В целом мы ожидаем, что количество разрешений на финансирование со стороны владельцев и арендаторов снизится на 1.5%. Стоимость кредитов для инвесторов снова будет представлять интерес, как и средняя стоимость кредитов для владельцев и арендаторов, учитывая ужесточение стандартов кредитования, которое, по всей видимости, является причиной последнего смягчения условий и цен.
Расходы по розничным картам Новой Зеландии в сентябре
10 октября, последний: +1.0%, Westpac f/c: +0.7%
Розничные расходы в августе выросли на 1%. Хотя уровень расходов увеличился за счет роста цен на топливо, рост наблюдался во всех основных категориях. Расходы были поддержаны правительственным пакетом помощи семьям, который вступил в силу 1 июля и позволил повысить доходы многих домохозяйств.
Мы ожидаем увеличения розничных расходов на 0.7% в сентябре. Однако, поскольку цены на топливо растут, ожидается, что рост основных расходов будет более скромным и составит около 0.5%. Увеличение располагаемых доходов приводит к увеличению расходов в некоторых областях, таких как расходные материалы. Но в то же время продолжающийся спад на рынке жилья снижает расходы на такие товары, как предметы домашнего обихода.
Продажа и цены домов в Новой Зеландии в сентябре
10 октября (подлежит уточнению), Последние продажи: +0.7%, Последние цены: +4.1% в год.
Рынок жилья за последний год остыл. Продажи домов по всей стране замедлились, цены в Окленде упали ниже, а в Кентербери сохраняется слабость. Однако рост цен остается устойчивым в большинстве регионов за пределами Окленда и Кентербери.
Мы ожидаем, что средние цены на жилье по стране останутся довольно низкими в течение оставшейся части года, при этом Окленд и Кентербери отстают от остальной части страны. Фиксированные ставки по ипотечным кредитам недавно упали после «голубиного» настроения РБНЗ, и это, вероятно, обеспечит некоторый рост цен на жилье. Однако по-прежнему сохраняется чувство нервозности, связанное с изменениями в политике правительства. Подобные опасения особенно остро стоят в Окленде, где больше инвесторов, а доступность по-прежнему сильно ограничена. В то же время рынок жилья Кентербери продолжает постепенную адаптацию после землетрясения.
Индекс потребительских цен США за сентябрь
Oct 11, последний 0.2%, WBC 0.2%
Общий индекс потребительских цен в США в августе вырос на 0.2%. Базовый показатель был мягче и составил всего 0.1%. Оба результата оказались ниже ожиданий, поскольку спад в сфере здравоохранения и одежды ослабил инфляционное давление со стороны бензина и арендной платы. • Хотя общая годовая ставка существенно превышает целевой уровень инфляции FOMC в 2.0% в год (2.7% в год), на шести- и трехмесячной основе пульс в целом соответствует – соответственно 1.8% и 2.1% в годовом исчислении. Базовая инфляция также соответствует целевому показателю: 1.9% в годовом исчислении за шесть месяцев и 2.2% в годовом исчислении.
Согласно недавним сообщениям, FOMC не видит риска ускорения базовой инфляции в сторону от целевого уровня. Однако цены на энергоносители будут продолжать вызывать спорадическую волатильность, учитывая недавние изменения цен на нефть.




 Signal2forex.com - лучшие форекс роботы и сигналы


