
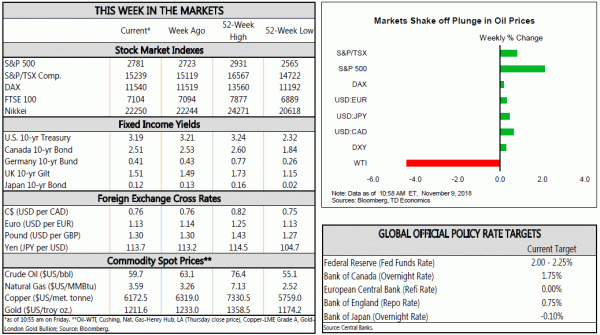
Основные моменты в США
- Между промежуточными выборами и решением ФРС было много новостей на этой неделе. Но после того, как пыль поселилась, появилось очень мало информации.
- На промежуточных выборах демократы получили большинство в Палате представителей, а республиканцы ужесточили контроль над Сенатом. Разделенный Конгресс через 2020 будет смягчать часть повестки дня Трампа и может сделать некоторые предстоящие финансовые тесты более сложными.
- Как и ожидалось, Федеральная резервная система оставила ставки без изменений, в основном без изменений. Недавние экономические данные предполагают, что следующий поход начнется в декабре.
Основные события в Канаде
- На этой неделе в экономическом календаре доминировало жилье. В октябре жилищное строительство продолжало остывать на трендовой основе. Третий четверть падения разрешений на жительство предполагает, что дальнейшее ослабление находится в запасе.
- На фоне растущих темпов продажи в Торонто в октябре упали. В течение месяца они, похоже, улучшались в Ванкувере, хотя активность в GVA остается депрессивной в условиях сильно ограниченной доступности.
- Исторические изменения к росту ВВП Канады, выпущенные на этой неделе, вряд ли изменили бы мышление в БК.
Между промежуточными выборами и решением ФРС было много новостей на этой неделе. Но после того, как пыль поселилась, появилось очень мало информации. Как и ожидалось, демократы получили большинство в Палате представителей, а республиканцы ужесточили контроль над Сенатом. Разделенный Конгресс будет сдерживать повестку Трампа, но многое зависит от стратегии демократов по работе с Республиканской партией. Еще менее неожиданным было решение Федеральной резервной системы сохранить ставки средств в течение всего периода после похода в сентябре. Рынки акций, похоже, были довольны ими в основном как ожидаемые результаты.
Конгресс теперь заблокирован через 2020, что повышает риски на разных фронтах. Несколько испытаний надвигаются на ближайший горизонт. В настоящее время 25% дискреционных расходов на финансовый год 2019 находится под временным соглашением о финансировании до декабря 7th. Нынешний Конгресс, скорее всего, ударит в начале 2019, что создает потенциальную битву с финансированием и риск частичного закрытия правительства в Новый год. Закрытие правительства - это риск с разделенным правительством, но, как правило, они не оказывают значимого влияния на экономическую деятельность (поскольку они не доказали свою долговечность).
Второй финансовый тест - это потолок долга, который будет установлен в марте 2019. Он должен быть поднят или приостановлен снова для предотвращения долгового кризиса или огромного финансового сокращения. Мы ожидаем, что Конгресс придет к соглашению, чтобы предотвратить кризис, но в этом процессе может быть какой-то фейерверк. Наконец, Конгресс должен принять законодательство, чтобы избежать автоматического сокращения расходов в размере $ 100 млрд. В FY2020. Наш базовый случай заключается в том, что этого избежать, но если нет, он может обрезать процентные пункты 0.5 от роста ВВП в этом году. Вследствие сокращения налогов и увеличения расходов федеральный дефицит вырос, и ожидается, что он увеличится еще больше (график 1). Это может стать политическим вопросом, затрудняющим бюджетный компромисс.
Как президент, Трамп имеет право продвигать свою торговую повестку дня. Он может даже получить некоторую поддержку от Демократического Дома за более жесткую позицию в отношении Китая. Таким образом, увеличение импортных тарифов в Китае до 25% с 10% на $ 200bn товаров в январе 1st более вероятно, чем на отсутствие риска для нашего прогноза.
Наконец, из ФРС было мало нового. Характеристика экономики заявления была в целом без изменений. Небольшие обновления, которые были сделаны, просто отражают последние данные и не являются важными новыми событиями. Самое главное, что ФРС заявила, что «ожидает, что дальнейшее постепенное увеличение целевого диапазона для ставки федеральных средств будет соответствовать устойчивому расширению экономической активности ...» и что «риски для экономических перспектив выглядят грубо сбалансированными». Недавние экономические данные, безусловно, указывают на повышение ставок на декабрьском совещании.
Совсем недавно октябрьский индекс цен производителей показал, что инфляционное давление хорошо развивается в цепочке поставок. И хотя инфляция потребительских цен в последние месяцы не прогрессировала, рост цен, скорее всего, произойдет во многих секторах, поскольку маржа становится все более сжатой.
На этой неделе жилищное хозяйство доминировало в экономическом календаре, с данными о пусках и разрешениях на строительство, которые дают представление о тенденциях предложения. В обзоре рынка спроса также были представлены данные о продажах для основных рынков. Также привлечение внимания было выпуском экономических счетов провинций 2017. Несмотря на то, что эта датировка, эта информация внимательно отслеживается, поскольку она включает в себя исторические изменения канадского ВВП.
В 2017 каждая провинция произвела положительный экономический рост, отметив, что это произошло впервые с 2010. Однако это были не все хорошие новости, так как канадский рост в среднем был немного понижен, от 2013-2017. По провинциям изменения были наиболее острыми в Нью-Брансуике, Британской Колумбии, Онтарио и Альберте. Понижающая корректировка была в значительной степени обусловлена тем, что жилищные структуры и рост расходов на оборудование и оборудование были медленнее, чем первоначально предполагалось, в то время как рост импорта был скромно сильнее. Все сказанное, учитывая их небольшую величину, пересмотров, вероятно, недостаточно, чтобы вызвать существенные изменения взгляда Банка Канады на экономику или их мысли о ставках.
Превратив внимание на жилье, в понедельник был выпущен полный выпуск данных о продажах и ценах на жилье для ключевых рынков в Канаде (диаграмма 1). На наблюдаемом рынке GTA продажи в домашних хозяйствах, по оценкам, упали на 1% месяцем в месяц в октябре, второй раз подряд снизился ежемесячно. Однако рынок остался сбалансированным, а отношение продаж к листингу приблизилось к 52. Рынок Торонто был сбалансирован уже более года, что проявляется в замедлении роста цен. Действительно, Совет по недвижимости в Торонто сообщил, что средние цены выросли в 3.5% в годовом исчислении в октябре. Заглядывая вперед, мы ожидаем, что продажи GOLD выше в GTA. Тем не менее, спад продаж в период с сентября по октябрь предполагают, что 1) наблюдаемый ранее отскок продаж B-20, возможно, закончился; и 2) напряженные условия доступности, усугубляемые ростом затрат по займам, будут продолжать сдерживать спрос.
В октябре в Ванкувере ситуация немного улучшилась, и продажи, по оценкам, выросли умеренно. Однако активность остается депрессивной, поскольку покупатели продолжают бороться с худшими условиями доступности в стране. Тем не менее, на этом фронте сохраняется определенная помощь, при этом достаточный запас по отношению к спросу, который, вероятно, сохранит зависимость от цен в ближайшей перспективе.
Хонингование на стороне предложения, жилье начинает увеличиваться в октябре, получая жилые инвестиции с правой ноги, чтобы начать Q4. Тем не менее, на трендовой основе домостроение продолжало охлаждаться (диаграмма 2), с прежним снижением спроса на подачу заявок на запуск. С нетерпением ожидая снижения Q3 в жилых зданиях, можно ожидать дальнейшего ослабления в старте в ближайшей перспективе. В то же время повышение уровня процентных ставок должно сдерживать строительство жилья в ближайшие годы, переключая роль этого компонента с усилителя роста на нейтральный вкладчик.
ПРИМЕЧАНИЕ: если у вас нет времени искать стратегии и изучать все инструменты торговли, у вас нет лишних средств на тестирование и ошибки, вы устали рисковать и терпеть убытки - торгуйте с помощью наших лучшие форекс-роботы разработанный нашими специалистами.
Индекс потребительских цен США - октябрь
Дата выпуска: ноябрь 14, 2018
Назад: 0.1% м / м; ядро 0.1% м / м
Прогноз TD: 0.3% м / м; ядро 0.2% м / м
Консенсус: 0.3% м / м, 2.5% г / г; ядро 0.2% м / м
Мы ожидаем, что индекс потребительских цен подпишет 2.5% на фоне цен на бензин и базовых эффектов. Мы также ожидаем, что базовый индекс потребительских цен подскочит до увеличения 0.2% м / м (2.2% г / г) после печати в 0.1% в течение двух последовательных месяцев. Предыдущие промахи были вызваны главным образом резким спадом в ценах на одежду и подержанные автомобили, которые мы ожидаем нормализации. Большое внимание в этом месяце будет уделяться OER, который в предыдущем месяце опубликовал мягкий рост 0.2%, самый слабый с декабря 2014. Печать выглядит как близость, на наш взгляд, с учетом доли вакантных должностей домовладельцев, и мы ожидаем, что как OER, так и рента отскочат в октябре, опираясь на увеличение индекса 0.2% основного индекса. Обращаясь к основным товарам, мы ищем одежду, чтобы вернуть часть своей прежней слабости, хотя ошибаться на стороне осторожности, поскольку нельзя исключать снижение. Цены на подержанные автомобили также снижаются с уменьшением 3%, и дальнейшее снижение, хотя и гораздо более скромное, также не может быть исключено.
Розничные продажи в США - октябрь
Дата выпуска: ноябрь 15, 2018
Previous: 0.1% m / m, ex auto -0.1%
TD Прогноз: 0.7% м / м, ex auto 0.6%
Консенсус: 0.6% м / м, ex auto 0.5%
Мы ожидаем, что розничные продажи увеличат 0.7% в октябре, чему способствуют отскок в сфере продовольственных услуг и потенциальный ураган, вызванный ростом расходов на строительные материалы. Продажи автомобилей и автозаправочных станций также должны приносить позитивные вклады. Мы ожидаем, что основные продажи уменьшатся с предыдущего 0.5%, хотя останутся на уровне 0.4%. В целом отчет должен указывать на прочный запуск реального PCE Q4, хотя и более умеренным темпом около 3%, чем скорость 4.0% в блоке 3 в QXNUMX.
Канадские производственные продажи - сентябрь *
Дата выпуска: ноябрь 16, 2018
Предыдущий: -0.4% м / м
Прогноз TD: 0.4% м / м
Консенсус: N / A
Продажи в промышленности готовы к отскоку в сентябре, прогнозируемый рост прогноза роста на 0.4%. Автомобильные транспортные средства должны обеспечить источник силы, хотя более слабые продажи в аэрокосмической промышленности могут обеспечить смещение в транспортном секторе после увеличения 14% в августе. В другом месте более сильный экспорт нефти указывает на увеличение производства нефтепродуктов, в то время как устойчивая прочность в производстве продукции в США и сильные заказы на товары длительного пользования также должны обеспечивать попутный ветер. Отсрочка наших ожиданий отскока - это второй последовательный спад в экспортной деятельности, в то время как более высокие цены на фабрику должны увидеть, что реальные продажи в сфере сбыта станут более скромными.
Мы предлагаем вам скачать бесплатно робот форекс на основе стоп-и обратной системы для тестирования результатов в Metatrader.




 Signal2forex.com - лучшие форекс роботы и сигналы


