
Обзор США
ФРС на пути к декабрьской походке
- На этой неделе FOMC единогласно проголосовала за поддержание целевого диапазона для ставки федеральных средств в размере 2.00% -2.25%, которое широко ожидалось участниками рынка. Все признаки указывают на повышение ставок на декабрьской встрече.
- Среднесрочные выборы открыли разделенное правительство, которое по своей природе менее благоприятно для радикальных изменений. Таким образом, мы видим ограниченный потенциал для расширения фискальных стимулов.
- Данные, опубликованные на этой неделе, подтвердили высокую оценку FOMC экономики. Индекс непроизводственного ISM продолжает демонстрировать устойчивое расширение, а данные JOLTS отражают рынок труда, который постоянно растет.
ФРС на пути к декабрьской походке
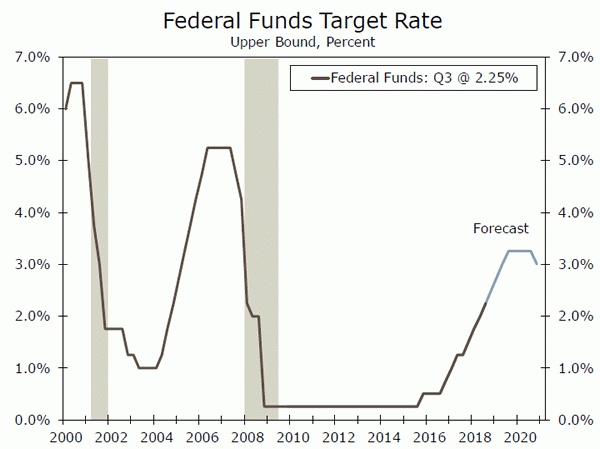
На этой неделе Комитет по свободному рынку (FOMC) единогласно проголосовал за поддержание целевого диапазона для ставки федеральных средств в размере 2.00% -2.25% - решения, широко ожидаемого участниками рынка. Поскольку это было окончательное заседание FOMC без пресс-конференции, внимание было сосредоточено на политическом заявлении, которое принесло несколько сюрпризов. Оценка комитетом экономики остается оптимистичной, причем пять примеров «сильных» используются для описания темпов деятельности. Примечательно, что комитет указал, что инвестиции в основной капитал, которые выросли на фоне неуклонного 0.8% в Q3, «умеренно»; он ранее был описан как «сильный». Тем не менее, несельскохозяйственные зарплаты выросли в среднем за 218,000 за последние три месяца, и первое чтение роста ВВП Q3 произошло в 3.5% после 4.2% в Q2. При инфляции на уровне основного и основного ПКЭ на уровне 2.0% FOMC выразил уверенность в своем плане дальнейшего постепенного ужесточения. Мы ожидаем повышение ставок в декабре, а затем еще три в 2019. В заявлении не упоминалось о недавней волатильности финансового рынка, которая, по общему признанию, отступила на этой неделе, возможно, поскольку колебания, связанные с будущим курсом денежно-кредитной политики, и процентные ставки несколько снизились. Никакой дополнительной корректировки процентной ставки по избыточным резервам не существовало, относительно новый инструмент ФРС для поддержания эффективной ставки федеральных средств в пределах целевого диапазона.
Политические события заняли центральное место в середине недели, так как демократы восстановили контроль над Домом, а республиканцы сохранили контроль над Сенатом, в основном в соответствии с ожиданиями. В то время как выборы 2016 были политическим событием в области водоразделов, которое ознаменовало собой четкую точку перегиба в налогово-бюджетной политике, разделенное правительство по своей сути менее благоприятствует радикальным изменениям. Таким образом, мы видим ограниченный потенциал для дальнейшей налоговой реформы. Более того, мы ожидаем достаточного двухпартийного сотрудничества, ведущего к выборам 2020 для предотвращения прямого финансового сокращения, но не расширения или расширения проциклического стимула, принятого в начале 2018. Тем не менее, можно было бы сделать правдоподобный случай как для значительного тупика, так и для дальнейших стимулов, возможно, в форме долгосрочных расходов на инфраструктуру, что, соответственно, приведет к снижению или росту рисков к нашему базовому прогнозу.
Данные, опубликованные на этой неделе, подтвердили оценку FOMC экономики. Индекс непроизводственного ISM оказался немного ниже максимума 21-года, достигнутого в прошлом месяце, но в 60.3 он все еще указывает на надежные темпы расширения. Повышенные показания для отставания заказов и компонентов поставки поставщика указывают на узкие цепи поставок и постепенное повышение цен. Действительно, цена, заплаченная мера, была выше 60 за 10th месяц подряд. Существующие условия и компоненты занятости упали на 2.7, но в 59.7 последний остается в силе с твердой прибылью от занятости.
Также показателем силы рынка труда были данные JOLTS, которые показали, что количество вакансий превысило число безработных более чем на миллион в сентябре, месяц, в течение которого уровень безработицы упал до 49-го года 3.7%.
ПРИМЕЧАНИЕ: если у вас нет времени искать стратегии и изучать все инструменты торговли, у вас нет лишних средств на тестирование и ошибки, вы устали рисковать и терпеть убытки - торгуйте с помощью наших лучшие форекс-роботы разработанный нашими специалистами.
Перспективы США
Индекс потребительских цен • Среда
Индекс потребительских цен (ИПЦ) был мягким в сентябре. Начальная инфляция усугублялась падением цен на энергоносители, но плоское тотальное чтение цен на продовольствие также повлияло на общий рост цен. За исключением продовольствия и энергии от ИПЦ, базовая инфляция также была мягкой. Слабость здесь, однако, по-видимому, связана с ценами на товары, в частности с автотранспортными средствами. Снижение 3.0% использованных автоценок было самым значительным драйвером смягчения, но, скорее всего, не начало тренда, учитывая, что индекс подержанных автомобилей в Манхейме в последние месяцы продолжал расти.
Забегая вперед, мы ожидаем, что ценовое давление будет неуклонно расти, поскольку все больше предприятий испытывают давление со стороны тарифов. Тарифные эффекты могут быть вычеркнут, так как предприятия могут обладать некоторой способностью поглощать повышенные издержки, но с жесткой емкостью им может быть легче перейти на более высокие затраты на вход для потребителей. Мы ожидаем, что индекс CPI достигнет 0.3% в октябре. Предыдущая: 0.1% Wells Fargo: 0.3%
Консенсус: 0.3% (месяц за месяцем)
Розничные продажи • Четверг
Розничные продажи были приостановлены за счет расходов на рестораны и автозаправочные станции в сентябре. Мягкость в продажах заголовков произошла, несмотря на скачок 0.8% в продажах автомобилей, что было самым большим ежемесячным увеличением с марта. Это означает, что дилеры смогли переместить инвентарь в течение месяца, поскольку продажи автопроизводителями для дилеров выросли до 17.4 миллионов или увеличились на 4.5% по сравнению с августом. За исключением продуктов питания, автомобилей, бензина и строительных материалов, продажи контрольных групп выросли на здоровый 0.5%, что соответствовало росту реальных расходов на личное потребление, зарегистрированных в третьем квартале.
Меры доверия потребителей по-прежнему остаются на уровне или близки к самым высоким уровням прошлых лет 18, что заставляет нас ожидать сильного заключительного квартала года. Тем не менее, рост продаж, скорее всего, будет замедляться в следующем году, поскольку первоначальный рост от снижения налогов начинает исчезать для потребителей.
Предыдущий: 0.1% Wells Fargo: 0.4% Консенсус: 0.6% (месяц за месяцем)
Промышленное производство • Пятница
Промышленное производство в сентябре выросло на 0.3%. Высокие цены на нефть за последние несколько месяцев продолжали поддерживать силу в добыче полезных ископаемых, в то время как рост производства автомобилей и машин был очевидным в производстве. Даже при том, что это четвертый самый теплый сентябрьский рекорд, по данным Национального управления океанических и атмосферных исследований, объем коммунальных услуг в течение месяца был плоским.
Несмотря на достойный месяц производства, встречные ветви указывают на умеренность в производстве. На прошлой неделе мы узнали, что индекс производства ISM ослабел в октябре. В то время как общий индекс остается на еще более высоком уровне, резкое падение новых заказов предполагает дальнейшее замедление производства, которое может быть сохранено. Сильные долларовые и более высокие процентные ставки могут влиять на активность, в то время как напряженность в торговле не свидетельствует об ослаблении, а неопределенность в отношении окружающей среды, вероятно, будет сдерживающим фактором для капиталовложений в будущем.
Предыдущий: 0.3% Wells Fargo: 0.2% Консенсус: 0.2% (месяц за месяцем)
Глобальный обзор
Проблемы в глобальной экономике
- Китайские валютные резервы упали почти на $ 34 млрд. В октябре, третий месяц подряд снизился на фоне продолжающегося давления на юань.
- После того, как Банк Мексики встретится на следующей неделе, инфляция как основных, так и основных потребительских цен остается выше цели центрального банка.
- Реальный ВВП в Соединенном Королевстве ускорился в Q3, увеличившись на 2.5% в годовом исчислении, что является самым быстрым с момента Q4-2016. Более зловеще, общий объем инвестиций в бизнес снизился на 4.8% в годовом исчислении в Q3 и в настоящее время сократился на 1.9% по сравнению с аналогичным периодом прошлого года, что является самым большим спадом с Q1-2016.
Проблемы в глобальной экономике
В течение недели, где доминировали среднесрочные выборы в США, это была относительно спокойная неделя международных экономических данных. Китайские валютные резервы упали почти на $ 34 млрд. В октябре, третий месяц подряд снизился. Снижение совпало с продолжающимся давлением на юань, который в последние месяцы значительно ослабел на фоне опасений по поводу продолжающегося американо-китайского торгового спора и замедления экономического роста в Китае.
Почему валютные резервы имеют значение? Значительные валютные резервы Китая дают гибкость политикам страны, когда возникают проблемы. Например, в конце 2015 / раннего 2016 валютные резервы в Китае резко сократились, поскольку власти продавали ценные бумаги для защиты валюты и прекратили ускорение оттока капитала. Хотя валютные резервы Китая по-прежнему довольно значительны, они также не являются неограниченными и остаются значительно ниже своего пика в 2014. Если китайские политики должны сжечь еще один большой запас резервов, как в 2015 / 2016, валютные резервы в стране могут достичь самого низкого уровня почти за десятилетие. Это, в свою очередь, может означать меньшую огневую мощь, чтобы реагировать на следующий кризис, когда это происходит.
Как мы обсуждали в обзоре глобальной перспективы на прошлой неделе, инфляция в Мексике в последние годы была немного горкой, что в значительной степени отражает значительную волатильность стоимости мексиканского песо по отношению к доллару США. Рост цен замедлился, но они остаются высокими относительно цели 3% центрального банка с +/- 1 процентной точкой (средний график). Устойчивость в инфляции индекса потребительских цен, скорее всего, будет способствовать осторожной позиции центрального банка Мексики, которая с начала 475 увеличила совокупную ставку 2015 с XNUMX и не дала никаких сигналов о намерении снизить процентные ставки в ближайшее время. Банк Мексики собирается в следующий четверг, а инфляция остается высокой в октябре, а денежно-кредитная политика продолжает ужесточаться в США и Канаде, риски, похоже, больше склоняются к ужесточению денежно-кредитной политики, а не к ослаблению.
Реальный ВВП в Соединенном Королевстве ускорился в Q3, который вырос на 2.5% в годовом исчислении, самый быстрый с Q4-2016 (нижний график). Торговля была основным фактором роста в квартале. Экспорт вырос до более чем 11% годовых темпов роста, в то время как импорт был плоским за квартал, несмотря на достойный рост личного потребления (2.2%, в годовом исчислении). Замедление темпов инфляции (в большей степени это связано с перспективой) и сильным ростом прибыли подтолкнуло рост реальной заработной платы, что, вероятно, послужит стимулом для экономического роста в конце (нижней диаграмме). В начале года наблюдались опасения, что экономика Великобритании может продолжать замедляться после особенно слабого первого квартала. После двух кварталов быстрого роста, несмотря на надвигающийся крайний срок Брексита в конце марта, эти страхи, похоже, были раздуты.
Более зловеще, общий объем инвестиций в бизнес снизился на 4.8% в годовом исчислении в Q3 и в настоящее время сократился на 1.9% по сравнению с аналогичным периодом прошлого года, что является самым большим спадом с Q1-2016. Мягкие темпы инвестиций в бизнес (он не был выше 3% в годовом исчислении с момента появления Brexit) является встречным ветром как для быстрого роста в ближайшей перспективе, так и для производительности в долгосрочной перспективе. Таким образом, несмотря на поворот, проблемы остаются в экономике Великобритании.
Глобальная перспектива
ВВП Японии • вторник
Реальный рост ВВП в Японии восстановился в Q2 после слабых квартальных показов back-t0-back в Q4-2017 и Q1-2018. Частное потребление отскочило назад, увеличившись на 2.9% в годовом исчислении, а инвестиции в бизнес выросли быстрее всего с Q1-2015. Тем не менее, несмотря на прирост, реальный рост ВВП Японии в годовом исчислении в настоящее время составляет всего лишь 1.3%, по сравнению с темпом 2% во второй половине 2017.
Консенсус Bloomberg ищет годовое снижение 0.9% в японском реальном ВВП на следующей неделе. Если это будет реализовано, это приведет к росту темпов экономического роста в годовом исчислении примерно до 0.5%, что является самым низким с момента появления Q1-2016. Для Банка Японии борьба с медленным ростом и низкой инфляцией, похоже, будет продолжена в обозримом будущем. Для глобального роста в более широком смысле расхождение между Соединенными Штатами и многими другими крупными развитыми экономиками в мире представляется еще более выраженным, если консенсусная точка зрения будет достигнута.
Предыдущее: 3.0% Wells Fargo: -1.0% Консенсус: -0.9% (квартал за квартал, годовой объем)
Промышленное производство Китая • Вторник
Озабоченность по поводу замедления экономического роста в Китае в последнее время растет, и в следующий вторник будет предложен первоначальный взгляд на некоторые ключевые данные Q4 по экономике Китая, включая промышленное производство, фиксированные инвестиции и розничные продажи. В Q3 рост реального ВВП в Китае замедлился, снизившись с 6.7% в годовом исчислении до 6.5%. Несмотря на относительно небольшой шаг, это был первый шаг более чем +/- 0.1 процентных пунктов в китайском реальном росте ВВП с Q1-2015. Китайские власти отреагировали на это замедление различными мерами ослабления как на фискальной, так и на денежной политике.
С потенциальной встречей между Президентом Трампом и президентом Си на горизонте мягкие экономические данные на следующей неделе могут оказать дополнительное давление на китайских политиков, чтобы скорее разрешить сдерживание торговли между США и Китаем, чем позже. Чтобы отразить эти риски, наш прогноз роста реального ВВП в Китае немного ускорился, до 6.6% в 2018, 6.1% в 2019 и 6.0% в 2020.
Предыдущий: 5.8% Консенсус: 5.8% (по сравнению с предыдущим годом)
Британский индекс потребительских цен • среда
Инфляция потребительских цен в Соединенном Королевстве продолжает снижаться, поскольку эффект от резкого обесценения фунта после Brexit продолжает исчезать. На своем последнем заседании Банк Англии (BoE) отметил, что он не ожидает, что инфляция будет падать намного дальше, при этом рост цен будет оставаться довольно стабильным вблизи цели 2%. Согласно «совокупному спросу и спросу в целом в балансе», согласно данным BoE, неопределенность вокруг Brexit, по-видимому, является единственным фактором, удерживающим центральный банк от начала дополнительных повышений ставок. Минимальный спад в экономике был очевиден в последних данных о заработной плате. Средние недельные доходы (без учета бонусов) выросли на 3.1% на основе 3-месячной скользящей средней в течение года по август, что является самым высоким показателем с января 2009. С падением инфляции реальная заработная плата ускоряется на фоне недавнего импульса роста номинальной заработной платы. Мы ищем возможное решение Brexit, чтобы уступить место двум темпам роста BoE в следующем году в Q2 и Q4.
Предыдущее: 2.4% Wells Fargo: 2.5% Консенсус: 2.5% (по сравнению с предыдущим годом)
Точка зрения
Процентная ставка
ФРС поддерживает курс на декабрь
Заблудившись в вихре промежуточных выборов в США, Федеральный комитет открытого рынка (FOMC) провел свою следующую годовую встречу года на прошлой неделе.
Как и ожидалось, FOMC единогласно решила оставить ставку целевого показателя по федеральным фондам без изменений на уровне 2.00% -2.25%. Без обновления внешнего вида или пресс-брифинга основное внимание было сосредоточено на политическом заявлении. Особый интерес представляли официальные лица в экономике США и были ли направлены какие-либо новые сигналы относительно изменения прогнозируемых темпов повышения процентной ставки ФРС, учитывая неявное подтверждение последнего заседания о том, что ставка средств, возможно, вступила на нейтральную территорию. Любой, кто ищет дополнительную ясность, был разочарован, поскольку заявление мало изменилось по сравнению с обновлением сентября, тем самым поддерживая текущую политику, ужесточающую ожидания.
Поток экономических данных со времени сентябрьской встречи был в значительной степени положительным, что было подтверждено в «сильной» характеристике чиновников на рынке труда и общей экономической активности. Тем не менее, FOMC понизило оценку основных инвестиций в основной капитал после замедления темпов роста в третьем квартале. С точки зрения базовой инфляции PCE по целевой точке 2.0% изменений в описании инфляции не было.
В целом, рынок не получил никакой новой информации, которая бы предполагала любые изменения в ожидании дальнейшего постепенного повышения ставок. Форвардное руководство остается нетронутым, поскольку ФРС видит, что экономика движется в правильном направлении против темпов политических действий, предпринятых до сих пор. Наблюдатели политики должны будут ждать до ноября 29, когда будут выпущены протоколы собрания, чтобы узнать, есть ли какой-либо поучительный диалог относительно будущего пути для процентных ставок и баланса, как горячих тем в кругах финансового рынка.
Мы ожидаем, что ФРС повысит целевой диапазон целевых показателей федеральных фондов 25 на декабрьском совещании. Рынки все чаще покупают, оценивая упомянутое действие ставки политики примерно на вероятность 75%. Настоящие дебаты происходят в следующем году, когда будущие повышения ставок будут тщательно изучены, возможно, слишком быстро или слишком быстро.
Анализ кредитного рынка
Потребительский кредит и растущие цены
Данные, опубликованные на этой неделе, показали, что потребительский кредит вырос всего на $ 10.9 в сентябре, что является самым низким показателем с июня (верхняя диаграмма). Невозобновляемый кредит учитывал всю прибыль, так как оборотный кредит сократился на $ 31.2 миллионов. Среднемесячное изменение оборотного кредита составляет всего $ 1.4 млрд. На сегодняшний день, по сравнению с $ 3.8 млрд за тот же период в 2017.
Возобновляемый кредит в основном состоит из кредитов по кредитным картам, и более медленный рост этого типа кредита предполагает, что ужесточение финансовых условий может влиять на потребителей, поскольку они сталкиваются с более высокими ставками на непогашенные остатки. Ставки выплат в коммерческих банках были самыми высокими с 2013 в Q2 (средний график), а кредитные карты по-прежнему имели самые высокие показатели просрочки за пределами студенческих кредитов.
Но замедляет ли рост потребительского кредитования вызывает беспокойство в более широкой экономике? Хотя ежемесячное изменение в потребительском кредите замедлилось с рекордного уровня в $ 30.2 млрд., Зарегистрированного в ноябре 2017, другие показатели для потребительского сектора обычно указывают на оптимистичный прогноз. Средний прирост почасового дохода превысил 3% в годовом исчислении в первый раз в этом цикле в октябре (нижний график), а потребительские расходы выросли на сильном 4% в годовом исчислении в Q3. Казалось бы, на данный момент жесткий рынок труда и постепенный рост заработной платы, вероятно, означают, что большинство потребителей по-прежнему склонны тратить деньги, даже когда рост кредитования замедлился, а процентные ставки продолжают свое восхождение.
Мы предлагаем вам скачать бесплатно робот форекс на основе стоп-и обратной системы для тестирования результатов в Metatrader.
Тема недели
Что не так с жильем?
Продажи как новых, так и существующих домов ослабли в течение последних шести месяцев, а оценка цен на жилье, наконец, прервалась с ее более ранних головокружительных темпов, даже на многих из самых горячих рынков жилья в стране. Поначалу считалось, что постоянное замедление продаж за последние шесть месяцев является проблемой поставок. Товарно-материальные запасы остаются жесткими, но они выровнялись с середины года и начали тикать скромно. Тем не менее, мы рассматриваем текущую среду как рынок мягких продавцов, так как дома остаются в дефиците на самых желанных рынках. Более того, в то время как покупатели приобрели некоторую способность торговаться, ставки по ипотечным кредитам вблизи семилетнего максимума делают значимый прорыв в жилищном строительстве маловероятным и особенно мешают покупке жилья в первый раз.
Глядя под цифрами, масштабы и скорость, на которых ослабли продажи жилья, удивляют, следуя лишь трех четверти процентного повышения ставок по ипотечным кредитам. Мы подозреваем, что проблема заключается в нехватке доступного продукта на рынках, где потенциальные покупатели жилья хотели бы жить. На протяжении большей части выздоровления рост рабочих мест носил диспропорциональный характер в творческой индустрии и на субрынках, близких к центральному деловому району избранных районов высокоскоростных метро. Результирующий хруст жилья усугубляется нормативным бременем в районах, которые больше всего нуждаются в новом жилье. Невозможно предоставить авансовый платеж, многие Millenials вместо этого превращаются в квартиры amenityrich. Стагнирующий рынок одной семьи обеспечил второй ветер для рынка квартир, который мы теперь ожидаем, что будем оставаться более сильными дольше. Мы еще больше сократили наши прогнозы продаж жилья и строительства новых домов после недавней строки более слабых отчетов о жилье и пересмотра предыдущих версий предыдущих данных. Мы по-прежнему наблюдаем рост продаж, который сосредоточен на Юге и Западе, что должно сдерживать рост цен.




 Signal2forex.com - лучшие форекс роботы и сигналы


