
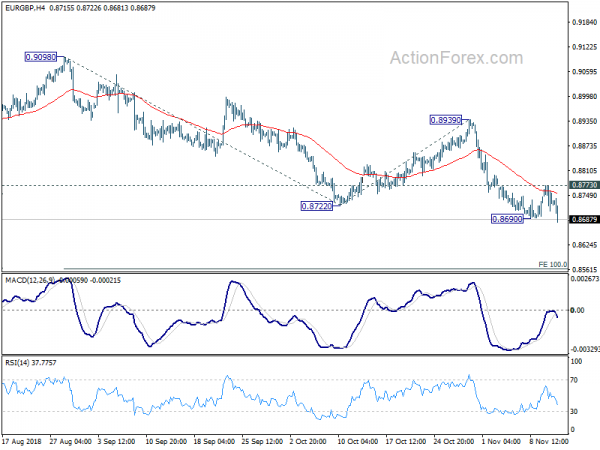
Стерлинг сегодня уверенно восстанавливается, и в начале американской сессии ожидается новая волна покупок. Позитивные новости, понижающие оценку переговоров по Брекситу, являются ключевым драйвером фунта. Сообщается, что соглашение о Брексите сейчас ближе, чем когда-либо. И есть лишь небольшое количество проблем. Более того, сообщается, что тексты, касающиеся ирландской поддержки, уже готовы. Премьер-министр Тереза Мэй приказала своему кабинету подготовиться к подписанию соглашения завтра или не позднее четверга. Хотя это неподтвержденные новости из неназванных источников, трейдеров в фунте стерлингов не волнует, насколько они реальны, и они сразу же вступают в бой.
Новозеландский и австралийский доллар занимают второе и третье место. Их явно воодушевляет оптимизм по поводу того, что США и Китай движутся в правильном направлении для разрешения торговых конфликтов. Вице-премьер Китая Лю Хэ вскоре отправится в США, чтобы работать с министром финансов Стивеном Мнучином над подготовкой саммита Трампа и Си Цзиньпина на саммите G20 30 ноября. И считается, что будет согласован определенный набор вещей, чтобы предотвратить дальнейшую эскалацию. тарифной войны. С другой стороны, иена торгуется как самая слабая валюта, за ней следует доллар, поскольку настроения на рынке стабилизировались и поднялись.
Технически, прорыв EUR/GBP 0.8690 теперь подтверждает возобновление недавнего падения с 0.9098. Сильный отскок пары GBP/JPY также вернул внимание к сопротивлению 149.70. GBP/USD может восстановиться дальше, но признаков преодоления сопротивления 1.3174 пока нет. Доллар явно потерял импульс и сначала на какое-то время будет консолидироваться.
Уровень безработицы в Великобритании вырос до 4.1%, но рост заработной платы ускорился
Уровень безработицы в Великобритании вырос на 0.1% до 4.1% за три месяца, закончившихся в сентябре, превысив ожидания в 4.0%. Однако рост заработной платы продемонстрировал явное ускорение. Средний недельный заработок, включая бонусы, вырос на 3.0% за 3 месяца в сентябре по сравнению с 2.7% и совпал с ожиданиями. Недельный доход без учета бонусов вырос на 3.2% за три месяца с 3%, превысив ожидания в 3.1%. Заявки на пособие по безработице выросли на 3.1 тыс. в октябре, что выше ожиданий в 20.2 тыс.
Немецкий ZEW: быстрого восстановления после текущего слабого развития не будет, еврозона еще хуже
Экономические настроения по индексу ZEW в Германии улучшились до -24.1 в ноябре по сравнению с -24.7 и превзошли ожидания -24.2. Однако индекс текущей ситуации резко упал до 58.2 по сравнению с 70.1 и не оправдал ожиданий 65.0. Индекс экономических настроений ZEW в еврозоне упал до -22.0 по сравнению с -19.4 и не оправдал ожиданий -17.3. Текущая ситуация в еврозоне резко упала на -13.8 до 18.2. ZEW отметил, что «перспективы еврозоны ухудшились даже больше, чем для Германии».
Президент ZEW профессор Ахим Вамбах отметил в своем сообщении: «Показатели промышленного производства, розничных продаж и внешней торговли в Германии указывают на слабое развитие немецкой экономики в третьем квартале. Об этом свидетельствует тот факт, что оценка текущей ситуации снизилась. Ожидания участников опроса на ближайшие шесть месяцев не улучшаются. Это означает, что на данный момент они не ожидают скорого восстановления ныне слабого развития экономики».
Также в Германии индекс потребительских цен был зафиксирован на уровне 0.2% м/м и 2.5% г/г в октябре. В Швейцарии индекс цен производителей вырос на 0.2% м/м и на 2.3% г/г в октябре.
ЕЦБ Праэт: Некоторое замедление роста еврозоны все еще требует значительных стимулов
Главный экономист ЕЦБ Питер Праэт признал в своем выступлении, что недавние события в еврозоне «указывают на некоторое замедление темпов экономического роста». Замедление отражает «потерю темпов глобальной активности». И отступление от сильного роста 2017 года «усугублялось краткосрочными факторами, специфичными для конкретной страны или сектора». Тем не менее, внутренний спрос «остался устойчивым», а индикаторы настроений оставались на «территории роста». Он добавил, что основная сила экономики «продолжает поддерживать нашу уверенность в том, что устойчивое сближение инфляции с нашей целью будет продолжаться». Но «значительные стимулы денежно-кредитной политики все еще необходимы».
Что касается денежно-кредитной политики, Прает подчеркнул, что «сворачивание чистых покупок активов не равносильно отмене смягчения денежно-кредитной политики». «Поворот» от покупки чистых активов к расширенному прогнозному руководству «сохранил достаточную степень адаптации денежно-кредитной политики». Заглядывая в будущее, можно сказать, что ключевые ставки и прогнозные прогнозы станут «якорем» денежно-кредитной политики по мере приближения завершения покупки активов. Коммуникации и траектория ставок будут «откалиброваны, чтобы гарантировать, что инфляция останется на траектории устойчивой корректировки».
Активы BoJ выросли до JPY 553.6T, что больше, чем ВВП Q2 в годовом выражении
Последние данные от BoJ показали, что центральный банк удерживает JPY 553.6T активов с ноября 10. Среди них JPY 469.1T - японские государственные ценные бумаги, накопленные за более чем пять лет программы количественного и качественного смягчения.
Суммарные активы теперь превышают ВВП стран. По данным Q2 (с апреля по июнь), номинальный ВВП Японии был в годовом исчислении на JPY 552.8T. Данные Q3 могут, в связи с этим, в среду, могут оказаться немного ниже из-за стихийных бедствий. Тем не менее, Япония в настоящее время является первой среди стран G7, владеющей пулом активов, превышающим собственный ВВП.
Ситуация вызвала критику в отношении того, что крайне мягкая денежно-кредитная политика явно не является устойчивой. Некоторые отметили, что Бой потерпит убытки, если ему придется повышать процентную ставку. Но это не столько проблема. Более высокий риск заключается в том, что в случае реальной чрезвычайной ситуации, как полномасштабная катастрофа, BoJ больше не сможет финансировать государственные облигации.
Австралийская уверенность в бизнесе усугубляется занятостью, ограничение роста заработной платы ограничено
Австралия NAB Business Confidence снизила 2pts с 6 до 4 в октябре. Бизнес-условия также отменили 2pts от 14 до 12. Алан Остер (Alan Oster), главный экономист NAB Group, отметил, что «снижение месяца было обусловлено слабостью компонента занятости, хотя на этих уровнях опрос по-прежнему предполагает постоянный рост занятости примерно на 20k в месяц. При таком раскладе мы должны видеть, что недавние успехи на рынке труда сохраняются ».
Кроме того, в выпуске отмечается, что «опрошенные меры по оплате труда и официальный индекс цен заработной платы свидетельствуют о том, что на рынке труда осталось достаточно резервных мощностей, чтобы ограничить значительный рост заработной платы». Следовательно, «сентябрьские данные о зарплате, которые будут опубликованы позднее на этой неделе, продемонстрируют небольшой рост темпов роста, но общий рост заработной платы останется низким по сравнению с историей».
Данные, безусловно, поддерживают позицию «без спешки» RBA.
Взгляд на средний день в EUR / GBP
Daily Pivots: (S1) 0.8701; (P) 0.8738; (R1) 0.8766; Больше…
Прорыв пары EUR/GBP временного минимума 0.8690 указывает на возобновление полного снижения с 0.9098. Внутридневное смещение снова направлено вниз, сначала к поддержке 0.8620. Прорыв нацелится на 100%-ную проекцию от 0.9098 до 0.8722 с 0.8939 до следующего уровня 0.8563. Однако прорыв незначительного сопротивления 0.8773 вместо этого вернет фокус внимания к сопротивлению 0.8939.
В увеличенной картине EUR / GBP рассматривается как пребывание в долгосрочном диапазоне, начатое в 0.9304 (высокий уровень 2016). Среднесрочное падение с 0.9305 возможно происходит и может распространяться через 0.8620. С другой стороны, для подтверждения среднесрочного разворота необходим разрыв сопротивления 0.8939. В противном случае прогноз останется осторожным медвежьим даже в случае отскока.
Обновление экономических показателей
| GMT | Ccy | Мероприятия | Фактическая | Прогноз | Предыдущая | Пересмотренный |
|---|---|---|---|---|---|---|
| 0:30 | AUD | NAB Business Confidence Oct | 4 | 6 | ||
| 0:30 | AUD | Бизнес-условия NAB Oct | 12 | 15 | ||
| 7:00 | EUR | Немецкий CPI M / M Октябрь F | 0.20% | 0.20% | 0.20% | |
| 7:00 | EUR | Немецкий CPI Y / Y Oct F | 2.50% | 2.50% | 2.50% | |
| 8:15 | Швейцарский франк | Цены производителей и импортные цены м / м окт. | 0.20% | 0.10% | -0.20% | |
| 8:15 | Швейцарский франк | Цены производителей и импортные цены г / г окт. | 2.30% | 2.60% | ||
| 9:30 | GBP | Изменение размера пособий по безработице в октябре | 20.2K | 4.3K | 18.5K | 23.2K |
| 9:30 | GBP | Счетчик заявлений | 2.70% | 2.60% | ||
| 9:30 | GBP | Средняя недельная прибыль 3M / Y Sep | 3.00% | 3.00% | 2.70% | |
| 9:30 | GBP | Еженедельный доход ex Bonus 3M / Y Sep | 3.20% | 3.10% | 3.10% | |
| 9:30 | GBP | Уровень безработицы МОТ 3Mths Sep | 4.10% | 4.00% | 4.00% | |
| 10:00 | EUR | Немецкий ZEW Economic Sentiment Nov | -24.1 | -24.2 | -24.7 | |
| 10:00 | EUR | Немецкая ZEW Текущая ситуация в ноябре | 58.2 | 65 | 70.1 | |
| 10:00 | EUR | Еврозона ZEW Economic Sentiment Nov | -22 | -17.3 | -19.4 | |
| 19:00 | USD | Ежемесячный бюджетный отчет (доллары США) октябрь | -116.6B | 119.1B |




 Signal2forex.com - лучшие форекс роботы и сигналы


