
Иена сегодня заметно растет, поскольку основное внимание уделяется торговым переговорам между США и Китаем после действий центрального банка и публикации экономических данных. Возобновились опасения, что даже если соглашение на первом этапе может быть достигнуто, следующий(ие) этап(ы) будет очень трудным. Доллар остается в целом мягким и в настоящее время торгуется как самый слабый на сегодняшний день. Уровень инфляции ниже целевого уровня не оказывает поддержки доллару США, поскольку он находится под давлением распродажи после заседания FOMC. Канадский доллар также ослаб после того, как данные по ВВП оказались хуже ожиданий. Европейские основные компании, как правило, смешанные.
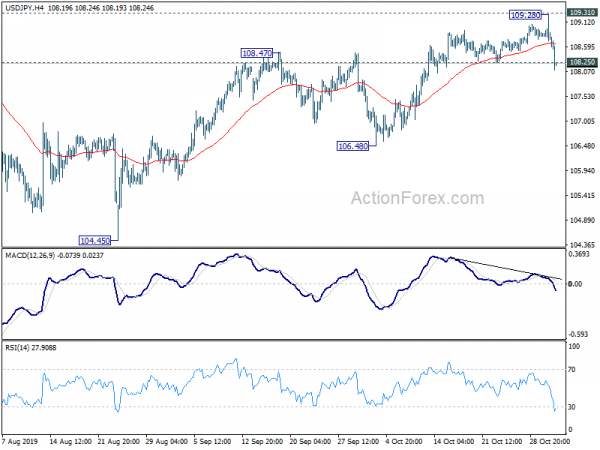
Технически прорыв пары USD/JPY незначительной поддержки 108.25 предполагает отклонение от сопротивления 109.31. Что еще более важно, недавний отскок от 104.45 может быть просто коррекцией. прорыв поддержки 106.48 подтвердит среднесрочный медвежий настрой и снова нацелится на минимум 104.45. Пара EUR/USD еще не пробила сопротивление 1.1179, несмотря на вчерашний отскок. Это останется в центре внимания до закрытия недели. Прорыв подтвердит возобновление недавнего роста с 1.0879.
В Европе в настоящее время индекс FTSE снижается на -0.88%. DAX снизился на -0.01%. CAC снизился на -0.22%. Доходность 10-летних облигаций Германии упала на -0.499 до -0.401, вернувшись ниже отметки -0.4. Ранее в Азии Nikkei вырос на 0.37%. HSI Гонконга вырос на 0.90%. Китай Шанхайская SSE упала на -0.35%. Акции Singapore Strait Times выросли на 0.68%. Доходность 10-летних японских облигаций JGB упала с -0.0194 до -0.140.
Настроения ослабляются разговорами о трудностях в торговых переговорах между США и Китаем после первой фазы
Настроения к риску, похоже, сдерживаются отчетом Bloomberg, в котором указывается на неопределенность в отношении всеобъемлющего торгового соглашения между США и Китаем. Сообщается, что неназванные китайские чиновники предупредили, что «они не отступятся от самых острых вопросов» торговых переговоров. Некоторые чиновники «возлагают низкие ожидания» относительно будущих переговоров, если США не откажутся от введенных тарифов.
На данный момент США и Китай все еще находятся на пути к завершению первой фазы торгового соглашения в первоначальные сроки, хотя саммит АТЭС в Чили отменен из-за социальных волнений. Первый этап будет охватывать защиту интеллектуальной собственности, валюту, финансовые услуги и закупки сельскохозяйственной продукции. Но обе стороны, как говорят, осознают трудности переговоров, выходящие за рамки этого.
Насколько мы понимаем, самое сложное будет с субсидированием госпредприятий. США будут настаивать на том, чтобы Китай сократил субсидии. Но это фундаментальный принцип модели государственного капитализма Китая, от которого Коммунистическая партия Китая не откажется. Это ключевое различие между Китаем и западными странами, которое сделало их систематическими соперниками, как многие описывают.
Первичные заявки на пособие по безработице в США выросли до 218 тысяч, превысив ожидания в 215 тысяч
Первичные заявки на пособие по безработице в США выросли на 5 тыс. до 218 тыс. за неделю, закончившуюся 26 октября, превысив ожидания в 215 тыс. Четырехнедельное скользящее среднее первоначальных претензий упало на -0.5 тыс. до 214.75 тыс. За неделю, закончившуюся 7 октября, количество продолжающихся претензий выросло на 1.69 тыс. до 19 млн. Четырехнедельное скользящее среднее продолжающихся требований выросло на 8.75 тыс. до 1.686 млн.
PCE в США замедлился до 1.4%, базовый PCE замедлился до 1.7%.
Доходы населения США в сентябре выросли на 50.2 млрд долларов США или на 0.3% м/м, что совпало с ожиданиями. Личные расходы выросли на 0.2% м/м или на 24.3 млрд долларов США, что также соответствовало ожиданиям. Общий индекс цен PCE замедлился до 1.3% в годовом сопоставлении по сравнению с 1.4% в годовом сопоставлении, что ниже ожиданий в 1.4% в годовом сопоставлении. Базовый индекс цен PCE замедлился до 1.7% в годовом исчислении по сравнению с 1.8% в годовом сопоставлении, что соответствует ожиданиям.
ВВП Канады в августе вырос на 0.1% м/м, трехмесячный рост замедлился до 0.5%
ВВП Канады вырос на 0.1% м/м в августе, что ниже ожиданий на 0.2% м/м. Отрасли, производящие товары, выросли на 0.2% после двухмесячного спада, вызванного восстановлением обрабатывающей промышленности, а отрасли, производящие услуги, выросли на 0.1%. В целом, рост наблюдался в 14 из 20 промышленных секторов. В расчете на трехмесячный скользящий средний показатель реальный валовой внутренний продукт вырос на 0.5% в августе по сравнению с ростом на 0.8% в июле.
ЕЦБ де Гиндос: Денежно-кредитная политика не достигла пределов, но негативное влияние становится все более очевидным
Вице-президент ЕЦБ Луис де Гиндос предупредил, что «побочные эффекты» сверхмягкой денежно-кредитной политики становятся «все более значительными». Следовательно, денежно-кредитная политика «не может быть единственным ответом на экономический спад» в еврозоне. Он добавил: «Денежно-кредитная политика может обеспечить ликвидность в случае риска Брексита или торговых войн, но это не решение этих проблем, которые являются факторами замедления». Он подчеркнул: «Мы можем облегчить ситуацию, но не можем ее решить».
Де Гиндос также добавил: «Я бы не сказал, что монетарная политика каким-то образом достигла своих пределов, но я бы сказал, что негативное влияние на финансовую стабильность становится все более очевидным, а это означает, что ее необходимо дополнять фискальной политикой». Преимущество отрицательных ставок в том, что «они стимулируют инвестиции, потребление и это лежит в основе восстановления». Но с другой стороны, некоторые рынки недвижимости в Европе характеризуются чрезмерно высокой оценкой активов, а доходы банков также пострадали.
Отдельно член Управляющего совета Игнацио Виско заявил, что «инфляция в еврозоне остается на чрезмерно низком уровне и появляется риск деякоризации среднесрочных ожиданий». Он добавил, что денежно-кредитная политика останется экспансионистской для поддержания спроса.
ВВП еврозоны вырос на 0.2% в третьем квартале, индекс потребительских цен замедлился до 3% в октябре, уровень безработицы не изменился и составил 0.7%.
ВВП еврозоны вырос на 0.2% кв/кв в третьем квартале, не изменившись по сравнению с темпами второго квартала, превзойдя ожидания на 3% кв/кв. За год ВВП вырос на 2% г/г. Индекс потребительских цен замедлился до 0.1% в годовом сопоставлении в октябре по сравнению с 1.1% в годовом сопоставлении, что соответствует ожиданиям. Тем не менее, базовый индекс потребительских цен ускорился до 0.7% в годовом исчислении по сравнению с 0.8% в годовом сопоставлении и превзошел ожидания в 1.1% в годовом сопоставлении. Уровень безработицы остался неизменным и составил 1.0%, превысив ожидания в 1.1%. Это по-прежнему самый низкий уровень с июля 7.5 года.
Также опубликованы данные о том, что ВВП Италии в третьем квартале вырос на 0.1% кв/кв, что ниже ожиданий на 3% кв/кв. Розничные продажи в Германии выросли на 0.2% м/м в сентябре, что ниже ожиданий на 0.1% м/м. Индекс потребительских цен во Франции замедлился до 0.3% в годовом исчислении, не оправдав ожиданий в 0.9% в годовом исчислении.
Австралиец прыгает после сильных разрешений на строительство и отступающих ставок RBA
Австралийский доллар сегодня резко растет, во-первых, после распродажи FOMC в долларах. На заднем плане австралиец в последнее время демонстрирует оптимизм в отношении торговых переговоров между США и Китаем. Сильные данные по жилью сегодня также ослабили опасения возобновления спада на рынках жилья. Разрешения на строительство в сентябре выросли на 7.6%, значительно превысив ожидания 0.1%. Другие данные, хотя и пропущены, не были катастрофическими. Кредитование частного сектора в сентябре выросло на 0.2% по сравнению с ожиданием 0.3%. Индекс цен на импорт вырос на 0.4% в квартальном исчислении в Q3 против ожиданий 0.5% в квартальном исчислении.
Как отмечается в сегодняшнем отчете Westpac, RBA на своем следующем собрании, которое состоится в ноябре, 5 должен стоять в стороне. Рыночная цена декабрьского снижения также упала с 80% в октябре 4 до 25%. Но что особенно важно, рыночные цены в феврале сократились вдвое с 100% в октябре 4 до 50% сегодня. В то время как цены на февральское снижение не совпадали с ценами Westpac, это является фактором, способствующим росту австралийца сегодня.
Также снизились, что разрешения на строительство в Новой Зеландии в сентябре выросли на 7.2%, превысив ожидания 2.3%. Деловая уверенность ANZ в октябре выросла до -42.4, превысив ожидание -53.5.
Банк Японии стоит на пороге, новое прямое руководство указывает на явное ослабление предвзятости
Банк Японии оставил монетарную политику без изменений сегодня, как и ожидалось, но усилил свой сигнал для дальнейшего смягчения. В рамках структуры контроля кривой доходности краткосрочная процентная ставка по кредиту поддерживалась на уровне -0.1%. Кроме того, центральный защитник продолжит увеличивать денежную базу на уровне JPY 80T в год, при этом покупки JGB сохранят доходность 10-года на уровне 0%. Решение было принято голосованием 7-2, в котором Y. Harada и G. Kataoka выражали несогласие как обычно.
Предварительное руководство было изменено на: «Что касается процентных ставок, Банк ожидает, что краткосрочные и долгосрочные процентные ставки останутся на текущем или более низком уровне до тех пор, пока необходимо обратить пристальное внимание на возможность того, что импульс к достижение цели ценовой стабильности будет потеряно ». Ранее Банк Японии заявлял о своем намерении сохранять «текущие сверхнизкие ставки в течение длительного периода времени, по крайней мере, до весны 2020 года». Это явный сигнал о том, что Банк Японии готов снова снизить процентные ставки в любое время, если перспективы дальнейшего ухудшения.
На пресс-конференции после заседания губернатор Харухико Курода подтвердил, что новое форвардное руководство направлено на разъяснение позиции, согласно которой «политическая предвзятость склоняется к дополнительному смягчению денежно-кредитной политики». Что касается инструментов, Банк Японии может «снизить процентные ставки, увеличить покупку активов или ускорить Темпы увеличения базовых денег ».
Также в Японии промышленное производство выросло на 1.4% м/м в сентябре, превысив ожидания на 0.4% м/м. В сентябре объем ввода нового жилья упал на -4.9% в годовом исчислении, превысив ожидания -6.7% в годовом исчислении. Потребительское доверие выросло до 36.2, превысив ожидания в 35.5.
Производство PMI в Китае упало до 49.3, шестой месяц подряд
Производство в Китае NBS PMI упало до 49.3 в октябре, по сравнению с 49.8, и упустило ожидания 49.8. Это шестой месяц подряд чтения сокращений. Рассматривая некоторые детали, новые заказы на экспорт упали за 17-й месяц до 47.0, а не с 48.2. Занятость немного улучшилась, но в 47.3 остается на низком уровне, по сравнению с 47.0. NBS PMI Non-Manufacturing упал до 52.8, по сравнению с 53.7 и не оправдал ожидания 53.7. Это также самый низкий показатель с февраля 2016.
Общий набор данных свидетельствует о том, что, хотя рост в Китае уже идет самыми низкими темпами за годы 30, пока еще нет признаков его оборота. Улучшения, наблюдавшиеся в конце Q3, были лишь рябью в нисходящей тенденции, а не началом устойчивого восстановления. Официальные индексы PMI, вероятно, останутся вялыми в ближайшие месяцы, в то время как торговая сделка между США и Китаем в рамках фазы 1 вряд ли приведет к немедленному росту.
Среднее дневное ожидание USD / JPY
Daily Pivots: (S1) 108.61; (P) 108.95; (R1) 109.18; Больше…
Прорыв пары USD/JPY незначительной поддержки 108.25 предполагает, что краткосрочная вершина формируется на отметке 109.28, перед ключевым сопротивлением 109.31, при условии медвежьей дивергенции. Внутридневной уклон снова разворачивается вниз, сначала к поддержке 106.48. Прорыв этого уровня подтвердит завершение отскока от 104.45 и приведет к повторному тестированию этого минимума. На данный момент риск будет снижаться до тех пор, пока держится уровень 109.28/31, в случае восстановления. Однако решающий прорыв 109.31 станет ранним признаком среднесрочного разворота и следующей целью будет сопротивление 112.40.
В целом, сильная поддержка была снова замечена со стороны 104.62. Тем не менее, нет подтверждения среднесрочного разворота. Корректирующее снижение по сравнению с 118.65 (декабрь 2016) все еще может продолжиться ниже. Но в этом случае мы ожидаем, что сильная поддержка выше 98.97 (минимум 2016) будет сдерживать падение, чтобы вызвать отскок. Между тем, прорыв ключевого сопротивления 112.40 станет сильным признаком старта среднесрочного восходящего тренда.
Обновление экономических показателей
| GMT | Ccy | Мероприятия | Фактическая | Прогноз | Предыдущая | Пересмотренный |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Разрешения на строительство M / M Sep | 7.20% | 2.30% | 0.80% | 0.90% |
| 23:50 | JPY | Промышленное производство M / M Sep P | 1.40% | 0.40% | -1.20% | |
| 00:00 | NZD | ANZ Business Confidence Oct | -42.4 | -54.1 | -53.5 | |
| 00:01 | GBP | GfK Consumer Confidence Oct | -14 | -13 | -12 | |
| 00:30 | AUD | Кредитование частного сектора M / M Sep | 0.20% | 0.30% | 0.20% | |
| 00:30 | AUD | Индекс цен на импорт Q / Q Q3 | 0.40% | 0.50% | 0.90% | |
| 01:30 | AUD | Разрешения на строительство M / M Sep | 7.60% | 0.10% | -1.10% | -0.60% |
| 02:00 | CNY | Производство PMI Oct | 49.3 | 49.8 | 49.8 | |
| 02:00 | CNY | Непроизводственный PMI Октябрь | 52.8 | 53.7 | 53.7 | |
| 03:30 | JPY | BoJ Решение по процентной ставке | -0.10% | -0.10% | -0.10% | |
| 03:30 | JPY | Отчет о перспективах Банка Японии Q3 | ||||
| 05:00 | JPY | Корпус начинается с Y / Y Sep | -4.90% | -6.70% | -7.10% | |
| 05:00 | JPY | Индекс потребительского доверия сентябрь | 36.2 | 35.5 | 35.6 | |
| 07:00 | EUR | Германия Розничные продажи M / M Sep | 0.10% | 0.30% | 0.50% | -0.10% |
| 07:45 | EUR | Франция CPI M / M Октябрь P | -0.10% | -0.30% | -0.40% | |
| 07:45 | EUR | Франция ИПЦ Г / Г Октябрь П | 0.90% | 1.10% | 1.10% | |
| 10:00 | EUR | ВВП Q / Q Q3 P | 0.20% | 0.10% | 0.20% | |
| 10:00 | EUR | Уровень безработицы сентябрь | 7.50% | 7.40% | 7.40% | 7.50% |
| 10:00 | EUR | ИПЦ Г / Г Октябрь П | 0.70% | 0.70% | 0.80% | |
| 10:00 | EUR | ИПЦ - Базовый Г / Г Октябрь П | 1.10% | 1.00% | 1.00% | |
| 11:00 | EUR | ВВП Италии Q / Q Q3 P | 0.10% | 0.20% | 0.00% | 0.10% |
| 11:30 | USD | Y / Y октябрь | -33.50% | -24.80% | ||
| 12:30 | CAD | ВВП M / M Aug | 0.10% | 0.20% | 0.00% | |
| 12:30 | CAD | Индекс цен на сырье сентябрь | 0.00% | 2.50% | -1.80% | |
| 12:30 | CAD | Промышленная цена продукта M / M Sep | -0.10% | 0.20% | 0.20% | |
| 12:30 | USD | Личный доход M / M Sep | 0.30% | 0.30% | 0.40% | 0.50% |
| 12:30 | USD | Личные расходы Sep | 0.20% | 0.30% | 0.10% | 0.20% |
| 12:30 | USD | PCE - индекс цен M / M сентябрь | 0.00% | 0.10% | 0.00% | |
| 12:30 | USD | PCE - индекс цен г / г сентябрь | 1.30% | 1.40% | 1.40% | |
| 12:30 | USD | Основной PCE - Индекс цен M / M Sep | 0.00% | 0.10% | 0.10% | |
| 12:30 | USD | Core PCE - индекс цен г / г сентябрь | 1.70% | 1.70% | 1.80% | |
| 12:30 | USD | Первичные заявки на пособие по безработице (октябрь 25) | 218K | 215K | 212K | 213 K |
| 12:30 | USD | Индекс стоимости занятости Q3 | 0.70% | 0.70% | 0.60% | |
| 13:45 | USD | Chicago PMI Oct | 47.6 | 47.1 | ||
| 14:30 | USD | Хранение природного газа | 73B | 87B |




 Signal2forex.com - лучшие форекс роботы и сигналы


