
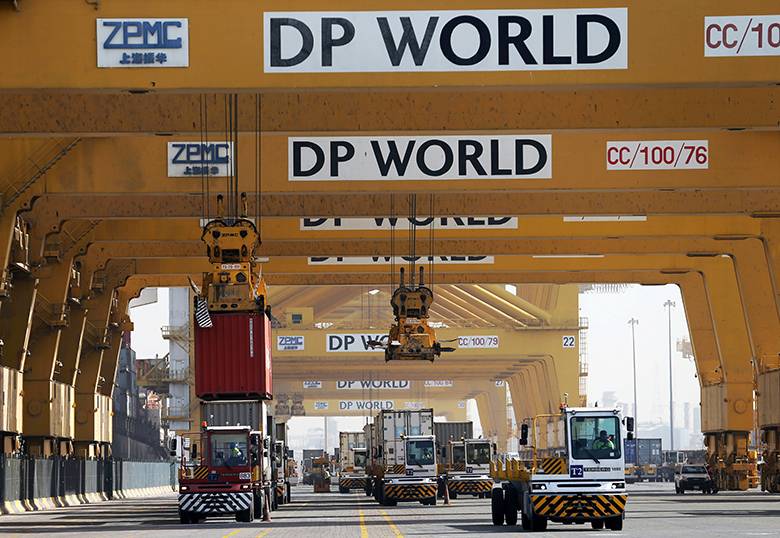
Для страны, которая изо всех сил старается улучшить ликвидность на своих фондовых рынках, одобрение выкупа наиболее ликвидных акций Nasdaq Dubai кажется странным шагом.
В понедельник DP World и ее мажоритарный владелец Port and Free Zone World FZE (PFZW) сделали предложение миноритарным акционерам DP World о приобретении находящихся в обращении 19.55% акций примерно за 2.7 млрд долларов.
Сделка означает, что DP World будет исключен из списка, а PFZW получит полное право собственности. С предложением с 30% премией к цене акций, вряд ли инвесторы откажутся - хотя оно все еще ожидает одобрения со стороны регулирующих органов и соответствующих акционеров.
Этот шаг является ударом по рынку, где ликвидность уже очень мала и, похоже, противоречит стратегии правительства по позиционированию себя в качестве места назначения для международных инвесторов.
«Это говорит о том, что происходит», - говорит Мэтью Пиготт, помощник управляющего фондом в Jupiter Asset Management. «У нас есть один холдинг в Персидском заливе, в котором наблюдается ухудшение ликвидности».
Прецедент
Эта сделка создает тревожный прецедент для крупных компаний, выкупающих свои более мелкие дочерние компании, не задумываясь о влиянии на более широкий рынок или инвесторов.
Владельцы DP World могут получить аккуратную выплату, но они не обязательно будут реинвестировать свои средства в акции ОАЭ, если в предложении нет ничего более ликвидного, что в долгосрочной перспективе не годится для фондовых рынков.
DP World имеет множество веских причин для исключения из листинга - хотя Moody's уже отметило его на предмет понижения рейтинга - но этот шаг, похоже, подрывает усилия ОАЭ по углублению и разнообразию рынков капитала.
DP World заявляет, что возвращение в частную собственность поможет ей стать ведущим мировым поставщиком комплексных логистических услуг.
Правление пришло к выводу, что «недостатки поддержания публичного листинга перевешивают выгоды» и что исключение из перечня отвечает «наилучшим интересам компании».
Компания возражает против требований краткосрочной доходности, которые, по ее словам, «несовместимы с отраслью» и приводят к неправильному пониманию стратегии компании рынком, что отражается на динамике цены акций компании.
Эти опасения, несомненно, актуальны; планирование на ежеквартальной основе, безусловно, является ограничительным. Но исключение из перечня подчеркивает напряженность между стратегией правительства по продвижению рынков капитала и поощрению компаний к перечислению и тем, что является лучшим с точки зрения корпоративной стратегии.
инициативы
Недавние инициативы ОАЭ в определенной степени направлены на решение обеих этих проблем. Был принят новый закон, побуждающий семейные корпорации к листингу, после изменений в прошлом году, которые позволили иностранным инвесторам владеть до 100% определенных компаний.
Вдобавок ожидается, что развивающаяся пенсионная индустрия в ближайшие пять лет принесет пенсий в размере около 40 миллиардов долларов. Хотя не все это будет инвестировано в регион, это дает новую базу инвесторов с другим набором поведения и потребностей.
Несмотря на включение MSCI, многие глобальные фонды по-прежнему имеют недостаточный вес в регионе.
Инвесторы говорят, что рынкам Персидского залива не хватает разнообразия и ликвидности, и что ОАЭ останутся регионом для инвестиций, которому не уделяется должного внимания, без процесса с обеих сторон.
DP World, глобальный оператор портов, предложил оба варианта. На данный момент финансовые показатели составляют 60% индекса Персидского залива, а материалы и энергия - еще 20%.
Делистинг DP World не создает хорошего прецедента для будущих инвестиций.




 Signal2forex.com - лучшие форекс роботы и сигналы


