
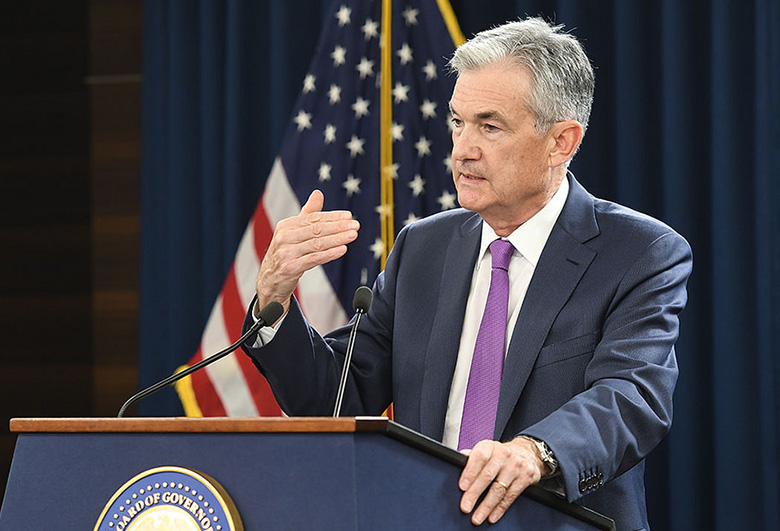
Джером Пауэлл, председатель Федеральной резервной системы
Чтобы кредитные рынки могли работать, им необходим функционирующий рынок процентных ставок. Вот почему снижение ставки Федеральной резервной системой США на 100 базисных пунктов в воскресенье вечером и возобновление программы количественного смягчения (QE) с объявлением о программе стоимостью 700 миллиардов долларов было одновременно важным, но в то же время недостаточным для того, чтобы остановить капитуляцию финансового рынка.
В условиях чрезвычайной финансовой ситуации восстановление каналов потока кредитов является первоочередной задачей. Разрушение бумажного богатства на фондовых рынках пока будет продолжаться – хотя и со спазмами вверх, которые трейдеры будут пытаться уловить – распространяя боль на долгосрочных инвесторов. Это не закончится до тех пор, пока мы не сможем с некоторой уверенностью увидеть вероятный полный масштаб распространения вируса Covid-19 и его экономические последствия.
Прямо сейчас это невозможно.
Предлагать пособие по болезни и ипотечные каникулы — это нормально, но как насчет тех предприятий и домохозяйств, которые зависели от заработка на аренде?
– Мэтт Кинг, Citi
Было много сравнений нынешней распродажи акций, например, с великим финансовым кризисом 2007 и 2008 годов, когда фондовые рынки США упали на 57%, а также с крахом 1929 года и Великой депрессией, когда они упали на 86%. XNUMX%.
Но на данный момент фондовый рынок практически не имеет значения.
На прошлой неделе сам рынок казначейских облигаций США, казалось, был на грани краха.
Euromoney напомнили об азиатском кризисе 1997 года и шокирующем осознании того, что котируемые спреды по суверенным облигациям были совершенно бессмысленными, поскольку они возникли в результате нескольких крошечных сделок между дилерами, которые делали ставки вслепую. На этот раз это были не индонезийские, корейские и тайские еврооблигации, а рынок казначейских облигаций США, который оказался разбитым. Это финансовый рынок, от которого зависят все остальные, включая акции, которые дисконтируют оценки от рынка ставок.
Приветствие
Итак, одни приветствуют Федеральную резервную систему за достижение нижней границы и возобновление количественного смягчения, а другие за снижение стоимости использования дисконтного окна для банков на 150 б.п., одновременно поощряя их это делать – обычно рассматриваемое как признак бедствия и поэтому избегаемое – при этом предоставляя финансирование на 90 дней.
Вернувшись в реальный мир, крупные и особенно малые предприятия, начиная с предприятий в уязвимых секторах – путешествиях, развлечениях, гостиничном бизнесе, мероприятиях – задаются вопросом, чем они будут платить работникам, когда доходы перестанут поступать.
|
Мэтт Кинг, Citi |
Мэтт Кинг, глобальный руководитель отдела стратегии кредитных продуктов в Citi, пишет со своей обычной ясностью: «Большая часть проблемы заключается в том, что кредитные и денежные потоки образуют длинные и запутанные цепочки, прочность которых зависит от их самого слабого звена. Предлагать пособие по болезни и ипотечные каникулы — это нормально, но как насчет тех предприятий и домохозяйств, которые зависели от заработка на аренде?»
И если ставки и кредитные каналы вновь откроются, что именно будет проходить через них?
Адриан Халл, глава отдела фиксированного дохода в Kames Capital, отмечает: «Медитация денежно-кредитной политики обеспечивает возможность свободного движения денег. То, как правительства и банки эффективно и разумно используют эту доступность, будет иметь ключевое значение для того, как развернется экономический эффект».
Кредитные рынки все еще догоняют новые мрачные реалии. Например, Deutsche Bank, который на прошлой неделе ожидал, что спреды по высокодоходным облигациям США расширятся до 750 б.п., теперь видит 1,000 б.п.
Будет ли ФРС в конечном итоге покупать корпоративные облигации и корпоративные коммерческие бумаги, не столько поддерживая банковское дело и рынки капитала, сколько заменяя их?
Это невозможно без юридического разрешения, и оно еще может быть доставлено. Между тем, во всем мире необходимость того, чтобы правительства тратили и направляли деньги предприятиям, а через них и домохозяйствам, теперь выглядит очевидной.
Проблема, которую видит Кинг, заключается в том, что эта финансовая помощь, возможно, «должна быть в невообразимо больших масштабах».
Одна базука
Снижение ставки ФРС на 100 б.п. до нижней границы можно только приветствовать. Но к тому времени, когда оно пришло, цена на него уже была указана на прошлой неделе. Это одновременно хорошая новость, но также и признак того, что ФРС также сократила резервные требования для банков до нуля и призвала их использовать свои резервы ликвидности и капитала для поддержки кредитования.
Это будет не последний выстрел из базуки. Кинг уже видит отказ от нормативного капитала и правил бухгалтерского учета.
А что насчет тех все еще падающих фондовых рынков? При нулевой доходности по безрисковым ставкам – хотя и при отсутствии вероятности инфляции, за исключением цен на дезинфицирующее средство для рук и туалетную бумагу – могут ли деньги вернуться в те, которые, наконец, начинают выглядеть как скоординированные политические меры?
Эндрю Шитс, главный стратег по перекрестным активам в Morgan Stanley, внимательно следит за волатильностью. Урок недавних кризисов заключается в том, что сначала необходимо прекратить рост волатильности. Только после этого рыночные оценки предприятий и их прибыли достигнут дна и, возможно, даже начнут восстанавливаться.
Бог знает, как будет выглядеть мир к тому времени, когда наступит этот день.




 Signal2forex.com - лучшие форекс роботы и сигналы


