
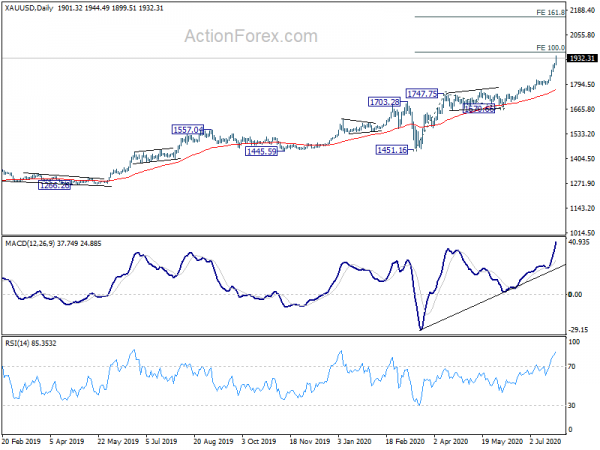
Восходящий тренд золота продолжает ускоряться и, наконец, сегодня достиг нового рекордного максимума. Это происходит в то время, когда во всем мире появляется все больше свидетельств второй волны коронавирусной инфекции. Кроме того, американо-китайские отношения ухудшились до нового минимума за последние десятилетия. Доллар продолжает недавнюю распродажу и на сегодняшний день торгуется с наихудшими показателями, за ним следует канадский доллар. Иена является самой сильной, за ней следует новозеландский доллар, а затем евро. Доллар выглядит довольно уязвимым, и ФРС вряд ли сможет его спасти позже на этой неделе.
С технической точки зрения, основное внимание будет уделяться тому, сможет ли евро сохранить сильный восходящий импульс прошлой недели, или его, наконец, подавит неприятие риска. На данный момент дальнейший рост по-прежнему благоприятен для пары EUR/JPY, и прорыв 124.43 возобновит полный отскок от 114.42. Но прорыв поддержки 121.96 будет указывать на отклонение от 124.43 и приведет к более глубокому падению, что приведет к продлению краткосрочной модели консолидации к зоне поддержки 119.31/120.27. Дальнейший рост также благоприятствует паре EUR/CHF с сохранением незначительной поддержки на уровне 1.0701. Прорыв 1.0797 должен, по крайней мере, нацелить пару на тест краткосрочной вершины 1.0915. Но прорыв 1.0701 вместо этого приведет к тесту поддержки 1.0602.
В Азии в настоящее время Nikkei снижается на -0.24%. Индекс HSI Гонконга снизился на -0.36%. Китайская Шанхайская SSE снизилась на -0.36%. Сингапурская Strait Times опустилась на -0.25%. Доходность 10-летних японских облигаций JGB выросла на 0.0046 до 0.021.
Золото ускоряется до нового рекордного максимума и следующей ключевой цели на 2020 год
С началом следующей недели восходящий тренд золота усиливается и достигает нового рекордного максимума на отметке 1944.349. Предыдущий рекорд 1920.70, установленный в 2011 году, теперь снят. С краткосрочной точки зрения, следующей целью будет 100% проекция от 1451.16 до 1747.75 с 1670.66 до 1967.25. С другой стороны, прорыв незначительной поддержки 1887.16 сначала принесет некоторую консолидацию.
Тем не менее, настоящим испытанием станет среднесрочный прогноз 261.8% от 1046.37 до 1375.17 с 1160.17 на уровне 2020.96.
Банк Японии: экономика вряд ли достигнет пандемического уровня даже в 2022 финансовом году
Сводка мнений на заседании Банка Японии 14-15 июля подтвердило, что экономика «вероятно постепенно улучшится» после второго полугодия, но ожидается, что темпы будут «умеренными», поскольку влияние коронавируса останется. «Маловероятно, что экономика вернется к уровню, предшествующему пандемии, даже в 2 финансовом году», поскольку для преодоления последствий пандемии потребуется время для «структурных изменений».
Кроме того, экономический шок от COVID-19, по-видимому, «в значительной степени связан с негативным шоком спроса». Есть признаки того, что снижение краткосрочных инфляционных ожиданий влияет на среднесрочные и долгосрочные. «В настоящее время давление на цены, вероятно, будет оказано».
Одно мнение отметило, что целесообразно «пересмотреть предварительное руководство, чтобы сделать его более мощным, которое не позволяет дефляции утвердиться и приводит к дополнительным мерам по смягчению в конкретных условиях, связанных с ценами». Один из них сказал, что Банк Японии должен изучить «каналы передачи и влияние мер политики, обращая при этом внимание на риски того, что цены и ожидания роста будут и дальше снижаться и что такая ситуация будет продолжаться в течение длительного периода».
РБА Кент: Пандемические ответные меры политики представляют собой центральную банковскую систему
Помощник губернатора РБА Крис Кент в своем выступлении сказал, что власти Австралии предоставили «беспрецедентную поддержку, в том числе посредством налогово-бюджетной, денежно-кредитной и пруденциальной политики» в ответ на серьезное воздействие пандемии коронавируса. РБА был сосредоточен на «поддержании низкой стоимости заимствования и оказании помощи в поддержании объема кредита».
Он описал, что меры РБА можно «рассматривать как представляющие« хлеб с маслом »центрального банка - предоставление ликвидности для удовлетворения спроса во время значительной потребности, тем самым действуя для стабилизации важнейших рынков».
Операции «работали хорошо» и «способствовали заметному улучшению настроений на рынке и благоприятных финансовых условий». Также, отвечая на вопрос, Кент сказал, что отрицательные ставки пока не выход, и новые меры денежно-кредитной политики на данный момент не рассматриваются.
ФРС останется без изменений, в то время как основное внимание уделяется ВВП во втором квартале
Решение FOMC по ставке является главным событием недели, но ожидается, что ФРС не внесет никаких изменений в свою денежно-кредитную политику. В новое заявление можно было бы включить некоторую форму дальнейших указаний, формально отражающих комментарий председателя Джерома Пауэлла о том, что он «даже не думает думать о повышении ставок». Тем не менее, по-настоящему важным заседанием станет сентябрьское заседание, поскольку ФРС сможет, наконец, обнародовать результаты обзора монетарной политики и опубликовать новые прогнозы.
Что касается данных, наибольшее внимание привлекут данные по ВВП США и еврозоны за второй квартал (включая Францию и Германию). В США будут отслеживаться заказы на товары длительного пользования, потребительское доверие, торговый баланс, заявки на пособие по безработице и PCE. IFO Германии, индекс потребительских цен еврозоны, ВВП Канады, индекс потребительских цен Австралии также будут отслеживаться вместе с PMI Китая. Вот некоторые основные моменты недели:
- Понедельник: сводка мнений Банка Японии, индекс всех отраслей; Еврозона М3; Деловой климат Германии Ifo; Заказы на товары длительного пользования в США.
- Вторник: индекс цен на корпоративные услуги Японии; Британский CBI реализовал продажи, индекс цен S&P Case Shiller, потребительское доверие.
- Среда: ИПЦ Австралии; Швейцарские экономические ожидания; Денежная масса M4 в Великобритании, одобрение ипотеки; Торговый баланс США, оптовые запасы, предстоящие продажи домов, решения FOMC по ставкам.
- Четверг: разрешения на строительство в Новой Зеландии; Разрешения на строительство в Австралии, импортные цены; Швейцарский экономический барометр KOF; ИПЦ Германии, безработица, ВВП; Ежемесячный бюллетень ЕЦБ, уровень безработицы в еврозоне; ВВП США, заявки на пособие по безработице.
- Пятница: потребительское доверие Gfk Великобритании; Уровень безработицы в Японии, промышленное производство, потребительская уверенность, строительство жилья; индексы PMI Китая; PPI Австралии, кредит частному сектору; ВВП Франции, потребительские расходы; Розничные продажи в Германии, розничные продажи в Швейцарии; ИПЦ еврозоны, ВВП; ВВП Канады, IPPI и RMPI; Личные доходы и расходы США, стоимость занятости; Чикаго PMI.
Дневной прогноз USD / JPY
Daily Pivots: (S1) 105.58; (P) 106.24; (R1) 106.80; Больше…
Падение пары USD/JPY продолжается сегодня и на данный момент достигло отметки 105.44. Внутридневной уклон остается нисходящим: 61.8% откатывается от 101.18 до 111.71 на отметке 105.20. Прорыв туда достигнет 100%-ной проекции от 111.71 до 105.98 с 109.85 до 104.12. С другой стороны, незначительное сопротивление выше 106.13 сначала станет нейтральным для внутридневного смещения. Но восстановление должно быть ограничено уровнем поддержки 106.63, который превратился в сопротивление, что приведет к новому падению.
В целом, USD / JPY по-прежнему находится в долгосрочном канале падения, который начался в 118.65 (декабрь 2016 года). Следовательно, пока нет четких признаков смены тренда. Тенденция к снижению может продолжаться до минимума 101.18. Тем не менее, устойчивый прорыв 112.22 должен подтвердить завершение нисходящего тренда и изменить бычий прогноз на 118.65 и выше.
Обновление экономических показателей
| GMT | Ccy | Мероприятия | Фактическая | Прогноз | Предыдущая | Пересмотренный |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BoJ Резюме мнений | ||||
| 4:30 | JPY | Индекс активности в промышленности M / M May | -3.50% | -3.50% | -6.40% | |
| 8:00 | EUR | Германия IFO Деловой климат июль | 89.3 | 86.2 | ||
| 8:00 | EUR | Германия IFO Ожидания июль | 93.4 | 91.4 | ||
| 8:00 | EUR | Германия IFO Текущая оценка июль | 85 | 81.3 | ||
| 8:00 | EUR | Еврозона M3 Money Supply Y / Y Jun | 9.30% | 8.90% | ||
| 12:30 | USD | Заказы на товары длительного пользования июнь | 6.50% | 15.70% | ||
| 12:30 | USD | Заказы на товары длительного пользования без транспортировки Jun | 3.50% | 3.70% |




 Signal2forex.com - лучшие форекс роботы и сигналы


