
Основные моменты в США
- Достигнув новых максимумов в начале недели, финансовые рынки рухнули из-за широкой распродажи акций технологических компаний. S&P 500 приближается к концу недели примерно на 3% ниже уровня закрытия прошлой недели.
- Восстановление рынка труда продолжилось, поскольку в августе в экономике было создано 1.4 миллиона рабочих мест, а уровень безработицы упал до 8.4%. Однако темпы восстановления замедлились по сравнению с предыдущими месяцами, что отражено в других экономических данных.
- В выступлениях на протяжении недели представители ФРС предупреждали о хрупкости текущего восстановления. Они подчеркнули важность дополнительной государственной помощи для поддержки восстановления в будущем.
Основные события в Канаде
- Август был жарким месяцем для некоторых и без того жарких рынков жилья Канады. Данные советов по недвижимости Торонто и Ванкувера показали значительный рост продаж и цен по сравнению с прошлым годом.
- На рынке труда было немного меньше тепла. Восстановление занятости продолжилось в августе, но более медленными темпами. Занятость выросла на 246 тыс. За месяц, что значительно меньше, чем прирост в предыдущие месяцы. К настоящему времени почти две трети рабочих мест, потерянных в марте и апреле, были восстановлены.
- В других местах мы также наблюдаем снижение активности. После трех месяцев роста продажи новых автомобилей в августе остались примерно на одном уровне по сравнению с июлем. Поскольку основная часть «повторного открытия» теперь позади, рост расходов также замедлился.
США - восстановление рынка труда продолжается, но риски растут
Эта неделя была нестабильной для финансовых рынков США. За новыми максимумами вначале последовало резкое падение, вызванное широким падением акций технологических компаний и признаками замедления экономического роста. На момент написания S&P 500 находится на пути к завершению недели примерно на 3% ниже закрытия прошлой недели.
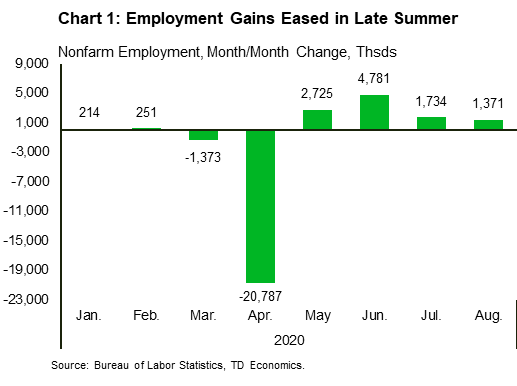
Что касается экономики, то главным событием стала публикация данных по занятости за август. Как в основном и ожидалось, американская экономика продолжала сокращать рабочие места в прошлом месяце, хотя и более медленными темпами, чем в июне и июле (диаграмма 1). Действительно, в августе было создано 1.4 миллиона новых рабочих мест по сравнению с 1.7 миллиона в июле. В целом занятость вне сельского хозяйства примерно на 7.6% ниже, чем в феврале. Уровень безработицы также продолжил снижаться, упав до 8.4% в августе. Хотя он значительно снизился после пика кризиса, по историческим меркам он остается высоким.
По мере снижения безработицы закупки новых автомобилей в августе выросли на 3.9% в месяц (с 12.4% в июле) до 15.2 млн единиц. Между тем восстановление международной торговли в июле продолжилось: экспорт вырос на 8.1% (с 9.6% в июне), а импорт вырос на 10.9% (с 4.6% в июне).
Напротив, другие данные свидетельствуют о замедлении темпов роста. Число людей, получающих пособие по безработице или продолжающих обращаться за помощью, за неделю, закончившуюся 29.2 августа, достигло 15 миллиона по всем программам. В отличие от первоначальных заявлений, продолжающиеся претензии еще не продемонстрировали каких-либо значимых и устойчивых улучшений. Точно так же в последней «Бежевой книге» ФРС (охватывающей период до 24 августа) отмечается, что волатильность найма становится постоянной проблемой, особенно в сфере услуг. В отчете подчеркивается, что, поскольку спрос остается низким, временные увольнения все чаще превращаются в постоянные увольнения. Это подтвердилось в августовских данных о занятости, где, несмотря на снижение общей безработицы, количество людей, «постоянно» безработных (т.е. не имеющих работы, но не находящихся на временном увольнении), выросло до 7.4 миллиона, что превышает численность временно безработных (6.2 миллионов) впервые за несколько месяцев.
Сфера услуг также потеряла некоторую динамику в августе. Индекс услуг ISM снизился на 1.2 пункта до 56.9, указывая на то, что темпы роста сектора услуг замедляются (График 2). Индекс промышленного производства ISM, напротив, неожиданно вырос на 1.8 пункта до 56.0. Несмотря на увеличение выручки, подробности показывают, что восстановление пока идет неравномерно: многие компании по-прежнему сдерживают инвестиции и найм из-за повышенной неопределенности.
Учитывая все еще очень высокий уровень безработицы, мораторий на выселение из жилых домов до конца 2020 года, изданный Центром по контролю и профилактике заболеваний (CDC), был долгожданным событием (он распространяется на лиц, зарабатывающих менее 99,000 долларов в год). Поскольку неопределенность, связанная с пандемией, остается высокой, краткосрочные риски для экономики по-прежнему имеют тенденцию к снижению. Таким образом, постоянная государственная поддержка будет иметь важное значение для ограничения финансового стресса домохозяйств и предприятий. Это подчеркивали официальные лица ФРС в выступлениях на протяжении недели, отмечая, что дополнительная поддержка будет иметь ключевое значение для определения темпов восстановления. Учитывая зашедшие в тупик переговоры по следующему пакету стимулов в Вашингтоне, рост потребления рискует замедлиться в ближайшие месяцы. Это будет долгий и тернистый путь к нормальной экономической жизни.
Канада - Восстановление начинается с показа «Swoosh»
После хороших результатов в августе, фондовые рынки резко упали в первую неделю сентября. Распродажа технологических акций в четверг ударила по индексам S&P 500 и TSX, и даже солидные показатели занятости по обе стороны границы не смогли оживить настроения в пятницу.
Дело было не только в температуре или фондовом рынке; Август также был жарким месяцем на некоторых и без того жарких рынках жилья Канады. Данные советов по недвижимости Торонто и Ванкувера показали, что продажи в Торонто выросли на целых 40% г / г и на 20% в Ванкувере. Общий объем продаж за последние восемь месяцев сейчас находится на уровне среднего показателя за восемь лет (Диаграмма 1). Под воздействием активного спроса резко выросли цены на жилье. Индекс цен на жилье, измеряемый по принципу «нравится за подобное», вырос на 11% г / г в Торонто и на 5.3% в Ванкувере. Отдельные дома пользовались большим спросом в обоих городах, поскольку домохозяйствам требовалось больше места, а многие взрослые и дети все еще работали и учились удаленно. В Торонто средняя цена на отдельные дома выросла на 20% по сравнению с прошлым годом, а в Ванкувере - на 6.6%.
Закрытие рынка жилья во время типично загруженного весеннего сезона изменило сезонные модели покупок, сместив активность с весны на лето, и привело к значительному накоплению отложенного спроса. Кроме того, продажи продолжают поддерживаться низкими процентными ставками и относительно низкими потерями рабочих мест в отраслях с более высокой заработной платой. Тем не менее, нынешние темпы активности кажутся неустойчивыми и, вероятно, вернутся на прежний уровень в ближайшие месяцы, как только отложенный спрос исчерпается и меры по отсрочке ипотечного кредитования прекратятся. Отсрочки в основном длились до шести месяцев, и многие из них истекают в сентябре-октябре. В том же духе Управление суперинтенданта финансовых учреждений (OSFI) объявило в понедельник, что начнет поэтапную отмену изменений в своих правилах, которые позволили финансовым учреждениям рассматривать отсроченные ссуды как эффективные (снижая потенциальный ущерб их коэффициентам капитала). ).
В других регионах мы уже наблюдаем рост за счет ослабления отложенного спроса. После трех месяцев роста продажи новых автомобилей в августе остались примерно на одном уровне по сравнению с июлем и все еще примерно на 9% ниже уровня годичной давности. То же самое и с тенденциями более частых расходов в более широком смысле. Поскольку основная масса «открытий» теперь позади, рост расходов начал стабилизироваться в августе после восходящего тренда ранее летом (отчет). При этом, как мы обсуждали в отчете на этой неделе, остаются важные региональные различия в темпах потребительских расходов и более широком восстановлении.
В августе восстановление рынка труда продолжилось, хотя и более медленными темпами. Занятость выросла на 246 тыс. За месяц, что примерно соответствует консенсус-прогнозу, но значительно меньше, чем в предыдущие месяцы. На данный момент почти две трети рабочих мест, потерянных в марте и апреле, были восстановлены (диаграмма 2). В целом, хотя большая часть нынешнего восстановления, вероятно, ощущалась как V, мы, вероятно, входим в фазу «свиста», а это означает, что восстановление последней трети потерянных рабочих мест может быть самым длинным отрезком на пути к восстановлению. Дефляционное давление может сохраняться еще дольше, предполагая, что, как и ФРС, Банк Канады, вероятно, проявит еще больше терпения в своей будущей политике (см. Отчет).
США: предстоящие ключевые экономические релизы
Индекс потребительских цен США - август
Дата выпуска: сентябрь 11, 2020
Предыдущее: 0.6% м / м, 1.0% г / г; керн 0.6% м / м, 1.6% г / г
Прогноз TD: 0.3% м / м, 1.3% г / г; керн 0.3% м / м, 1.6% г / г
Консенсус: 0.3% м / м, 1.2% г / г; керн 0.2% м / м, 1.6% г / г
Базовый индекс потребительских цен, вероятно, снова довольно сильно вырос (+ 0.3%), чему способствовал рост цен на подержанные автомобили, связанный с COVID. Он также сильно вырос в июне и июле, но затем последовал резкий спад. Мы полагаем, что из-за волатильности, связанной с COVID, эта тенденция ослабла, в основном за счет арендной платы. По нашим оценкам, базовые цены в августе остались на уровне 1.6% г / г. Это выше 1.2% в июне, но ниже 2.4% в феврале. Мы прогнозируем, что общий индекс потребительских цен вырастет на 0.3% м / м и 1.3% г / г.
Канада: предстоящие ключевые экономические релизы
Решение Банка Канады о ставке *
Дата выпуска: сентябрь 9, 2020
Предыдущее: 0.25%
Прогноз TD: 0.25%
Консенсус: 0.25%
Сентябрьское заседание Банка Канады должно пройти относительно спокойно, без возможности для повышения ставки овернайт с 0.25%, что оставит акцент на изменении тона политического заявления и других инструментов политики. В заявлении отмечается, что рост превзошел ожидания июльского MPR, но это не все новости о товарах, с инфляцией, близкой к 0%, и приближающимся истечением срока действия / переходом от программ государственной поддержки (отсрочка по ипотечным кредитам, CERB). Более сильный фон роста должен позволить Банку Канады пока воздержаться от дополнительных мер поддержки, таких как Контроль кривой доходности, хотя снижение использования программ смягчения кредитования Банка может привести к корректировкам в этом направлении. Перспективные формулировки должны остаться неизменными по сравнению с июльским заявлением, с обязательством оставить ставки на уровне ELB до тех пор, пока не будет устранен пробел.
Начало строительства жилья в Канаде - август *
Дата выпуска: сентябрь 9, 2020
Предыдущая: 245.6k
Прогноз TD: 228k
Консенсус: 222k
TD ищет жилье, которое в августе начинает замедляться до 228 тыс. В годовом исчислении. Это ниже 246 тыс. В июле, но все еще значительно выше 6-месячного тренда в 204 тыс. Строительство многоквартирных домов достигло рекордного уровня в прошлом месяце, поскольку девелоперы заложили основу для строительства 184 тыс. Единиц, а выдача разрешений намекает на некоторую отдачу: на 13% меньше разрешений, выданных для многоквартирных проектов в июле. Начало одиночной семьи должно быть лучше, учитывая, что нынешние темпы развития близки к тенденциям до COVID.




 Signal2forex.com - лучшие форекс роботы и сигналы


