
После объявления о принятии новой основы денежно-кредитной политики на симпозиуме в Джексон-Хоуле несколько недель назад, основное внимание на предстоящем заседании FOMC уделяется большему разъяснению таргетирования средней инфляции, взглядам членов на экономические перспективы (которые будут раскрыты в заявлении о политике и экономические прогнозы персонала) и прогноз учетной ставки (который будет показан на медианном точечном графике).
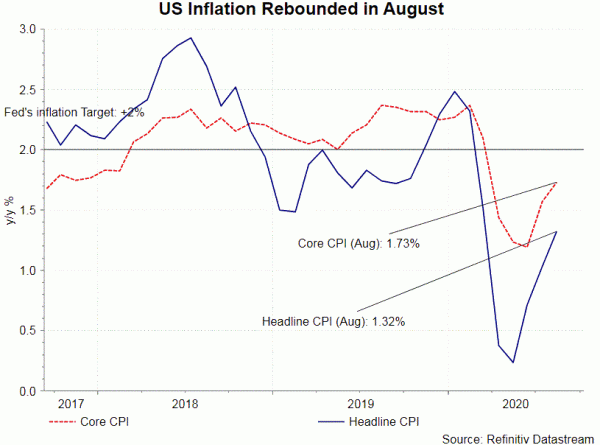
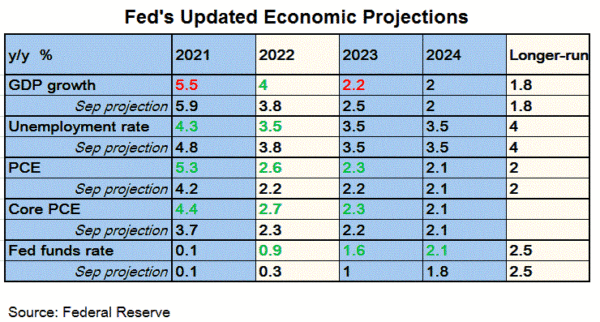
Мы ожидаем, что ФРС признает восстановление экономики после июльского заседания, но при этом подтвердит, что риски остаются смещенными в сторону снижения. Общий индекс потребительских цен ускорился до +1.3% в годовом исчислении в августе, превысив консенсус-прогноз +1.2% и июльский +1%. Базовая инфляция также выросла до +1.7% по сравнению с прогнозом +1.6%. Поскольку подход к целевому показателю средней инфляции сигнализирует о том, что ФРС будет терпеть скорее превышение инфляции, чем ее занижение, текущий прогноз инфляции продолжает оправдывать «голубиную» монетарную позицию. На рынке труда число рабочих мест в несельскохозяйственном секторе в августе прибавило +1.3 млн, что в целом соответствует ожиданиям. Ситуация с занятостью постепенно улучшается, в результате чего уровень безработицы в прошлом месяце достиг 8.4%. Тем не менее, этот показатель остается намного ниже долгосрочной цели в размере около 4.5%. Что касается экономических прогнозов персонала, мы ожидаем увидеть пересмотр в сторону повышения прогнозов роста ВВП и инфляции на этот и 2021 год. Уровень безработицы также будет пересмотрен в сторону понижения в этом и следующем году, чтобы отразить лучшие, чем ожидалось, экономические события с тех пор. последнее обновление в июне.
Что касается денежно-кредитной политики, ФРС оставит ставку без изменений на уровне 0-0.25%, эффективной нижней границы. Он также сохранит неизменными ежемесячные покупки казначейства США и MBS на сумму 120 млрд долларов США. На ежегодном симпозиуме в Джексон-Хоуле председатель ФРС Джером Пауэлл объявил о новом подходе к решению проблемы двойного мандата – ценовой стабильности и максимальной и устойчивой занятости – денежно-кредитной политики ФРС. ФРС перейдет к таргетированию средней инфляции, стремясь достичь «инфляции, которая в среднем составит 2% с течением времени». Как отметил Пауэлл, «после периодов, когда инфляция опускалась ниже 2%, соответствующая денежно-кредитная политика, вероятно, будет направлена на достижение инфляции умеренно выше 2% в течение некоторого времени». Однако ФРС не указала, какой уровень инфляции выше 2% является приемлемым.
Пауэлл также предположил, что ФРС стремится «смягчить дефицит» максимальной занятости, а не «отклонения» занятости от своей цели. Это изменение сигнализирует о том, что политики будут больше беспокоиться о занятости, которая ниже максимального уровня, чем выше его мандата на полную занятость. Уровень безработицы ниже предполагаемого естественного уровня безработицы должен стать достаточной причиной для ужесточения денежно-кредитной политики ФРС.
Мы ожидаем увидеть некоторые корректировки в политическом заявлении, чтобы отразить переход к таргетированию средней инфляции с целевого показателя +2%. Например, ссылку на «симметричную цель инфляции в 2 процента» можно было бы заменить на «инфляцию, которая в среднем составит 2% с течением времени». Хотя ФРС в конечном итоге примет перспективные рекомендации, основанные на результатах, маловероятно, что изменения будут внесены на сентябрьском заседании.

 Signal2forex.com - лучшие форекс роботы и сигналы


