
Обзор США
Экономика США продолжает стартовать в 2021 году на высокой ноте
- В январе личные расходы выросли на 2.4%, а личные доходы выросли на 10.0%. Базовый дефлятор PCE вырос на 0.3% за месяц и на 1.5% за год. Председатель ФРС Пауэлл выступил перед Конгрессом и подчеркнул обязательство FOMC сохранять адаптивную денежно-кредитную политику, поскольку экономика США продолжает восстанавливаться после кризиса COVID.
- Незавершенные продажи жилья упали на 2.8% в январе, отражая некоторое замедление на рынке жилья. Заказы на товары длительного пользования в январе подскочили на 3.4%, превзойдя консенсус-прогнозы. Количество обращений за пособием по безработице неожиданно упало до 730 тыс. В течение недели, закончившейся 20 февраля. Индекс опережающих экономических индикаторов (LEI) в январе подскочил на 0.5%. Потребительские настроения (Мичиганский университет) в феврале упали до 76.8.
Глобальный обзор
Центральные банки приостановлены на этой неделе
- Резервный банк Новой Зеландии (RBNZ) собрался на этой неделе для обсуждения политики, решив сохранить свою официальную денежную ставку на уровне 0.25% и оставив свою программу финансирования для кредитования и программу покупки крупных активов без изменений. Отдельно правительство Новой Зеландии поручило РБНЗ учитывать устойчивость цен на жилье при принятии политических решений.
- Банк Кореи также придерживался стабильной политики, оставив ставку семидневного репо без изменений на уровне 0.50%, что является рекордно низким уровнем. Центральный банк сохранил свои прогнозы роста, но отметил, что его инфляционные ожидания на 2021 год повысились.
- Шведская экономика неожиданно сократилась в четвертом квартале 2020 года, главным образом из-за падения потребления домашних хозяйств и изменений в запасах.
Обзор США
Экономика США продолжает стартовать в 2021 году на высокой ноте
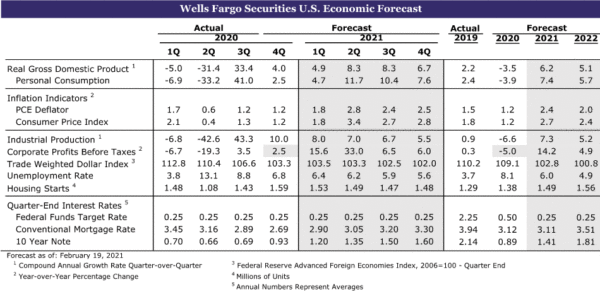
Большинство экономических данных, опубликованных на этой неделе, легко превзошли ожидания рынка, что является лишь последним признаком того, что восстановление экономики набирает обороты после замедления к концу 2020 года. В течение января личные расходы увеличивались устойчивыми темпами на 2.4%. Сильный ежемесячный прирост потребления сопровождался ростом личных доходов на 10.0%. Многие домохозяйства получили в течение месяца второй раунд чеков на случай пандемии, что помогло резко повысить потребительские расходы. Норма сбережений выросла до 20.5% с 13.4%, что, как мы ожидаем, поможет стимулировать рост потребительских расходов в ближайшие месяцы. Последняя оценка дефлятора личных потребительских расходов (PCE) также была представлена в отчете о личных доходах и расходах. Базовый дефлятор PCE, который является предпочтительным показателем инфляции потребительских цен ФРС, вырос на 0.3% за месяц и на 1.5% за год. Этот результат немного превосходит ожидания рынка, но все же значительно ниже целевого показателя инфляции ФРС в 2%.
Рост долгосрочных ставок не повлияет на ФРС
Председатель ФРС Пауэлл подчеркнул стремление FOMC сохранять гибкость денежно-кредитной политики, поскольку экономика США продолжает восстанавливаться после кризиса COVID. Пауэлл появился перед Банковским комитетом Сената во вторник и Комитетом по финансовым услугам Палаты представителей в среду и подчеркнул, что «экономика далека от наших целей в области занятости и инфляции, и, вероятно, потребуется некоторое время для достижения существенного дальнейшего прогресса. достигнуто ». Комментарии Пауэлла поступили на фоне роста долгосрочных ставок и инфляционных ожиданий. Однако, на наш взгляд, это лишь последнее свидетельство того, что ФРС вряд ли изменит темпы покупки активов или повысит целевую ставку по федеральным фондам в обозримом будущем.
Пауэлл также прокомментировал ситуацию на раскаленном рынке жилья. За последние несколько месяцев низкие ставки по ипотеке привели к резкому росту продаж домов. При относительно ограниченном предложении на рынке рост цен на жилье значительно усилился. В декабре национальный индекс цен на жилье S&P CoreLogic увеличился до 10.4% в годовом исчислении, что стало самым быстрым темпом с 2014 года. На этой неделе на рынке жилья появились некоторые признаки похолодания. За неделю, закончившуюся 19 февраля, количество заявок на покупку ипотечного кредита снизилось на 11.6%, третье снижение подряд. Незавершенные продажи домов, которые опережают существующие продажи на месяц или два, упали на 2.8% в январе. Ставки по ипотечным кредитам немного повысились в последние недели, что частично объясняет некоторые недавние откаты. Дополнительную информацию об этом см. В разделе «Анализ кредитного рынка».
Деловые расходы на подъеме
Между тем, в 2021 году производственные и коммерческие расходы на оборудование также, по всей видимости, будут хорошо стартовать. Заказы на товары длительного пользования подскочили на 3.4% в январе, что значительно превысило консенсус-прогнозы. Отгрузки капитальных товаров, не являющихся оборонными, выросли на 3.5%. Гражданские самолеты увеличили как заказы, так и поставки, поскольку Boeing возобновил поставки 737-MAX. Сила товаров длительного пользования вышла за рамки авиатехники, за счет значительного роста продаж первичных и готовых металлов, компьютеров и сопутствующих товаров, а также транспортного оборудования.
Несколько индикаторов, опубликованных на этой неделе, также указывают на то, что восстановление в феврале набирает обороты. Количество первичных обращений за пособием по безработице неожиданно упало до 730 тысяч за неделю, закончившуюся 20 февраля, что является самым низким уровнем с ноября. Снижение количества заявлений, вероятно, несколько преувеличено из-за суровой зимней погоды, которую пережила большая часть страны на прошлой неделе. Однако отчасти это снижение может отражать подлинное улучшение, поскольку операционные ограничения для предприятий были ослаблены, а потребительские расходы улучшились за последние недели.
Тем не менее, путь вперед не лишен опасностей. Индекс настроений потребителей Мичиганского университета упал до 76.8 в феврале, что является шестимесячным минимумом. Как текущие условия, так и ожидания, индикаторы настроений снизились в течение месяца. В целом, ежемесячное снижение является напоминанием о том, что, хотя количество новых случаев COVID, похоже, сокращается вместе с ускорением темпов вакцинации, пандемия по-прежнему серьезно сказывается на домохозяйствах.
Источник: Министерство торговли США и Wells Fargo Securities.
Перспективы США
Производство ISM • понедельник
Производство продолжало расти впечатляющими темпами, чему способствовало изменение спроса на товары в условиях пандемии. Но по мере того, как производственные мощности экономики изо всех сил пытались угнаться за поворотом к расходам на товары, в этом секторе возник ряд узких мест. Продолжающиеся перебои с поставками привели к росту незавершенных заказов, что в ближайшем будущем будет поддерживать рост активности, равно как и низкие уровни товарных запасов клиентов. Ограничения предложения также усилят ценовое давление, и мы ожидаем, что компонент уплаченных цен продолжит стремительный рост в феврале. Многие отрасли обрабатывающей промышленности назвали нехватку рабочей силы проблемой в последние месяцы, и мы ожидаем, что в феврале рабочую силу в этом секторе по-прежнему было трудно найти. Заказы, вероятно, продолжили расти в этом месяце, но компоненты, связанные с ограничениями поставок, такие как поставки поставщиков, незавершенные заказы и индексы уплаченных цен, также должны подтолкнуть производственный индекс ISM к росту в феврале.
- Предыдущее: 58.7; Уэллс Фарго: 59.0
- Консенсус: 58.6
Услуги ISM • Среда
После того, как в январе активность в сфере услуг неожиданно повысилась, мы ожидаем, что в феврале активность продолжится такими же темпами. Быстро улучшающаяся ситуация в области общественного здравоохранения особенно обнадеживает сектор, который непропорционально сильно пострадал во время пандемии. Узкие места влияют на сферу услуг, аналогичную производству, что проявляется в увеличении незавершенных заказов. О нехватке рабочей силы также сообщалось как о сдерживании в секторе, но компонент занятости, вероятно, продолжил улучшаться в феврале и укажет на то, чего ожидать от официального отчета о заработной плате в США, выпущенного несколькими днями позже. Индекс услуг ISM может немного уступить позиции, но мы ожидаем, что он будет стабильно расти.
- Предыдущее: 58.7; Уэллс Фарго: 58.5
- Консенсус: 58.7
Занятость • пятница
Ослабление ограничений COVID и реализация декабрьского пакета финансовой поддержки, вероятно, помогли восстановлению рынка труда в феврале. Заявки на пособие по безработице имели тенденцию к снижению в течение недели исследования, в то время как индексы региональных менеджеров по закупкам укрепились за месяц. Учитывая полярный вихрь, который остановил наземную деятельность в некоторых частях страны после исследовательской недели, мы ожидаем роста числа рабочих мест на 210K.
Несмотря на более высокий уровень найма, мы ожидаем, что уровень безработицы останется неизменным после резкого снижения до 6.3% в январе. Однако рост доли рабочей силы не будет неожиданностью и сигнализирует о некотором улучшении. Более сбалансированная структура приема на работу, с отдыхом и гостеприимством, в частности, благодаря сокращению случаев COVID, указывает на умеренное ежемесячное увеличение средней почасовой заработной платы на 0.2%.
Другой мягкий отчет, похожий на январь, подчеркнет, что восстановлению рынка труда еще предстоит пройти очень долгий путь, и быстрый откат далеко не гарантирован, несмотря на растущий оптимизм в отношении более широких перспектив роста. Однако отчет, который значительно превзошел ожидания, предполагает, что более конструктивный прогноз оправдан и что у восстановления есть основания, выходящие за рамки временных мер бюджетной поддержки.
- Предыдущая: 49K; Уэллс Фарго: 210 тыс.
- Консенсус: 145K
Торговый баланс • Пятница
Индексы менеджеров по закупкам в зарубежных странах указывают на сохранение активности в январе, а расширенные данные по торговле товарами предполагают, что экспорт вырос на 1.4% в течение месяца. Более стабильный глобальный фон и улучшение ситуации с вакцинами позволяют предположить, что общие перспективы глобального роста к 2021 году улучшаются. Сильный внутренний спрос в США на товары и автомобили для розничной торговли, вероятно, также способствовал росту импорта, как и более позитивные ожидания в отношении потребления и все еще невысокие розничные запасы. Согласно расширенному отчету о торговле, импорт товаров вырастет примерно на 1%. Сильный импорт также подчеркивается неофициальными сообщениями о скачках грузов, вызывающих скопление грузов в портах по всей стране.
Мы ожидаем, что торговый дефицит в январе немного увеличится. Более крупное, чем ожидалось, увеличение дефицита может привести к увеличению внутренних запасов, чем мы ожидаем. Меньшее увеличение или даже сокращение дефицита предполагает, что мировая экономика обретает более прочную основу.
- Предыдущее: - 66.6 млрд долларов США; Уэллс Фарго: - 67.2 млрд долларов
- Консенсус: - 67.3 млрд долларов
Международное обозрение
Центральные банки приостановлены на этой неделе
Резервный банк Новой Зеландии (RBNZ) решил сохранить текущие настройки политики, установив официальную денежную ставку (OCR) на уровне 0.25%. Он также сохранил размер своей программы крупномасштабной покупки активов (LSAP) на уровне 100 млрд новозеландских долларов и оставил свою программу финансирования для кредитования (FLP) без изменений, как и ожидалось. Центральный банк указал, что он по-прежнему готов предоставить дополнительные меры стимулирования, если это необходимо, включая отрицательный результат OCR. Он также отметил, что продолжительный денежно-кредитный стимул, а также значительное время и терпение необходимы до тех пор, пока не будет уверенности в том, что инфляция будет поддерживаться на уровне целевого среднего значения 2%, а занятость находится на максимальном устойчивом уровне или выше. В сопроводительном заявлении центральный банк отметил, что спрос в секторах, связанных с туризмом, остается слабым, и он не ожидает открытия границ до 2022 года. Тем не менее, РБНЗ признал, что восстановление экономики было более сильным, чем ожидалось, и его новые прогнозы отражают улучшенные экономические перспективы. В настоящее время центральный банк ожидает, что к 2021 году рост ВВП вырастет на 3.7% по сравнению с 3.4% в ноябрьских прогнозах, в то время как уровень безработицы, как ожидается, достигнет 5.2% по сравнению с 6.4%. После этого объявления новозеландский доллар сначала упал, но вскоре восстановился, поскольку аналитики посмотрели на неограниченный прогноз OCR РБНЗ, который был пересмотрен в сторону повышения, намекая, что в будущем могут потребоваться меньшие меры стимулирования.
Отдельно правительство Новой Зеландии поручило РБНЗ учитывать влияние на рынок жилья при установлении процентных ставок, и новые полномочия вступят в силу 1 марта. Цели центрального банка по поддержанию стабильности инфляции и обеспечению максимальной занятости остаются неизменными. , и комитет по-прежнему сохраняет автономию в своих решениях; однако от центрального банка теперь требуется также регулярно разъяснять влияние своих политических решений на цели правительства в области жилищного строительства. После новостей о замене денежно-кредитной политики курс новозеландского доллара подскочил, поскольку инвесторы видят меньше возможностей для экспансионистской денежно-кредитной политики.
Как и ожидалось, Банк Кореи (BoK) поддержал ставку семидневного репо на уровне 0.50%, что является рекордным минимумом, на заседании по вопросам политики на этой неделе. Центральный банк указал, что экономика Кореи продолжала умеренно восстанавливаться и, вероятно, продолжит восстановление в будущем, причем восстановление будет происходить за счет экспорта и инвестиций. Тем не менее, Банк Канады сохранил свои прогнозы роста, ожидая, что рост ВВП составит около 3% и 2.5% в 2021 и 2022 годах соответственно. Он также отметил, что его инфляционные ожидания выросли на 2021 год, и теперь ожидается, что индекс потребительских цен составит 1.3% с 1% в ноябре. Между тем, губернатор Банка Канады Ли отметил, что экономический рост по-прежнему зависит от внедрения вакцины, и подтвердил план центрального банка по сохранению гибкости денежно-кредитной политики.
Шведская экономика неожиданно сократилась в четвертом квартале
Шведская экономика неожиданно сократилась в четвертом квартале 2020 года, главным образом из-за падения потребления домашних хозяйств и изменений в запасах. Рост ВВП снизился на 0.2% по сравнению с предыдущим кварталом в 4 квартале по сравнению с показателем ВВП за 4 квартал, который увеличился на 0.5%. Результаты четвертого квартала последовали за сильным отскоком в третьем квартале, поскольку рост подскочил на 3% по сравнению с предыдущим кварталом, поскольку случаи COVID в основном сдерживались летом. Подробности отчета указывают на то, что в 4.9 году ВВП снизился на 2020% по сравнению с 2.8 годом, что все еще более умеренное сокращение, чем в других европейских странах. Конечное потребление домашних хозяйств снизилось на 2019%, при этом сокращение расходов на жилье и потребление гостиничных и ресторанных услуг способствовало спаду. Товарно-материальные запасы также повлияли на общий ВВП, поскольку рост запасов снизился на 0.8 процентных пункта. С другой стороны, чистый экспорт способствовал росту, добавив 0.7 процентных пункта, в то время как реальный располагаемый доход домашних хозяйств увеличился на 0.8%. Несмотря на неутешительные данные о ВВП, более своевременные данные свидетельствуют о том, что экономика Швеции начинает расти. В отдельном сообщении, розничные продажи в январе выросли на 2.5% по сравнению с предыдущим месяцем, превысив ожидания рынка в отношении роста на 3.4%, в то время как индикаторы уверенности продолжили улучшаться в феврале.
Международный прогноз
Индекс деловой активности в производственной и непроизводственной сферах Китая • Понедельник
Большую часть прошлого года экономика Китая показывала лучшие результаты и была единственной крупной экономикой, продемонстрировавшей положительный рост. Мы ожидаем, что в 2021 году Китай продемонстрирует еще один высокий год экономического роста; однако новые вспышки COVID в Китае вынудили правительство ввести новые меры изоляции, чтобы ограничить распространение вируса. Учитывая недавние сбои, связанные с COVID, данные по PMI Китая в январе снизились. Производственный PMI упал до 51.3, в то время как непроизводственный PMI снизился до 52.4. Хотя оба индикатора остаются на территории расширения (выше 50-го уровня), если количество случаев COVID возрастет и правительство введет более строгие ограничения, в результате данные PMI могут замедлиться. Ожидается, что данные на следующей неделе еще больше смягчатся, поскольку ожидается, что индекс деловой активности в производственной сфере за февраль снизится до 51.0, в то время как индекс деловой активности в непроизводственной сфере, как ожидается, упадет на 0.4 пункта до 52.0.
- Предыдущее: 51.3 и 52.4
- Консенсус: 51.0 и 52.0 (PMI в производственном и непроизводственном секторе)
Индекс потребительских цен еврозоны • Вторник
Экономика еврозоны оставалась устойчивой в конце прошлого года, так как она сократилась меньше, чем ожидалось; тем не менее, в этом году вероятно дальнейшее ослабление экономики с последующим медленным восстановлением. Хотя на данный момент дефляционные риски, похоже, несколько снизились. Январский отчет по инфляции в еврозоне показал, что общий индекс потребительских цен вырос на 0.9% в годовом исчислении по сравнению с падением на 0.3% в предыдущем месяце, в то время как базовая инфляция - показатель, не включающий цены на алкоголь и табак - также была выше, увеличившись на 1.4% в годовом исчислении. . Заглядывая в будущее на следующую неделю, мы ожидаем, что индекс потребительских цен еврозоны в феврале вырос на 1.0% по сравнению с аналогичным периодом прошлого года, оставаясь на положительной территории второй месяц подряд.
На следующей неделе выйдет также отчет о розничных продажах за январь. В декабре розничные продажи выросли на 2.0% по сравнению с предыдущим месяцем против прогноза роста на 2.8% и произошли после ноябрьского спада продаж.
- Предыдущее: 0.9%; Уэллс Фарго: 1.0%
- Консенсус: 1.0% (по сравнению с предыдущим годом)
ВВП Австралии за 4 квартал • Вторник
На следующей неделе Австралия опубликует данные по ВВП за четвертый квартал. Экономика Австралии росла более быстрыми темпами, чем ожидалось, в третьем квартале, увеличившись на 3% по сравнению с предыдущим кварталом, и ознаменовала самый большой квартальный рост с 3.3 года. Данные за квартал были немного неоднозначными, поскольку Австралия испытала появление кластеров COVID в некоторые города, в том числе Сидней и Брисбен, побудили правительство ввести новые медицинские приказы, чтобы ограничить распространение вируса. После резкого роста розничных продаж в ноябре домохозяйства сократили расходы в декабре. Розничные продажи упали на 1976% по сравнению с предыдущим месяцем, при этом в пяти из шести розничных категорий зафиксировано падение. Однако другие данные за квартал были более обнадеживающими, поскольку в ноябре занятость подскочила на 4.1 90,000 человек, а декабрьский отчет по рынку труда показал, что уровень безработицы упал до 6.6%, превысив ожидания рынка. В декабре занятость также выросла на 50,000 90 человек, при этом около 4% рабочих мест, потерянных в период с марта по май, было возмещено. Забегая вперед, аналитики ожидают, что рост ВВП в четвертом квартале увеличится на 2.4% по сравнению с предыдущим кварталом.
- Предыдущее: 3.3%
- Консенсус: 2.4% (квартал к кварталу)
Анализ кредитного рынка
Подорвет жилищный фонд из-за повышения ставок по ипотеке?
Доходность облигаций в последние недели резко упала, поскольку участники рынка ожидают ускорения экономического роста и инфляции в ближайшие кварталы. Доходность 10-летних казначейских облигаций, упавшая до 0.50% в начале августа, медленно росла в течение последней половины прошлого года. Но распродажа ускорилась в последние недели, и доходность эталонных казначейских облигаций на этой неделе выросла до самого высокого уровня более чем за год.
30-летняя ипотека с фиксированной процентной ставкой вычитается из доходности 10-летних казначейских облигаций, и рост первой привел к некоторому увеличению второй в последние недели. С момента достижения рекордного минимума в 2.65% в первую неделю 2021 года средняя 30-летняя ипотека с фиксированной процентной ставкой, по данным национального исследования Freddie Mac, выросла более чем на 30 базисных пунктов. Похоже, что более высокие ставки уже влияют на некоторые часто используемые показатели ипотечной активности. Заявки на покупку ипотечного кредита, отслеживаемые Ассоциацией ипотечных банкиров, упали в четырех из последних шести недель. Хотя некоторые из недавних слабостей могут быть результатом сбоев, вызванных зимними штормами, которые заморозили экономическую активность во многих частях Соединенных Штатов, стоит подумать, могут ли более высокие ставки замедлить продолжающийся жилищный бум.
На наш взгляд, одного только повышения ставок по ипотеке, вероятно, недостаточно, чтобы остановить недавний рост спроса на жилье. Попутный демографический ветер наряду с изменением предпочтений в отношении увеличения площади привел к росту покупок жилья за последний год и вряд ли исчезнет в ближайшее время. Более того, хотя мы ожидаем, что ставки по ипотечным кредитам вырастут в течение следующих двух лет, мы не ожидаем скачка, который существенно повлияет на способность людей позволить себе жилье. Если все же возникнут проблемы с доступностью, то это, скорее всего, будет результатом низкого предложения жилья, которое, наряду с высоким спросом, ускоряет рост цен на жилье. В конечном счете, даже если наблюдается некоторое замедление темпов покупки жилья, мы по-прежнему ожидаем, что темпы продаж жилья будут высокими по сравнению с прошлым десятилетием.
Тема недели
Горячие товары
В последние месяцы цены на сырьевые товары резко выросли, заметно вернувшись после снижения, наблюдавшегося весной прошлого года. Индекс спотовых цен на металлы от Commodity Research Bureau (CRB) так же высок, как и за 10 лет после того, как с октября вырос более чем на 200 пунктов, причем более половины прироста произошло только с начала этого года. Сырая нефть West Texas Intermediate (WTI) последовала этому примеру и на момент написания этой статьи составляла 62.6 доллара за баррель, что полностью восстановилось до ценового уровня, существовавшего до пандемии. Хотя некоторый скачок цен в этом месяце может отражать перебои в поставках нефти из-за штормов в Техасе, спотовые цены более перспективны, а сегодняшние данные отражают долгосрочное повышательное давление на цены, которое уже имело место.
Одно из этих факторов давления исходит от меняющейся среды, связанной с COVID, которая открывает Америке возможность вернуться к работе. Система отслеживания вакцин Bloomberg сообщает, что в США было введено 68.3 миллиона доз вакцины, что составляет около 30% доз, вводимых во всем мире, и даже на душу населения США установили впечатляющие темпы ее распространения. На сегодняшний день Соединенные Штаты дали около 21 дозы на 100 человек, что больше, чем в Китае (~ 3 на 100) и в Европейском Союзе (~ 7 на 100), и не сильно отстает от Соединенного Королевства (~ 29 на 100 человек). ). Среднее количество новых случаев в США также упало примерно на 60% за последние два месяца, опередив глобальное снижение количества случаев, которое снизилось примерно на 40%. По мере того, как вакцинация во всем мире догоняет страны, которые сейчас лидируют, оживление производства во всем мире на фоне повсеместного открытия новых предприятий будет означать рост спроса на товары.
Производство Jumpstart в 2021 году
Разрушающий консенсус в январе рост производства товаров длительного пользования на 3.4% заставил нас более уверенно относиться к нашему недавнему обновлению экономики США в этом году. Как отмечалось в нашем предыдущем Еженедельном экономическом и финансовом комментарии, замедление восстановления производства к концу 2020 года уступает место более сильному спросу в этом году. Помимо улучшений в борьбе с вирусом, другие факторы, такие как невыполненные заказы и низкие запасы, дают производственному пространству возможность для запуска, поскольку производители наверстывают упущенное после мягкого патча в конце прошлого года. Мы ожидаем, что расходы на товары будут оставаться высокими в течение 2021 года, прежде чем в 2022 году они снизятся до более умеренных. Хотя к этому моменту спотовые цены на сырьевые товары впечатляюще выросли, сохраняющийся спрос со стороны производственного сектора будет играть важную роль в определении того, где они окажутся в ближайшие несколько месяцев .




 Signal2forex.com - лучшие форекс роботы и сигналы


