
Основные моменты в США
- Рынки акций упали на этой неделе, поскольку на настроения повлияли различные опасения, в том числе сигналы центральных банков о прекращении стимулирования в эпоху пандемии. К счастью, Конгресс в последнюю минуту согласился на соглашение о расходах, чтобы предотвратить остановку экономики, но ему все равно придется поднять потолок долга.
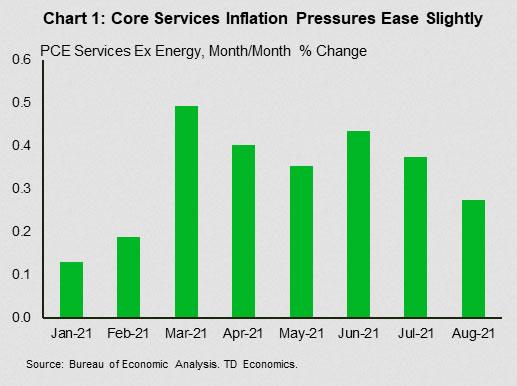
- Данные о потребительских расходах за август показали базовую устойчивость расходов на услуги, несмотря на рост числа инфекций. Это также показало некоторое снижение ценового давления на основные услуги, подтверждая заявления ФРС о том, что инфляция снизится в следующем месяце.
Основные события в Канаде
- Реальный ВВП на уровне промышленности за июль, ключевые данные на этой неделе, показал меньшее, чем ожидалось, сокращение активности на 0.1% в течение месяца.
- По оценкам Flash, экономическая активность в августе восстановилась на 0.7%. И хотя мы еще не вышли из кризиса, в последние недели показатели здравоохранения в некоторых провинциях стабилизировались или даже улучшились.
Спецрепортаж: Глобальное сокращение предложения энергии в центре внимания
- На этой неделе в центре внимания оказалось глобальное сокращение поставок энергоносителей, что усилило восходящий тренд цен на природный газ.
- Поворот событий вызвал обеспокоенность по поводу экономического роста и инфляции в Европе и Азии, где цены зависят от погоды. Северная Америка испытывает некоторые волновые эффекты, но сталкивается с меньшими рисками, учитывая обильное внутреннее производство.
США – рынки падают, несмотря на экономическую устойчивость
На этой неделе на фондовых рынках наблюдалось заметное снижение из-за различных проблем, в том числе опасений по поводу замедления, вызванного дельта-вариантом, и сигналов центральных банков о прекращении стимулирования в эпоху пандемии. Конгресс снова оказался в ситуации балансирования на грани войны с потолком долга, хотя рынки, вероятно, меньше напуганы, поскольку видели это шоу уже много раз. Экономические данные пятницы выглядели довольно хорошо, но их было недостаточно для повышения настроений по акциям.
Конгресс принял 11-часовое соглашение о сохранении финансирования правительства до 3 декабря, предотвращая приостановку работы. Это снимает один риск, связанный с Вашингтоном, но Конгрессу все равно необходимо поднять потолок долга к 18 октября. Если этого не произойдет, Казначейству придется принять решение о том, какие счета правительства США оно не будет оплачивать. Конгресс пережил многие из этих фиаско балансирования на грани войны, но он никогда не выплачивал долги. Мы ожидаем, что сделка будет достигнута, но, скорее всего, в последнюю минуту.
На этой неделе также было представлено несколько выступлений ФРС, но в первую очередь выступление председателя Пауэлла в Конгрессе. Он рассказал о трудном компромиссе, с которым сталкивается ФРС в связи с ростом безработицы и инфляции. У ФРС есть двойной мандат: способствовать полной занятости и низкой и стабильной инфляции. Он предпочел бы добиться большего прогресса в сфере занятости, прежде чем убирать ногу с педали акселератора, но инфляция проверяет его решимость.
ФРС ожидает, что худшие последствия недавнего роста инфляции окажутся временными. Это разумное ожидание. Когда экономика вновь открылась и американцы снова начали путешествовать, произошел скачок цен на многие товары и услуги, связанные с путешествиями, из-за того, что спрос превысил предложение. Цены резко выросли на такие вещи, как аренда автомобилей, гостиничные номера и авиабилеты. Ожидается, что эти скачки цен будут единоразовыми и, скорее всего, не будут поддерживать инфляцию на постоянном уровне.
Данные по инфляции за август подтверждают это. Базовый дефлятор PCE – предпочтительный показатель инфляции ФРС – был опубликован в пятницу и показал, что инфляция основных услуг продолжает снижаться по сравнению с более горячими показателями, наблюдавшимися весной (рис. 1). Инфляцию обычно называют темпами роста в годовом исчислении, а базовая инфляция оставалась довольно высокой на уровне 3.6% в августе. Мы ожидаем, что, хотя базовая инфляция останется высокой в ближайшие месяцы из-за эффектов базы, в 2022 году она снизится (см. наш последний прогноз).
Этот релиз также предоставил некоторую уверенность в устойчивости потребительских расходов. Рост расходов на услуги замедлился с первых дней открытия. Этого следует ожидать, поскольку все больше областей возвращаются к «нормальному» состоянию, а темпы роста расходов возвращаются к более трендовым темпам. Тем не менее, отчасти замедление произошло из-за осторожности потребителей в отношении дельта-варианта: расходы на мероприятия с тесным контактом, такие как рестораны, бары и развлекательные мероприятия, упали в августе. Однако растут и другие области, например, расходы, связанные с образованием и транспортом. Мы ожидаем, что замедление из-за дельты окажется временным, и что в этих депрессивных секторах услуг существует значительный неудовлетворенный спрос, который приведет к превышению тренда роста потребительских расходов в четвертом квартале (Диаграмма 2).
Канада – от негативных сюрпризов к позитивным
Это была неделя, в которой было мало данных и много событий на финансовых рынках. Преобладал тон отказа от риска: индекс S&P/TSX следовал за своими мировыми аналогами, снижавшимися на прошлой неделе (снижение на 2.1% за неделю по состоянию на 10 утра). Цена сырой нефти марки WTI колебалась около 75 долларов США на фоне растущих глобальных проблем с поставками энергии и природного газа. В Канаде такая сила цен поддерживает экспорт и доходы, хотя она, вероятно, будет способствовать повышению инфляции потребительских цен (см. Специальный материал ниже).
Что касается экономических данных, то после неожиданного спада во втором квартале была оправдана определенная осторожность в отношении экономики. Но последние несколько недель показали признаки того, что в третьем квартале активность может развиваться прилично, что соответствует нашим ожиданиям. В этой связи ключевым событием стал июльский отчет по ВВП на уровне промышленности. Экономика Канады сократилась на 0.1% в июле, что намного лучше, чем предварительная оценка -0.4% за месяц.
На графике 1 показан реальный рост ВВП Канады по отраслям за июль. Снижение было в большей степени сосредоточено в секторе производства товаров. Наибольшее снижение наблюдалось в сельском хозяйстве, лесном хозяйстве и рыболовстве - -5.5%, за ними следуют коммунальные услуги - -4.9%. Оптовая торговля, управление компаниями, розничная торговля, производство и строительство также продемонстрировали снижение в месячном исчислении. В остальных отраслях наблюдался рост: реальный ВВП в сфере гостиничного бизнеса и общественного питания возглавляет диаграмму с +12.5%, а искусство/развлечения/отдых – с +8.1%.
Несмотря на спад, в отчете были некоторые положительные моменты, в том числе рост в 13 из 20 отраслей (рис. 1). На самом деле, базовый спрос кажется устойчивым, причем значительная часть спада обусловлена специфическими препятствиями и препятствиями со стороны предложения в товарном секторе. Например, в сельском хозяйстве, лесном хозяйстве и отделочной промышленности за месяц наблюдался спад на 5.5%. Растениеводство в Западной Канаде переживает серьезный спад из-за сильной засухи. Производство лесного хозяйства также сократилось из-за лесных пожаров в Британской Колумбии и Онтарио. Между тем, спрос в коммунальном секторе, снизившийся на 4.9% в июле, был ограничен более мягкими погодными тенденциями в Центральной Канаде. В обрабатывающей промышленности за месяц наблюдался спад на 1.1%, но в июле сложно разделить роли спроса и предложения. Однако справедливо будет сказать, что сбои в глобальных цепочках поставок непропорционально подорвали эту отрасль в последние месяцы. Охлаждение на рынке жилья стало еще одной темой, которая способствовала падению в июле. Объем производства в строительной отрасли снизился на 0.9% из-за слабой активности в сфере жилищного строительства. Тем не менее, жилищное строительство остается на высоком уровне по сравнению с допандемическим уровнем. В отличие от товарного сектора, сектор услуг подавал признаки жизни. Восстановление экономики, вызванное возобновлением работы, в отраслях с тесным контактом ускорилось: в сфере размещения и общественного питания наблюдался рост на 12.5%, а в индустрии искусства и отдыха - на 8.1%. В других странах профессиональные, научные и технические услуги – стабильно высокие показатели в прошлом году – выросли еще на 0.5% в июле. Еще одним положительным моментом в июльском отчете является значительный рост экономики на 0.7%, прогнозируемый на август.
Следует отметить, что, хотя показатели здоровья еще только начинаются, они дают некоторую передышку для беспокойства, связанного с четвертой волной в Канаде. Альберта и Саскачеван по-прежнему подвергаются большему риску, но вакцинация в этих регионах начала набирать обороты. В то же время количество больных и отделений интенсивной терапии в крупнейшей провинции Канады постепенно снижается (диаграмма 2). Высокочастотные индикаторы, в том числе данные о расходах на транспортные средства и данные о мобильности, в сентябре продолжали оставаться сильными. В целом, хотя мы, конечно, еще не вышли из кризиса, траектория развития Канады во второй половине года выглядит лучше.
Специальный репортаж – Глобальное сокращение энергоснабжения в центре внимания
Добавьте глобальную нехватку природного газа к длинному списку сбоев в цепочках поставок, которые препятствуют восстановлению мировой экономики и вызывают опасения по поводу инфляции. Сильный рост цен на природный газ в последние недели усилился, поскольку Северное полушарие столкнулось с надвигающимся дефицитом по мере приближения зимнего отопительного сезона. Действительно, европейские базовые цены на природный газ в этом году выросли более чем на 400% – и только за последний месяц они выросли примерно на 90% (диаграмма 1). В Азии спотовые цены на СПГ также выросли. А совсем недавно к этой вечеринке присоединились цены на природный газ в Северной Америке: фьючерсы на Генри-Хаб достигли самого высокого уровня с 2014 года, прежде чем соединить часть их прибыли. Побочные эффекты ощущаются во всем энергетическом комплексе. Несмотря на медвежий отчет о запасах в США, цены на нефть марки WTI по-прежнему колеблются около $75 на фоне спекуляций о том, что переход с нефти на газ приведет к дальнейшему ужесточению рынков сырой нефти. В других странах-заменителях (уголь) и сырьевых товарах, в основе которых лежит природный газ и большое потребление электроэнергии (удобрения, алюминий), наблюдается сокращение производства и рост цен.
Экономические последствия уже ощущаются
Зимний отопительный сезон еще не начался, но такой поворот событий уже создает последствия для инфляции и экономического роста в Европе и Азии. В качестве примера можно привести официальный производственный PMI Китая на этой неделе скатился в зону спада (до 49.6 с 50.1). В Китае нормирование электроэнергии было введено в нескольких провинциях для промышленных и бытовых потребителей. Тем временем в Европе несколько мелких британских поставщиков коммунальных услуг, застигнутых врасплох ростом цен, обанкротились. Цены на электроэнергию растут в нескольких странах, что усиливает и без того высокую инфляцию потребительских цен. Действительно, предварительные оценки показывают, что инфляция в еврозоне выросла до 3.4% (г/г) в сентябре, что является самым высоким показателем с 2008 года. Некоторые европейские правительства уже вмешиваются, чтобы ограничить тарифы на электроэнергию и/или предоставить финансовую поддержку, чтобы компенсировать растущие расходы для потребителей. Растут опасения, что, если такая напряженность сохранится, это может также повлиять на более уязвимые страны с формирующимся рынком. Кроме того, последствия для промышленного производства в Китае и Европе вызывают обеспокоенность по поводу и без того ограниченных глобальных цепочек поставок.
Несколько факторов ужесточают ситуацию на европейских и азиатских рынках природного газа
Дефицит и перебои в цепочках поставок стали более обычным явлением в постпандемическом мире. В случае с природным газом и электроэнергией слияние движущих сил – их слишком много, чтобы их перечислить – вступило в сговор в неподходящее время, чтобы ужесточить рынки. Как и в других областях мировой экономики, аппетит спроса в некоторых регионах резко восстановился и быстрее, чем ожидалось. Что касается предложения, то летний сезон закачек в Европе заканчивается на разочаровывающей ноте, в результате чего запасы остаются на заметно низком уровне (Диаграмма 2). Во-первых, летом потоки из Норвегии и России в Европу сократились. Своеобразные события, в том числе пожар на соединителе Великобритании и Франции, сыграли краткосрочную роль. Важно отметить, что ограничения по закупкам природного газа наблюдались и в других местах. На мировых рынках СПГ наблюдается повышенный спрос и конкуренция со стороны более давних покупателей. В то же время Китай укрепляет свои позиции в качестве все более важного игрока на рынке, одновременно пытаясь отказаться от электроэнергии, вырабатываемой на угле. Бразилия также внесла свой вклад в рост мирового спроса на СПГ, поскольку засуха ограничила ее способность производить гидроэлектроэнергию.
Рынки Северной Америки хорошо обеспечены, но все еще ощущают затруднения
На этом ужесточающемся глобальном фоне экономики Северной Америки начали ощущать ущемление. Недавний скачок базовых цен на акции Генри Хаба является заметным изменением после нескольких лет слабых показателей. Однако, хотя некоторые волновые эффекты ощущаются из-за нарушенных глобальных цепочек поставок и небольшой зависимости рынков Северной Америки от экспорта СПГ, экономика Северной Америки частично защищена все еще многочисленными внутренними мощностями по добыче природного газа. В Канаде цены на AECO выросли в этом году, но меньше, чем на фьючерсы на Генри Хаб (диаграмма 3), при этом запасы близки к среднему пятилетнему уровню, меньшая подверженность мировому рынку СПГ и меньшие перебои в производстве, вызванные погодными условиями. Запасы в США ниже среднего за пять лет. Недавние штормы повлияли на добычу в Мексиканском заливе. Но производство постепенно восстанавливается. Экспортные возможности СПГ в США (около 11% производства) ограничены инфраструктурой, что на данный момент ограничивает способность производителей направлять больше продукции на более прибыльные в настоящее время внешние рынки и тем самым частично смягчает побочные эффекты.
«Лекарство от высоких цен – это высокие цены» все еще актуально, но это может занять время
В условиях напряженности на мировых рынках краткосрочные перспективы цен на природный газ будут зависеть от погоды. В целом, некоторая волатильность в четвертом квартале не будет полной неожиданностью для всего энергетического комплекса во всем мире.
Европа более восприимчива к продолжающемуся повышению цен осенью и зимой, учитывая ее особенно низкие запасы и отсутствие срочных альтернативных поставок. А конкуренция со стороны других покупателей, скорее всего, будет способствовать росту цен. Действительно, Китай недавно заявил, что обеспечит себе источники топлива любой ценой. Некоторые области потенциальной передышки для Европы включают увеличение потоков норвежского и российского газа. Более мягкая погода осенью/зимой также будет способствовать этому. В Северной Америке погода также будет иметь решающее значение для определения траектории цен, а более холодные, чем ожидалось, периоды все равно могут привести к краткосрочной волатильности, учитывая запасы ниже среднего. Но, если отвлечься от краткосрочных колебаний, внутренние производственные мощности по-прежнему достаточны и должны быть в состоянии реагировать на скачки цен. Действительно, фьючерсы на природный газ Генри Хаб не сигнализируют о каком-либо продолжительном значительном дефиците, при этом цены, по прогнозам, снизятся по сравнению с текущими уровнями и после следующей зимы стабилизируются в диапазоне 3–4.5 долларов США за млн мбТЕ. В своем последнем краткосрочном прогнозе по энергетике Управление энергетической информации (EIA) прогнозирует увеличение производства на 2.7 миллиарда кубических футов в день в следующем году, при этом внутреннее потребление, по прогнозам, останется неизменным из-за более высоких цен.
Аргументы в пользу более оптимистичного прогноза рынка нефти в четвертом квартале стали более убедительными, особенно потому, что некоторые члены ОПЕК+ столкнулись с трудностями в быстром наращивании добычи. Но цены, скорее всего, снизятся, поскольку производство в США полностью восстанавливается после ураганов в конце лета. В среднесрочной перспективе, при наличии обильных резервных мощностей ОПЕК+ и восстановлении добычи в США, устойчивое ралли сверх текущих уровней представляется маловероятным.




 Signal2forex.com - лучшие форекс роботы и сигналы


