
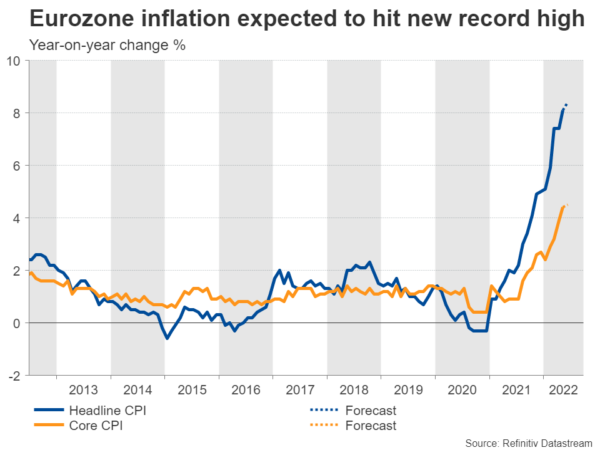
Эпоха низких процентных ставок завершится в еврозоне в следующем месяце после десятилетия, но менее определенно то, насколько быстро будет развиваться фаза ужесточения денежно-кредитной политики в предстоящем году по мере того, как в сознании инвесторов накапливаются риски рецессии. Данные по инфляции ИПЦ дадут некоторые подсказки в пятницу в 10:00 по Гринвичу, при этом прогнозы указывают на новый рекордный максимум.
Инфляция достигнет нового исторического максимума
Ожидается, что общий показатель инфляции ИПЦ достигнет нового рекордно высокого уровня в 8.4% в годовом исчислении в июне по сравнению с 8.1% в предыдущем месяце, в то время как основной показатель, который исключает волатильность цен на продукты питания и энергоносители, может увидеть умеренное повышение до 4.5. % г/г с 4.4% ранее. Рост потребительских цен уже в четыре раза превышает симметричный целевой показатель центрального банка на уровне 2.0% и вдвое превышает уровень, когда в 1999 году впервые была введена евровалюта. Поэтому у политиков нет другого выбора, кроме как догнать другие крупные центральные банки и спешить повысить процентные ставки после завершения обычной программы покупки активов (APP) 1 июля.
Возможно, накопленные запасы из-за перерасхода ритейлеров на пополнение полок в период пандемии могут вызвать некоторое снижение цен, хотя этого может быть недостаточно для снижения показателей инфляции до целевого уровня в ближайшей перспективе. Следовательно, несмотря на то, что доверие потребителей упало до рекордно низкого уровня, достигнутого в апреле 2020 года, ЕЦБ, вероятно, прислушается к ожиданиям рынка и ускорит цикл повышения ставок, обеспечив два агрессивных повышения ставок на 50 базисных пунктов в сентябре и октябре; то, что Лагард не могла исключить во время своего последнего выступления в Португалии.
Мягкая посадка под вопросом
Однако проблема, которая возникает на этом этапе, заключается в том, что все государства-члены еврозоны имеют разный экономический фон, и неизбежный путь более высокой стоимости заимствований может привести к новым суверенным рискам в странах с долгами, таких как Италия, которая является третьей по величине экономикой в блоке.
Спрэд между доходностью 10-летних облигаций Италии и Германии, который считается показателем финансового стресса в зоне евро, увеличился до самого большого с начала пандемии, что вынудило центральный банк начать исследования по покупке новых облигаций. антифрагментационный инструмент. Инвесторы ожидают, что компромисс будет достигнут 21 июля, хотя программа может потребовать участия в условиях Европейского механизма стабильности, которые некоторые государства-члены могут не захотеть взять на себя. Старый вопрос о том, как фискальная политика реализуется в союзе, может стать еще одной проблемой, в то время как национальные выборы в Италии 1 июня 2023 года также могут вызвать некоторую задержку.
EUR/USD
Неопределенные экономические перспективы еврозоны объясняют кратковременные развороты вверх в паре евро/доллар, и это может остаться встречным ветром в ближайшем будущем. Новые пики инфляции могут едва повлиять на курс евро, если только данные не потребуют даже агрессивного повышения ставок после июля. В этом случае было бы интересно посмотреть, смогут ли опасения рецессии компенсировать любые бычьи коррекции евро, вызванные инфляцией.
Технически, шаг ниже ближайшей поддержки 1.0480 может привести цену прямо к области двойного дна 1.0352. В качестве альтернативы, требуется закрытие выше нисходящей линии тренда и краткосрочных простых скользящих средних (SMA), наблюдаемых около 1.0600, чтобы вернуть предыдущий максимум на 1.0786 под контроль.




 Signal2forex.com - лучшие форекс роботы и сигналы


