
ตลาด forex ค่อนข้างเงียบในวันนี้เนื่องจากประเทศส่วนใหญ่ยังคงเป็นวันหยุด เยนซื้อขายต่ำกว่าปกติ แต่ขาดทุนจะถูก จำกัด ไว้ การสำรวจของ Tankan ในประเทศญี่ปุ่นมีข้อมูลที่น่าผิดหวัง แต่ถูกยักไหล่ออก ดอลลาร์ออสเตรเลียอ่อนค่าลง ข้อมูลที่หลากหลายจากประเทศจีนและความคาดหวังของ RBA ที่ยืนอยู่และการรักษาท่าทางที่เป็นกลางไม่ได้เป็นแรงบันดาลใจให้กับออสซี่ จีนอย่างเป็นทางการเริ่มต้นการเก็บภาษีศุลกากรบนผลิตภัณฑ์ 128 US ขณะที่การซื้อขายอ่อนตัวลงมีจำนวนมากที่คาดหวังในวันนี้ในช่วงสัปดาห์
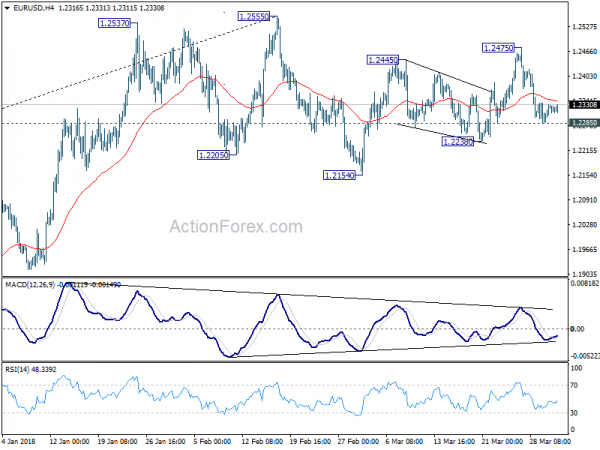
ประเด็นสำคัญก็คือค่าเงิน EUR / USD แม้จะลดลงในสัปดาห์ที่ผ่านมา แต่ก็ยังคงมีส่วนสนับสนุนรายย่อยของ 1.2285 ยังไม่มีการยืนยันการกลับรายการในระยะสั้น GBP / USD ถือหุ้นอยู่เหนือ 1.3982 minor support ทั้งสองระดับนี้จะถูกมองไปข้างหน้าอย่างใกล้ชิด
ญี่ปุ่น Tankan แสดงให้เห็นถึงความเสื่อมโทรมเล็กน้อยในความเชื่อมั่นของผู้ผลิตรายใหญ่
ดัชนีการผลิตขนาดใหญ่ของ 26 ถึง 24 มีการปรับตัวลดลงเล็กน้อยและคาดว่า 25 จะไม่ได้รับผลกระทบและแนวโน้มของผู้ผลิตรายใหญ่จาก 21 ถึง 20 ซึ่งคาดว่า 22 จะหายไป ดัชนีการผลิตที่ไม่ใหญ่ปรับตัวลดลงมาอยู่ที่ 23 ลดลงจาก 25 และคาดว่าจะมีการคาดการณ์ถึง 24 แนวโน้มการผลิตที่ไม่ใช่ขนาดใหญ่ยังคงเดิมที่ 20 ซึ่งต่ำกว่ามติของ 21 ความเชื่อมั่นทางธุรกิจยังคงเป็นไปอย่างมั่นคง การลดลงของความเชื่อมั่นและแนวโน้มมีแนวโน้มเพิ่มขึ้นจากความชื่นชมล่าสุดของเยน และจนถึงปัจจุบันความกลัวสงครามการค้าโลกมีผลกระทบ จำกัด ต่อความรู้สึก ดัชนีถูกคำนวณเช่นเดียวกับชุดที่คล้ายคลึงกันอื่น ๆ อีกมากมายในโลกโดยการลบจำนวนผู้ตอบแบบสอบถามที่บอกว่าสภาพการณ์ไม่ดีจากสภาพการตอบสนองนั้นดี
ยังได้รับการปล่อยตัวออกมาจากประเทศญี่ปุ่นการผลิตของ PMI ได้สิ้นสุดลงที่ 53.1 ในเดือนมีนาคมซึ่งแก้ไขออกมาจาก 53.2
จีนเริ่มเก็บภาษีเกี่ยวกับผลิตภัณฑ์ของ 128 ในสหรัฐฯเพื่อตอบสนองต่อภาษีศุลกากรเหล็กของ 232
จีนเริ่มดำเนินการจัดเก็บภาษีประเภท 7, 128 จากสหรัฐในวันนี้ตามคำแถลงของกระทรวงการคลัง (คำแปลภาษาจีนแบบย่อ) นี่เป็นส่วนหนึ่งของการประกาศบรรจุในเดือนที่แล้วโดยมีเป้าหมายการนำเข้าเป็นมูลค่า USD 3b และเป็นมาตรการตอบโต้กับภาษีเหล็กและอลูมิเนียม 232 ของสหรัฐฯที่ไม่ใช่เป้าหมายทางภูมิศาสตร์
การตอบสนองของจีนได้รับการยอมรับจากหลาย ๆ คนในฐานะสัญลักษณ์และการงดเว้น และผลกระทบที่ควรจะเป็นเล็กน้อยเมื่อเทียบกับขนาดของความสัมพันธ์ทางการค้าทวิภาคีระหว่างประเทศ นอกจากนี้มีรายงานว่าสหรัฐฯอยู่ในระหว่างการเจรจากับจีนเกี่ยวกับข้อตกลงทางการค้า อย่างไรก็ตามตอนนี้ประเทศจีนยังคงถือบัตรเกี่ยวกับภาษีศุลกากรมาตรา 301 ซึ่งมุ่งเน้นไปที่สินค้าจีนซึ่งมีมูลค่าสูงถึง USD 50-60b
พูดคุยเกี่ยวกับอัตราภาษี 301 ส่วนการบริหาร Trump คาดว่าจะประกาศรายชื่อผลิตภัณฑ์ที่จะได้รับผลกระทบ เชื่อกันว่ารายการนี้จะเน้นเฉพาะผู้ที่ได้รับผลกระทบจากการขโมยทรัพย์สินทางปัญญาเท่านั้น และส่วนสำคัญจะเป็นผลิตภัณฑ์เทคโนโลยีที่ทันสมัย
การผลิต Caixin PMI ในประเทศจีนแสดงให้เห็นว่า "เดือนมีนาคมอ่อนลง" ในเดือนมีนาคม
การผลิต Caixin PMI ของจีนลดลงสู่ระดับ 51.0 ในเดือนมีนาคมลดลงจาก 51.6 และคาดว่า 51.7 จะไม่ได้รับการตอบรับ ซึ่งเป็นระดับต่ำสุดในรอบสี่เดือน ดร. Zhengsheng Zhong ผู้อำนวยการฝ่ายวิเคราะห์เศรษฐกิจมหภาคที่ CEBM Group กล่าวในการแถลงข่าวว่า "การอ่าน PMI อุตสาหกรรมเมื่อเดือนมีนาคมแสดงให้เห็นว่าความต้องการไม่แข็งแรงเท่าที่ควรซึ่งส่งผลให้ความต้องการของผู้ผลิตในการผลิตและการบรรจุสินค้าลดลง"
อย่างไรก็ตามความสามารถในการสร้างรายได้ของผู้ผลิตเพิ่มขึ้นอย่างมีเสถียรภาพในการสั่งซื้อใหม่และการเพิ่มขึ้นของต้นทุนการผลิตที่เพิ่มขึ้นอย่างมาก "นาย Zhong กล่าวว่า" การเติบโตของเศรษฐกิจการผลิตของจีนอาจอ่อนแอลงในเดือนมีนาคม " แต่ที่ก้าวเล็กน้อย "
อย่างไรก็ตามการผลิตในประเทศจีนอย่างเป็นทางการของ PMI เพิ่มขึ้นเป็น 51.5 เพิ่มขึ้นจาก 50.3 การผลิต PMI อย่างเป็นทางการเพิ่มขึ้นเป็น 54.6 เพิ่มขึ้นจาก 54.4
RBA ยืน pat, AUD จะอยู่ที่อ่อนแอ
คาดว่า RBA จะคงอัตราเงินสดไว้ที่ระดับ 1.50% ในวันพรุ่งนี้ นักเศรษฐศาสตร์ได้ผลักดันให้คาดการณ์เกี่ยวกับระยะเวลาการเพิ่มขึ้นของ RBA หลังจากการเติบโตของค่าจ้างและอัตราเงินเฟ้อที่ซบเซาล่าสุด ปลายปีที่แล้วมีการคาดเดากันว่า RBA อาจไต่ขึ้นสองครั้งภายในสิ้นปีนี้ ตอนนี้ตลาดมีราคาเพียงประมาณ 40% โอกาสที่จะมีส่วนร่วมใน 2018 เพียงครั้งเดียว ส่วนใหญ่คาดว่าการกระชับจะไม่เริ่มต้นจนกว่า 2019
ในขณะที่ตลาดงานมีการเติบโตที่แข็งแกร่งในออสเตรเลียการเติบโตของค่าจ้างก็ยังคงซบเซา ขณะที่อัตราการว่างงานมีเสถียรภาพที่ 5.5-5.6% หลังจากการเติบโตของปีที่แล้ว อย่างไรก็ตามตัวเลขดังกล่าวได้รับผลกระทบจากอัตราการมีส่วนร่วมอย่างต่อเนื่อง ในแง่นี้อัตราการว่างงานจะอยู่ห่างจากระดับ 5% ในขณะที่ระดับที่ถือว่าเป็นงานเต็มรูปแบบ นั่นคือหย่อนจะยังคงอยู่ในระบบเศรษฐกิจ
การคาดการณ์เกี่ยวกับอัตราดอกเบี้ย RBA การลดลงของราคาแร่เหล็กและความกังวลเกี่ยวกับสงครามการค้าระหว่างสหรัฐฯกับจีนทำให้ออสซี่กลับมาอ่อนแอมากที่สุดในเดือนมีนาคมโดยเฉพาะยูโรและสเตอร์ลิง ออสซี่น่าจะกดดันหลังจากแถลงการณ์ RBA ในวันพรุ่งนี้
มองไปข้างหน้า
การผลิต ISM จะเป็นจุดสนใจหลักในปัจจุบัน ข้อมูลของสหรัฐฯจะถูกจับตาดูอย่างใกล้ชิดรวมถึงบริการของ ISM, ดุลการค้าและเงินเดือนนอกภาคเกษตร นอกจากนี้สหราชอาณาจักรจะปล่อย PMIs ขณะที่ยูโรโซนจะปล่อยแฟลช CPI แคนาดาจะปล่อยข้อมูลการจ้างงานและ Ivey PMI ด้วย นอกจากนี้ยังเป็นสัปดาห์ที่สำคัญสำหรับเงินดอลลาร์ออสเตรเลียที่มีการตัดสินใจเรื่องอัตรา RBA ยอดค้าปลีกและยอดการค้าที่โดดเด่น แต่ออสซี่อาจตอบสนองต่อข่าวเกี่ยวกับความตึงเครียดทางการค้าระหว่างสหรัฐฯกับจีนมากขึ้น
- วันจันทร์: การผลิตของสหรัฐอเมริกา ISM การใช้จ่ายในการก่อสร้าง
- วันอังคาร: ฐานเงินของประเทศญี่ปุ่น การตัดสินใจอัตรา RBA; ยอดค้าปลีกของเยอรมัน การขายแบบสวิสรีเลย์, PMI การผลิต; การผลิตของยูโรโซน PMI ครั้งสุดท้าย; PMI ของสหราชอาณาจักร
- วันพุธ: ยอดค้าปลีกในออสเตรเลีย, การอนุมัติอาคาร; อังกฤษก่อสร้าง PMI; แฟลช CPI ของยูโรโซน; การจ้างงาน ADP ในสหรัฐฯบริการ ISM คำสั่งซื้อของโรงงาน
- วันพฤหัสบดีที่: สมดุลทางการค้าของออสเตรเลีย Swiss CPI; คำสั่งซื้อจากโรงงานของเยอรมัน, บริการของยูโรโซน PMI final, PPI, ยอดค้าปลีก; อังกฤษบริการ PMI; การลดตำแหน่งงานของชาเลนเจอร์สหรัฐการขอรับสวัสดิการว่างงานความสมดุลทางการค้า ความสมดุลทางการค้าของแคนาดา
- วันศุกร์: ค่าใช้จ่ายครัวเรือนของญี่ปุ่น, รายได้เงินสดเฉลี่ย, ดัชนีชี้วัด; การผลิตภาคอุตสาหกรรมของเยอรมัน PMI ค้าปลีกของยูโรโซน; ทุนสำรองเงินตราต่างประเทศของประเทศสวิส เงินเดือนนอกภาคเกษตรของสหรัฐฯ การจ้างงานของแคนาดา Ivey PMI
EUR / USD Daily Outlook
Pivots รายวัน: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; มากกว่า....
ในตอนนี้ EUR / USD ยังคงมีการถือครองหุ้นต่ำกว่า 1.2285 และอคติในวันนี้ยังคงเป็นกลาง ด้านบนมีค่าสูงกว่า 1.2475 จะกำหนดเป้าหมายทดสอบบน 1.2555 ซึ่งสูงใกล้ระดับ 1.2516 ในระยะยาว เราควรระมัดระวังในการกลับรายการจากที่นั่น แต่การแบ่งเด็ดขาดจะส่งผลต่อความก้าวหน้าในระยะยาวมากขึ้น ด้านล่างมีข้อเสียต่ำกว่า 1.2285 สนับสนุนเล็กน้อยจะทำให้เกิดความลำเอียงต่อข้อเสียของ 1.2154 และด้านล่างเพื่อขยายการลดลงจาก 1.2555
ในภาพที่ใหญ่ขึ้นระดับ fibonacci สำคัญที่ 38.2% retracement ของ 1.6039 (2008 สูง) ไปที่ 1.0339 (ต่ำสุด 2017) ที่ 1.2516 ยังคงเหมือนเดิมแม้ว่าจะพยายามจะทำลาย ดังนั้นการปรับตัวขึ้นของ 1.0339 ในระยะปานกลางจึงเป็นไปในทิศทางที่ถูกต้อง การปฏิเสธจาก 1.2516 จะยังคงแนวโน้มการเติบโตในระยะยาวและรักษากรณีการทดสอบใหม่ 1.0039 ที่มีชีวิตอยู่ การพักฐานสนับสนุน 1.1553 จะช่วยเพิ่มการลดลงในระยะกลาง อย่างไรก็ตามการพักตัว 1.2516 อย่างต่อเนื่องจะส่งผลต่อนัยยะในระยะยาวและกำหนดเป้าหมาย 61.8% retracement ของ 1.6039 เป็น 1.0339 ที่ 1.3862 ในระยะปานกลาง
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 23:50 | เยนญี่ปุ่น | ดัชนีการผลิตขนาดใหญ่ Tankan Q1 | 24 | 25 | 25 | 26 |
| 23:50 | เยนญี่ปุ่น | ผู้ผลิตรายใหญ่ของ Tankan Q1 | 20 | 22 | 19 | 21 |
| 23:50 | เยนญี่ปุ่น | ดัชนีการผลิตเพื่อการผลิตขนาดใหญ่ของ Tankan Q1 | 23 | 24 | 23 | 25 |
| 23:50 | เยนญี่ปุ่น | แนวโน้มการผลิตที่ไม่ใช่ของ Tankan Q1 | 20 | 21 | 20 | |
| 23:50 | เยนญี่ปุ่น | ดัชนีการผลิตขนาดเล็ก Tankan Q1 | 15 | 14 | 15 | |
| 23:50 | เยนญี่ปุ่น | แนวโน้มการผลิตขนาดเล็กของ Tankan Q1 | 12 | 10 | 11 | |
| 23:50 | เยนญี่ปุ่น | Tankan Small Non-Manufacturing Index Q1 | 10 | 8 | 9 | |
| 23:50 | เยนญี่ปุ่น | Tankan Small Non-Manufacturing Outlook Q1 | 5 | 5 | 5 | |
| 23:50 | เยนญี่ปุ่น | Tankan ขนาดใหญ่อุตสาหกรรมทั้งหมด Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | เยนญี่ปุ่น | PMI การผลิต Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | ดอลลาร์ออสเตรเลีย | TD เงินเฟ้อของหลักทรัพย์ M / M Mar | 0.10% | -0.10% | ||
| 01:45 | หยวนจีน | การผลิตของ Caixin PMI Mar | 51 | 51.7 | 51.6 | |
| 13:30 | ดอลลาร์แคนาดา | อุตสาหกรรมผลิต PMI เดือน มี.ค. | 55.6 | |||
| 13:45 | USD | อุตสาหกรรมการผลิต PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | การใช้จ่ายในการก่อสร้าง M / M Feb | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | ราคา ISM ที่ชำระเงินเมื่อเดือนมีนาคม | 72.5 | 74.2 | ||
| 14:00 | USD | ISM การจ้างงาน Mar | 59.7 |
ลิงก์ไปยังแหล่งข้อมูล: www.actionforex.com




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


