
การเริ่มต้นสัปดาห์ 8 เมษายน 2019
- งบประมาณของรัฐบาลกลางไม่น่าจะขัดขวาง RBA จากการเปลี่ยนเป็นอคติผ่อนคลายในเดือนพฤษภาคม
- RBA: รองผู้ว่าการเดเบลพูด, รีวิวเสถียรภาพการเงิน
- ออสเตรเลีย: ความเชื่อมั่นผู้บริโภค Westpac-MI, สินเชื่อเพื่อที่อยู่อาศัย
- NZ: ยอดขายและราคาบ้าน REINZ, การใช้จ่ายผ่านบัตรค้าปลีก
- จีน: ดุลการค้า CPI, สินเชื่อใหม่
- ยุโรป: การประชุม ECB และการประชุมสุดยอด EU ที่ Brexit
- สหรัฐอเมริกา: CPI, FOMC นาที
- การคาดการณ์ทางเศรษฐกิจและการเงินที่สำคัญ
ข้อมูลที่มีอยู่ในรายงานฉบับปัจจุบันนี้ ณ วันที่ 5 เมษายน 2019
งบประมาณของรัฐบาลกลางไม่น่าจะขัดขวาง RBA จากการเปลี่ยนมาเป็นอคติที่ผ่อนคลายในเดือนพฤษภาคม
ในวันอังคารที่เราสังเกตเห็นการเปลี่ยนแปลงที่สำคัญในคำชี้แจงโดยผู้ว่าการธนาคารสำรอง:
“ งานวิจัยของเราแสดงให้เห็นว่ามีการเปลี่ยนแปลงที่สำคัญมากในคำชี้แจงของผู้ว่าราชการสำหรับเดือนนี้ จำได้ว่าผู้ว่าราชการโลว์ไม่ได้เปลี่ยนนโยบายการเงินตั้งแต่เขากลายเป็นผู้ว่าราชการในเดือนกันยายน 2016 โปรดทราบว่าประโยคสำคัญในการสรุปซึ่งมีการนำมาใช้ในทุกแถลงการณ์ตั้งแต่เดือนตุลาคม 2016 ได้รับการ“ คณะกรรมการตัดสินว่าการดำเนินนโยบายการเงินที่ไม่เปลี่ยนแปลงในการประชุมครั้งนี้จะสอดคล้องกับการเติบโตทางเศรษฐกิจอย่างยั่งยืนและบรรลุเป้าหมายเงินเฟ้อ เวลา". ความหมายที่ชัดเจนที่อยู่เบื้องหลังคำแถลงนั้นเป็นสิ่งที่คาดหวังว่านโยบายน่าจะถูกพักไว้เป็นระยะเวลานาน ดังที่เราได้เห็นนั่นเป็นการประเมินที่ถูกต้อง
ในแถลงการณ์เดือนเมษายนเขาได้เปลี่ยนภาษานั้นเป็นครั้งแรก เขายังตั้งข้อสังเกตอีกว่า“ คณะกรรมการตัดสินว่าเหมาะสมที่จะคงไว้ซึ่งนโยบายที่ไม่เปลี่ยนแปลงในการประชุมครั้งนี้” อย่างไรก็ตามจากนั้นเขาก็เปลี่ยนชั้นเชิงด้วยประโยคใหม่
“ คณะกรรมการจะติดตามการพัฒนาอย่างต่อเนื่องและกำหนดนโยบายการเงินเพื่อสนับสนุนการเติบโตทางเศรษฐกิจอย่างยั่งยืนและบรรลุเป้าหมายเงินเฟ้อตลอดเวลา” ถึงแม้ว่าภาพรวมคร่าวๆของประโยคนี้อาจไม่ได้บ่งบอกถึงการเปลี่ยนแปลงใด ๆ ในท่าทาง แต่มันก็ให้ความสำคัญกับสถานการณ์การไหลของกระแส หากการเปลี่ยนแปลงนี้ไม่ได้ตั้งใจไว้ชัดเจนว่าเขาจะดำเนินการต่อด้วยวิธีการที่ระบุเวลาของเขาในฐานะผู้ว่าการ
ดังนั้นการเปลี่ยนแปลงนี้ดูเหมือนจะเป็นความตั้งใจที่ชัดเจนในการส่งสัญญาณว่านโยบายนั้น 'มีชีวิต' มากกว่าในกรณีที่มีการแต่งตั้งผู้ว่าการ
สัญญาณนี้สอดคล้องกับการคาดการณ์ของ Westpac ว่าคณะกรรมการมีแนวโน้มที่จะปรับลดความลำเอียงหลังจากการประชุมคณะกรรมการเดือนพฤษภาคม แนวคิดของเราที่อยู่เบื้องหลังแนวทางดังกล่าวคือแถลงการณ์นโยบายการเงินในเดือนพฤษภาคมจะรวมถึงการปรับลดประมาณการการเติบโตของธนาคาร การสนับสนุนเพิ่มเติมสำหรับมุมมองนี้ชัดเจนในการยกเว้นการคาดการณ์การเติบโตในปัจจุบันของ RBA ในแถลงการณ์ของเดือนเมษายน เนื้อหานี้บ่งบอกถึงความไม่สบายใจกับ 3 เปอร์เซ็นต์สำหรับ 2019 และ2¾เปอร์เซ็นต์สำหรับ 2020”
คำแถลงนี้ได้รับการปล่อยตัวก่อนประกาศในภายหลังในวันที่งบประมาณของรัฐบาลกลาง
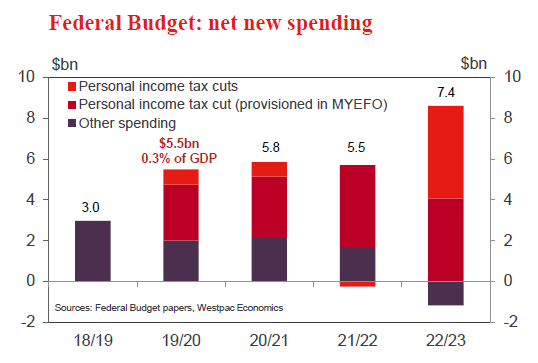
ในบันทึกย่อของเราเมื่อสัปดาห์ที่แล้ว“ งบประมาณของรัฐบาลกลางจะมีผลกระทบอะไรกับนโยบายการเงิน” เราคำนวณว่ารัฐบาลจะมีเงินมากถึง $ 3bn สำหรับการจ่ายเงินสดใน 2018 / 19 นอกจากนี้เรายังประเมินขอบเขตใน 2019 / 20 เพื่อเพิ่มการใช้จ่าย $ 7.5bn ($ 2.5bn จาก“ จัดสรรแล้ว แต่ยังไม่ประกาศ” MYEFO และ $ 5bn จากตำแหน่งงบประมาณที่ปรับปรุงใน 2019 / 20) นั่นเท่ากับ 0.15% ของ GDP ใน 2018 / 19 และ 0.37% ใน 2019 / 20
ในท้ายที่สุดการประกาศงบประมาณลดลงเล็กน้อยเมื่อเทียบกับความคาดหวังของเราด้วยการใช้จ่ายสุทธิใหม่ตัดสินใจที่ $ 5.5bn ใน 2019 / 20 - 0.27% ของ GDP
เมื่อพิจารณาถึงกระแสลมที่ผู้บริโภคกำลังเผชิญกับการเติบโตของรายได้ที่อ่อนแอและผลกระทบด้านลบต่อความมั่งคั่งปัญหาที่สำคัญที่สุดที่เกี่ยวข้องกับการตัดสินใจเกี่ยวกับนโยบายการเงินคือแรงกระตุ้นในทันทีสำหรับภาคครัวเรือน
ในแง่นั้นความคิดริเริ่มการใช้จ่ายของตราสัญลักษณ์ของงบประมาณเป็นการขยายไปสู่แผนภาษีรายได้ส่วนบุคคลของปีที่แล้ว การลดภาษีเพิ่มเติมจะเป็นจำนวนเงิน $ 19.5bn ตลอดระยะเวลาประมาณสี่ปีข้างหน้าเป็น 2022 / 23 แต่มีการวาง $ 13.8bn ไว้ใน MYEFO แล้ว
เป็นความทรงจำที่คุ้มค่าที่จะต้องเสียเงินจำนวน $ 8.6bn ของการลดภาษีรายได้ส่วนบุคคล $ 19.5bn แผนจะไม่เกิดขึ้นจนกว่าจะถึงปีสุดท้ายของ 2022 / 23 ในระยะสั้นการชดเชยภาษีรายได้ขั้นต่ำและระดับกลาง (LMITO) จะใส่เพียง $ 3.5bn (0.27% ของรายได้ทิ้ง) ในกระเป๋าของผู้บริโภคใน 2019 / 20 เมื่อพวกเขายื่นภาษีคืน 2018 / 19 ของพวกเขา มาตรการที่รวมอยู่ในงบประมาณ 2018 เสนอให้ครัวเรือนได้รับประโยชน์เพิ่มเติมจาก $ 3.8bn (0.29% ของรายได้ที่ใช้แล้วทิ้ง) ซึ่งส่งผลกระทบในปี 2019 / 20 แม้ว่านี่จะได้รับการสนับสนุนจากมาตรการอื่น ๆ
ในการตอบกลับงบประมาณของ Bill Shorten เขาเสนอ LMITO ที่สูงขึ้น - ฐานเพิ่มขึ้นเป็น $ 350 จาก $ 255 และผลประโยชน์สูงสุดเก็บไว้ที่ $ 1080 - แต่เพิ่มเพียง $ 1bn พิเศษมากกว่าสี่ปี
ดังนั้นไม่ว่าในกรณีใดเราเชื่อว่าการเพิ่มขึ้นของรายได้นี้ไม่มากพอที่จะชดเชยราคาบ้านที่ลดลงการเติบโตของค่าแรงที่ต่ำอัตราการออมที่เพิ่มขึ้นและการชะลอตัวของการเติบโตทั่วโลก
ในส่วนที่เกี่ยวกับงบประมาณ“ เงินสดสแปลช” ใด ๆ ผลที่ได้คือการจ่ายเงินทั้งหมดอย่างล้นหลามใน 2018 / 19 $ 360mn โปรแกรมเห็นการจ่ายเงินของ $ 125 ต่อคู่ (ผู้รับบำนาญและอื่น ๆ ) และ $ 75 ต่อบุคคลและตอนนี้ได้ขยายไปยังผู้รับ Newstart ซึ่งเปรียบเทียบกับ $ 500 ที่เสนอโดยรัฐบาล Howard ใน 2007 กับเศรษฐกิจที่แข็งแกร่งซึ่งมีเหตุผลเพียงเล็กน้อยสำหรับ 'สาด'
โดยรวมแล้วมาตรการใหม่ ๆ เราจำเป็นต้องคำนึงถึงภาพรวม - งบประมาณกำลังเปลี่ยนจากการขาดดุล $ 4.2bn ไปเป็นส่วนเกินของ $ 7.1bn การใช้การรวมภาษีของแต่ละบุคคลและการคาดการณ์การเติบโตของรายได้แบบใช้แล้วทิ้งของ 4.0% ใน 2019 / 20 ภาษีรายได้ส่วนบุคคลเป็นส่วนแบ่งของรายได้ทิ้งลดลงถึง 17.9% ใน 2019 / 20 จาก 18.1% ใน 2018 / 19 อันเจียมเนื้อเจียมตัว
ในการประเมินผลกระทบใด ๆ ที่เกิดขึ้นทันทีต่อการใช้จ่ายของผู้บริโภคจำนวนรวมของ LMITO จะเท่ากับ 0.6% ของรายได้ที่ใช้แล้วทิ้งของครัวเรือนต่อปีใน 2019 / 20 การคืนเงินจะได้รับในช่วงต้นของ 2019 / 20 สำหรับการคืนภาษีของปีที่แล้วและจะเอียงไปทางครัวเรือนที่มีรายได้ต่ำถึงปานกลางที่มักจะมีแนวโน้มที่จะบริโภคเพิ่มขึ้น
อย่างไรก็ตามจากการสำรวจความเชื่อมั่นผู้บริโภค Westpac-MI ของเราลดลงในเดือนมีนาคมถึงระดับต่ำสุดตั้งแต่เดือนกันยายน 2017 เราเชื่อว่าผู้บริโภคจะต้องระมัดระวังซึ่งสอดคล้องกับอัตราการใช้จ่ายที่ค่อนข้างต่ำของการลดภาษีซึ่ง จำกัด ผลกระทบโดยรวม แบบสำรวจงบประมาณโพสต์ของเราที่เผยแพร่ใน 10 เมษายนจะมีความสำคัญในการประเมินว่าอารมณ์มีการเปลี่ยนแปลงหรือไม่
นอกเหนือจากความคิดริเริ่มโดยตรงสำหรับรายได้ของครัวเรือนในปีงบการเงินที่กำลังจะมาถึงนี้โครงการใช้จ่ายรายใหญ่อื่น ๆ มุ่งเน้นไปที่โครงสร้างพื้นฐานและสุขภาพ ในขณะที่เรารับทราบว่าสิ่งนี้จะให้บริการที่จำเป็นสำหรับประชากรที่กำลังเติบโต แต่ในการประเมินผลกระทบทางเศรษฐกิจในทันทีผลของมันนั้นยืดเยื้อและจะมีอิทธิพลเล็กน้อยต่อ 2019 / 20
การเลือกตั้งสหพันธรัฐที่กำลังจะมาถึง - มีรายงานว่าจะเกิดขึ้นในเดือนพฤษภาคม 11 - แสดงถึงสิ่งที่ไม่รู้ว่าจะเกิดสงครามการเสนอราคา การเปลี่ยนแปลงที่สำคัญของนโยบายที่ประกาศโดยรัฐบาลนั้นดูเหมือนจะไม่น่าเป็นไปได้และ RBA มีแนวโน้มที่จะเห็นสงครามการเสนอราคาใด ๆ ว่าเป็น“ น้ำตาลกระทบ” ชั่วคราวซึ่งจะไม่สร้างการเติบโตของรายได้ที่ยั่งยืน RBA มีแนวโน้มที่จะมองผ่านการบรรเทาภาษีเงินได้บุคคลธรรมดาระยะสั้นและการจ่ายเงินสดสำหรับค่าพลังงาน
เช่นนี้ Westpac มองว่านโยบายการคลังมีผลกระทบเพียงเล็กน้อยในระยะเวลาอันใกล้นี้และคาดว่าจะมีการลดอัตราดอกเบี้ยเงินสดในเดือนสิงหาคมและเดือนพฤศจิกายนเพื่อรองรับเศรษฐกิจจากแรงกดดันของ 2019
สัปดาห์ที่แล้ว
นโยบายการคลังมาถึงก่อนหน้าในสัปดาห์นี้ในออสเตรเลียเนื่องจากงบประมาณ 2019 และคำตอบของฝ่ายค้านถูกส่งมอบ นอกชายฝั่งข้อมูลถูกผสมและเทพนิยาย Brexit ยังคงดำเนินต่อไป - โดยไม่มีที่สิ้นสุด
ไม่น่าแปลกใจที่การเลือกตั้งใกล้จะสิ้นสุดงบประมาณ 2019 มุ่งเน้นไปที่การสนับสนุนรายได้ระยะสั้นและระยะกลางสำหรับครัวเรือนและการลงทุนโครงสร้างพื้นฐานระยะยาวในขณะที่ยังคงสัญญาว่าจะได้รับผลตอบแทนที่เกินดุลจาก 2019 / 20 โปรดดูบทความในหน้าแรกที่ให้รายละเอียดงบประมาณและความหมายของนโยบายการเงินรวมถึงวิดีโอการวิเคราะห์ของเราเกี่ยวกับ Westpac IQ
หันมาใช้ข้อมูลจากออสเตรเลียในสัปดาห์นี้ ในด้านบวกดุลการค้าของออสเตรเลียพุ่งแตะระดับสูงสุดเป็นประวัติการณ์ในเดือนกุมภาพันธ์เนื่องจากราคาสินแร่เหล็กที่สูงขึ้น และในทำนองเดียวกันยอดค้าปลีกและการอนุมัติที่อยู่อาศัยสำหรับเดือนกุมภาพันธ์ก็สูงกว่าความคาดหมายเช่นกัน ที่กล่าวว่าแนวโน้มยอดค้าปลีกยังคงอ่อนแอและสำหรับการอนุมัติที่อยู่อาศัยความประหลาดใจเป็นเพียงเพราะการเพิ่มขึ้นของการอนุมัติอพาร์ตเมนต์สูงที่ไม่น่าจะทำซ้ำ - หมายเหตุส่วนประกอบการอนุมัติอื่น ๆ ต่ำกว่าความคาดหวัง ข้อมูลราคาบ้าน CoreLogic ในเดือนมีนาคมเน้นให้เห็นว่าการแก้ไขราคาบ้านยังคงเป็นวิธีที่ดีในการรักษาเสถียรภาพ
ทั่วทัสมันในนิวซีแลนด์เวสต์แพคได้เปลี่ยนมุมมองต่อแนวโน้ม RBNZ ตอนนี้เรากำลังเรียกร้องให้มีการตัดในการประชุมพฤษภาคม 2019 และอีกหนึ่งปีต่อมาในเดือนพฤษภาคม 2020 เหตุผลสำหรับมุมมองนี้เป็นข้อกังวลที่ชัดเจนว่า RBNZ ได้แสดงให้เห็นทั่วโลก; อัตราเงินเฟ้อที่ดิ้นรนเพื่อกลับไปที่เป้าหมาย 2.0% yr; และทีมนิวซีแลนด์ของเรากังวลมานานเกี่ยวกับแนวโน้มเศรษฐกิจในช่วงต้น 2020 การลดอัตราเหล่านี้จะนำอัตราเงินสด RBNZ ไปที่ 1.25% ที่พฤษภาคม 2020 ดูหน้าถัดไปสำหรับรายละเอียดเพิ่มเติม
นอกจากนี้ในเอเชียกระแสข้อมูลได้รับการสร้างสรรค์โดยทั้ง NBS และ Caixin ผลิต PMI ที่เพิ่มขึ้นเหนือ 50 อีกครั้ง - ส่งสัญญาณการเติบโตของอุตสาหกรรม ในขณะที่ภาคบริการยังคงเติบโตอย่างแข็งแกร่งโดยชี้ให้เห็นว่าเศรษฐกิจจีนยังคงมีแรงขับเคลื่อนที่แข็งแกร่งแม้จะมีปัจจัยภายนอก เรายังคงมีมุมมองที่เป็นบวกต่อประเทศจีนโดยเชื่อว่าการเติบโตของการลงทุนในสินทรัพย์ถาวรจะเพิ่มความแข็งแกร่งและขยายไปทั่วเศรษฐกิจในช่วง 2019 อย่างไรก็ตามการเติบโตของ GDP จะยังคงอยู่ในระดับต่ำสุดของหน่วยงาน 6.0-6.5% เป้าหมายช่วงปีนี้เนื่องจากการเติบโตของการจ้างงานที่อ่อนลงของปีที่ผ่านมาส่งผลกระทบต่อการบริโภค
สำหรับประเทศจีนและภูมิภาคเอเชียในวงกว้างการมุ่งเน้นของตลาดในสัปดาห์นี้ไม่ได้เป็นข้อมูลข้างต้น แต่เป็นสัญญาณบ่งชี้ว่าข้อตกลงทางการค้าระหว่างสหรัฐฯและจีนอาจจะใกล้เคียงกัน เกร็ดเล็กเกร็ดน้อยจากเจ้าหน้าที่ได้รับการบวกและยังมีรายงานข่าวของข้อตกลงในบางเงื่อนไขรวมถึงจีนซื้อสินค้าจากสหรัฐฯในช่วงทศวรรษที่ผ่านมา - เพื่อลดการขาดดุลการค้าของสหรัฐฯ
สำหรับสหรัฐอเมริกาข้อมูลพาดหัวของสัปดาห์รายงานการจ้างงานยังคงมา ข้อมูลอื่น ๆ มีการผสมกันกับการใช้จ่ายของผู้บริโภคและอัตราเงินเฟ้อที่อ่อนแอ แต่รายละเอียดภาคธุรกิจที่แข็งแกร่ง เรายังคงมีมุมมองว่าการเติบโตของ GDP ของสหรัฐจะสิ้นสุดลงที่ 2019 ใกล้กับแนวโน้มแม้จะเริ่มต้นปีอย่างนุ่มนวลส่วนหนึ่งเป็นผลมาจากการปิดตัวของรัฐบาลในเดือนธันวาคม / มกราคม
ในที่สุดไปยังยุโรปและสหราชอาณาจักร การอัปเดตเกี่ยวกับเศรษฐกิจยุโรปในสัปดาห์นี้ยืนยันถึงความนุ่มนวลทั่วไปของกิจกรรม แต่ยังเน้นย้ำความแตกต่างของภาคเศรษฐกิจ ในขณะที่ปริมาณการค้าปลีกแสดงให้เห็นว่ากำลังติดตามอยู่ที่ 2.8% yr และบริการและการก่อสร้างของ PMI บ่งบอกถึงความมั่นคงอย่างต่อเนื่องของอุตสาหกรรมการผลิตยังคงอยู่ในความซบเซา ยอดสั่งซื้อจากโรงงานของเยอรมนีลดลง 4.2% ในเดือนกุมภาพันธ์และ PMI ภาคการผลิตของยุโรปได้ปรับลดลงมาอยู่ที่ระดับต่ำตั้งแต่ 2013
ด้วยความคิดที่อยู่เบื้องหลังพร้อมกับความไม่แน่นอนทางการเมือง ECB มีความกังวลเกี่ยวกับแนวโน้มเศรษฐกิจดังที่ได้รับการยืนยันในการเผยแพร่รายงานการประชุมเดือนมีนาคม มีการเสนอไม่มากนักในนาทีนี้เกี่ยวกับแรงจูงใจ TLTRO-III และความเป็นไปได้ของอัตราดอกเบี้ยเงินฝากที่ทำเป็นชั้น ไม่น่าเป็นไปได้ที่การตัดสินใจจะสร้างแรงจูงใจในการประชุมเดือนเมษายนของสัปดาห์หน้า แต่เราคาดว่าจะมีการปรับปรุงในเดือนมิถุนายน
ความไม่แน่นอนสำคัญในการชั่งน้ำหนักในยุโรปเกี่ยวกับสหราชอาณาจักรและ Brexit เราไม่แปลกใจที่ความคืบหน้าเล็กน้อยเกิดขึ้นในสัปดาห์นี้ ในขณะที่ PM May และ Corbyn ของ Labour เริ่มการเจรจา - และรายงานว่าพวกเขา“ สร้างสรรค์” - ยังคงมีการประนีประนอมอยู่ก่อนวันที่ 12 Brexit ในเดือนเมษายน
ในการประชุมสุดยอดสหภาพยุโรปในสัปดาห์หน้าในเดือนเมษายน 10 สหราชอาณาจักรจะต้องนำเสนอข้อตกลงการถอนให้กับผู้นำ EU-27 หรือให้คำแนะนำเกี่ยวกับแผนสำหรับการก้าวไปข้างหน้า เมื่อพิจารณาถึงความต้านทานต่อการลาโดยไม่มีข้อตกลงแผนนี้มีแนวโน้มที่จะเรียกร้องให้มีการต่อยอดไปสู่กระบวนการเจรจา Brexit อีกครั้ง อย่างไรก็ตามสิ่งนี้จะต้องคำนึงถึงการเลือกตั้งรัฐสภายุโรปในเดือนพฤษภาคม 23-26
แผนภูมิของสัปดาห์: งบประมาณของรัฐบาลกลางออสเตรเลีย
งบประมาณของรัฐบาลกลาง 2019 ได้รับส่วนเกินที่น่าเชื่อถือ ลดภาษีที่มีความหมาย; และแผนโครงสร้างพื้นฐานที่ครอบคลุม
การคาดการณ์ดุลเงินสดอ้างอิง $ 7.1 พันล้านดอลลาร์ใน 2019 / 20 ติดตามการขาดดุล 11 ต่อเนื่องเป็นปีและนับเป็นส่วนเกินแรกนับตั้งแต่ 2007 / 08
โดยรวมแล้วการใช้จ่ายใหม่ในระยะเวลาอันใกล้นี้ค่อนข้าง จำกัด และไม่ได้รับการสนับสนุนอย่างมีนัยสำคัญต่อเศรษฐกิจที่ชะลอตัวลงสู่ระดับต่อปีเพียง 1 ร้อยละครึ่งในช่วงครึ่งหลังของปีที่แล้ว
ผลกระทบสุทธิของการใช้จ่ายและมาตรการนโยบายภาษีใหม่เพียง $ 9.9bn ในช่วงสี่ปีที่ผ่านมากับ 2021 / 22 (หรือ $ 19.7bn หากรวมบทบัญญัติจาก MYEFO ไว้ด้วย) ซึ่งเป็นการเพิ่มขึ้นเล็กน้อยในบริบทของเศรษฐกิจ 2 ล้านล้าน
นิวซีแลนด์: สัปดาห์หน้าและการสรุปข้อมูล
เริ่มต้นด้วยปัง
ในการทบทวน OCR เดือนเมษายน RBNZ ประหลาดใจด้วยการให้คำแนะนำว่า "ทิศทางที่เป็นไปได้ของการย้าย OCR ครั้งต่อไปลดลง" การประกาศครั้งนี้ตามมาด้วยจุดอ่อนในวงกว้างในการสำรวจความเชื่อมั่นทางธุรกิจรายไตรมาสของวันอังคาร ตอนนี้เราคาดว่า RBNZ จะลด OCR ในเดือนพฤษภาคมซึ่งเป็นการตัดสินใจครั้งแรกของคณะกรรมการนโยบายการเงินที่ได้รับการแต่งตั้งใหม่ ในมุมมองของการเปลี่ยนแปลงนี้เราได้ปรับอัตราดอกเบี้ยและการคาดการณ์อัตราแลกเปลี่ยนของเรา
ตอนนี้เราคาดว่า RBNZ จะลด OCR เป็น 1.5% ในการประชุมครั้งต่อไปในเดือนพฤษภาคม ในแถลงการณ์เดือนเมษายน RBNZ รู้สึกกังวลอย่างมากเกี่ยวกับแนวโน้มเศรษฐกิจโลก ข้อเท็จจริงที่ว่าธนาคารกลางต่างประเทศกำลังดำเนินนโยบายการเงินที่เข้มงวดมากขึ้นนั้นมีความสำคัญอย่างยิ่ง หากนิวซีแลนด์ไม่ปฏิบัติตาม RBNZ มีความกังวลว่าอัตราแลกเปลี่ยนอาจเพิ่มสูงขึ้นซึ่งเป็นแรงกดดันต่อเงินเฟ้อซึ่งกำลังดิ้นรนที่จะไปถึงจุดกลาง 2% ของกลุ่มเป้าหมายของ RBNZ
RBNZ ยังมีข้อสงสัยมากขึ้นเรื่อย ๆ ว่าการเติบโตของจีดีพีของนิวซีแลนด์จะเพิ่มขึ้นอย่างรวดเร็วตามที่คาดการณ์ไว้ใน 2019 ข้อมูลล่าสุดเกี่ยวกับข้อมูลที่ได้รับการผสมกัน
ข้อมูลการใช้จ่ายและการก่อสร้างของผู้บริโภคมีความแข็งแกร่ง แต่การสำรวจความคิดเห็นทางธุรกิจรายไตรมาสในสัปดาห์นี้ค่อนข้างอ่อนแอ ไม่เพียง แต่ความเชื่อมั่นทางธุรกิจพาดหัวเท่านั้นที่ลดลงใกล้ระดับต่ำสุดในรอบปีของ 9 ในเดือนกันยายน แต่ยังมีการเสื่อมสภาพในวงกว้างจากกิจกรรมและตัวชี้วัดการลงทุนที่สำคัญที่สุด กำไรกำลังถูกกดดันจากต้นทุนที่สูงขึ้นและการไม่สามารถรับรู้สิ่งเหล่านี้ให้กับลูกค้าได้เพิ่มโอกาสที่ความเชื่อมั่นที่อ่อนแอจะกลายเป็นการตอบสนองด้วยตนเอง การสำรวจชี้ให้เห็นว่าการเติบโตของ GDP ในไตรมาสเดือนมีนาคมมีแนวโน้มที่จะอยู่ที่ประมาณ 0.5% นั่นอ่อนแอกว่าการคาดการณ์ของ RBNZ ที่ 0.8% และสอดคล้องกับเศรษฐกิจที่พุ่งทะลุมากกว่าที่จะฟื้นตัว
ตลาดแรงงานของอาณัติคู่ของ RBNZ ให้พื้นฐานน้อยกว่าในการลด OCR - อัตราการว่างงานต่ำและอย่างที่เราเห็นใน QSBO ของสัปดาห์นี้ บริษัท ต่างๆยังคงรายงานว่าทั้งแรงงานที่มีทักษะและไม่มีฝีมือยังคงยากที่จะมา และในขณะที่มีแรงกดดันเพิ่มขึ้นอย่าง จำกัด เกี่ยวกับการเติบโตของค่าจ้างจนถึงปัจจุบันโดยอัตราการว่างงานคาดว่าจะอยู่ในระดับที่ยั่งยืนสูงสุดในระยะเวลาหนึ่ง แต่เราคาดว่าจะเห็นการเติบโตของค่าจ้างที่แข็งแกร่งในปีนี้ แต่ด้วยระดับการจ้างงานที่ยั่งยืนสูงสุดยังคงค่อนข้างไม่แน่นอนเป้าหมายการจ้างงานจึงไม่น่าเป็นไปได้หากการลด OCR ที่เหมาะสมนั้นได้รับการรับประกันในอัตราเงินเฟ้อ
การตัดสินใจ OCR เดือนพฤษภาคมจะถูกจัดทำขึ้นเป็นครั้งแรกโดยคณะกรรมการนโยบายการเงินที่จัดตั้งขึ้นใหม่ของ RBNZ ทำให้การตัดสินใจ "กระดานชนวนว่างเปล่า" นี้ คณะกรรมการใหม่อาจสรุปได้ว่า OCR ที่ต่ำกว่าเป็นวิธีที่จะไป? เราคิดว่าใช่ วิกฤตเงินเฟ้อได้ต่ำกว่าสองเปอร์เซ็นต์สำหรับ 7 ปี (นอกเหนือจากน้ำมันพุ่งหนึ่งในสี่ของ 2017) และในขณะที่มาตรการอัตราเงินเฟ้อพื้นฐานเพิ่มสูงขึ้นพวกเขายังคงอยู่เพียงประมาณ 1.5% ถึง 1.7%
เมื่อมองไปข้างหน้าจะมีความเสี่ยงมากขึ้นจากการที่เงินเฟ้อไม่สามารถแก้ไขเป้าหมายได้มากกว่าการแก้ไขปัญหา ความเสี่ยงครั้งใหญ่ที่มีการตัด OCR คือตลาดที่อยู่อาศัย การลด OCR อาจทำให้อัตราการจำนองลดลงมากขึ้นซึ่งเป็นการเพิ่มความเสี่ยงในการกระตุ้นตลาดที่อยู่อาศัยซึ่งกำลังเฟื่องฟูในหลายภูมิภาคนอกเหนือจากโอ๊คแลนด์ ตัวเลือกที่จะไปด้วยเป็นเรื่องของการตัดสิน แต่ด้วยอัตราเงินเฟ้อของราคาบ้านทั่วประเทศในปัจจุบันที่ 2.6% และการตั้งค่าสถานะเงินเฟ้อตอนนี้ก็ดูสมเหตุสมผลกว่าที่จะเลือกใช้ OCR ที่ต่ำกว่าเมื่อเปรียบเทียบกับปีที่แล้ว
หลังจากการลดประมาณการของเราในเดือนพฤษภาคมเราคาดว่า RBNZ จะเปิดประตูเพื่อติดตามผล มีความเสี่ยงที่พวกเขาทำตามนั้น แต่มีแนวโน้มว่าพวกเขาจะรักษา OCR ไว้ที่ 1.5% ตลอดเวลาที่เหลืออยู่ของ 2019
ในช่วงครึ่งหลังของปีเศรษฐกิจนิวซีแลนด์จะมีสัญญาณที่ชัดเจนขึ้นจากมาตรการกระตุ้นเศรษฐกิจการคลังราคาน้ำมันที่ลดลงและกิจกรรมการก่อสร้างที่แข็งแกร่งในโอ๊คแลนด์ ความเชื่อมั่นเกี่ยวกับแนวโน้มการเติบโตทั่วโลกก็ควรมีการปรับปรุงเช่นกัน นอกจากนี้การลดลงอย่างรวดเร็วของอัตราดอกเบี้ยที่เราได้เห็นในสัปดาห์ที่ผ่านมาได้รับการกำหนดให้มีแรงกดดันลดลงต่ออัตราการจำนองซึ่งจะเป็นแรงกระตุ้นอย่างมากสำหรับตลาดที่อยู่อาศัย
ในขณะที่เราไม่คิดว่าการตัด OCR ครั้งที่สองใน 2019 จะได้รับการพิสูจน์แต่ทว่า 2020 ในยุคต้นจะมีการแนะนำภาษีกำไรส่วนเพิ่มการสิ้นสุดของความเจริญในการก่อสร้างและการเติบโตของประชากรที่ชะลอตัวน่าจะเห็นการเปลี่ยนแปลง OCR เราได้ดินสอในการตัดครั้งที่สองสำหรับ May 2020 ซึ่งจะนำ OCR ลงไปที่ 1.25%
มุมมองใหม่สำหรับอัตราดอกเบี้ยหมายความว่าเราเห็นแนวโน้มของค่าเงินดอลลาร์นิวซีแลนด์และอัตราดอกเบี้ยระยะยาวที่แตกต่างกัน ค่าเงินดอลลาร์นิวซีแลนด์ร่วงลงอย่างรวดเร็วตามการเปลี่ยนแปลงของ RBNZ NZD / USD ปัจจุบันอยู่ที่ 67.50 เราคาดว่าจะลดลงอีกในอีกไม่กี่เดือนข้างหน้าและคาดการณ์ 65c ภายในสิ้นเดือนมิถุนายน อย่างไรก็ตามด้วยการกำหนดราคาในตลาดที่มีความเป็นไปได้สูงที่จะปรับลดอัตราดอกเบี้ยสองครั้งภายในสิ้นปีมีขอบเขตของความผิดหวัง เราคาดการณ์ว่า NZD / USD จะดีดตัวขึ้นชั่วคราวในช่วงปลาย 2019 ก่อนจะมุ่งหน้าลงใต้อีกครั้งในกลางปีหน้าเนื่องจาก RBNZ ลดลงอีกครั้ง
ตัวอย่างข้อมูล
Aus Feb สินเชื่อเพื่อที่อยู่อาศัย (ฉบับที่)
- เมษายน 9, ครั้งสุดท้าย: –1.2%, WBC f / c: 1.0%
- Mkt f / c: 0.5%, ช่วง: -3.1% ถึง 1.8%
การอนุมัติสินเชื่อเพื่อที่อยู่อาศัยโพสต์ลดลงต่อไปในเดือนมกราคมแม้ว่าจะเป็นหนึ่งในเดือนที่ผ่านมาเล็กน้อยสำหรับผู้ครอบครองเจ้าของจำนวนการอนุมัติจากอดีตลดลง 1.2% เทียบกับการลดลงเฉลี่ย 1.6% ในช่วงครึ่งหลังของ 2018 มูลค่าของเงินให้สินเชื่อนักลงทุนจากการปรับลดลงมากขึ้น 4.1% ที่ลดลง
ข้อมูลอุตสาหกรรมที่ครอบคลุมธนาคารรายใหญ่ชี้ให้เห็นว่า ก.พ. เป็นข้อมูลที่กระชับ เราคาดว่าจำนวนสินเชื่อเจ้าของที่จะเพิ่มขึ้นถึง 1% อย่างไรก็ตามมูลค่าของเงินให้สินเชื่อนักลงทุนคาดว่าจะชะลอตัวลงอีก
Aus Apr ความเชื่อมั่นผู้บริโภคใน Westpac-MI
- เม.ย. 10 ครั้งสุดท้าย: 98.8
ดัชนีสถาบัน Westpac Melbourne ลดลง 4.8% ในเดือนมีนาคมผู้บริโภคอารมณ์แจ่มใสอย่างชัดเจนจากการรายงานบัญชีประจำไตรมาสของเดือนธันวาคมที่น่าผิดหวังในเดือนธันวาคม ที่ 98.8 การอ่านเดือนมีนาคมต่ำที่สุดนับตั้งแต่กันยายน 2017 แม้ว่าระดับ 'ระวังในแง่ร้าย' นี้จะยังคงสูงกว่าค่าเฉลี่ยที่บันทึกไว้ใน 2017
การสำรวจเดือนเมษายนอยู่ในเขตข้อมูลตั้งแต่เดือนเมษายน 1-6 และจะจับภาพปฏิกิริยาต่องบประมาณของรัฐบาลกลางซึ่งรวมถึงมาตรการบรรเทาภาษีเพิ่มเติมสำหรับครัวเรือน ความกังวลเกี่ยวกับแนวโน้มเศรษฐกิจมีแนวโน้มที่จะอิทธิพล ปัจจัยอื่น ๆ ที่อาจส่งผลกระทบ ได้แก่ : การเพิ่มขึ้นอย่างต่อเนื่องใน ASX ตอนนี้เพิ่มขึ้นเกือบ 10% จากระดับ 2018 ตอนปลาย; แต่เชิงลบเกี่ยวกับราคาน้ำมัน (ราคาปั๊มโดยเฉลี่ยทั่วประเทศเพิ่มขึ้น 18c / l ตั้งแต่ต้นเดือน ก.พ. ) และลดลงอย่างต่อเนื่องในราคาบ้าน
การขายและราคาบ้าน NZ Feb REINZ
- เม.ย. 8 - 13 (tbc) ยอดขายล่าสุด: -5.8% ราคาล่าสุด: 3.2% yr
ในปีที่ผ่านมาราคาบ้านลดลงอย่างช้า ๆ ในโอ๊คแลนด์และแคนเทอเบอรี่และเพิ่มขึ้นอย่างรวดเร็วในสถานที่อื่น ๆ อัตราเงินเฟ้อในประเทศมีอัตราเพิ่มขึ้นเล็กน้อยในเดือนที่ผ่านมา
เราคาดว่ารายงานแบบผสมในเดือนนี้ ในช่วงสองเดือนที่ผ่านมายอดขายลดลงอย่างรวดเร็วและสต็อคที่มีอยู่เพิ่มขึ้นในโอ๊คแลนด์ นี่แสดงให้เห็นว่าราคาของโอ๊คแลนด์จะอ่อนตัวลงในไม่ช้า แต่ที่อื่นคาดว่าราคาจะเพิ่มขึ้นอย่างรวดเร็ว
อัตราสินเชื่อที่ลดลงซึ่งจะกระตุ้นตลาดในปลายปีนี้ แต่รัฐบาลอาจประกาศภาษีกำไรหุ้นซึ่งจะมีผลในทางตรงกันข้าม
การใช้จ่ายผ่านบัตรเครดิตในเดือนก. ย
- เมษายน 12, ครั้งสุดท้าย: + 0.9%, WBC: + 0.4
การใช้จ่ายค้าปลีกเพิ่มขึ้น 0.9% ในเดือนกุมภาพันธ์ นั่นเป็นผลตอบแทนจากแนวโน้มการใช้จ่ายค้าปลีกหลังจากที่มีการเปลี่ยนแปลงอย่างมากในเดือนก่อน กำไรในเดือนกุมภาพันธ์ได้รับแรงหนุนจากการพลิกกลับของราคาน้ำมันที่ปรับตัวสูงขึ้นก่อนหน้านี้ซึ่งกระทบการใช้จ่ายของปีที่แล้ว การใช้จ่ายค้าปลีกยังได้รับแรงหนุนจากการเพิ่มขึ้นของการใช้จ่ายภาครัฐในขณะนี้ที่กระเพื่อมผ่านเศรษฐกิจ (รวมถึงการถ่ายโอนไปยังครัวเรือนเป็นส่วนหนึ่งของแพ็คเกจครอบครัวของรัฐบาล)
เราคาดว่าการใช้จ่ายค้าปลีกจะเพิ่มขึ้นในระดับปานกลาง 0.4% ในเดือนมีนาคมโดยมีเพียงเล็กน้อยที่ได้รับ 0.1% ในหมวดหลัก (เช่นเชื้อเพลิง) การเพิ่มขึ้นของราคาน้ำมันเมื่อไม่นานมานี้จะกระทบการใช้จ่ายในพื้นที่อื่น ๆ นอกจากนี้ยังมีความอ่อนนุ่มในตลาดที่อยู่อาศัยที่จะรองรับการใช้จ่ายของว่าง จากปัจจัยเหล่านี้เดือนมีนาคมมีความเชื่อมั่นผู้บริโภคลดลง
การประชุม ECB ของยุโรป เม.ย.
การประชุมเดือนเมษายนมีการเปลี่ยนแปลงที่สำคัญในเดือนมีนาคม ก่อนหน้านี้ ECB ยังคงความเชื่อมั่นว่าการชะลอตัวของการเติบโตจะเกิดขึ้นชั่วคราวในเดือนมีนาคมพวกเขาได้รับผลกระทบจากความอ่อนแอที่ยังคงมีอยู่ผ่านทาง H1 2019
ทั้งหมดนี้เห็นการปรับลดลงอย่างมากในการประมาณการทางเศรษฐกิจการขยายตัวของนโยบายอัตราดอกเบี้ยคำแนะนำไปข้างหน้ากับอัตราที่คาดว่าจะถูกเก็บไว้อย่างน้อยจนถึงสิ้น 2019 และประกาศการดำเนินการรีไฟแนนซ์ระยะยาวเป้าหมายใหม่ (TLTRO ) แพคเกจเพื่อตอบสนองความครบกำหนดที่จะเกิดขึ้น
รายละเอียดทั้งหมดของ TLTRO-III จะประกาศให้ทราบ ในภาพรวมครั้งแรก TLTRO-III ดูจะไม่ค่อยดีกว่ารุ่นก่อน แต่ ECB ได้ระบุว่าจะมีแรงจูงใจ (เช่นเดียวกับ TLTRO-II) เราคาดว่าจะมีการประกาศในเดือนมิถุนายนพร้อมการเสวนาในเดือนเมษายน สิ่งสำคัญที่สองคือการอภิปรายเกี่ยวกับผลข้างเคียงของอัตราดอกเบี้ยติดลบและศักยภาพของอัตราดอกเบี้ยเงินฝาก
Signal2forex บทวิจารณ์




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


