
ดอลลาร์ออสเตรเลียยังคงเป็นสกุลเงินที่แข็งแกร่งที่สุดในวันนี้ โดยได้แรงหนุนจากการมองโลกในแง่ดีเกี่ยวกับข้อตกลงการค้าระหว่างสหรัฐฯ และจีน แต่ตลาดค่อนข้างหลากหลายที่อื่น เยนไม่สามารถตัดสินใจได้ว่าควรทำอย่างไรเนื่องจากความต้องการความเสี่ยงเริ่มลดลงในช่วงเซสชั่นยุโรป ขณะที่หุ้นสหรัฐฯ ก็เปิดต่ำลงเล็กน้อยเช่นกัน โดยทั่วไปแล้ว สาขาวิชาเอกของยุโรปไม่ค่อยพอใจกับข่าวเกี่ยวกับการเลือกตั้งอย่างรวดเร็วของสหราชอาณาจักร ดอลลาร์แข็งค่าขึ้นเล็กน้อยและโดดเด่นกว่าแคนาดา แต่ชะตากรรมของ USD/CAD จะไม่ถูกตัดสินก่อนการตัดสินใจเรื่องอัตราดอกเบี้ยของ BoC และ FOMC ในวันพรุ่งนี้
จากสหรัฐฯ ราคาบ้านของ S&P Case-Shiller 20 เมืองเพิ่มขึ้น 2.0% yoy ในเดือนสิงหาคม นอกจากนี้ ปริมาณเงิน UK M4 ที่ปล่อยออกมาก็เพิ่มขึ้น 0.7% mom ในเดือนกันยายน เทียบกับที่คาดการณ์ไว้ที่ 0.3% mom การอนุมัติสินเชื่อที่อยู่อาศัยไม่เปลี่ยนแปลงที่ 66 ในเดือนกันยายน ราคาบ้านทั่วประเทศเพิ่มขึ้น 0.2% mom ในเดือนตุลาคม จากญี่ปุ่น แกน CPI ของโตเกียวไม่เปลี่ยนแปลงที่ 0.5% yoy ในเดือนตุลาคม พลาดการคาดการณ์ที่ 0.7% yoy
ในยุโรปปัจจุบัน FTSE ลดลง -0.58% DAX ลง -0.15%. CAC เพิ่มขึ้น 0.06% อัตราผลตอบแทน 10 ปีของเยอรมันลดลง -0.0107 ที่ -0.341 ก่อนหน้านี้ในเอเชีย Nikkei เพิ่มขึ้น 0.47% HSI ของฮ่องกงลดลง -0.39% SSE ของจีน เซี่ยงไฮ้ ลดลง -0.87% สิงคโปร์สเตรทไทม์ เพิ่มขึ้น 0.36% อัตราผลตอบแทน JGB 10 ปีของญี่ปุ่นเพิ่มขึ้น 0.0229 เป็น -0.109
พรรคแรงงานอังกฤษกล่าวว่าเป็นไปตามเงื่อนไขการเลือกตั้ง
เนื่องจากสหภาพยุโรปได้ยืนยันการขยายเวลา Brexit จนถึงวันที่ 31 มกราคม พรรคแรงงานฝ่ายค้านของสหราชอาณาจักรระบุว่าได้ปฏิบัติตามเงื่อนไขในการสนับสนุนให้มีการเลือกตั้งอย่างรวดเร็ว พรรคลิเบอรัลเดโมแครตและพรรคแห่งชาติสกอตแลนด์ได้เสนอการสนับสนุนร่างกฎหมายบรรทัดเดียวของนายกรัฐมนตรีบอริส จอห์นสัน เพื่อจัดให้มีการเลือกตั้งก่อนกำหนดในเดือนธันวาคม แม้ว่าวันที่ยังไม่ได้รับการยืนยัน จากการพัฒนาในปัจจุบัน บิลจะผ่านวันนี้ จอห์นสันจะไม่ผลักดันร่างกฎหมาย Brexit จนกว่าจะมีการจัดตั้งรัฐสภาชุดใหม่
เจเรมี คอร์บิน ผู้นำพรรคแรงงานกล่าวในแถลงการณ์ว่า "ผมได้กล่าวอย่างสม่ำเสมอว่าเราพร้อมสำหรับการเลือกตั้ง และการสนับสนุนของเราอยู่ภายใต้เงื่อนไขของ Brexit ที่ไม่มีข้อตกลง" ตอนนี้เราได้ยินจากสหภาพยุโรปว่าการขยายเวลามาตรา 50 ถึง 31 มกราคมได้รับการยืนยันแล้ว ดังนั้นในช่วง XNUMX เดือนข้างหน้านี้ เงื่อนไขของเราในการไม่ยกเลิกข้อตกลงก็ได้รับการแก้ไขแล้ว ตอนนี้เราจะเปิดตัวแคมเปญที่ทะเยอทะยานและรุนแรงที่สุดเพื่อการเปลี่ยนแปลงที่แท้จริงในประเทศของเราเท่าที่เคยมีมา
RBA Lowe: ไม่น่าจะเห็นอัตราดอกเบี้ยติดลบในออสเตรเลียเป็นพิเศษ
ฟิลิป โลว์ ผู้ว่าการ RBA กล่าวในสุนทรพจน์ว่ากุญแจสำคัญในการกลับสู่อัตราดอกเบี้ยปกติทั่วโลกคือการปรับปรุง "บรรยากาศการลงทุน" มีองค์ประกอบหลักสองประการที่ต้องทำเช่นนั้น ประการแรกคือ “การลดความกังวลด้านภูมิรัฐศาสตร์และอื่นๆ” ประการที่สองคือ “มาตรการเชิงโครงสร้าง” ที่ส่งเสริม “ความเชื่อมั่นของประชาชนเกี่ยวกับการเติบโตทางเศรษฐกิจในอนาคต”
ภายในประเทศ โลว์กล่าวว่าการลดอัตราดอกเบี้ยสามครั้งในปีนี้เป็นการ "ช่วย" เศรษฐกิจออสเตรเลีย และสนับสนุน "จุดเปลี่ยนที่อ่อนโยน" ในการเติบโต RBA “พร้อมที่จะผ่อนคลาย” เพิ่มเติมหากจำเป็น แต่เขาย้ำว่า “ไม่น่าเป็นไปได้อย่างยิ่งที่เราจะเห็นอัตราดอกเบี้ยติดลบในออสเตรเลีย” แม้ว่าจะมีแนวโน้มว่าจำเป็นต้องมี "อัตราดอกเบี้ยต่ำเป็นระยะเวลานาน"
RBNZ Hawkesby: การลดอัตราดอกเบี้ยแสดงให้เห็นถึงความมุ่งมั่นที่จะบรรลุเป้าหมายเงินเฟ้อ
Christian Hawkesby ผู้ช่วยผู้ว่าการ RBNZ กล่าวในสุนทรพจน์ว่าการลดอัตรา -50bps ในเดือนสิงหาคมนั้นเป็น "การตัดสินใจเชิงกลยุทธ์" ส่วนสำคัญคือการที่การโหลดล่วงหน้าจะ "ทำให้อัตราเงินเฟ้อมีโอกาสที่ดีที่สุดในการบรรลุวัตถุประสงค์นโยบายของเรา" โดยเฉพาะอย่างยิ่ง “สิ่งนี้จะแสดงให้เห็นถึงความมุ่งมั่นอย่างต่อเนื่องของเราเพื่อให้แน่ใจว่าอัตราเงินเฟ้อจะเพิ่มขึ้นถึงจุดกึ่งกลางของเป้าหมาย” ความมุ่งมั่นดังกล่าวควร "สนับสนุนการเพิ่มขึ้นของการคาดการณ์อัตราเงินเฟ้อและการเพิ่มขึ้นของอัตราเงินเฟ้อตามจริงในที่สุด"
"การวิเคราะห์ความเสียใจ" แนะนำ "มันจะดีกว่าที่จะทำเร็วเกินไปกว่าจะสายเกินไปเล็กน้อย" แนวทางอื่นอาจมีความเสี่ยง "เงินเฟ้อที่เหลืออยู่ต่ำกว่าเป้าหมาย" ความคาดหวังเงินเฟ้ออาจ“ ลดลงไปต่ำ” และสร้าง“ ภารกิจที่ท้าทายยิ่งขึ้นเพื่อให้บรรลุวัตถุประสงค์ของเรา”
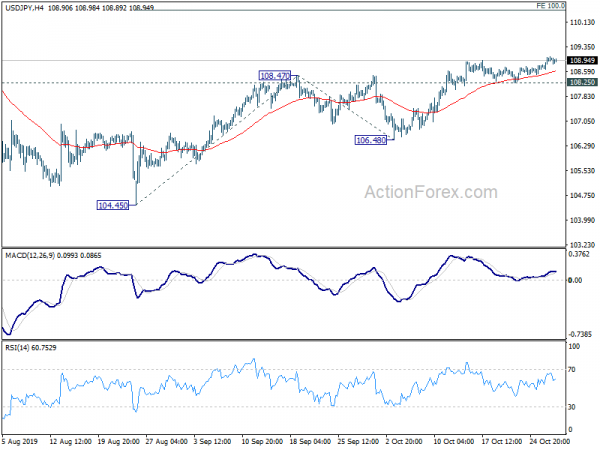
USD / JPY กลางวันของ Outlook
Pivots รายวัน: (S1) 108.73; (P) 108.89; (R1) 109.11; มากกว่า…
ความลำเอียงระหว่างวันใน USD/JPY ยังคงเป็นขาขึ้นในขณะนี้ เพิ่มขึ้นจากความคืบหน้า 104.45 สำหรับแนวต้านที่สำคัญ 109.31 การทะลุจุดแตกหักจะมีผลกระทบเชิงบวกมากขึ้น เป้าหมายต่อไปคือการคาดการณ์ 100% ที่ 104.45 ถึง 108.47 จาก 106.48 ที่ 110.50 อย่างไรก็ตาม ในข้อเสีย การทะลุแนวรับ 108.25 จะบ่งบอกถึงการขึ้นไปอยู่ในระยะสั้น และเปลี่ยนอคติกลับไปเป็นแนวรับ 106.48 ต่อไป
ในภาพรวมการสนับสนุนที่แข็งแกร่งได้เห็นจาก 104.62 อีกครั้ง ยังไม่มีการยืนยันการกลับรายการในระยะกลาง การปฏิเสธการแก้ไขที่ถูกต้องจาก 118.65 (Dec. 2016) อาจยังขยายได้ต่ำกว่า แต่ในกรณีนี้เราคาดว่าการสนับสนุนที่แข็งแกร่งเหนือ 98.97 (2016 ต่ำ) จะมีข้อเสียเพื่อนำการฟื้นตัว ในทางกลับกันการทะลุทะลวงของแนวต้านสำคัญของ 112.40 จะเป็นสัญญาณที่ดีของการเริ่มต้นแนวโน้มระยะกลาง
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 23:30 | เยนญี่ปุ่น | Tokyo CPI Core Y / Y ตุลาคม | 0.50% | 0.70% | 0.50% | |
| 07:00 | ปอนด์อังกฤษ | ราคาบ้านทั่วประเทศ M / M ตุลาคม | 0.20% | 0.00% | -0.20% | |
| 09:30 | ปอนด์อังกฤษ | การอนุมัติสินเชื่อที่อยู่อาศัย Sep | 66K | 65K | 66K | |
| 09:30 | ปอนด์อังกฤษ | M4 ปริมาณเงิน M / M กันยายน | 0.70% | 0.30% | 0.40% | |
| 13:00 | USD | S & P / CS Composite-20 HPI Y / Y ส.ค. | 2.00% | 2.10% | 2.00% | |
| 14:00 | USD | ความเชื่อมั่นของผู้บริโภค | 128.2 | 125.1 | ||
| 14:00 | USD | รอการขายบ้าน M / M กันยายน | 0.90% | 1.60% |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


