
ตลาดการเงินค่อนข้างนิ่งในเซสชั่นเอเชียวันนี้ย่อยบางส่วนของการเคลื่อนไหวที่กว้างของสัปดาห์ที่แล้ว โดยทั่วไปแล้วตลาดในเอเชียจะสูงขึ้นในวันนี้โดยเฉพาะตลาดหุ้นจีนยักยอกข้อมูล PMI ที่ไม่ดีและดีดตัวขึ้นอย่างแข็งแกร่ง ทองคำกดที่ระดับ 1600 ซึ่งฟื้นตัวเล็กน้อยในขณะที่น้ำมัน WTI กลับมาอยู่เหนือระดับ 45 ในตลาดสกุลเงินดอลลาร์แคนาดาและออสเตรเลียปัจจุบันเป็นสกุลที่แข็งแกร่งที่สุดในวันนี้ แต่นิวซีแลนด์กลับอ่อนแอที่สุด เงินเยนและดอลลาร์ก็อ่อนลงเช่นกัน
ในทางเทคนิคแล้วแนวต้าน Fibonacci ที่ 1.1063 ใน EUR / USD เป็นจุดสำคัญในปัจจุบัน เรายังคงคาดหวังว่าจะได้รับการทดสอบอีกครั้งที่ระดับต่ำสุด 1.0777 ในขั้นตอนถัดไป แต่การหยุดพักอย่างต่อเนื่องจะเป็นสัญญาณเริ่มแรกของการพลิกกลับของขาขึ้นและหันมาที่ 1.1239 สูง ไม่มีความอ่อนแอในออสซี่แม้ว่าตลาดจะเพิ่มการเดิมพันในการตัด RBA ในสัปดาห์นี้ 0.6592 การต่อต้านเล็กน้อยใน AUD / USD และ 1.6827 การต่อต้านเล็กน้อยใน EUR / AUD เป็นระดับที่บ่งบอกถึงจุดต่ำสุดชั่วคราวในออสซี่
ในเอเชียนิกเกอิปิดตัวขึ้น 0.95% ฮ่องกง HSI เพิ่มขึ้น 0.53% China Shanghai SSE เพิ่มขึ้น 3.08% ช่องแคบสิงคโปร์เพิ่มขึ้น 0.22% อัตราผลตอบแทน JGB ของญี่ปุ่น 10 ปีเพิ่มขึ้น 0.0297 ที่ -0.124
ไวรัส coronavirus ทั่วโลกพุ่งสูงขึ้นการชะลอตัวของจีนหยวนรีบาวน์
การแพร่กระจายทั่วโลกของ coronavirus หวู่ฮั่นของจีนยังคงเพิ่มขึ้นอย่างต่อเนื่องในช่วงสุดสัปดาห์ จำนวนผู้ป่วยนอกประเทศจีนทั้งหมดถึง 9051 คนโดยมีผู้เสียชีวิต 141 คน สถานการณ์ในเกาหลีใต้ยังคงแย่ลงโดยมีผู้ป่วย 4212 รายเสียชีวิต 22 ราย อิตาลีรายงานผู้ป่วย 1701 รายเสียชีวิต 41 ราย กรณีของอิหร่านเพิ่มขึ้นถึง 978 โดยมีผู้เสียชีวิต 54 ราย
การติดต่อไปยังประเทศในยุโรปอื่น ๆ ก็เพิ่มขึ้นโดยเฉพาะฝรั่งเศส (130 รายเสียชีวิต) เยอรมนี (130 ราย) และสเปน (84 ราย) ญี่ปุ่น (256 ราย) สิงคโปร์ (106 ราย) และฮ่องกง (100 ราย) ค่อนข้างคงที่
ในทางกลับกันคดีข่าวของจีนยังคงชะลอตัวต่อเนื่องโดยมีผู้ป่วยใหม่ 573 รายและผู้เสียชีวิต 35 รายในวันที่ 29 กุมภาพันธ์ 202 รายใหม่และ 42 รายที่เสียชีวิตใหม่ในวันที่ 1 มีนาคม ณ สิ้นวันวานเมื่อวานนี้ ผู้ป่วย 80026 ราย
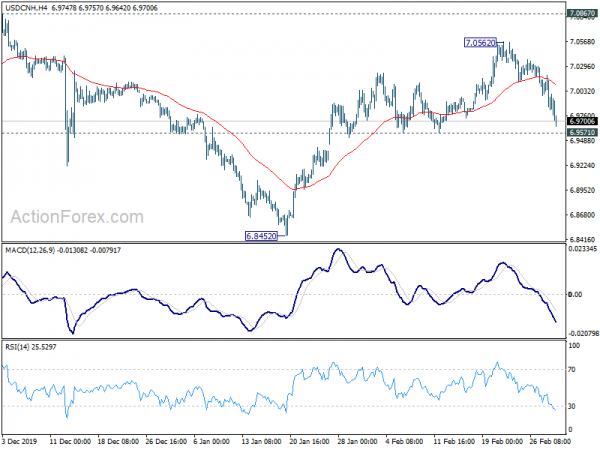
เงินหยวนของจีนกำลังขยายตัวเมื่อสัปดาห์ที่ผ่านมาส่วนหนึ่งเป็นผลมาจากสถานการณ์ในประเทศจีนที่ผ่อนคลายลงและส่วนหนึ่งเป็นผลมาจากการอ่อนค่าของเงินดอลลาร์ การลดลงของ USD / CNH จาก 7.0562 แสดงให้เห็นว่าการฟื้นตัวจาก 6.8452 ได้เสร็จสิ้นแล้วก่อนแนวต้าน 7.0867 มุ่งเน้นในขณะนี้คือการสนับสนุน 6.9571 การแตกจะมีการยืนยันกรณีนี้และนำการลดลงอย่างลึกถึง 06.8452 เพื่อดำเนินการแก้ไขการตกจาก 7.1953
จีน Caixin PMI การผลิตลดลงถึง 40.5 ด้านอุปสงค์และอุปทานทั้งอ่อนแอ
Caixin PMI Manufacturing ของจีนลดลงเป็น 40.5 ในเดือนกุมภาพันธ์ลดลงจาก 51.1 พลาด 45.7 นับเป็นสถิติที่ต่ำที่สุดนับตั้งแต่การสำรวจเริ่มขึ้นในเดือนเมษายน 2004 Markit ตั้งข้อสังเกตว่ายอดขายลดลงคำสั่งซื้อใหม่และการจ้างงาน ข้อ จำกัด การเดินทางนำไปสู่การเสื่อมสภาพที่คมชัดในห่วงโซ่อุปทาน แต่ความเชื่อมั่นทางธุรกิจเพิ่มขึ้นจากความหวังในการฟื้นตัวของผลผลิต
Zhengsheng Zhong ประธานและหัวหน้านักเศรษฐศาสตร์ของ CEBM Group กล่าวว่า“ การลดลงอย่างมากนั้นเกิดจากกิจกรรมทางเศรษฐกิจที่ซบเซาทั่วประเทศที่ถูกรบกวนจากการระบาดของโรคปอดบวมที่เกิดจากเชื้อ coronavirus ชนิดใหม่ ด้านอุปสงค์และอุปทานของภาคการผลิตอ่อนแอทั้งคู่ "
ออกมาเมื่อสุดสัปดาห์ที่ผ่านมา NBS PMI Manufacturing อย่างเป็นทางการลดลงเหลือ 35.7 ในเดือนกุมภาพันธ์ลดลงจาก 50.0 ซึ่งแย่ที่สุดเป็นประวัติการณ์ PMI Non-Manufacturing ลดลงเหลือ 29.6 ลดลงจาก 54.1 ซึ่งต่ำที่สุดนับตั้งแต่เดือนพฤศจิกายน 2011
BoJ Kuroda ไม่แนะนำให้ผ่อนคลายในแถลงการณ์ฉุกเฉิน
Haruhiko Kuroda ผู้ว่าราชการจังหวัด BoJ ออกแถลงการณ์ฉุกเฉินที่หายากในวันนี้เตือนการแพร่กระจายของ coronavirus หวู่ฮั่น เขากล่าวว่า“ ตลาดการเงินต่างประเทศและในประเทศยังคงมีการเคลื่อนไหวที่ไม่แน่นอนเนื่องจากความไม่แน่นอนที่เพิ่มขึ้นเกี่ยวกับผลกระทบต่อเศรษฐกิจจากการแพร่กระจายของ coronavirus BOJ จะติดตามการพัฒนาอย่างรอบคอบและพยายามสร้างเสถียรภาพให้กับตลาดและเสนอสภาพคล่องที่เพียงพอผ่านการดำเนินงานของตลาดและการซื้อสินทรัพย์”
แถลงการณ์ดังกล่าวระบุว่า BoJ จะใช้เครื่องมือในปัจจุบันเพื่อต่อต้านผลกระทบของการระบาดของโรค coronavirus ก่อน กล่าวคือจะเน้นการดำเนินงานของตลาดและสภาพคล่อง เห็นได้ชัดว่าการผ่อนคลายทางการเงินเพิ่มเติมไม่ได้ถูกมองว่าเป็นขั้นตอนที่ใกล้เข้ามาซึ่ง BoJ จะดำเนินการ
การผลิต PMI ของญี่ปุ่นสรุปที่ระดับ 47.8 ซึ่งเป็นไปได้ในระยะสั้น
การผลิต PMI ของญี่ปุ่นได้สรุปไว้ที่ 47.8 ในเดือนกุมภาพันธ์ลดลงจาก 48.8 ในเดือนมกราคม Markit ตั้งข้อสังเกตว่า บริษัท ลดการผลิตเนื่องจากความต้องการลดลงอย่างเห็นได้ชัด ซัพพลายเชนยังได้รับผลกระทบในทางลบจากการระบาดของโรค coronavirus การคาดการณ์การเติบโตของผลผลิตก็ลดลงเช่นกัน
Joe Hayes นักเศรษฐศาสตร์ของ IHS Markit กล่าวว่าแนวโน้มระยะสั้นสำหรับภาคอุตสาหกรรมปรากฏว่า "ไม่น่าสนใจ" “ ผู้ผลิตผู้บริโภคสินค้าขั้นกลางและสินค้าทุนมียอดจองลดลงอย่างรวดเร็วและยอดสั่งซื้อโดยรวมลดลงมากที่สุดในรอบเจ็ดปี” ภาวะถดถอยของภาคการผลิต“ รุนแรงยิ่งกว่า” การระบาดของโรค coronavirus แต่ยอดขายที่ลดลงในประเทศจีน“ ยิ่งต้องเผชิญกับสภาพแวดล้อมภายนอกที่เปราะบางอยู่แล้ว”
นอกจากนี้จากญี่ปุ่นการใช้จ่ายด้านทุนลดลง -3.5% ในไตรมาส 4 ต่ำกว่าคาดที่ -2.5%
การผลิตของออสเตรเลียหดตัวลงมากที่สุดในรอบห้าปีการหยุดชะงักของ coronavirus ทำให้การทำงานช้าลง
ดัชนี AIG Performance of Manufacturing ของออสเตรเลียลดลงสู่ระดับ 44.3 ในเดือนกุมภาพันธ์ลดลงจาก 45.4 นับเป็นการหดตัวเป็นเดือนที่สี่ติดต่อกันในภาคการผลิตครั้งล่าสุดเกิดขึ้นในปี 2014 นอกจากนี้ยังเป็นการอ่านรายเดือนที่ต่ำที่สุดในรอบเกือบห้าปี ทุกภาคส่วนหดตัวยกเว้นอาหารและเครื่องดื่ม
ผู้บริหารระดับสูงของกลุ่มอุตสาหกรรมของออสเตรเลีย Innes Willox เตือนว่า“ ผลกระทบที่ทำให้เกิดความเสียหายของ coronavirus รวมถึงห่วงโซ่อุปทานกำลังเพิ่มมากขึ้นและเพิ่มการชะลอตัวที่เกิดขึ้นในรถไฟตั้งแต่เดือนปิดปี 2019 … coronavirus ส่งผลลบต่อการส่งออกอย่างรวดเร็ว - การเคลื่อนย้ายสิ่งของบริโภคไปยังประเทศจีนและธุรกิจจำนวนหนึ่งรายงานปัญหาด้านซัพพลายเชนที่เกิดจากการปิดโรงงานในประเทศจีน”
มาตรวัดอัตราเงินเฟ้อของหลักทรัพย์ TD ลดลง -0.1% mom ในเดือนกุมภาพันธ์ กำไรจากการดำเนินงานของ บริษัท ลดลง -3.5% qoq ในไตรมาสที่ 4 เทียบกับที่คาดไว้ที่ -1.2% จากไตรมาสก่อน
RBA จะตัด BoC ถือ US ISM และ NFP ที่น่าจับตา
ธนาคารกลางสองแห่งจะประชุมกันในสัปดาห์นี้ RBA และ BoC เดิมคาดว่า RBA จะปรับลดอัตราดอกเบี้ยในเดือนเมษายน แต่การระบาดของโรค coronavirus ทั่วโลกเมื่อเร็ว ๆ นี้และการร่วงลงของตลาดหุ้นทำให้การเก็งกำไรลดลงในสัปดาห์นี้ เราจะดูว่า RBA จะตอบสนองความต้องการของตลาดและส่งมอบหรือไม่ ดอลลาร์ออสเตรเลียจะเผชิญกับการทดสอบจากข้อมูลจีน, GDP ของออสเตรเลีย, ดุลการค้าและยอดค้าปลีก
ในทางกลับกัน BoC คาดว่าจะยังคงยืนหยัดอยู่ได้ในตอนนี้ น้ำมันดิบ WTI อยู่ใกล้กับแนวรับที่สำคัญที่จุดจับ 42 จุดและไม่น่าจะมีการเสื่อมสภาพอีกต่อไป ณ จุดนี้การแพร่กระจายของ coronavirus ค่อนข้างมีอยู่ในอเมริกาเหนือ แม้ว่าเงินดอลลาร์แคนาดาอาจมีความเสี่ยงที่จะเกิดความแปรปรวนในคำสั่งของ BoC แม้ว่าการตัดสินใจจะถูกระงับไว้ก็ตาม แคนาดาจะปล่อยข้อมูลการจ้างงานด้วย
ข้อมูลของสหรัฐจะถูกจับตาอย่างใกล้ชิด ความคาดหวังสำหรับการปรับลดอัตราดอกเบี้ยของเฟดเดือนมีนาคมพุ่งขึ้นเมื่อสัปดาห์ที่แล้วโดยมีการกำหนดราคาทางการตลาดในโอกาส 90% ของการลด -50bps แต่นอกเหนือจากความผิดพลาดของตลาดหุ้นตลาดนโยบายของเฟดควรพิจารณาข้อมูลรายละเอียดสูงของสัปดาห์นี้รวมถึงการผลิต ISM และการผลิตที่ไม่ใช่การผลิตเช่นเดียวกับรายงานการจ่ายเงินเดือนนอกภาคเกษตรก่อนที่จะเข้ารับตำแหน่ง ดังนั้นในขณะที่การตัดมีแนวโน้มมากกว่าไม่ในสองสัปดาห์ขนาดยังคงไม่แน่นอน
- วันจันทร์: การผลิตของออสเตรเลีย AiG; การผลิต PMI ของญี่ปุ่นเป็นครั้งสุดท้าย จีนผลิต Caixin PMI; การผลิต PMI ของสวิส การผลิต PMI ยูโรโซนสุดท้าย การผลิต PMI ขั้นสุดท้ายของสหราชอาณาจักรปริมาณเงิน M4 การอนุมัติการจำนอง การผลิต PMI ของแคนาดา; US ISM ผลิตใช้จ่ายในการก่อสร้าง
- วันอังคาร: การตัดสินอัตรา RBA การอนุมัติการสร้างออสเตรเลียบัญชีปัจจุบัน ความเชื่อมั่นผู้บริโภคของญี่ปุ่น GDP ของสวิส การก่อสร้าง PMI ของสหราชอาณาจักร แฟลช CPI ของยูโรโซน, PPI, อัตราการว่างงาน
- วันพุธ: การก่อสร้างออสเตรเลีย AiG, GDP; ใบอนุญาตก่อสร้างอาคารนิวซีแลนด์ บริการ CaiI PMI ของจีน CPI สวิส; ยอดค้าปลีกของเยอรมนี ยูโรโซนบริการ PMI ในที่สุดยอดค้าปลีก; บริการ PMI ของสหราชอาณาจักรเป็นที่สิ้นสุด การจ้างงาน ADP ของสหรัฐหนังสือสีเบจของเฟด การตัดสินใจอัตรา BoC
- วันพฤหัสบดี: ดุลการค้าของออสเตรเลีย การลดงานของสหรัฐชาเลนเจอร์, การเพิ่มผลผลิตนอกภาคเกษตร, การเรียกร้องผู้ว่างงาน, คำสั่งซื้อจากโรงงาน
- วันศุกร์: บริการของออสเตรเลีย AiG ยอดค้าปลีก รายรับเงินสดโดยเฉลี่ยของญี่ปุ่นการใช้จ่ายภาคครัวเรือน คำสั่งซื้อจากโรงงานของเยอรมนี; เงินสำรองต่างประเทศของสวิส การจ้างงานของแคนาดา, Ivey PMI, ดุลการค้า; บัญชีเงินเดือนนอกภาคการเกษตรของสหรัฐฯดุลการค้า
รายวัน Outlook USD / CAD
Pivots รายวัน: (S1) 1.3362; (P) 1.3413; (R1) 1.3449; มากกว่า….
การสนับสนุนเพียงเล็กน้อยของ USD / CAD ที่ 1.3374 แสดงให้เห็นถึงการเพิ่มขึ้นชั่วคราวที่ 1.3464 หลังจากที่กดปุ่ม 61.8% ที่ 1.2951 ถึง 1.3329 จาก 1.3202 ที่ 1.3436 ความลำเอียงระหว่างวันนั้นเป็นกลางสำหรับการรวมตัว แต่ข้อเสียของการล่าถอยควรจะอยู่ในระดับที่สูงกว่า 1.3202 แนวรับเพื่อเพิ่มขึ้นอีกครั้ง ในทางกลับกัน Break ของ 1.3464 จะตั้งเป้าการคาดการณ์ 100% ที่ 1.3580 ต่อไป
ในภาพใหญ่ขึ้นการเคลื่อนไหวของราคาจาก 1.3664 (สูงในปี 2018) ถูกมองว่าเป็นการเคลื่อนไหวที่ถูกต้องซึ่งน่าจะเสร็จสมบูรณ์ เพิ่มขึ้นจาก 1.2061 (ต่ำ 2017) อาจพร้อมที่จะดำเนินการต่อ การแตกหัก 1.3664 จะกำหนดเป้าหมายการฉาย 61.8% จาก 1.2061 เป็น 1.3664 จาก 1.2951 ที่ 1.3941 ต่อไป สำหรับตอนนี้กรณีนี้จะยังคงเป็นกรณีที่ได้รับความนิยมตราบใดที่มีการสนับสนุน 1.3202 ในกรณีที่ถูกดึงกลับอย่างลึก
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 21:30 | ดอลลาร์ออสเตรเลีย | ผลการดำเนินงาน AiG ของดัชนี Mfg | 44.3 | 45.4 | ||
| 23:50 | เยนญี่ปุ่น | การใช้จ่ายเงินทุน Q4 | -3.50% | -2.50% | 7.10% | |
| 0:00 | ดอลลาร์ออสเตรเลีย | อัตราเงินเฟ้อหลักทรัพย์ TD M / M ก.พ. | -0.10% | 0.30% | ||
| 0:30 | ดอลลาร์ออสเตรเลีย | กำไรขั้นต้นจากการดำเนินงานของ บริษัท Q / Q Q4 | -3.50% | -1.20% | -0.80% | -0.60% |
| 0:30 | เยนญี่ปุ่น | การผลิต PMI Feb F | 47.8 | 47.6 | 47.6 | |
| 1:45 | หยวนจีน | Caixin การผลิต PMI ก.พ. | 40.3 | 45.7 | 51.1 | |
| 8:30 | CHF | SVME - ดัชนีผู้จัดการฝ่ายจัดซื้อ ก.พ. | 48.9 | 47.8 | ||
| 8:45 | ยูโร | การผลิต PMI ของอิตาลี ก.พ. | 48.1 | 48.9 | ||
| 8:50 | ยูโร | การผลิตของฝรั่งเศส PMI Feb F | 49.7 | 49.7 | ||
| 8:55 | ยูโร | เยอรมนีผลิต PMI ก.พ. F | 47.8 | 47.8 | ||
| 9:00 | ยูโร | การผลิตยูโรโซน PMI Feb F | 49.1 | 49.1 | ||
| 9:30 | ปอนด์อังกฤษ | การผลิต PMI Feb F | 51.9 | 51.9 | ||
| 9:30 | ปอนด์อังกฤษ | การอนุมัติสินเชื่อที่อยู่อาศัย ม.ค. | 68K | 67K | ||
| 9:30 | ปอนด์อังกฤษ | M4 ปริมาณเงิน M / M ม.ค. | 0.20% | 0.10% | ||
| 14:45 | USD | การผลิต PMI Feb F | 50.8 | 50.8 | ||
| 15:00 | USD | ISM Manufacturing PMI ก.พ. | 50.5 | 50.9 | ||
| 15:00 | USD | ราคาการผลิต ISM จ่ายเมื่อกุมภาพันธ์ | 50.8 | 53.3 | ||
| 15:00 | USD | การใช้จ่ายเพื่อการก่อสร้าง M / M ม.ค. | 0.40% | -0.20% |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


