
US Review
เหลือบของการตอบสนองที่อาจได้รับ
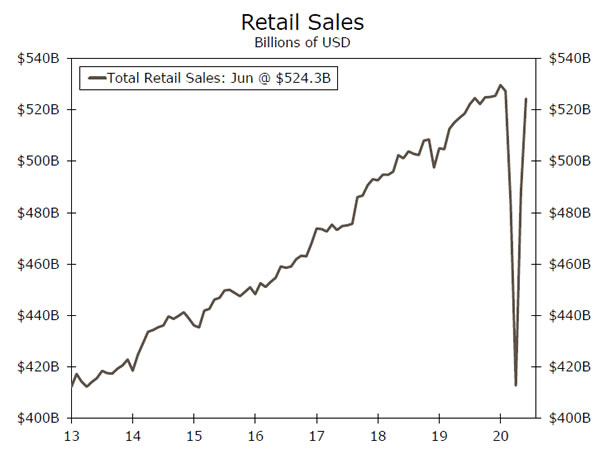
- สองรูปแบบตอบโต้การแข่งขันได้รับความสนใจในสัปดาห์นี้ในตลาดการเงิน อย่างแรกคือส่วนใหญ่ข้อมูลทางเศรษฐกิจยังคงสร้างความประหลาดใจให้กับส่วนต่างและยังไม่ตัดโอกาสในการฟื้นตัวของรูปตัว V ที่ยากจะเข้าใจ แผนภูมิทางด้านขวาที่แสดงระดับยอดค้าปลีกนั้นเป็นตัวอย่างที่ยอดเยี่ยมนั่นคือใกล้เคียงกับ V ที่สุดเท่าที่คุณจะได้รับ
- แต่การกู้คืนกำลังตกอยู่ในอันตรายจากการถูกกักตัวไว้โดยสิ่งที่ทำให้เราเริ่มสับสน การติดเชื้อ Coronavirus ยังคงเพิ่มขึ้นอย่างต่อเนื่องและแม้กระทั่งแตะระดับสูงสุดเป็นประวัติการณ์หนึ่งวันที่ 78K ในวันพฤหัสบดีเนื่องจากเจ้าหน้าที่และภาคธุรกิจกำลังต้องการผู้อยู่อาศัยและลูกค้ามากขึ้นในการสวมหน้ากากเพื่อช่วยหยุดการแพร่กระจาย
เมื่อความมั่นใจของธุรกิจขนาดเล็กกลับมาอีกครั้ง
ดัชนี NFIB Small Business Optimism เพิ่มขึ้น 6.2 จุดเป็น 100.6 ในเดือนมิถุนายนเนื่องจากการเปิดธุรกิจใหม่หนุนความคาดหวังและการจ้างงาน การฟื้นตัวในแง่ดีของธุรกิจขนาดเล็กกำลังเป็นที่น่ายินดี แต่เรากลัวว่ามันอาจจะเกิดขึ้นก่อนเวลาอันควร การสำรวจน่าจะเร็วเกินไปที่จะสะท้อนให้เห็นถึงการเพิ่มขึ้นอย่างต่อเนื่องของผู้ป่วย COVID-19 รายใหม่ซึ่งขณะนี้ได้มีการปิดรอบใหม่
การเพิ่มขึ้นรายวันของผู้ป่วยรายใหม่ที่รายงานในสหรัฐอเมริกาเมื่อวันพฤหัสบดีเป็นสถิติที่ 78,389 ในขณะที่ส่วนหนึ่งของการเพิ่มขึ้นอาจเป็นฟังก์ชั่นของการทดสอบที่เพิ่มขึ้น แต่อัตรา positivity อยู่ที่ 8.5% เพิ่มขึ้นจาก 4.3% เมื่อต้นเดือนมิถุนายน ดังนั้นจึงเป็นการทดสอบที่เพิ่มขึ้นบางส่วน แต่เกือบสองเท่าเนื่องจากผู้คนจำนวนมากที่ได้รับการทดสอบกำลังเดินไปพร้อมกับการวินิจฉัยที่เป็นบวก
การเปลี่ยนแปลงที่คมชัดไม่เคยอยู่ในการ์ดสำหรับ IP
เมื่อโรงงานของประเทศเปิดทำการอีกครั้งในเดือนมิถุนายนการผลิตภาคอุตสาหกรรมก็เพิ่มขึ้น 7.2% การผลิตรถยนต์และชิ้นส่วนมีการตีกลับอย่างมีนัยสำคัญอีกครั้ง (เพิ่มขึ้น 105%) เนื่องจากผู้บริโภคเริ่มกลับไปที่ตัวแทนจำหน่ายล็อต อย่างไรก็ตามการฟื้นตัวขยายวงกว้างมากขึ้นนอกเหนือจากภาคยานยนต์เมื่อเทียบกับเดือนพฤษภาคมโดยการผลิตในทุกอุตสาหกรรมการผลิตที่สำคัญเพิ่มขึ้นในเดือนมิถุนายน อย่างไรก็ตามผลผลิตภาคการผลิตยังคงลดลง 11% ตั้งแต่เดือนมกราคม
การผลิตภาคอุตสาหกรรมโดยรวม (IP) เพิ่มขึ้นเล็กน้อยที่ 5.4% เนื่องจากราคาน้ำมันที่อยู่ในระดับต่ำยังคงกดดันการสกัดพลังงาน การขุดซึ่งคิดเป็นสัดส่วนประมาณ 15% ของ IP ลดลง 2.9% อย่างไรก็ตามอัตราการลดลงนั้นมีขนาดเล็กกว่าเดือนพฤษภาคมเนื่องจากความต้องการใช้น้ำมันและราคาจึงปรับตัวสูงขึ้นเล็กน้อยเมื่อเศรษฐกิจเปิดใหม่
การกู้คืนรูปตัว V ในการขายปลีก
รายงานยอดค้าปลีกในเดือนมิถุนายนดีกว่าที่คาดการณ์ไว้มาก การเพิ่มขึ้น 7.5% ในเดือนมิถุนายนนั้นเกินความคาดหมายอย่างมากและยกระดับยอดค้าปลีกโดยรวมให้อยู่ในระดับที่สูงกว่าช่วงก่อนหน้า ร้านเสื้อผ้า (+ 105.1%) ยอดขายรถยนต์ (+ 8.2%) และร้านอาหาร (+ 20.0%) คิดเป็นส่วนใหญ่ ร้านค้าเครื่องกีฬาเพิ่มอีก 26.5% ในเดือนมิถุนายนยกหมวดหมู่นี้ให้อยู่ในระดับที่สูงกว่า 20% สูงกว่ายอดก่อนยุคเศรษฐกิจถดถอย
รายงานมิถุนายนออกจากยอดค้าปลีกรวมเพียง 1.0% จากยอดเขาก่อนไวรัสและกลุ่มควบคุม 1.4% สูงกว่ายอดเขา หากไม่เป็นการดีดตัวของไวรัสยอดค้าปลีกจะได้รับการฟื้นฟูอย่างสมบูรณ์
รายงานนี้อาจเป็นตัวอย่างที่ดีที่สุดของการกู้คืนในสัปดาห์นี้ นั่นไม่ได้หมายความว่ายอดขายจะตกต่ำ แต่มันก็ยุติธรรมที่จะพูดว่าการฟื้นตัวอาจจะหายไปในขณะที่ประเทศกำลังต่อสู้กับการฟื้นตัวในกรณีที่การเติบโตที่อาจบังคับให้ปิดใหม่ เดือนข้างหน้าอาจไม่ราบรื่นนักสำหรับแนวโน้มการค้าปลีก ในขณะที่ตัวเลขพฤษภาคมและมิถุนายนได้รับประโยชน์จากผลกระทบฐานต่ำเช่นเดียวกับการคลายคำสั่งซื้อที่อยู่ในบ้านอย่างค่อยเป็นค่อยไปในหลายส่วนของประเทศกรกฎาคมจะไม่ได้รับลมเดียวกันในใบเรือ “ กำไรง่าย ๆ ” ที่เกิดขึ้นได้จากการใช้จ่ายที่ลดลงอย่างมากได้รับการรับรู้แล้ว การย้อนกลับไปยังจตุรัสที่มีการปิดตัวเป็นวงกว้างนั้นไม่น่าจะด้วยเหตุผลหลายประการ แต่เพียงการเดินช้าๆกระบวนการเปิดใหม่จะส่งผลให้การฟื้นตัวแข็งแกร่งน้อยกว่าไม่เพียง แต่การใช้จ่ายของผู้บริโภค แต่สำหรับส่วนอื่น ๆ ของเศรษฐกิจด้วย
US Outlook
การขายบ้านที่มีอยู่•วันพุธ
แม้ว่าประเทศส่วนใหญ่ยังคงปิดตัวลงในเดือนพฤษภาคม แต่เราคาดว่ายอดขายบ้านมือสองจะฟื้นตัวในเดือนมิถุนายน ยอดขายบ้านที่รอดำเนินการซึ่งนำไปสู่ยอดขายที่มีอยู่ภายในหนึ่งหรือสองเดือนเพิ่มขึ้น 44% ในเดือนพฤษภาคม นอกจากนี้แอปพลิเคชันจำนองสำหรับการซื้อบ้านเพิ่มขึ้นสู่ระดับสูงสุดในรอบ 11 ปีเมื่อเดือนที่แล้ว ยอดขายบ้านใหม่ซึ่งจะเปิดตัวในวันศุกร์คาดว่าจะได้รับผลตอบแทนในเดือนมิถุนายน
เนื่องจากความต้องการที่เพิ่มสูงขึ้นตามคำสั่งซื้อที่อยู่อาศัยของฤดูใบไม้ผลินี้เราจึงคาดว่ายอดขายที่เพิ่มขึ้นจะเพิ่มขึ้นอีกในอีกไม่กี่เดือนข้างหน้า ที่กล่าวว่าอัตราดอกเบี้ยต่ำเป็นประวัติการณ์และตลาดงานที่มีความรุนแรงน้อยกว่าสำหรับผู้สูงอายุที่มีแนวโน้มที่จะเป็นผู้ซื้อแนะนำว่าตลาดที่อยู่อาศัยควรยังคงเป็นจุดสว่างทางเศรษฐกิจ
ก่อนหน้านี้: 3.91M Wells Fargo: 4.83M Consensus: 4.75M
การเรียกร้องผู้ว่างงานครั้งแรก•วันพฤหัสบดี
การเรียกร้องผู้ว่างงานครั้งแรกมีการเปลี่ยนแปลงเล็กน้อยในสัปดาห์ที่สิ้นสุดวันที่ 11 กรกฎาคม แต่ยังคงอยู่ในระดับสูงที่ 1.30 ล้าน สิ่งที่น่าดึงดูดใจมากขึ้นก็คือการลดลงของการเรียกร้องเริ่มต้นภายใต้โครงการช่วยเหลือการว่างงานระบาดซึ่งครอบคลุมแรงงานที่ประกอบอาชีพอิสระผู้รับเหมาอิสระและคนที่มีกิ๊ก สำหรับสัปดาห์สิ้นสุดวันที่ 4 กรกฎาคมจำนวนคนงานทั้งหมดที่ได้รับผลประโยชน์ภายใต้โครงการการว่างงานของรัฐลดลง 422K แต่ที่ 17.3 ล้านคนตอกย้ำความอ่อนแอที่แพร่หลายในตลาดแรงงาน
ตัวเลขการเรียกร้องของสัปดาห์หน้าจะเป็นตัวบ่งชี้ว่าตลาดแรงงานอาจฟื้นตัวอย่างไม่แน่นอน เนื่องจากรัฐและท้องถิ่นอื่น ๆ มีการติดตามกลับเกี่ยวกับการเปิดใหม่หรือความสามารถของธุรกิจบางธุรกิจการปลดพนักงานอาจอยู่ในการจัดเก็บ
ก่อนหน้านี้: 1.30M ฉันทามติ: 1.28M
ดัชนีชี้นําเศรษฐกิจวันศุกร์•
ดัชนีชี้นำเศรษฐกิจ (LEI) อาจดูค่อนข้างล้าสมัยในวันนี้ด้วยรายงานรายวันเกี่ยวกับคำขอเส้นทางการคัดกรองผู้โดยสาร TSA และการจองที่นั่งแบบเปิดดูอย่างใกล้ชิด ที่กล่าวว่ามันยังคงให้ภาพรวมที่ชัดเจนว่าธุรกิจครัวเรือนและผู้เข้าร่วมตลาดการเงินกำลังจับตาอนาคต ในเดือนพฤษภาคมการเพิ่มขึ้นของ 2.8% ใน LEI ยืนยันว่ากิจกรรมทางเศรษฐกิจเริ่มฟื้นตัว เราคาดว่าจะเห็นกำไรอีกครั้งในเดือนมิถุนายน คำสั่งซื้อใหม่สำหรับผู้ผลิตเพิ่มขึ้นในเดือนมิถุนายนเช่นเดียวกับความคาดหวังของผู้บริโภคต่อเศรษฐกิจ ในขณะที่ราคาหุ้นยังคงเพิ่มขึ้นอย่างต่อเนื่องและการเรียกร้องเริ่มต้นลดลง
ในขณะที่จำนวนของตัวบ่งชี้การคาดการณ์ล่วงหน้าแบบดั้งเดิมชี้ไปที่กิจกรรมที่หยิบขึ้นมาจนถึงเดือนมิถุนายนเราคาดว่าจะเห็นความก้าวหน้าในระดับปานกลางมากขึ้นในระยะเวลาอันใกล้นี้หลังจากการฟื้นตัวในกรณีที่การเติบโตเพิ่มขึ้นการกลับรายการเปิดใหม่และผู้บริโภค เพิ่มเติมในสัปดาห์ที่ผ่านมา
ก่อนหน้านี้: 2.8% เวลส์ฟาร์โก: 2.1% มติ: 2.4%
Global Review
ธนาคารกลางที่ถูกพักไว้; ข้อมูลจีนค่อนข้างผสมกัน
- ธนาคารกลางยุโรปและธนาคารแห่งประเทศแคนาดาต่างพบกันในสัปดาห์นี้ ตามที่คาดไว้ไม่มีการเปลี่ยนแปลงนโยบายที่สำคัญและธนาคารกลางทั้งสองยังคงมุ่งมั่นที่จะรักษาอัตราดอกเบี้ยให้อยู่ในระดับต่ำและการซื้อสินทรัพย์ในขณะนี้
- ข้อมูลจีดีพีของจีนสูงกว่าความคาดหมายส่งสัญญาณการฟื้นตัวของเศรษฐกิจที่ใหญ่เป็นอันดับสองของโลกกำลังรวบรวมแรงผลักดัน ในขณะที่ตัวเลข GDP ไตรมาสที่ 2 พิมพ์เป็นตัวเอกยอดค้าปลีกในเดือนมิถุนายนไม่ได้รับความคาดหวังเป็นเอกฉันท์และอาจถูกเรียกร้องให้ตั้งคำถามถึงความแข็งแกร่งของการฟื้นตัวเมื่อเราเข้าสู่ช่วงครึ่งหลังของปี
ECB คงนโยบายไว้
ธนาคารกลางยุโรป (ECB) ประชุมกันในวันพฤหัสบดี แต่ผู้กำหนดนโยบายประกาศว่าไม่มีการเปลี่ยนแปลงครั้งสำคัญในนโยบายการเงิน แต่ผู้กำหนดนโยบายของ ECB เลือกที่จะไม่เปลี่ยนแปลงอัตราดอกเบี้ย Christine Lagarde ประธาน ECB ระบุว่าผู้กำหนดนโยบายจะไม่ยอมให้มีการบังคับใช้นโยบายการเงินเนื่องจากธนาคารกลางพยายามที่จะสนับสนุนเศรษฐกิจยูโรโซนหลังวิกฤตการณ์ COVID- 19 แถลงการณ์ของ ECB ยังกล่าวถึงโครงการซื้อฉุกเฉินของการระบาดใหญ่ของ ECB (PEPP) จะยังคงดำเนินต่อไปจนถึงอย่างน้อยเดือนมิถุนายน 2021 และจะยังคงลงทุนต่อไปจนกว่าจะครบกำหนดไถ่ถอนจนถึงสิ้นปี 2022 เท่าที่โปรแกรมการผ่อนคลายเชิงปริมาณอย่างชัดเจน กล่าวว่าธนาคารกลางจะซื้อสินทรัพย์เป็นจำนวนเงินรวมเป้าหมายเริ่มต้นของ€ 1,350B และก้าวของการซื้อสินทรัพย์ในแต่ละเดือนจะยังคงที่€ 20B บางทีที่สำคัญกว่านั้นคือความคิดเห็นของ Lagarde เกี่ยวกับการตอบสนองทางการเงินที่มีการประสานงานที่มีศักยภาพในทุกประเทศในยูโรโซน เธอยังคงเน้นถึงความสำคัญของกองทุนฟื้นฟูของสหภาพยุโรป เราเชื่อว่าความคืบหน้าจะได้รับการอนุมัติอย่างเป็นทางการจากมาตรการกระตุ้นเศรษฐกิจเพิ่มเติมของสหภาพยุโรป
ไม่มีการเปลี่ยนแปลงจากธนาคารแห่งประเทศแคนาดา
เช่นเดียวกับ ECB ธนาคารแห่งแคนาดา (BoC) เลือกที่จะไม่ทำการเปลี่ยนแปลงที่สำคัญในการประชุมในสัปดาห์นี้ ท่ามกลาง COVID-19 นำไปสู่การชะลอตัวของเศรษฐกิจภายในประเทศ BoC ปรับลดอัตราข้ามคืนเป็น 0.25% และได้ส่งสัญญาณว่ามีแผนจะคงอัตราดอกเบี้ยไว้ที่ระดับนี้ในขณะนี้ ในความเป็นจริง BoC แนะนำให้ปรับขึ้นอัตราดอกเบี้ยจะไม่ได้รับการพิจารณาจนกระทั่งอย่างน้อยปี 2023 หรือจนกว่าอัตราการว่างงานจะลดลงสู่ระดับก่อนการระบาดและอัตราเงินเฟ้อกลับคืนสู่เป้าหมายของธนาคารกลาง 2% ธนาคารแห่งประเทศแคนาดาได้ริเริ่มโครงการผ่อนปรนเชิงปริมาณเป็นครั้งแรกในประวัติศาสตร์และยังคงมุ่งมั่นที่จะซื้อพันธบัตรรัฐบาลมูลค่า 5 เหรียญออสเตรเลียต่อสัปดาห์ นอกจากนี้ BoC ยังให้คำแนะนำล่วงหน้าว่าการซื้อสินทรัพย์จะดำเนินต่อไปจนกว่าการฟื้นตัวทางเศรษฐกิจจะเริ่มต้นขึ้น จากการคาดการณ์ล่าสุดของเราเราคาดว่าเศรษฐกิจแคนาดาจะหดตัวประมาณ 8% ในปีนี้ดังนั้นการซื้อสินทรัพย์และอัตราดอกเบี้ยต่ำจึงเป็นสิ่งจำเป็นอย่างยิ่งในการต่อสู้กับผลกระทบทางเศรษฐกิจจาก COVID-19
จีดีพีของจีนสูงกว่าความคาดหมาย แต่ยังมีความเสี่ยงอยู่
เมื่อคืนวันพฤหัสบดีที่ผ่านมาจีนได้เปิดเผยข้อมูลจีดีพีไตรมาสที่ 2 โดยมีตัวเลขพาดหัวที่สอดคล้องกับประมาณการฉันทามติและมองในแง่ดีว่าการฟื้นตัวของเศรษฐกิจจีนกำลังดำเนินไป จีดีพีขยายตัว 11.5% เมื่อเทียบไตรมาสต่อไตรมาสในไตรมาสที่ 2 ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 9.5% ในขณะที่ตัวชี้วัดอื่น ๆ เช่นการผลิตภาคอุตสาหกรรมและการลงทุนในสินทรัพย์ถาวรยังคงแข็งแกร่งกว่าที่คาดการณ์ไว้ การเปิดเผยข้อมูลของจีนนั้นส่วนใหญ่เป็นบวกแม้ว่ายอดค้าปลีกในเดือนมิถุนายนจะน้อยกว่าตัวเอกเล็กน้อยและอาจเป็นสัญญาณบ่งชี้ว่าโมเมนตัมที่ชะลอตัวลง ยอดค้าปลีกในเดือนมิถุนายนไม่ได้รับความคาดหวังและหดตัว 1.8% เมื่อเทียบเป็นรายปีจากที่ตลาดคาดการณ์ว่าจะเพิ่มขึ้น 0.5% แม้จะมีความผิดพลาดเทียบกับฉันทามติ แต่เรายังคงมีมุมมองเชิงบวกต่อเศรษฐกิจจีน ณ ตอนนี้เราคาดการณ์ว่าเศรษฐกิจจะขยายตัวประมาณ 1% ในปีนี้ อย่างไรก็ตามเราจะมุ่งเน้นไปที่การเผยแพร่ข้อมูลเพิ่มเติมในอีกไม่กี่สัปดาห์ข้างหน้าเพื่อวัดความแข็งแกร่งของการฟื้นตัว นอกจากนี้ความตึงเครียดกับสหรัฐอเมริกาอาจมีบทบาทในการฟื้นตัวและเราจะให้ความสนใจกับการเลื่อนระดับใหม่ใด ๆ
Global Outlook
เกาหลีใต้ GDP •วันพุธ
เกาหลีใต้เป็นหนึ่งในประเทศแรก ๆ ที่เผยแพร่ข้อมูล GDP ไตรมาส 2 เราคาดว่าการหดตัวทางเศรษฐกิจจะค่อนข้างรุนแรง สำหรับไตรมาสที่สองส่วนใหญ่เกาหลีมีมาตรการ จำกัด และเข้มงวดทางสังคมอย่างเข้มงวดเพื่อควบคุมการแพร่กระจายของ COVID-19 เมื่อเวลาผ่านไปส่วนใหญ่ถูกปลดล็อคและการเคลื่อนย้ายทั่วประเทศกลับสู่ระดับก่อนไวรัส อย่างไรก็ตามเศรษฐกิจของเกาหลีนั้นขึ้นอยู่กับผู้ส่งออกเป็นอย่างมากและด้วยสภาพเศรษฐกิจโลกที่ซบเซาทำให้ความต้องการสินค้าและบริการของเกาหลีลดลง ในสัปดาห์นี้เราเห็นสิงคโปร์เป็นอีกประเทศหนึ่งในเอเชียที่พึ่งพาการส่งออกประสบกับการหดตัวทางประวัติศาสตร์ในจีดีพีไตรมาสสอง ในขณะที่ข้อมูลของเกาหลีอาจดีกว่าสิงคโปร์เล็กน้อย แต่เราคาดว่าจะลดลงอย่างมากซึ่งน่าจะนำไปสู่การหดตัวต่อปีในเศรษฐกิจของเกาหลี เราคาดว่าเศรษฐกิจโลกจะฟื้นตัวในไตรมาสที่ 3 ซึ่งน่าจะช่วยให้เศรษฐกิจฟื้นตัวได้ในระยะต่อไป
ก่อนหน้านี้: ฉันทามติ -1.3% (ไตรมาสต่อไตรมาส): -2.3%
PMIs ของยูโรโซน•วันศุกร์
ในช่วงเดือนที่ผ่านมามีข้อบ่งชี้ว่าการชะลอตัวของ COVID-19 ที่เลวร้ายที่สุดอาจอยู่เบื้องหลังยูโรโซน เราจะได้รับหลักฐานเพิ่มเติมว่าการฟื้นตัวเป็นจริงในสัปดาห์หน้าอย่างไรกับการผลิตและบริการของ PMI ข้อมูล PMI ดีดตัวขึ้นเล็กน้อยจากระดับต่ำสุดในเดือนเมษายน อย่างไรก็ตามมันยังคงต่ำกว่าระดับ 50 ซึ่งบ่งชี้ว่าพวกเขายังอยู่ในอาณาเขตหดตัว เนื่องจากมาตรการล็อคการค่อยๆถูกยกขึ้นและการแพร่กระจายของ COVID-19 ยังคงมีอยู่เราเชื่อว่ามีเหตุผลที่น่าสนใจเศรษฐกิจยูโรโซนจะฟื้นตัวต่อไปและข้อมูลความเชื่อมั่นจะดีขึ้นอีก นอกจากนี้เราเชื่อว่ามาตรการกระตุ้นเศรษฐกิจเพิ่มเติมมีแนวโน้มที่จะถูกนำไปใช้ทั่วทั้งยูโรโซนซึ่งจะช่วยสนับสนุนการฟื้นตัวของเศรษฐกิจในอนาคต เราได้มองโลกในแง่ร้ายน้อยลงในยูโรโซนเมื่อข้อมูลดีขึ้นและตอนนี้เชื่อว่าเศรษฐกิจจะหดตัวมากกว่า 7.5% ในปีนี้เล็กน้อย
ก่อนหน้านี้: 47.4 (การผลิต); 48.3 (บริการ) ฉันทามติ: 50.0; 51.0
นโยบายการเงินของรัสเซีย•วันศุกร์
ในช่วงปลายสัปดาห์หน้าธนาคารกลางรัสเซียจะประชุมกันเพื่อกำหนดนโยบายการเงิน ในทุกโอกาสผู้กำหนดนโยบายของรัสเซียจะเดินหน้าต่อไปด้วยการลดอัตราดอกเบี้ยนโยบายหลักอีกครั้ง ประมาณการฉันทามติคาดว่าจะลดอัตราดอกเบี้ย 25 bps; อย่างไรก็ตามความเสี่ยงจะเบ้ไปสู่การผ่อนคลายมากขึ้น ดัชนีราคาผู้บริโภคปรับตัวสูงขึ้น แต่ยังต่ำกว่าเป้าหมาย 4.00% ของธนาคารกลางในขณะที่ราคาน้ำมันยังทรงตัวในระดับต่ำและค่าเงินทรงตัวในขณะนี้ ในมุมมองของเราเราเชื่อว่าธนาคารกลางมีพื้นที่นโยบายเพียงพอที่จะลดความเข้มงวดมากขึ้นถ้าเลือกโดยไม่ทำให้เกิดความเสียหายอย่างใหญ่หลวงต่อสกุลเงิน เมื่อมองถึงการประชุมในสัปดาห์หน้าเราเชื่อว่าน่าจะเป็นไปได้ที่ธนาคารกลางจะใช้มาตรการผ่อนปรนในช่วงที่เหลือของปีและลดอัตราดอกเบี้ยลงอย่างต่อเนื่อง จนกว่าอัตราเงินเฟ้อจะฟื้นตัวอย่างมีความหมายและเศรษฐกิจในประเทศมีสัญญาณการฟื้นตัวนโยบายการเงินหลัง COVID น่าจะยังคงค่อนข้างง่าย
ก่อนหน้านี้: 4.50% Consensus: 4.25%
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
ธนาคารกลางที่ถูกระงับสำหรับตอนนี้
ดังที่เราได้พูดถึงรายละเอียดเพิ่มเติมในหน้า 4 มีการประชุมเชิงนโยบายในสัปดาห์นี้ที่ธนาคารกลางยุโรป (ECB) และธนาคารแห่งแคนาดา (BoC) ไม่แปลกใจเลยที่ไม่มีใครธนาคารกลางทั้งสองไม่ทำการเปลี่ยนแปลงใด ๆ ที่สำคัญกับนโยบายของตน ธนาคารกลางทั้งสองแห่งระบุว่าพวกเขาพร้อมที่จะจัดหาที่พักเพิ่มเติมหากจำเป็น การประชุมนโยบายครั้งต่อไปจะมีขึ้นในวันที่ 9 กันยายนที่ BoC และ 10 กันยายนที่ ECB
คณะกรรมการตลาดกลางเปิด (FOMC) จะประชุมวันที่ 29 กรกฎาคมและเราคาดหวังว่าคณะกรรมการจะคงช่วงเป้าหมายสำหรับอัตราเงินเฟดที่ 0.00% ถึง 0.25% ที่กล่าวว่า FOMC อาจใช้มาตรการกระตุ้นอื่น ๆ เราจะหารือเกี่ยวกับตัวเลือกนโยบายที่แตกต่างซึ่งหันหน้าไปทาง FOMC ใน“ รายงานไฟฉายเฟดครั้งต่อไป” ซึ่งเราตั้งใจจะเผยแพร่ในสัปดาห์หน้า
ธนาคารแห่งประเทศอังกฤษ (BoE) จะมีการประชุมนโยบายครั้งต่อไปในวันที่ 6 สิงหาคมคณะกรรมการนโยบายการเงินปรับลดอัตราดอกเบี้ยนโยบายเป็น 0.10% ในเดือนมีนาคม (แผนภูมิด้านบน) และการตั้งค่าปัจจุบันน่าจะอยู่ในระดับต่ำตามที่กนง. มัน. อย่างไรก็ตามคณะกรรมการนโยบายการเงินมีเครื่องมืออื่น ๆ โดยเฉพาะ BoE เช่นเดียวกับธนาคารกลางอื่น ๆ หลายแห่งได้มีส่วนร่วมในการซื้อสินทรัพย์เพื่อผ่อนคลายเชิงปริมาณ ก่อนถึงเดือนมีนาคม BoE ถือสินทรัพย์มูลค่า 375 พันล้านปอนด์ซึ่งส่วนใหญ่เป็นพันธบัตรรัฐบาลสหราชอาณาจักรในงบดุล (แผนภูมิกลาง) ในช่วงไม่กี่เดือนที่ผ่านมากนง. ได้เพิ่มจำนวนเป้าหมายการถือครองสินทรัพย์เป็น 745 พันล้านปอนด์และ BoE ก็พร้อมที่จะบรรลุเป้าหมายดังกล่าว
เศรษฐกิจของสหราชอาณาจักรได้รับผลกระทบอย่างหนักจากการระบาดใหญ่ เศรษฐกิจหดตัว 2.2% (ไม่ใช่รายปี) ในไตรมาสแรกและเราคาดการณ์ว่าจีดีพีที่แท้จริงจะลดลงราว 15% ในไตรมาสที่ 2 การคาดการณ์นี้ดูเหมือนว่าสมเหตุสมผลจากข้อมูลที่ออกมาในสัปดาห์นี้ซึ่งแสดงให้เห็นว่า GDP เพิ่มขึ้นเพียง 1.8% ในเดือนพฤษภาคมหลังจากที่ลดลง 20.3% ในเดือนเมษายน (แผนภูมิล่าง)
เนื่องจากความอ่อนแอในปัจจุบันของเศรษฐกิจและความไม่แน่นอนที่เกี่ยวข้องกับ Brexit ซึ่งสามารถยับยั้งการเติบโตในปลายปีนี้เรามองหา BoE เพื่อเพิ่มเป้าหมายการถือครองสินทรัพย์อีก 100 ล้านปอนด์ในไตรมาสที่สี่ของปีนี้
ข้อมูลเชิงลึกของตลาดสินเชื่อ
การกระทำผิด: เข้าสู่ระบบของการเลื่อนหลุด
ตลาดที่อยู่อาศัยยังคงเป็นจุดที่สดใสในช่วงวิกฤต COVID-19 แต่เมื่อเร็ว ๆ นี้ข้อมูลการผิดนัดชำระระบุว่าสัญญาณแรกของการลื่นไถลที่เป็นไปได้ ตามรายงานผลการดำเนินงานสินเชื่อ CoreLogic ข้อมูลเชิงลึกอัตราการกระทำผิดกฎหมายจำนองโดยรวมเพิ่มขึ้นเป็น 6.1% ในเดือนเมษายนซึ่งเป็นอัตราที่สูงที่สุดนับตั้งแต่ปี 2016 กำไร 2.5 เปอร์เซ็นต์ (PP) จากเดือนมีนาคมทะลุแนวปีครึ่งและครึ่ง ของการลดลง
การเพิ่มขึ้นที่ใหญ่ที่สุดคือในช่วงต้นของการกระทำผิด ส่วนแบ่งของการจำนองที่ไปจากปัจจุบันถึง 30 วันที่ผ่านมาเนื่องจากเพิ่มขึ้นถึง 3.4% ในเดือนเมษายน สำหรับมุมมองนี้เป็นการอ่านที่สูงที่สุดในรอบกว่า 20 ปีและเหนือกว่ายอดสูงสุด 2% ก่อนหน้าในเดือน พ.ย. 2008 ส่วนแบ่งของการจำนองที่ผ่านมา 30-59 วันที่ผ่านมาเนื่องจากการเพิ่มขึ้น 2.5 pp เมื่อเทียบกับปีก่อนหน้า ในขณะที่สิ่งต่าง ๆ ดูเหมือนจะทรุดโทรมมาตรการที่รุนแรงมากขึ้นยังคงอยู่ในระดับต่ำ ส่วนแบ่งของการจำนองที่ 90 วันหรือมากกว่าที่ผ่านมาเนื่องจากยังคงอยู่ที่ต่ำที่สุดตั้งแต่ปี 2000 และส่วนแบ่งของการจำนองในบางขั้นตอนของการยึดสังหาริมทรัพย์เป็นต่ำสุดในรอบกว่า 20 ปี
แม้จะมีการสูญเสียงานทำประวัติการณ์ แต่ครัวเรือนส่วนใหญ่ได้รับผลประโยชน์จากการว่างงานที่เพิ่มขึ้น ด้วยสิทธิประโยชน์บางอย่างที่จะหมดอายุในปลายเดือนกรกฎาคมครัวเรือนอาจตกอยู่ภายใต้แรงกดดันในการชำระค่าจำนองซึ่งอาจนำไปสู่การเพิ่มขึ้นของการผิดนัดชำระ อย่างไรก็ตามอัตราสินเชื่อที่อยู่อาศัยยังคงลดลงต่อไปอัตราดอกเบี้ยคงที่ 30 ปีลดลงสู่ระดับต่ำสุดเป็นประวัติการณ์ในสัปดาห์นี้ซึ่งบ่งชี้ว่าความต้องการซื้อและการรีไฟแนนซ์อาจยังคงเพิ่มขึ้น เราจะติดตามการผิดพลาดในอีกไม่กี่เดือนข้างหน้า
หัวข้อของสัปดาห์
การเลือกตั้งปี 2020: การอัปเดตในช่วงฤดูร้อน
การเลือกตั้งประธานาธิบดีสหรัฐปี 2020 มีกำหนดจัดขึ้นในวันที่ 3 พฤศจิกายนและมีวันสำคัญบางอย่างบนขอบฟ้าที่ส่งสัญญาณว่าหัวใจของฤดูกาลการรณรงค์จะมาถึงเราในไม่ช้า ในปัจจุบัน Joe Biden มีความเป็นผู้นำที่ยิ่งใหญ่ในการสำรวจความคิดเห็นระดับชาติ (แผนภูมิบนสุด) ซึ่งใหญ่กว่าฮิลลารีคลินตันที่เป็นผู้นำเกือบสามเท่าในกลางเดือนกรกฎาคม 2016 การเลือกตั้งในระดับรัฐสภานั้นดูแข็งแกร่งสำหรับพรรคเดโมแครต แต่เราจะไว้วางใจโพลได้เท่าไหร่? การสำรวจไม่ได้ปิดอย่างดุเดือดในปี 2016 หรือไม่?
การเลือกตั้งที่น่าประหลาดใจของ Donald Trump ในปี 2016 เป็นผลมาจากปัญหาการลงคะแนนเลือกตั้ง แต่ในการพูดคุยกับลูกค้าเราเชื่อว่าผู้มีส่วนร่วมในตลาดการเงินบางรายมีแนวโน้มที่จะมีน้ำหนักเกินบทบาทที่เกิดจากข้อผิดพลาดในการลงคะแนนเลือกตั้ง ในระดับชาติค่าเฉลี่ยการสำรวจความคิดเห็นทางการเมืองที่ชัดเจน (RCP) มีความแม่นยำมากกว่าในปี 2016 ที่ผ่านมาจากการเลือกตั้งครั้งก่อน
แล้วเกิดอะไรขึ้น? ปัจจัยสำคัญอย่างหนึ่งก็คือในช่วงไม่กี่สัปดาห์ที่ผ่านมา Donald Trump ประกอบขึ้น (แผนภูมิล่าง) การออกจากโพลให้หลักฐานเพิ่มเติมว่าประธานาธิบดีทรัมป์ทำได้ดีในหมู่ผู้มีสิทธิเลือกตั้งที่มาสาย ยิ่งไปกว่านั้นมีประเด็นการสำรวจในระดับรัฐโดยเฉพาะในรัฐวิสคอนซินและมิชิแกนซึ่งไม่ได้ไปสมัครชิงตำแหน่งประธานาธิบดีของพรรครีพับลิกันมาตั้งแต่ยุค 1980 ในสี่รัฐทรัมป์ชนะด้วยอัตรากำไรขั้นต้นน้อยที่สุดการสำรวจความคิดเห็นเฉลี่ยของ RCP นั้นหนุนการสนับสนุนของทรัมป์โดยเฉลี่ย 3.7 คะแนน แต่ในปัจจุบันตะกั่วของไบเดนในสหรัฐฯมีตั้งแต่ +5.2 ในฟลอริดาถึง +7.5 ในมิชิแกน
หากการเลือกตั้งถูกจัดขึ้นในวันนี้เราสงสัยว่า Joe Biden จะได้รับการพิจารณาอย่างถูกต้องว่าเป็นรายการโปรดที่ดีต่อสุขภาพในการลงคะแนน แต่การเลือกตั้งเป็นของเหลวมีจุดพลิกผันและจุดเบี่ยงเบนแม้ในเวลาปกติ ในปีพ. ศ. 2020 ด้วยการระบาดของโรคระบาดในอดีตและความไม่แน่นอนที่สำคัญเกี่ยวกับสิ่งที่โลกจะมาในเดือนพฤศจิกายนเราเชื่อว่ามันเป็นสิ่งสำคัญยิ่งที่จะต้องใส่ใจกับการเปลี่ยนแปลงภูมิทัศน์การเลือกตั้ง




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


