
ดอลลาร์ร่วงลงอย่างรวดเร็วในวันนี้พร้อมกับคลังของสหรัฐฯ ผลตอบแทน 10 ปีทะลุ 0.8% จับ แต่ไม่ได้ให้การสนับสนุนดอลลาร์ ในการพัฒนาที่ค่อนข้างผิดปกติเงินเยนพุ่งขึ้นอย่างรวดเร็วในเวลาเดียวกัน ฟิวเจอร์สต็อกมีความคงที่ มีการพูดคุยเกี่ยวกับความหวังใหม่สำหรับข้อตกลงกระตุ้นเศรษฐกิจ แต่เราสงสัยว่ามีเงินบางส่วนย้ายออกจากสหรัฐฯเนื่องจากความไม่แน่นอนทางการเมืองกับการเลือกตั้งประธานาธิบดีที่กำลังจะมีขึ้น สำหรับวันนี้ดอลลาร์แคนาดาอ่อนค่าที่สุดเป็นอันดับสองตามหลังดอลลาร์ สเตอร์ลิงแข็งแกร่งที่สุดตามด้วยกีวีแล้วเยน
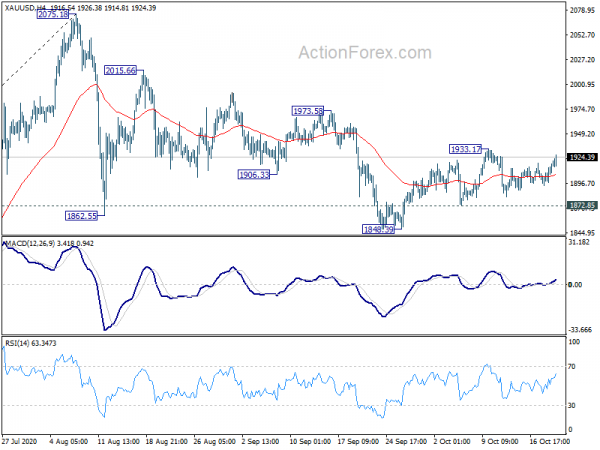
ในทางเทคนิคการหลุดแนวรับที่แข็งแกร่งของ USD / JPY ที่ 104.94 ช่วยฟื้นฟูภาวะขาลงในระยะใกล้ซึ่งบ่งชี้ว่าแนวโน้มขาลงที่ใหญ่ขึ้นจะกลับมาสู่ระดับต่ำสุดที่ 104.00 นอกจากนี้ GBP / USD ยังมีการแบ่งช่วงขาขึ้นในที่สุดด้วยความช่วยเหลือจากการปฏิเสธของ EUR / GBP โดยแนวต้าน 0.9162 เราจะดูว่าทองคำสามารถทะลุ 1933.17 เพื่อตอกย้ำความเป็นขาลงของ Dollar ได้หรือไม่
ในยุโรปปัจจุบัน FTSE ลดลง -1.36% DAX ลดลง -0.76% CAC ลดลง -0.95% ผลตอบแทน 10 ปีของเยอรมันเพิ่มขึ้น 0.0085 ที่ -0.595 กลับมาเหนือ -0.6 ก่อนหน้านี้ในเอเชีย Nikkei เพิ่มขึ้น 0.31% HSI ของฮ่องกงเพิ่มขึ้น 0.75% China Shanghai SSE ลดลง -0.09% Singapore Strait Times ลดลง -0.12% ผลตอบแทน JGB 10 ปีของญี่ปุ่นเพิ่มขึ้น 0.0095 เป็น 0.034
CPI ของแคนาดาเพิ่มขึ้นถึง 0.5% ในเดือนก. ย. ยอดค้าปลีกเพิ่มขึ้นเพียง 0.4% ในเดือนส. ค
ดัชนี CPI ของแคนาดาเพิ่มขึ้นเป็น 0.5% yoy ในเดือนกันยายนเพิ่มขึ้นจาก 0.1% yoy เหนือความคาดหมายที่ 0.4% yoy CPI ทั่วไปไม่เปลี่ยนแปลงที่ 1.5% yoy ค่ามัธยฐาน CPI ไม่เปลี่ยนแปลงที่ 1.9% yoy CPI ปรับลดลงเล็กน้อย 0.1% เป็น 1.8% yoy
ยอดค้าปลีกเพิ่มขึ้น 0.4% แม่เป็น 53.2B CAD ในเดือนสิงหาคมพลาดความคาดหวังที่ 1.0% mom นั่นไม่ใช่การเพิ่มขึ้นติดต่อกันเป็นครั้งที่สี่ต่อเดือนนับตั้งแต่ลดลงเป็นประวัติการณ์ในเดือนเมษายน ยอดขายรถยนต์เก่าเพิ่มขึ้น 0.4% แม่พลาดคาด 0.9% แม่
BoE Ramsden: อัตราติดลบอย่างแน่นอนในกล่องเครื่องมือสำหรับการใช้งานในอนาคต
ในสุนทรพจน์รองผู้ว่าการ BoE Dave Ramsden พูดถึง“ กล่องเครื่องมือนโยบายการเงินในสหราชอาณาจักร” QE เป็น“ เครื่องมือที่มีประสิทธิภาพ” ในการกระตุ้นความต้องการใช้งานมานาน 11 ปีในสหราชอาณาจักร ยังมี "headroom" เหลืออยู่และเป็น "เครื่องมือทดลองและทดสอบ" เป็น "เครื่องมือนโยบายส่วนเพิ่มในปัจจุบัน" คำแนะนำล่วงหน้าเป็นอีกเครื่องมือหนึ่งที่ "สะท้อนให้เห็นถึงความไม่แน่นอนที่กำลังดำเนินอยู่" ในปัจจุบันและหมายความว่า "ภาระการพิสูจน์สำหรับการกระชับในอนาคตนั้นสูง"
เขายังย้ำด้วยว่าอัตราดอกเบี้ยนโยบายที่ติดลบในเวลานี้อาจเป็น“ เครื่องมือกระตุ้นเศรษฐกิจที่มีประสิทธิภาพน้อยกว่า” แต่พวกเขา "อยู่ในกล่องเครื่องมือสำหรับการใช้งานที่อาจเกิดขึ้นในอนาคต" ในพื้นที่รับผิดชอบของเขาเอง Ramsden กำลังดำเนินการเพื่อ "ให้แน่ใจว่าระบบทั้งหมดของเราจะสามารถจัดการกับอัตราติดลบได้หากจำเป็น"
ในช่วงเวลาที่ไม่แน่นอนเหล่านี้และด้วยความเสี่ยงหลายประการที่จะต้องโต้แย้งจาก Covid จาก Brexit และจากการพัฒนาทางภูมิรัฐศาสตร์ที่กว้างขึ้นคณะกรรมการนโยบายการเงินมีความชัดเจนว่าช่วงของการดำเนินการที่อาจต้องดำเนินการยังคงอยู่ระหว่างการตรวจสอบ "เขากล่าวเสริม" “ ฉันมุ่งหน้าเข้าสู่การประชุมที่กำลังจะมีขึ้นด้วยความเชื่อว่าเรามีชุดเครื่องมือที่มีประสิทธิภาพอยู่ในกล่องเครื่องมือ”
ดัชนีราคาผู้บริโภคของสหราชอาณาจักรเพิ่มขึ้นเป็น 0.5% yoy ในเดือนกันยายนโดย CPI หลักเพิ่มขึ้นเป็น 1.3% yoy
ดัชนี CPI ของสหราชอาณาจักรเร่งตัวขึ้นเป็น 0.5% yoy ในเดือนกันยายนเพิ่มขึ้นจาก 0.2% yoy ซึ่งตรงกับที่คาดการณ์ไว้ CPI หลักยังเพิ่มขึ้นเป็น 1.3% yoy เพิ่มขึ้นจาก 0.9% yoy ซึ่งตรงกับที่คาดการณ์ไว้ RPI เพิ่มขึ้นเป็น 1.1% yoy เพิ่มขึ้นจาก 0.5% yoy ตรงกับที่คาดการณ์ไว้
ข้อมูล PPI อยู่ที่ 1.1% mom, -3.7% yoy เทียบกับที่คาด -0.5% mom, -5.4% yoy ผลผลิต PPI อยู่ที่ -0.1% mom, -0.9% yoy เทียบกับที่คาดไว้ -0.1% mom, -0.9% yoy แกนส่งออก PPI อยู่ที่ 0.2% mom, 0.3% yoy เทียบกับที่คาดไว้ 0.0% mom, -0.4% yoy
ดัชนี Westpac ของออสเตรเลียกลับมาอยู่ที่ค่าเฉลี่ยก่อนการระบาด
ดัชนีชั้นนำของออสเตรเลีย Westpac เพิ่มขึ้นเป็น -0.48% ในเดือนกันยายนเพิ่มขึ้นจาก -2.28% ในขณะที่ยังคงเป็นลบดัชนีอยู่เหนือระดับต่ำที่เห็นใน H1 เมื่อร่วงลงจนต่ำกว่า -5% เนื่องจากการช็อกของไวรัสโคโรนา ขณะนี้ดัชนีเป็นไปตามค่าเฉลี่ยที่บันทึกไว้ในช่วง 12 เดือนก่อนการระบาด
ในการตัดสินใจอัตรา RBA ในวันที่ 3 พฤศจิกายน Westpac ยังคงคาดหวังว่าจะลดทั้งอัตราเงินสดและเป้าหมายผลตอบแทนสามปีจาก 0.25% เป็น 0.10% RBA คาดว่าจะแนะนำข้อผูกมัดแบบปลายเปิดในการซื้อพันธบัตรรัฐบาลและกึ่งรัฐบาลตามระยะเวลาครบกำหนดเป็น 10 ปี
ยอดค้าปลีกของออสเตรเลียลดลง -1.5% ในเดือนก. ย
จากการประเมินเบื้องต้นยอดค้าปลีกของออสเตรเลียลดลง -1.5% mom หรือ -AUD 448.6 ล้านในเดือนกันยายน ยอดขายลดลงในทุกรัฐและเขตแดนยกเว้น Northern Territory วิกตอเรียซึ่งอยู่ในภาวะหยุดชะงักอย่างรุนแรงมียอดขายลดลงเล็กน้อยต่อเดือน แต่ยังคงเป็นรัฐเดียวที่ซื้อขายต่ำกว่าระดับในเดือนเดียวกันของปีที่แล้ว
BoJ Sakurai: อัตราเงินเฟ้อที่ซบเซาซึ่งไม่ซ้ำกับญี่ปุ่น
Makoto Sakurai สมาชิกคณะกรรมการ BoJ ตั้งข้อสังเกตว่าราคาในญี่ปุ่นอยู่ในระดับ“ ภายใต้แรงกดดันที่แข็งแกร่ง” และอัตราเงินเฟ้อ“ อาจไม่เร่งตัวมากนัก” แม้ว่าการเติบโตของราคาจะกลับมาเป็นบวก แม้ว่าจะไม่ใช่สิ่งที่“ เฉพาะสำหรับญี่ปุ่น” แต่เป็น“ ปัญหาที่พบบ่อย” สำหรับประเทศเศรษฐกิจขั้นสูงที่สำคัญ
ซากุราอิย้ำว่าคำมั่นสัญญาของ BoJ ในการรักษาท่าทีนโยบายการเงินที่ผ่อนคลายกำลังมีบทบาทสำคัญในการสนับสนุนเศรษฐกิจ ธนาคารกลาง“ ต้องหนุนการคาดการณ์เงินเฟ้อ” และ“ ตรวจสอบให้แน่ใจว่าอยู่ในแดนบวก
“ ปัจจุบันสถาบันการเงินมีเงินทุนเพียงพอจึงไม่มีความกังวลมากเกี่ยวกับระบบธนาคารของญี่ปุ่น แต่เราจำเป็นต้องเตรียมพร้อมที่จะดำเนินการอย่างรวดเร็วด้วยการจับตามองทั้งเศรษฐกิจและระบบธนาคารอย่างใกล้ชิด” เขายังกล่าว
USD / JPY กลางวันของ Outlook
Pivots รายวัน: (S1) 105.34; (P) 105.55; (R1) 105.70; มากกว่า…
USD / JPY หลุดแนวรับ 104.94 อย่างแข็งแกร่งแสดงให้เห็นว่าการรีบาวด์จาก 104.00 เสร็จสมบูรณ์โดยมีสามคลื่นขึ้นไปถึง 106.10 ที่เกิดขึ้นหลังจากการปฏิเสธโดยการลดลง 55 วัน EMA การพัฒนาระบุว่าการลดลงจาก 111.71 ครั้งใหญ่ยังไม่เสร็จสมบูรณ์และอาจกลับมาดำเนินการต่อได้ Intraday bias กลับมาเป็นข้อเสียสำหรับการทดสอบซ้ำ 104.00 ก่อน Break จะยืนยันและกำหนดเป้าหมายต่ำสุด 101.18 แม้ว่าการแตกแนวต้านเล็กน้อย 105.03 จะทำให้อคติเป็นกลางก่อน
ในภาพรวม USD / JPY ยังคงอยู่ในช่องทางที่ร่วงลงในระยะยาวซึ่งเริ่มกลับมาใน 118.65 (ธันวาคม 2016) ดังนั้นจึงยังไม่มีข้อบ่งชี้ที่ชัดเจนของการกลับตัวของแนวโน้ม แนวโน้มขาลงยังสามารถขยายไปถึง 101.18 ต่ำ อย่างไรก็ตามการทะลุแนวต้าน 112.22 อย่างต่อเนื่องน่าจะยืนยันความสมบูรณ์ของแนวโน้มขาลงและมีแนวโน้มขาขึ้นที่ 118.65 ขึ้นไป
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 23:30 | ดอลลาร์ออสเตรเลีย | Westpac ดัชนีชั้นนำ M / M ก.ย. | 0.20% | 0.50% | ||
| 06:00 | ปอนด์อังกฤษ | CPI M / M Sep | 0.40% | 0.40% | -0.40% | |
| 06:00 | ปอนด์อังกฤษ | CPI Y / Y กันยายน | 0.50% | 0.50% | 0.20% | |
| 06:00 | ปอนด์อังกฤษ | Core CPI Y / Y ก.ย. | 1.30% | 1.30% | 0.90% | |
| 06:00 | ปอนด์อังกฤษ | RPI Y / Y ก.ย. | 1.10% | 1.10% | 0.50% | |
| 06:00 | ปอนด์อังกฤษ | RPI M / M ก.ย. | 0.30% | 0.30% | -0.30% | |
| 06:00 | ปอนด์อังกฤษ | PPI อินพุต M / M ก.ย. | 1.10% | -0.50% | -0.40% | |
| 06:00 | ปอนด์อังกฤษ | PPI อินพุต Y / Y ก.ย. | -3.70% | -5.40% | -5.80% | |
| 06:00 | ปอนด์อังกฤษ | PPI เอาต์พุต M / M ก.ย. | -0.10% | -0.10% | 0.00% | |
| 06:00 | ปอนด์อังกฤษ | PPI ผลผลิต Y / Y ก.ย. | -0.90% | -0.90% | -0.90% | |
| 06:00 | ปอนด์อังกฤษ | PPI Core Output M / M ก.ย. | 0.20% | 0.00% | 0.10% | |
| 06:00 | ปอนด์อังกฤษ | PPI Core Output Y / Y ก.ย. | 0.30% | -0.40% | 0.00% | |
| 06:00 | ปอนด์อังกฤษ | การยืมสุทธิภาคสาธารณะ (GBP) ก.ย. | 35.4B | 32.5B | 35.2B | |
| 12:30 | ดอลลาร์แคนาดา | ดัชนีราคาบ้านใหม่ M / M Sep | 1.20% | 0.30% | 0.50% | |
| 12:30 | ดอลลาร์แคนาดา | ขายปลีก M / M Aug | 0.40% | 1.00% | 1.10% | |
| 12:30 | ดอลลาร์แคนาดา | ยอดค้าปลีกจาก M / M ส.ค. อัตโนมัติ | 0.50% | 0.90% | -0.40% | |
| 12:30 | ดอลลาร์แคนาดา | CPI M / M Sep | -0.10% | -0.10% | -0.10% | |
| 12:30 | ดอลลาร์แคนาดา | CPI Y / Y กันยายน | 0.50% | 0.40% | 0.10% | |
| 12:30 | ดอลลาร์แคนาดา | CPI สามัญ Y / Y ก.ย. | 1.50% | 1.50% | 1.50% | |
| 12:30 | ดอลลาร์แคนาดา | CPI Median Y / Y ก.ย. | 1.90% | 1.90% | 1.90% | |
| 12:30 | ดอลลาร์แคนาดา | CPI ถูกตัด Y / Y ก.ย. | 1.80% | 1.70% | 1.70% | |
| 14:30 | USD | สินค้าคงเหลือน้ำมันดิบ | 0.5M | -3.8M | ||
| 18:00 | USD | สมุดสีเบจของ Fed |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


