
US Review
ข้อมูลยังคงสะท้อนให้เห็นถึงความยืดหยุ่นของเศรษฐกิจ
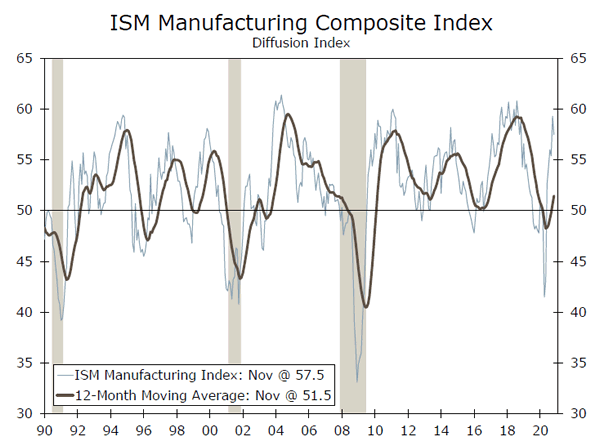
- ภาคการผลิตเติบโตได้ค่อนข้างดีในเดือนพฤศจิกายนแม้ว่าการสำรวจการผลิตของ ISM จะลดลงมากกว่าที่คาดไว้ การสำรวจการผลิตนอกฟาร์มเพิ่มขึ้นเล็กน้อย
- การก่อสร้างที่อยู่อาศัยยังคงเพิ่มขึ้นอย่างต่อเนื่องในขณะที่ท่อสำหรับการก่อสร้างเชิงพาณิชย์ดูเหมือนจะคดเคี้ยว
- การจ้างงานนอกฟาร์มเพิ่มขึ้นน้อยกว่าที่คาดการณ์ไว้ 245,000 คนในเดือนพฤศจิกายน แต่มีข้อมูลหลายกระแส
- การติดเชื้อโควิดท์ดูเหมือนจะเพิ่มขึ้นเล็กน้อยก่อนวันขอบคุณพระเจ้า แต่การรักษาในโรงพยาบาลยังคงเพิ่มสูงขึ้น คาดว่าจะมีการติดเชื้อเพิ่มขึ้นอีกในอีกไม่กี่สัปดาห์ข้างหน้า
COVID ยังคงมีอิทธิพลเหนือเศรษฐกิจ
การเพิ่มขึ้นอย่างรวดเร็วของการติดเชื้อ COVID นั้นชัดเจนในรายงานเศรษฐกิจรอบล่าสุด ผู้บริโภคเริ่มถอยห่างจากกิจกรรมที่มีการติดต่อสูงในช่วงปลายเดือนตุลาคมและต้นเดือนพฤศจิกายนซึ่งส่งผลเสียต่อร้านอาหารบาร์สถานบันเทิงและการจับจ่ายด้วยตนเอง การปิดร้านอาหารก็เพิ่มขึ้นเช่นกันแม้ว่าเราคาดว่าผลเสียจะชัดเจนมากขึ้นในข้อมูลเดือนธันวาคมและมกราคมเมื่อเราเชื่อว่าการติดเชื้อ COVID ระลอกล่าสุดน่าจะมีอิทธิพลอย่างมากต่อเศรษฐกิจ
ข้อมูลในสัปดาห์ที่ผ่านมานี้แสดงให้เห็นว่าเศรษฐกิจยังคงมีความยืดหยุ่นอย่างมาก ดัชนีการผลิตของ ISM ลดลง 1.8 จุดสู่ระดับ 57.5 ในเดือนพฤศจิกายน ISM เป็นดัชนีการแพร่กระจายและวัดความกว้างของจุดแข็งหรือจุดอ่อนในภาคโรงงานมากกว่าขนาด การอ่านใด ๆ ที่สูงกว่า 50 หมายความว่าผู้ผลิตจำนวนมากเห็นว่าธุรกิจของตนดีขึ้นมากกว่าที่จะอ่อนแอลง ตัวชี้วัดคาดการณ์ล่วงหน้าของการสำรวจชี้ให้เห็นว่ากิจกรรมการผลิตควรดำเนินไปได้ด้วยดีแม้ว่าเศรษฐกิจจะสูญเสียโมเมนตัมเล็กน้อยในช่วงสองสามเดือนข้างหน้า ในขณะที่ชุดคำสั่งซื้อใหม่ลดลงเล็กน้อยในเดือนพฤศจิกายน แต่ก็ยังคงอยู่ในระดับสูงที่ 65.1 และงานในมือของคำสั่งซื้อที่ไม่ได้รับสินค้ายังคงมีแนวโน้มสูงขึ้น คำสั่งซื้อสินค้าส่งออกยังดีขึ้นและสินค้าคงเหลือของทุกอย่างก็อยู่ในระดับต่ำ
ข้อมูลที่อยู่อาศัยล่าสุดส่วนใหญ่แสดงให้เห็นว่าผู้สร้างและนายหน้ากำลังดิ้นรนเพื่อจับคู่อุปทานกับอุปสงค์ที่แข็งแกร่งเป็นพิเศษ ยอดขายบ้านและการก่อสร้างครอบครัวเดี่ยวโดยปกติจะชะลอตัวในช่วงฤดูหนาว แต่คาดว่าในปีนี้จะชะลอตัวน้อยลงเนื่องจากการซื้อบ้านในบางส่วนของภาคใต้และตะวันตกซึ่งสภาพอากาศในฤดูหนาวไม่ได้ขัดขวางการก่อสร้างใหม่ สภาพอากาศในฤดูใบไม้ร่วงที่ไม่รุนแรงยังอนุญาตให้มีการก่อสร้างมากกว่าปกติซึ่งส่งผลให้ตัวเลขการจ้างงานก่อสร้างในเดือนพฤศจิกายนมีความแข็งแกร่ง ที่กล่าวว่ายอดขายบ้านที่รอดำเนินการลดลง 1.1% ในเดือนตุลาคมหลังจากที่ลดลง 2.0% ในเดือนก่อนหน้า ส่วนหนึ่งของการลดลงนั้นน่าจะสะท้อนถึงสินค้าคงเหลือเผื่อขายที่เบาบางอย่างไม่น่าเชื่อ แอปพลิเคชันสินเชื่อที่อยู่อาศัยยังได้รับการตรวจสอบตามลำดับโดยบอกเป็นนัยว่าการเริ่มขายบ้านและการเริ่มต้นที่อยู่อาศัยอาจอยู่ในช่วงหยุดชั่วคราว
การจ้างงานนอกฟาร์มเพิ่มขึ้นจากการจ้างงานที่น้อยกว่าที่คาดการณ์ไว้ 245,000 ตำแหน่งในเดือนพฤศจิกายน การลดลงของงานสำรวจสำมะโนประชากรชั่วคราวส่งผลกระทบต่อการเพิ่มขึ้นของหัวข้อข่าวอีกครั้งเนื่องจากการจ้างงานของรัฐบาลลดลง 99,000 ตำแหน่ง การจ้างงานในสายอาชีพ bluecollar ยังคงฟื้นตัวอย่างต่อเนื่อง การผลิตและการก่อสร้างเพิ่มงาน 27,000 ตำแหน่งในเดือนพฤศจิกายน การจ้างงานในการขนส่งสินค้าและคลังสินค้าเพิ่มขึ้นด้วยการจ้างงาน 145,000 ตำแหน่งซึ่งส่วนใหญ่อยู่ที่ บริษัท ขนส่งและ บริษัท จัดส่ง แน่นอนว่าจุดแข็งส่วนหนึ่งมาจากค่าใช้จ่ายของผู้ค้าปลีกอิฐและปูนซึ่งจ้างคนงานน้อยลงในช่วงเทศกาลวันหยุด ร้านค้าปลีกตามห้างสรรพสินค้าดูเหมือนจะดิ้นรนมากที่สุดในขณะที่ร้านค้าลดราคาศูนย์ปรับปรุงบ้านและเครือข่ายรายใหญ่อื่น ๆ ยังคงทำได้ดี
ในขณะที่ข้อมูลล่าสุดแสดงให้เห็นถึงการเติบโตตามลำดับอย่างต่อเนื่อง แต่อัตราการปรับปรุงกำลังชะลอตัวและสัดส่วนของอุตสาหกรรมที่เพิ่มงานก็ลดลงเช่นกัน ผลกระทบส่วนใหญ่จากการเพิ่มขึ้นอย่างรวดเร็วของกรณี COVID จะปรากฏในข้อมูลเดือนธันวาคมซึ่งมีแนวโน้มที่จะถูกลากลงไปอีกจากการขาดการจ้างงานที่ร้านค้าปลีกและการปิดตัวลงใหม่ที่ร้านอาหารและสถานบันเทิง
US Outlook
การมองในแง่ดีของ NFIB ธุรกิจขนาดเล็ก•วันอังคาร
ความเชื่อมั่นของธุรกิจขนาดเล็กทรงตัวในเดือนตุลาคม ดัชนีบรรทัดบนสุดไม่เปลี่ยนแปลงที่ 104 ในระหว่างเดือนซึ่งเป็นระดับที่ดีขึ้นอย่างมากเมื่อเทียบกับปีก่อนหน้า อย่างไรก็ตามเมื่อมองจากใต้พื้นผิวดัชนีย่อยมีเพียง 10 จาก XNUMX ดัชนีเท่านั้นที่ดีขึ้นในระหว่างเดือน ธุรกิจรายงานความเชื่อมั่นที่ดีขึ้นเกี่ยวกับยอดขายที่คาดหวังผลประกอบการเงื่อนไขสินเชื่อที่คาดหวังและแผนการเพิ่มสินค้าคงเหลือ
ในทางกลับกันดัชนีย่อยหกดัชนีลดลงโดยเฉพาะ“ แผนการจ้างงาน” และ“ คาดว่าเศรษฐกิจจะดีขึ้น” ยิ่งไปกว่านั้นดัชนีความไม่แน่นอนเพิ่มขึ้น 98 จุดเป็น XNUMX ซึ่งไม่ใช่เรื่องผิดปกติก่อนการเลือกตั้ง อย่างไรก็ตามจำนวนกรณี COVID ที่เพิ่มขึ้นอย่างรวดเร็วส่งผลให้เจ้าของธุรกิจมีความไม่แน่นอนมากขึ้น เมื่อพิจารณาถึงสถานการณ์ COVID ที่เลวร้ายลงไปอีกตั้งแต่เดือนตุลาคมและอัตราการผ่อนปรนทางการคลังเพิ่มเติมในระยะใกล้ยังคงอยู่ในระดับต่ำจึงไม่น่าแปลกใจที่การมองโลกในแง่ดีของธุรกิจขนาดเล็กจะลดลงเล็กน้อยในเดือนพฤศจิกายน
ก่อนหน้านี้: 104.0 Consensus: 102.5
JOLTS ตำแหน่งงานว่าง•วันพุธ
ตลาดแรงงานยังคงเป็นจุดสนใจหลักเนื่องจากกรณี COVID ยังคงเพิ่มขึ้นและฝ่ายนิติบัญญัติยังถกเถียงกันเรื่องการผ่อนปรนทางการคลังเพิ่มเติม การสำรวจการเปิดงานและการหมุนเวียนของแรงงาน (JOLTS) ไม่ได้ปฏิบัติตามอย่างกว้างขวางเหมือนกับมาตรการอื่น ๆ แต่อย่างไรก็ตามยังให้ข้อมูลเชิงลึกที่มีคุณค่าเกี่ยวกับสถานะปัจจุบันของตลาดแรงงาน ในช่วงเดือนกันยายนจำนวนตำแหน่งงานว่างเพิ่มขึ้นเป็น 6.44 ล้านตำแหน่งจาก 6.35 ล้านตำแหน่งในเดือนสิงหาคม นี่เป็นอีกก้าวหนึ่งในทิศทางที่ถูกต้องอย่างไรก็ตามการเปิดรับสมัครงานยังคงต่ำกว่าระดับ 7.05 ล้านในช่วงเดือนกันยายนปีที่แล้ว
แม้จะมีการปรับปรุงล่าสุด แต่ในอีกไม่กี่เดือนข้างหน้าก็ยังมีแนวโน้มที่จะเป็นขาขึ้นสำหรับตลาดแรงงาน ในขณะที่การเปิดรับสมัครงานเพิ่มขึ้นจำนวนคนจ้างงานลดลงเหลือ 5.87 ล้านคนในเดือนกันยายน ยิ่งไปกว่านั้นปัจจุบันมีผู้หางานว่างงานประมาณสองคนสำหรับงานที่มีอยู่ (แผนภูมิด้านซ้าย) ซึ่งยังค่อนข้างสูงเมื่อเทียบกับระดับก่อนการระบาด
ก่อนหน้านี้: 6.436 ล้านฉันทามติ: 6.300 ล้าน
CPI •วันพฤหัสบดี
ดัชนีราคาผู้บริโภค (CPI) ไม่เปลี่ยนแปลงในช่วงเดือนตุลาคมและเพิ่มขึ้น 1.2% ในช่วง 12 เดือนที่ผ่านมา โดยรวมแล้วแรงกดดันด้านราคายังคงอยู่ในระดับปานกลางเนื่องจากความต้องการสินค้าและบริการโดยรวมยังคงต่ำกว่าระดับก่อนการระบาด รายละเอียดของรายงานเดือนตุลาคมนำเสนอกระเป๋าแบบผสมมากขึ้น ตัวอย่างเช่นราคาอาหารเพิ่มขึ้น 0.2% และราคาพลังงานสูงขึ้น 0.1% เครื่องแต่งกาย (-1.2%) บริการทางการแพทย์ (-0.3%) และรถยนต์และรถบรรทุกใช้แล้ว (-0.1%) ทั้งหมดลดลงทุกเดือน
เมื่อมองไปข้างหน้าอัตราเงินเฟ้อน่าจะยังคงค่อยๆเคลื่อนไหวในทิศทางขาขึ้น อย่างไรก็ตามการแตกออกที่สูงขึ้นอย่างมีนัยสำคัญนั้นไม่น่าเป็นไปได้ ราคาที่พักพิงซึ่งคิดเป็นประมาณ 42% ของ CPI หลักเพิ่มขึ้นเพียง 0.1% เป็นเดือนที่สามติดต่อกันในเดือนตุลาคมซึ่งสะท้อนถึงค่าเช่าอพาร์ทเมนต์และราคาห้องพักที่โรงแรมที่ลดลง ในระยะสั้นการเพิ่มขึ้นของราคาที่พักพิงที่ปิดเสียงจะทำให้ราคาผู้บริโภคโดยรวมเพิ่มขึ้นในอีกไม่กี่เดือนข้างหน้า
ก่อนหน้านี้: 0.0% เวลส์ฟาร์โก: 0.1% มติ: 0.1% (เดือนกว่าเดือน)
Global Review
แคนาดา Q3 GDP แข็งแกร่ง; GDP ผสมของบราซิล Q3
- ข้อมูล GDP ของแคนาดาในสัปดาห์นี้ค่อนข้างแข็งแกร่งโดยเศรษฐกิจเพิ่มขึ้นมากที่สุดเป็นประวัติการณ์ เนื่องจากรัฐบาลมุ่งมั่นที่จะกระตุ้นเศรษฐกิจและรายได้จากครัวเรือนที่ยังคงอยู่ในระดับสูงแนวโน้มของแคนาดายังคงเป็นบวก บราซิลในทางกลับกันผสม การสนับสนุนทางการเงินช่วยให้เศรษฐกิจดีขึ้นในไตรมาสที่ 3 แต่มีแนวโน้มที่จะจางหายไปในปี 2021 เศรษฐกิจอาจมีกิจกรรมลดลง
- ธนาคารกลางอินเดียคงอัตราดอกเบี้ยอีกครั้งในสัปดาห์นี้เนื่องจากอัตราเงินเฟ้อ CPI ยังคงสูงกว่าช่วงเป้าหมายของธนาคารกลาง จนกว่าอัตราเงินเฟ้อจะลดลงอย่างต่อเนื่องมากขึ้นอัตราต่างๆมีแนวโน้มที่จะถูกระงับไปจนถึงปลายปี 2021
เศรษฐกิจของแคนาดาตีกลับ
หลังจากดำดิ่งลงลึกในไตรมาสที่สองเศรษฐกิจของแคนาดากลับมาฟื้นตัวอย่างมั่นคงในช่วงไตรมาสที่ 3 GDP โดยรวมเพิ่มขึ้น 40.5% เมื่อเทียบไตรมาสต่อไตรมาสต่อปีซึ่งน้อยกว่าที่คาดการณ์ไว้เล็กน้อย แต่ยังคงเป็นกำไรของ GDP รายไตรมาสที่มากที่สุดเป็นประวัติการณ์ แม้จะมีการพิมพ์ GDP ที่คาดการณ์ไว้ด้านล่าง แต่รายละเอียดก็แข็งแกร่งเนื่องจากการใช้จ่ายของผู้บริโภคเพิ่มขึ้นที่ 62.8% และการลงทุนทางธุรกิจเพิ่มขึ้น 82.4% ในแง่ของอุตสาหกรรมกิจกรรมภาคบริการเพิ่มขึ้น 42.9% เมื่อเทียบไตรมาสต่อไตรมาสต่อปีในขณะที่ผลผลิตภาคการผลิตเพิ่มขึ้นในระดับปานกลางที่เร็วขึ้น 46.8% หลังจากที่เศรษฐกิจของแคนาดากลับมาฟื้นตัวขึ้นอีกครั้งการฟื้นตัวของเศรษฐกิจจะชะลอตัวลงอย่างแน่นอนในไตรมาสข้างหน้ารวมถึงในช่วงไตรมาสที่ 4-2020 อย่างไรก็ตามมีเหตุผลที่ดีที่คาดว่าการขยายตัวทางเศรษฐกิจจะดำเนินต่อไป โดยเฉพาะอย่างยิ่งจากมาตรการสนับสนุนของรัฐบาลแนวโน้มรายได้ครัวเรือนยังคงอยู่ในเกณฑ์ดี สำหรับไตรมาสที่ 3 ปี 2020 รายได้จากครัวเรือนที่ใช้แล้วทิ้งลดลงเพียง 3.1% เมื่อเทียบไตรมาสต่อไตรมาส (ไม่ใช่รายปี) แต่นั่นเป็นเพียงการกลับรายการบางส่วนของรายได้ทิ้งที่เพิ่มขึ้น 11.1% ในไตรมาสต่อไตรมาสในไตรมาสที่ 2 นอกจากนี้รัฐบาลแคนาดายังคงมุ่งมั่นที่จะใช้จ่ายทางการคลังเพิ่มเติมซึ่งช่วยสนับสนุนเศรษฐกิจในอนาคต
ข้อมูลไตรมาส 3 ของบราซิลส่งสัญญาณผสม
หนึ่งในการแพร่ระบาดของ COVID ที่เลวร้ายที่สุดในโลกส่งผลกระทบต่อเศรษฐกิจของบราซิลในช่วงครึ่งปีแรก อย่างไรก็ตามจากกรณีที่ได้รับการยืนยันแล้วค่อยๆถดถอยและเศรษฐกิจของบราซิลเริ่มกลับมาคึกคักอีกครั้งกิจกรรมทางเศรษฐกิจเพิ่มขึ้นอย่างมีนัยสำคัญ การผลิตภาคอุตสาหกรรมยอดค้าปลีกและข้อมูล PMI ดีดตัวขึ้นโดยเฉพาะในขณะที่การสนับสนุนทางการเงินที่เพิ่มขึ้นและการผ่อนคลายทางการเงินในเชิงรุกช่วยกระตุ้นกิจกรรมการใช้จ่ายของผู้บริโภค การรวมกันของดัชนีชี้วัดชั้นนำที่ดีขึ้นได้สะท้อนให้เห็นในข้อมูล GDP ไตรมาส 3 ที่เปิดเผยในสัปดาห์นี้เนื่องจากเศรษฐกิจขยายตัว 7.7% เมื่อเทียบไตรมาสต่อไตรมาสในไตรมาสที่สามซึ่งเป็นไตรมาสที่เติบโตทางเศรษฐกิจมากที่สุดเป็นประวัติการณ์ในบราซิล แม้จะเพิ่มขึ้นเป็นประวัติการณ์ แต่ประมาณการ GDP ในไตรมาส 3 ก็ต่ำกว่าประมาณการฉันทามติโดยมองหาการเพิ่มขึ้น 8.7% ในมุมมองของเราการไม่ยอมรับฉันทามติอาจเกี่ยวข้องกับครัวเรือนที่เลือกใช้พฤติกรรมการใช้จ่ายที่ช้าลงเนื่องจากการสนับสนุนทางการเงินมีแนวโน้มที่จะลดลงในช่วงปลายปี ด้วยการสนับสนุนเช่นการชำระเงินโดยตรงให้กับครัวเรือนที่มีแนวโน้มที่จะจางหายไปในอนาคตอันใกล้การเติบโตของไตรมาสที่ 4 และข้อมูล GDP ในต้นปี 2021 อาจลดลงกลับสู่การเติบโตในรูปแบบที่มีแนวโน้มค่อนข้างเร็ว
ธนาคารกลางของอินเดียพักไว้
เนื่องจาก CPI ยังคงสูงกว่าขอบเขตบน 6% ของช่วงเป้าหมายอัตราเงินเฟ้อธนาคารกลางอินเดียจึงเลือกที่จะคงอัตราดอกเบี้ยนโยบายไว้อีกครั้งในสัปดาห์นี้ ข้อความจากผู้กำหนดนโยบายคือนโยบายจะยังคงเป็นประโยชน์ อย่างไรก็ตามจนกว่า CPI จะมีแนวโน้มลดลงและตกอยู่ในช่วงเป้าหมายเงินเฟ้อของ RBI อัตราต่างๆก็มีแนวโน้มที่จะถูกระงับ หลังจากการพิมพ์ GDP ในไตรมาส 3 ที่แข็งแกร่ง RBI อาจมีช่องว่างในการรักษาอัตราให้สูงกว่าที่ต้องการเนื่องจากเศรษฐกิจดูเหมือนจะอยู่ในเส้นทางการฟื้นตัวที่ยาวนาน อย่างไรก็ตามเศรษฐกิจของอินเดียยังคงอยู่ในช่วงชะลอตัวต่อปีที่เลวร้ายที่สุดในตลาดเกิดใหม่ในปีนี้เนื่องจากเราคาดการณ์ว่าจะหดตัวที่ 9.0% อินเดียไม่ได้เป็นเรื่องเลวร้ายทั้งหมดเนื่องจากรัฐบาลได้ซื้อวัคซีน COVID เป็นจำนวนมากแล้วซึ่งมากที่สุดในโลก หากอินเดียได้รับวัคซีนตั้งแต่เนิ่นๆอาจมีผลเสียต่อเศรษฐกิจ
Global Outlook
เงินเฟ้อของบราซิล•วันอังคาร
จากการยืนยันกรณี COVID ที่ลดลงเศรษฐกิจของบราซิลสามารถกลับมาเปิดใหม่ได้และความคล่องตัวเพิ่มขึ้นทั่วประเทศ เป็นผลให้กิจกรรมทางเศรษฐกิจเพิ่มขึ้นโดยตัวชี้วัดชั้นนำของการเติบโตของ GDP แสดงให้เห็นถึงการฟื้นตัวอย่างมั่นคงในช่วงไม่กี่เดือนที่ผ่านมา อัตราเงินเฟ้อยังเพิ่มขึ้นอย่างต่อเนื่องเมื่อเศรษฐกิจกลับมาเปิดอีกครั้งโดยอัตราเงินเฟ้อ IPCA ในเดือนตุลาคมต่ำกว่า 4% เมื่อเทียบเป็นรายปี ณ ตอนนี้การคาดการณ์ฉันทามติคาดว่าอัตราเงินเฟ้อจะยังคงสูงขึ้นในเดือนพฤศจิกายน เมื่อเศรษฐกิจฟื้นตัวอัตราเงินเฟ้อที่เพิ่มขึ้นและสกุลเงินของบราซิลที่แสดงถึงเสถียรภาพบางประการจึงเป็นไปได้ที่การผสมผสานระหว่างพลวัตเหล่านี้จะทำให้ธนาคารกลางบราซิลเริ่มปรับขึ้นอัตราดอกเบี้ยนโยบายในต้นปี 2021 ผู้มีส่วนร่วมในตลาดต่างกำหนดราคาในการขึ้นราคาจำนวนมากไปยังบราซิล อัตรา Selic ในช่วง 12 เดือนข้างหน้า อย่างไรก็ตามเราเชื่อว่าผู้กำหนดนโยบายจะคงนโยบายการเงินที่ผ่อนคลายในขณะนี้ อย่างไรก็ตามการขยับขึ้นอย่างต่อเนื่องของอัตราเงินเฟ้อที่สูงขึ้นอาจบังคับให้เราต้องปรับมุมมองดังกล่าว
ก่อนหน้านี้: 3.92% Consensus: 4.18% (Year-over-Year)
ธนาคารแห่งประเทศแคนาดา•วันพุธ
ธนาคารแห่งแคนาดา (BoC) จะประชุมกันในสัปดาห์หน้าเพื่อประเมินนโยบายการเงินอีกครั้ง ด้วยอัตราดอกเบี้ยที่มีประสิทธิภาพที่ 0% ในแคนาดาจึงไม่น่าเป็นไปได้ที่ผู้กำหนดนโยบายจะทำการปรับเปลี่ยนอัตราดอกเบี้ยนโยบายใหม่ อย่างไรก็ตามเนื่องจากธนาคารแห่งแคนาดายังคงมีส่วนร่วมในการซื้อสินทรัพย์จึงมีแนวโน้มว่าผู้กำหนดนโยบายจะใช้การประชุมในสัปดาห์หน้าเพื่อระบุเส้นทางในอนาคตของโครงการผ่อนคลายเชิงปริมาณ นับตั้งแต่การแพร่ระบาดของไวรัสทั่วโลกเกิดขึ้น BoC จึงเริ่มโครงการ QE เป็นครั้งแรกโดยซื้อพันธบัตรรัฐบาลมูลค่า 5 พันล้านดอลลาร์สหรัฐต่อสัปดาห์ เมื่อไม่นานมานี้ BoC ได้ปรับขนาดการซื้อสินทรัพย์กลับมาโดยซื้อพันธบัตร C $ 4B ต่อสัปดาห์ ในมุมมองของเราผู้กำหนดนโยบาย BoC มีแนวโน้มที่จะกำหนดขนาดการซื้อสินทรัพย์ในอนาคตเมื่อเรามุ่งหน้าสู่ปี 2021 และพยายามให้คำแนะนำแก่ผู้เข้าร่วมตลาดว่าจะปรับขนาดการซื้อสินทรัพย์กลับมาอีกครั้งหรือไม่และเมื่อใด ด้วยการที่ธนาคารแห่งแคนาดาผ่อนปรนการผ่อนคลายทางการเงินการกระตุ้นทางการคลังมีแนวโน้มที่จะรับภาระส่วนใหญ่ในการสนับสนุนทางเศรษฐกิจในอนาคต
ก่อนหน้านี้: 0.25% เวลส์ฟาร์โก: 0.25% มติ: 0.25%
ธนาคารกลางยุโรป•วันพฤหัสบดี
เมื่อเทียบกับฉากหลังของการสร้างความตกต่ำให้กับแนวโน้มเศรษฐกิจสำหรับยูโรโซนธนาคารกลางยุโรป (ECB) จะประชุมกันในช่วงปลายสัปดาห์หน้าเพื่อหารือเกี่ยวกับตัวเลือกนโยบายการเงิน ด้วยอัตราดอกเบี้ยนโยบายอยู่ที่ -0.50% แล้วเราเชื่อว่าผู้กำหนดนโยบาย ECB ไม่น่าจะเลือกที่จะลดอัตราดอกเบี้ยลงในแดนลบ ในมุมมองของเรามีแนวโน้มว่าผู้กำหนดนโยบายจะเลือกที่จะขยายโปรแกรมการซื้อสินทรัพย์โดยเฉพาะอย่างยิ่งโปรแกรมการซื้อฉุกเฉินที่ระบาด (PEPP) นอกจากการซื้อหลักทรัพย์จำนวนมากขึ้นแล้วเราเชื่อว่า ECB จะขยายระยะเวลาของโปรแกรมออกไป ณ ตอนนี้ PEPP จะมีผลจนถึงเดือนมิถุนายน 2021 เป็นอย่างต่ำ อย่างไรก็ตามเราเชื่อว่า ECB มีแนวโน้มที่จะซื้อสินทรัพย์ต่อไปจนถึงสิ้นปี 2021 หรืออาจถึงปี 2022 การขยายโครงการซื้อสินทรัพย์จะช่วยให้เศรษฐกิจยูโรโซนฟื้นตัวในระยะยาวและช่วยกระตุ้นให้อัตราเงินเฟ้อกลับเข้าสู่แดนบวก
ก่อนหน้านี้: -0.50% เวลส์ฟาร์โก: -0.50% มติ: -0.50% (อัตราดอกเบี้ยเงินฝาก)
จุดชมวิว
นาฬิกาอัตราดอกเบี้ย
Waller เข้าร่วม FOMC
วุฒิสภาลงคะแนน 48-47 เมื่อวันพฤหัสบดีเพื่อยืนยันว่าประธานาธิบดีทรัมป์เลือกให้คริสโตเฟอร์วอลเลอร์เป็นสมาชิกของคณะกรรมการผู้ว่าการระบบธนาคารกลางสหรัฐ นอกจากจูดี้เชลตันแล้ววอลเลอร์ยังได้รับการเสนอชื่อโดยทรัมป์ในเดือนมกราคมปีนี้เพื่อเข้าร่วมเฟด
ปัจจุบันวอลเลอร์ดำรงตำแหน่งผู้อำนวยการฝ่ายวิจัยของธนาคารกลางแห่งเซนต์หลุยส์และต่างจากเชลตันเขามีมุมมองทั่วไปเกี่ยวกับนโยบายการเงินและบทบาทของเฟดในระบบเศรษฐกิจ วุฒิสมาชิกพรรครีพับลิกันสามคนและสมาชิกของชนกลุ่มน้อยทั้งหมดคัดค้านการเสนอชื่อของเชลตันซึ่งทำให้ถึงวาระอย่างมีประสิทธิภาพ เมื่อวอลเลอร์เข้ารับตำแหน่งผู้ว่าการเฟดอย่างเป็นทางการแล้วจะมีหกที่นั่งในคณะกรรมการเจ็ดคน คณะกรรมการธนาคารกลางสหรัฐไม่ได้มีสมาชิกครบ 2013 คนตั้งแต่เดือนกรกฎาคม XNUMX
เว้นแต่เชลตันจะได้รับการยืนยันโดยไม่คาดคิด Joe Biden จะมีโอกาสแต่งตั้งผู้ว่าการเฟดหลังจากที่เขาเข้ารับตำแหน่งตามที่คาดไว้ในเดือนมกราคมและเขาจะมีโอกาสมากขึ้นในการปรับโฉมคณะกรรมการเฟดในปีหน้าหรือประมาณนั้น วาระการดำรงตำแหน่งของ Randal Quarles ซึ่งดำรงตำแหน่งรองประธานฝ่ายกำกับจะสิ้นสุดในเดือนตุลาคมปีหน้าและวาระของรองประธาน Clarida จะสิ้นสุดลงในเดือนมกราคม 2022 Biden จะมีโอกาสเสนอชื่อประธานเฟดคนใหม่หรือเสนอชื่อ Jerome Powell อีกครั้ง เมื่อวาระการดำรงตำแหน่งเก้าอี้สิ้นสุดลงในเดือนกุมภาพันธ์ 2022
นอกเหนือจากเก้าอี้ผู้ว่าการแต่ละคนมีอิทธิพลเพียงเล็กน้อยต่อการกำหนดนโยบายการเงินโดยรวมของสหรัฐฯ Federal Open Market Committee (FOMC) ประกอบด้วยสมาชิกของคณะกรรมการผู้ว่าการและประธานของ Federal Reserve Banks 12 คน การตัดสินใจเกี่ยวกับนโยบายการเงินส่วนใหญ่ทำในลักษณะร่วมกันโดยสมาชิกที่ลงคะแนนของ FOMC แต่ละคนจะมีหนึ่งเสียง
ในมุมมองของเราวอลเลอร์มีคุณสมบัติที่ชัดเจนในการมีส่วนร่วมในการกำหนดนโยบายการเงินของสหรัฐฯ แต่เขาแทบจะไม่ได้อยู่คนเดียวในความพยายามนั้น ดังนั้นเรายังคงมองว่า FOMC จะรักษาช่วงเป้าหมายปัจจุบันสำหรับอัตราดอกเบี้ยนโยบายหลักระหว่าง 0.00% ถึง 0.25% จนถึงสิ้นปี 2022 เป็นอย่างน้อย
ข้อมูลเชิงลึกของตลาดสินเชื่อ
อัพเดท Beige Book
Beige Book ล่าสุดของเฟดรายงานว่า บริษัท ต่างๆใน 12 เขตของธนาคารกลางสหรัฐยังคงมีมุมมองเชิงบวกตลอดเดือนพฤศจิกายน แต่การมองโลกในแง่ดีกำลังลดลง ในขณะที่ส่วนใหญ่พบว่ามีการขยายตัวทางเศรษฐกิจเล็กน้อยในช่วงเดือนครึ่งที่ผ่านมาสี่เขตมีการเติบโตเพียงเล็กน้อยหรือแทบไม่มีเลย
ในการให้กู้ยืมเพื่อธุรกิจผู้ติดต่อกับธนาคารอ้างถึงเงื่อนไขเงินกู้ที่แย่ลงในภาคการค้าปลีกและการพักผ่อนและการบริการที่ได้รับผลกระทบอย่างหนัก บอสตันเฟดรายงานว่าผู้ค้าปลีกรายย่อยยังคงดิ้นรนเพื่อให้ได้มาซึ่งจุดจบในขณะที่ร้านขายของชำและร้านค้ากล่องใหญ่โดยทั่วไปมีประสิทธิภาพดีกว่า New York Fed ยังตั้งข้อสังเกตว่าสเปรดแคบลงในทุกประเภทเงินกู้ยกเว้นสินเชื่อเพื่อการพาณิชย์และอุตสาหกรรม นอกจากนี้ดัลลัสมินนิอาโปลิสและเซนต์หลุยส์เฟดส์พบว่าการเพิ่มขึ้นของการเลื่อนการชำระเงินและสินเชื่อที่ไม่ก่อให้เกิดประสิทธิภาพซึ่งพยักหน้าให้กับความอ่อนแอในพอร์ตการลงทุนอสังหาริมทรัพย์เชิงพาณิชย์
ในตลาดผู้บริโภคธนาคารส่วนใหญ่เห็นความต้องการสินเชื่อที่มั่นคงหรือเพิ่มขึ้น เกือบทุกเขตรายงานความต้องการซื้อที่อยู่อาศัยที่แข็งแกร่งและการขอรีไฟแนนซ์ ผู้ติดต่อรายหนึ่งที่ Minneapolis Fed ถึงกับเรียกร้องความต้องการอสังหาริมทรัพย์ว่า "ไม่หยุดยั้ง"
แม้ว่ามาตรฐานการปล่อยสินเชื่อจะเข้มงวดขึ้นและคุณภาพสินเชื่อยังคงแข็งแกร่ง แต่หลายเขตก็แสดงความกังวลมากขึ้นเกี่ยวกับโอกาสที่จะสูญเสียเงินกู้ในปีหน้า ความไม่แน่นอนของการแพร่ระบาดตลอดจนการหมดอายุของการเลื่อนการเลื่อนการขับไล่และผลประโยชน์การว่างงานที่จะเกิดขึ้นทำให้คนส่วนใหญ่คาดการณ์ว่าจะมีการกระทำผิดที่เพิ่มขึ้นทั่วกระดานในปี 2021
หัวข้อของสัปดาห์
สหราชอาณาจักรอนุมัติวัคซีน COVID
ในช่วงสองสามสัปดาห์ที่ผ่านมามีข่าวสนับสนุนเกี่ยวกับวัคซีน COVID ที่เป็นไปได้เนื่องจากข้อมูลประสิทธิภาพของผู้สมัครวัคซีนที่ผลิตโดย Pfizer, Moderna และ AstraZeneca นั้นดีกว่าที่คาดไว้ สัปดาห์นี้สหราชอาณาจักรเป็นประเทศทางตะวันตกประเทศแรกที่อนุมัติวัคซีน Pfizer-BioNTech เพื่อฉีดวัคซีนให้กับประชาชนบางส่วนที่ได้รับผลกระทบมากที่สุดจากการระบาดของ COVID ตามที่กระทรวงสาธารณสุขและการดูแลสังคมของสหราชอาณาจักรระบุว่าวัคซีนจะวางจำหน่ายทั่วประเทศในสัปดาห์หน้าหลังจากสรุปได้ว่าวัคซีนมีคุณสมบัติตรงตามมาตรฐานความปลอดภัยคุณภาพและประสิทธิผลที่เข้มงวด นอกจากนี้รัฐบาลได้ออกคำแนะนำสำหรับกลุ่มที่มีลำดับความสำคัญในการรับวัคซีนรวมถึงระยะที่จะเกิดการกระจาย ในระยะที่หนึ่งรัฐบาลมีแผนที่จะจัดลำดับความสำคัญของการป้องกันการเสียชีวิตและสนับสนุนระบบการดูแลสุขภาพและสังคม รายการลำดับความสำคัญรวมถึงผู้อยู่อาศัยในสถานดูแลผู้สูงอายุและพนักงานของพวกเขาผู้ที่อายุ 80 ปีขึ้นไปและเจ้าหน้าที่สาธารณสุขและการดูแลสังคมแนวหน้าผู้ที่อายุ 70 ปีขึ้นไปและบุคคลที่มีความเสี่ยงสูงทางคลินิกตลอดจนกลุ่มอื่น ๆ อีกหลายกลุ่มที่ถือว่าสูง ลำดับความสำคัญ. จุดสำคัญของการฉีดวัคซีนระยะที่สองคือเพื่อป้องกันการเข้ารับการรักษาในโรงพยาบาลเพิ่มเติมเช่นเดียวกับการฉีดวัคซีนผู้ที่มีความเสี่ยงเพิ่มขึ้นในการสัมผัสโควิดเนื่องจากอาชีพของพวกเขาเช่นผู้เผชิญเหตุครั้งแรกทหารและครูเป็นต้น
ข้อมูลที่รวบรวมโดย Duke University ประกอบด้วยรายละเอียดวัคซีนที่หลากหลายเช่นรายละเอียดเกี่ยวกับภาระ COVID (เช่นกรณี COVID ต่อประชากรหนึ่งล้านคน) ที่เกี่ยวข้องกับหลายประเทศตลอดจนปริมาณวัคซีนที่แต่ละประเทศซื้อไปแล้ว แผนภูมิด้านบนระบุว่าสหราชอาณาจักรได้จัดซื้อวัคซีนในปริมาณที่เพียงพอเพื่อให้ครอบคลุมประชากรทั้งหมดแล้ว แต่ภาระ COVID ยังคงเพิ่มสูงขึ้นซึ่งเป็นสัญญาณว่าประเทศอาจต้องเผชิญกับช่วงเวลาการเติบโตที่ไม่แน่นอนจนกว่าจะมีการใช้วัคซีนในวงกว้าง ณ วันที่ 30 พฤศจิกายนข้อมูลระบุว่าสหราชอาณาจักรได้ซื้อวัคซีนไฟเซอร์ 40 ล้านโดสโดยเฉพาะ (กราฟด้านล่าง) แม้จะมีข่าววัคซีนในเชิงบวก แต่เรายังคงคาดว่าการเติบโตของ GDP Q4 ของสหราชอาณาจักรจะลดลงและเศรษฐกิจโดยรวมจะหดตัว 11.2% เมื่อเทียบเป็นรายปีตลอดทั้งปี 2020




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


