
การซื้อขายยังคงค่อนข้างอ่อนตัวในเซสชั่นเอเชียในวันนี้ ออสซี่กระชับขึ้นเล็กน้อย แต่สูญเสียโมเมนตัมหลังจาก RBA ไม่แปลกใจกับตลาด สเตอร์ลิงยังพยายามที่จะฝ่าฟันแนวต้านสำคัญในระยะใกล้ต่อดอลลาร์ แต่ยังไม่มีการซื้อใด ๆ ตามมา ในทางกลับกัน เงินดอลลาร์อ่อนตัวลง แต่ไม่มีโมเมนตัมขาขึ้นที่ชัดเจนในสกุลเงินยูโร โดยรวม ตลาดยังคงรอการฝ่าวงล้อมจากช่วงระยะใกล้
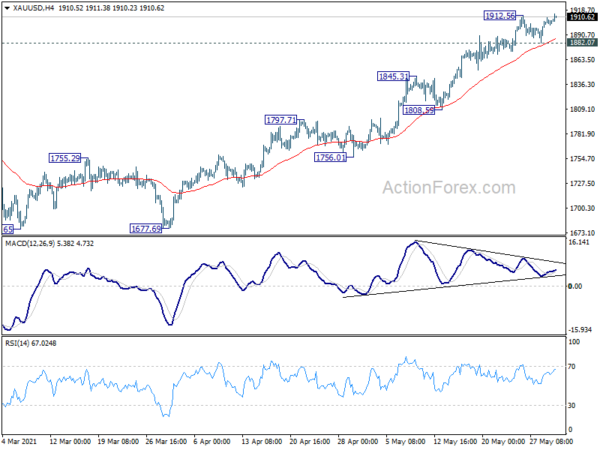
ในทางเทคนิค ทองทะลุ 1912.56 ระดับบนสุดชั่วคราวและดูเหมือนพร้อมที่จะกลับมาขึ้นต่อจาก 1676.65 ตอนนี้โฟกัสจะอยู่ที่สัญญาณของการเร่งขาขึ้นเหนือ 1912.56 ไปสู่แนวต้าน 1959.16 การพังทลายของ 1959.16 จะเพิ่มโอกาสในการเริ่มต้นขึ้นใหม่ในระยะยาวจนถึงระดับสูงสุด 2075.18 ซึ่งหากเกิดขึ้นอาจมาพร้อมกับการขายต่อในสกุลเงินดอลลาร์ แต่การหลุดแนวรับ 1882.07 จะแนะนำให้เติมในระยะสั้นและดึงกลับลึกขึ้น ในกรณีนี้ ดอลลาร์จะดีดตัวขึ้นอย่างแข็งแกร่งมากขึ้น
ในเอเชีย ในขณะที่เขียน Nikkei ลดลง -0.18% ฮ่องกง HSI ขึ้น 0.35% จีนเซี่ยงไฮ้ SSE ลดลง -0.08% สิงคโปร์สเตรทไทม์สเพิ่มขึ้น 0.18% อัตราผลตอบแทน JGB 10 ปีของญี่ปุ่นลดลง -0.001% ที่ 0.079
RBA ยืนหยัดไม่คาดว่าจะขึ้นอัตราดอกเบี้ยจนถึงปี 2024 เร็วที่สุด
RBA ยังคงนโยบายการเงินไม่เปลี่ยนแปลงตามที่คาดไว้อย่างกว้างขวาง เป้าหมายอัตราเงินสดและเป้าหมายผลตอบแทน AGB 3 ปีอยู่ที่ 0.10% พารามิเตอร์ของการซื้อสินทรัพย์จะไม่เปลี่ยนแปลงเช่นกัน โดยรักษาคำมั่นที่จะรักษา “เงื่อนไขทางการเงินที่สนับสนุนอย่างสูง” เพื่อสนับสนุนการกลับมามีงานทำเต็มที่และอัตราเงินเฟ้อที่สอดคล้องกับเป้าหมาย นอกจากนี้ เงื่อนไขการปรับขึ้นอัตราดอกเบี้ยไม่น่าจะตรงกัน "จนถึงปี 2024 อย่างเร็วที่สุด
ธนาคารกลางกล่าวว่าการฟื้นตัวของเศรษฐกิจ "แข็งแกร่งกว่าที่คาดการณ์ไว้ก่อนหน้านี้และคาดว่าจะดำเนินต่อไป" สถานการณ์หลักคือจีดีพีจะเติบโต 4.75% ในปีนี้และ 3.50% ต่อไป ความคืบหน้าการลดการว่างงาน “เร็วเกินคาด” คาดว่าอัตราการว่างงานจะลดลงเหลือ 5% ภายในสิ้นปีนี้ แรงกดดันด้านเงินเฟ้อและค่าแรง “ถูกระงับ”
ในการประชุมเดือนกรกฎาคม RBA จะพิจารณาว่าจะย้ายพันธบัตรเป้าหมายสำหรับผลตอบแทนเป้าหมาย 3 ปีเป็นพันธบัตรเดือนพฤศจิกายน 2024 หรือไม่ นอกจากนี้ยังจะตัดสินใจว่าจะขยายเวลาโครงการซื้อพันธบัตรรัฐบาลหลังเดือนกันยายนหรือไม่
การผลิต AiG ของออสเตรเลียเพิ่มขึ้นเป็น 61.8 รักษาอัตราการขยายตัวอย่างรวดเร็ว
ประสิทธิภาพของ AiG ของการผลิตของออสเตรเลียเพิ่มขึ้น 0.1 pt เป็น 61.8 ในเดือนพฤษภาคม นั่นคือการฟื้นตัวของ MI ติดต่อกันเป็นเดือนที่แปด และเป็นผลสูงสุดนับตั้งแต่มีนาคม 2018 นอกจากนี้ยังเป็นการอ่านสูงสุดอันดับที่สี่เป็นประวัติการณ์ ตัวชี้วัดกิจกรรม XNUMX ใน XNUMX ตัวขยายตัว ขณะที่ดัชนีส่งออกเท่านั้นที่บ่งชี้การหดตัว
Innes Willox ประธานเจ้าหน้าที่บริหารของ Ai Group กล่าวว่า "ภาคการผลิตของออสเตรเลียยังคงรักษาอัตราการเติบโตอย่างรวดเร็วในเดือนพฤษภาคม โดยได้แรงหนุนจากความต้องการที่แข็งแกร่งจากภาคการก่อสร้าง การลงทุนทางธุรกิจที่เพิ่มขึ้น และความต้องการที่ดีจากภาคครัวเรือน…ในขณะที่การปิดเมืองแบบวิกตอเรียใหม่จะทำให้ความกระตือรือร้นลดลง ค่อนข้างเงื่อนไขเหล่านี้มีแนวโน้มที่จะเป็นเวทีสำหรับการเพิ่มการลงทุนโดยผู้ผลิต”
นอกจากนี้ จากออสเตรเลียส่วนเกินดุลบัญชีเดินสะพัดเพิ่มขึ้นเป็น 18.3 พันล้านดอลลาร์สหรัฐในไตรมาสที่ 1 ซึ่งสูงกว่าที่คาดการณ์ไว้ที่ 17.8 พันล้านดอลลาร์ออสเตรเลีย กำไรจากการดำเนินงานรวมของบริษัทลดลง -0.3% qoq ในไตรมาสที่ 1 เทียบกับที่คาดการณ์ว่าจะเพิ่มขึ้น 3.6% qoq ใบอนุญาตก่อสร้างลดลง -8.6% mom ในเดือนเมษายน เทียบกับที่คาดการณ์ไว้ที่ -10.1% mom จากนิวซีแลนด์ ใบอนุญาตก่อสร้างเพิ่มขึ้น 4..8% mom ในเดือนเมษายน
การผลิต PMI ของญี่ปุ่นได้ข้อสรุปที่ 53.0 การปรับปรุงอย่างต่อเนื่อง
ดัชนี PMI Manufacturing ของญี่ปุ่นได้ข้อสรุปที่ 53.0 ในเดือนพฤษภาคม ลดลงจากระดับ 53.6 ในเดือนเมษายน นั่นส่งสัญญาณว่าสุขภาพของภาคส่วนนี้ดีขึ้นแต่ยังคงอยู่ในระดับปานกลาง มีการขยายเพิ่มเติมในการส่งออกและคำสั่งซื้อใหม่และการเพิ่มขึ้นอย่างต่อเนื่องของระดับการจ้างงานที่สอง ความเชื่อมั่นเชิงบวกยังคงสูงขึ้น
Usamah Bhatti นักเศรษฐศาสตร์ที่ IHS Markit กล่าวว่า "ข้อมูลเดือนพฤษภาคมมีการพัฒนาอย่างต่อเนื่องในด้านสุขภาพของภาคการผลิตของญี่ปุ่น เนื่องจาก PMI ภาคการผลิตล่าสุดได้วาดภาพที่ต่างไปจากเดิมเมื่อ 12 เดือนที่แล้ว การฟื้นตัวอย่างต่อเนื่องจากการหยุดชะงักที่เกี่ยวข้องกับโรคระบาดได้ขยายเวลาออกไปเป็นสี่เดือน…. ผู้ผลิตสินค้าญี่ปุ่นยังคงมองโลกในแง่ดีในปีหน้าแนวโน้มกิจกรรม บริษัทต่าง ๆ มีความหวังว่าการระบาดใหญ่จะบรรเทาลงและกระตุ้นให้เกิดการฟื้นตัวในวงกว้างของอุปสงค์ทั่วทั้งภาค IHS Markit ประมาณการว่าการผลิตภาคอุตสาหกรรมจะเพิ่มขึ้น 8.8% ในปี 2021”
นอกจากนี้ การใช้จ่ายด้านทุนลดลง -7.8% ในไตรมาส 1 เทียบกับที่คาดการณ์ไว้ที่ -9.0%
การผลิต PMI ของจีน Caixin เพิ่มขึ้นเป็น 52.0 การกู้คืนยังคงโมเมนตัม
China Caixin PMI Manufacturing เพิ่มขึ้นเป็น 52.0 ในเดือนพฤษภาคม เพิ่มขึ้นจาก 51.9 เหนือความคาดหมายที่ 51.7 Caixin กล่าวว่าธุรกิจใหม่ทั้งหมดเพิ่มขึ้นอย่างแข็งแกร่ง โดยได้รับแรงหนุนจากการส่งออกที่แข็งแกร่งขึ้น การเติบโตของการผลิตอ่อนตัวลงเล็กน้อยเนื่องจากความเครียดในห่วงโซ่อุปทาน ระดับพนักงานมีเสถียรภาพในวงกว้าง เนื่องจากบริษัทต้องเผชิญกับต้นทุนที่สูงขึ้นอย่างมาก
Wang Zhe นักเศรษฐศาสตร์อาวุโสของ Caixin Insight Group กล่าวว่า "โดยสรุป ภาคการผลิตขยายตัวในเดือนพฤษภาคม เนื่องจากการฟื้นตัวของเศรษฐกิจหลังเกิดโรคระบาดยังคงรักษาโมเมนตัมไว้ได้ อุปสงค์ทั้งในประเทศและต่างประเทศแข็งแกร่งและอุปทานฟื้นตัวอย่างต่อเนื่อง ตลาดงานยังคงทรงตัว ผู้ผลิตยังคงมั่นใจในแนวโน้มธุรกิจเนื่องจากมาตรวัดความคาดหวังผลผลิตในอนาคตสูงกว่าค่าเฉลี่ยระยะยาว อัตราเงินเฟ้อยังคงเป็นปัญหาสำคัญเนื่องจากราคาสูงขึ้นอย่างต่อเนื่อง”
SNB Zurbruegg: ฟรังก์ยังอยู่ในระดับสูง นโยบายการเงินแบบขยายตัวยังคงเหมาะสม
Swiss National Bank รองประธาน Fritz Zurbruegg กล่าวในการสัมภาษณ์ Corriere del Ticino ว่า “เราเชื่อว่าฟรังก์ยังสูงอยู่” “ถ้าเราดูอัตราเงินเฟ้อ มันยังคงต่ำมากและจีดีพียังไม่อยู่ในระดับก่อนวิกฤต” เขากล่าว “นั่นคือเหตุผลที่เราเชื่อมั่นว่านโยบายการเงินแบบขยายตัวของเรายังคงมีความเหมาะสม”
“เราต้องจำไว้ว่าในประเทศขนาดเล็กและเปิดกว้างเช่นเรา อัตราแลกเปลี่ยนมีผลกระทบอย่างมากต่อทั้งอัตราเงินเฟ้อและการเติบโตทางเศรษฐกิจ” เขากล่าว “ด้วยเหตุผลนี้ การรักษาเครื่องมือในการแทรกแซงอัตราแลกเปลี่ยนควบคู่ไปกับเครื่องมืออัตราดอกเบี้ยแบบคลาสสิกจึงเป็นสิ่งสำคัญ”
“หากปราศจากนโยบายขยายนี้ เราก็จะมีค่าเงินฟรังก์ที่แข็งค่าขึ้นมาก การเติบโตและอัตราเงินเฟ้อที่ลดลง และการว่างงานที่สูงขึ้น” เขากล่าว “ดังนั้น พลเมืองสวิสโดยเฉลี่ยจึงดีขึ้นด้วยนโยบายของเรา”
มองไปข้างหน้า
ยอดขายปลีกของสวิส, GDP และ PMI จะแสดงในเซสชั่นยุโรป ยูโรโซนจะประกาศ PMI ภาคการผลิตขั้นสุดท้าย อัตราการว่างงาน และดัชนีราคาผู้บริโภค เยอรมนีจะปล่อยว่างงาน สหราชอาณาจักรจะปล่อยการผลิต PMI ขั้นสุดท้าย
ในวันต่อมา แคนาดาจะปล่อย GDP, การผลิต PMI สหรัฐฯ จะออกค่าใช้จ่ายด้านการผลิตและการก่อสร้างของ ISM
รายงานประจำวัน AUD / USD
Pivots รายวัน: (S1) 0.7708; (P) 0.7725; (R1) 0.7748; มากกว่า…
AUD/USD อยู่ในช่วง 0.7673/7890 และอคติระหว่างวันยังคงเป็นกลาง ณ จุดนี้ การเพิ่มขึ้นของการสนับสนุน 0.7673 เหมือนเดิม กลับหัวกลับหางที่ 0.7890 จะกลับมาเพิ่มขึ้นจาก 0.7530 เพื่อทดสอบสูง 0.8006 อย่างไรก็ตาม ด้านลบ การแตกหักที่ 0.7673 จะแนะนำว่าการปรับฐานจาก 0.8006 นั้นขยายออกไปพร้อมกับขาที่ตกลงมาอีกข้างหนึ่ง อคติระหว่างวันจะเปลี่ยนกลับไปเป็นด้านลบสำหรับการสนับสนุน 0.7530 และอาจต่ำกว่า
ในภาพรวมแนวโน้มขาลงทั้งหมดจาก 1.1079 (สูงในปี 2001) ควรจะเสร็จสิ้นที่ 0.5506 (ต่ำสุดในปี 2020) อยู่แล้ว การเพิ่มขึ้นจาก 0.5506 อาจเป็นจุดเริ่มต้นของแนวโน้มขาขึ้นในระยะยาวหรือการเพิ่มขึ้นตามแนวทางแก้ไข การตอบสนองต่อความต้านทานหลัก 0.8135 จะเปิดเผยว่าเป็นกรณีใด แต่ไม่ว่าในกรณีใดการชุมนุมระยะกลางคาดว่าจะดำเนินต่อไปตราบเท่าที่แนวต้าน 0.7413 หันแนวรับ
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 22:30 | ดอลลาร์ออสเตรเลีย | ประสิทธิภาพของ AiG ของการผลิตพฤษภาคม | 61.8 | 61.7 | ||
| 22:45 | NZD | ใบอนุญาตก่อสร้าง M / M Apr | 4.80% | 17.90% | 19.20% | |
| 23:50 | เยนญี่ปุ่น | การใช้จ่ายเงินทุน Q1 | -7.80% | -9.00% | -4.80% | |
| 0:30 | เยนญี่ปุ่น | PMI อุตสาหกรรมพฤษภาคม F | 53 | 52.5 | 52.5 | |
| 1:30 | ดอลลาร์ออสเตรเลีย | บัญชีเดินสะพัด (AUD) ยอดคงเหลือ Q1 | 18.3B | 17.8B | 14.5B | 16.0B |
| 1:30 | ดอลลาร์ออสเตรเลีย | กำไรขั้นต้นจากการดำเนินงานของ บริษัท Q / Q Q1 | -0.30% | 3.60% | -6.60% | -4.80% |
| 1:30 | ดอลลาร์ออสเตรเลีย | ใบอนุญาตก่อสร้าง M / M Apr | -8.60% | -10.10% | 17.40% | 18.90% |
| 1:45 | หยวนจีน | Caixin การผลิต PMI พฤษภาคม | 52 | 51.7 | 51.9 | |
| 4:30 | ดอลลาร์ออสเตรเลีย | การตัดสินใจอัตราดอกเบี้ย RBA | 0.10% | 0.10% | 0.10% | |
| 6:30 | CHF | ยอดค้าปลีกจริง Y / Y เม.ย. | 15.40% | 22.60% | ||
| 7:00 | CHF | GDP Q / Q Q1 | -0.50% | 0.30% | ||
| 7:30 | CHF | SVME PMI พฤษภาคม | 70 | 69.5 | ||
| 7:45 | ยูโร | PMI การผลิตในอิตาลีพฤษภาคม | 62 | 60.7 | ||
| 7:50 | ยูโร | PMI การผลิตของฝรั่งเศสพฤษภาคม F | 59.2 | 59.2 | ||
| 7:55 | ยูโร | เยอรมนี PMI การผลิตอาจ F | 64 | 64 | ||
| 7:55 | ยูโร | การเปลี่ยนแปลงการว่างงานของเยอรมนีพฤษภาคม | -9K | 9K | ||
| 7:55 | ยูโร | อัตราการว่างงานของเยอรมนีพฤษภาคม | 6.00% | 6.00% | ||
| 8:00 | ยูโร | การว่างงานของอิตาลีมี.ค. | 10.10% | 10.10% | ||
| 8:00 | ยูโร | PMI ภาคการผลิตของยูโรโซน พฤษภาคม | 62.8 | 62.8 | ||
| 8:30 | ปอนด์อังกฤษ | PMI อุตสาหกรรมพฤษภาคม F | 66.1 | 66.1 | ||
| 9:00 | ยูโร | ยูโร CPI Y / Y พฤษภาคม P | 1.90% | 1.60% | ||
| 9:00 | ยูโร | ยูโรโซน CPI Core Y/Y พฤษภาคม P | 0.90% | 0.70% | ||
| 9:00 | ยูโร | อัตราการว่างงานในยูโรโซนเมษายน | 8.10% | 8.10% | ||
| 12:30 | ดอลลาร์แคนาดา | GDP M / M Mar | 1.00% | 0.40% | ||
| 13:30 | ดอลลาร์แคนาดา | PMI อุตสาหกรรมพฤษภาคม | 57.9 | 57.2 | ||
| 13:45 | USD | PMI อุตสาหกรรมพฤษภาคม F | 61.5 | 61.5 | ||
| 14:00 | USD | ISM การผลิต PMI พฤษภาคม | 61 | 60.7 | ||
| 14:00 | USD | ราคาการผลิต ISM จ่ายพฤษภาคม | 86.1 | 89.6 | ||
| 14:00 | USD | ISM การจ้างงานภาคการผลิต พฤษภาคม | 61.5 | 55.1 | ||
| 14:00 | USD | ค่าใช้จ่ายในการก่อสร้าง M / M Apr | 0.50% | 0.20% |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


