
ความเชื่อมั่นในเอเชียปะปนกับการขายหนักในตลาดหุ้นฮ่องกงและจีน ขณะที่ Nikkei และ Singapore Strait Times กำลังฟื้นตัว ประธานาธิบดีสหรัฐ โจ ไบเดน ประกาศสั่งห้ามการนำเข้าพลังงานของรัสเซียโดยทันที บริษัทยักษ์ใหญ่ในเชิงพาณิชย์อย่าง McDonald's, Coca-Cola และ Pepsi ก็เข้าร่วมในการหยุดธุรกิจในรัสเซียในที่สุด
ทองคำล้มเหลวในการทะลุระดับสูงสุดเป็นประวัติการณ์ในครั้งแรก แต่ยังคงทรงตัวที่ประมาณปี 2050 สำหรับตอนนี้ ความพยายามในการชุมนุมของน้ำมันดิบ WTI ยังปิดที่ 131.82 ระดับสูงสุดชั่วคราว แต่ดูเหมือนว่าจะพร้อมที่จะใช้เวลาอีกครั้ง ในตลาดสกุลเงิน เงินยูโรยังคงอยู่ในโหมดรวม ย่อยการสูญเสียล่าสุดพร้อมกับสเตอร์ลิง เยน ออสซี่ และกีวีอ่อนกว่าสำหรับวันนี้ ดอลลาร์กำลังพยายามจัดการชุมนุมในวงกว้าง แต่โมเมนตัมยังไม่น่าเชื่อมากนัก
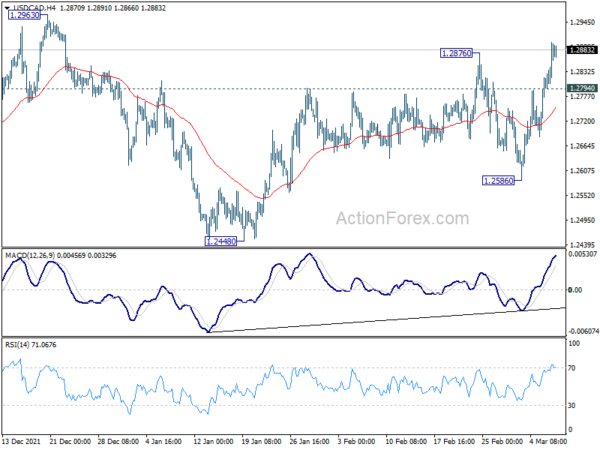
ในทางเทคนิค การทะลุแนวต้าน 1.2876 ของ USD/CAD บ่งชี้ว่าการกลับมาเริ่มต้นขึ้นใหม่จาก 1.2448 และการปรับตัวขึ้นต่อไปควรอยู่ที่ 1.2963 AUD/USD ยืนเหนือ 0.7093 แนวรับในระยะใกล้ แม้ว่าจะมีการถอยกลับ ดังนั้นจึงไม่มีสัญญาณของการกลับตัวเป็นขาลง USD/CHF และ USD/JPY อยู่ในขอบเขตที่คุ้นเคย ดังนั้นในขณะที่ค่าเงินดอลลาร์ยังคงแข็งแกร่งเมื่อเทียบกับยูโรและสเตอร์ลิง ยังไม่มีสัญญาณของความแข็งแกร่งในวงกว้าง อย่างน้อยก็จนกว่าจะทะลุกรอบใน USD/CHF และ USD/JPY
ในเอเชีย ในขณะที่เขียน Nikkei เพิ่มขึ้น 0.74% ฮ่องกง HSI ลดลง -1.76% จีนเซี่ยงไฮ้ SSE ลดลง -0.77% สิงคโปร์สเตรทไทม์ส เพิ่มขึ้น 0.84% อัตราผลตอบแทน JGB 10 ปีของญี่ปุ่นเพิ่มขึ้น 0.0148 ที่ 0.170 ข้ามคืน DOW ลดลง -0.56% ดัชนี S&P 500 ลดลง -0.72% NASDAQ ลดลง -0.28% อัตราผลตอบแทนอายุ 10 ปีเพิ่มขึ้น 0.121 เป็น 1.872
RBA Lowe: การขึ้นอัตราดอกเบี้ยในปีนี้เป็นไปได้
Philip Lowe ผู้ว่าการ RBA กล่าวย้ำในสุนทรพจน์ว่าออสเตรเลียมี “ขอบเขตในการรอและประเมินข้อมูลที่เข้ามา” ก่อนที่จะดำเนินการเกี่ยวกับอัตราดอกเบี้ย
เขาเน้นสองประเด็นที่ผู้กำหนดนโยบาย "ให้ความสนใจอย่างใกล้ชิด" ประการแรกคือ "ความคงอยู่ของราคาสินค้าฝั่งอุปทาน" และขอบเขตของผลกระทบจากการรุกรานยูเครนของรัสเซีย ประการที่สอง นั่นคือ "ต้นทุนแรงงานในออสเตรเลียมีวิวัฒนาการอย่างไร"
เขาตั้งข้อสังเกตว่า “จากแนวโน้ม เป็นไปได้ว่าอัตราเงินสดจะเพิ่มขึ้นในปลายปีนี้” มีทั้งความเสี่ยงที่จะ “รอนานเกินไป” และ “เคลื่อนไหวเร็วเกินไป” แต่ Low จบด้วยประเด็นที่ว่า “เป็นไปได้เท่านั้นที่จะบรรลุช่วงเวลาการว่างงานในระดับต่ำที่ยั่งยืนเท่านั้น หากอัตราเงินเฟ้อยังคงอยู่ในระดับต่ำและทรงตัว” และ “การพัฒนาล่าสุดในยุโรปได้เพิ่มความซับซ้อนที่นี่”
ความเชื่อมั่นผู้บริโภค Westpac ของออสเตรเลียลดลงเหลือ 96.6 ในเดือนมีนาคม แย่ที่สุดนับตั้งแต่ก.ย. 2020
ดัชนีความเชื่อมั่นผู้บริโภค Westpac ของออสเตรเลียลดลง -4.2% เป็น 96.6 ในเดือนมีนาคมลดลงจาก 100.8 นั่นเป็นการอ่านที่แย่ที่สุดนับตั้งแต่เดือนกันยายน 2020 ซึ่งเป็นครั้งสุดท้ายที่ดัชนีของคุณอยู่ต่ำกว่าระดับ 100
Westpac กล่าวว่า: “การล่มสลายรายเดือนครั้งล่าสุดนั้นไม่น่าแปลกใจเลย สงครามในยูเครน; น้ำท่วมในรัฐควีนส์แลนด์ตะวันออกเฉียงใต้และรัฐนิวเซาท์เวลส์ตอนเหนือ ความกังวลอย่างต่อเนื่องเกี่ยวกับอัตราเงินเฟ้อและอัตราดอกเบี้ยที่สูงขึ้นล้วนส่งผลต่อความเชื่อมั่น แม้ว่าขนาดของการลดลงจะยังคงมีความโดดเด่นอยู่ก็ตาม”
Westpac ยังคงความเห็นว่าการปรับขึ้นอัตราดอกเบี้ย RBA ครั้งแรกในรอบที่เข้มงวดจะเริ่มขึ้นในวันที่ 2 สิงหาคม หลังจากรายงานอัตราเงินเฟ้ออีก 1 ฉบับของ Q2 และ QXNUMX
PPI ของจีนชะลอตัวเป็น 8.8% yoy ในเดือนกุมภาพันธ์ CPI ไม่เปลี่ยนแปลงที่ 0.9% yoy
PPI ของจีนชะลอตัวจาก 9.1% yoy เป็น 8.8% yoy ในเดือนกุมภาพันธ์ เหนือความคาดหมายที่ 0.8% yoy Dong Lijuan นักสถิติอาวุโสของสำนักงานสถิติแห่งชาติกล่าวว่า PPI "ได้รับผลกระทบจากราคาสินค้าโภคภัณฑ์ที่เพิ่มขึ้นทั่วโลก เช่น น้ำมันดิบและโลหะนอกกลุ่มเหล็ก"
CPI ไม่เปลี่ยนแปลงที่ 0.9% yoy เหนือความคาดหมายที่ 0.8% yoy ได้รับผลกระทบจากวันหยุดตรุษจีนและความผันผวนของราคาพลังงานระหว่างประเทศ ดัชนีราคาผู้บริโภค (CPI) เพิ่มขึ้นอย่างมากเมื่อเทียบเป็นรายเดือน” ดงกล่าวเสริม หลังจาก CPI เพิ่มขึ้นร้อยละ 0.6 ต่อเดือน
ฟิทช์ปรับลดอันดับเรตติ้งรัสเซียเป็น C รัฐบาลเริ่มผิดสัญญา
Fitch Ratings ได้ปรับลดอันดับเครดิตเริ่มต้นของผู้ออกสกุลเงินต่างประเทศระยะยาวของรัสเซีย (IDR) เป็น 'C' จาก 'B' การจัดอันดับ 'C' สะท้อนมุมมองของฟิทช์ว่าการผิดนัดโดยอำนาจอธิปไตยกำลังใกล้เข้ามา
หน่วยงานจัดอันดับกล่าวว่าการพัฒนาตั้งแต่วันที่ 2 มีนาคม การปรับลดรุ่นครั้งสุดท้ายเป็น "B" "บ่อนทำลายความตั้งใจของรัสเซียในการชำระหนี้ของรัฐบาล"
กล่าวเสริมว่า “การเพิ่มมาตรการคว่ำบาตรและข้อเสนอที่อาจจำกัดการค้าพลังงาน เพิ่มความน่าจะเป็นของการตอบสนองนโยบายโดยรัสเซียซึ่งรวมถึงอย่างน้อยการเลือกไม่ชำระภาระหนี้อธิปไตย
ที่อื่น
ยอดขายภาคการผลิตในนิวซีแลนด์เพิ่มขึ้น 12.0% ในไตรมาส 4 การเติบโตของ GDP ของญี่ปุ่นได้ข้อสรุปที่ 1.1% qoq ในไตรมาสที่ 4 ต่ำกว่าที่คาดการณ์ไว้ที่ 1.4% qoq
เมื่อมองไปข้างหน้า ผลผลิตภาคอุตสาหกรรมของอิตาลีและสินค้าคงคลังน้ำมันของสหรัฐเป็นผลผลิตหลักในเวลาไม่นาน
รายวัน Outlook USD / CAD
Pivots รายวัน: (S1) 1.2823; (P) 1.2862; (R1) 1.2928; มากกว่า…
การทะลุแนวต้าน 1.2876 ของ USD/CAD บ่งชี้ว่าการเพิ่มขึ้นจาก 1.2448 ได้กลับมาเริ่มต้นอีกครั้ง และฟื้นคืนสู่ภาวะกระทิงในระยะใกล้ อคติระหว่างวันกลับมาอยู่ที่แนวต้าน 1.2963 ก่อน เบรกนั่นจะกำหนดเป้าหมายระดับฟีโบนักชีระยะยาวที่สำคัญที่ 1.3022 ด้านลบ แนวรับเล็กน้อยที่ต่ำกว่า 1.2794 จะทำให้อคติระหว่างวันเป็นกลางและผสมผสานมุมมองอีกครั้ง
ในภาพรวม โฟกัสอยู่ที่การถอยกลับ 38.2% ที่ 1.4667 (สูงในปี 2020) เป็น 1.2005 (ต่ำ 2021) ที่ 1.3022 การพักอย่างต่อเนื่องที่นั่นควรยืนยันว่าแนวโน้มขาลงจาก 1.4667 ได้เสร็จสิ้นหลังจากปกป้องการสนับสนุนคลัสเตอร์ระยะยาว 1.2061 การเพิ่มขึ้นต่อไปจะเห็นได้จากการพักตัว 61.8% ที่ 1.3650 อย่างไรก็ตาม การปฏิเสธภายใน 1.3022 จะยังคงเป็นขาลงในระยะกลาง การทะลุ 1.2005 จะกลับมามีแนวโน้มลดลงจาก 1.4667 และมีนัยยะเป็นขาลงมากขึ้นเช่นกัน
การปรับปรุงตัวบ่งชี้เศรษฐกิจ
| GMT | Ccy | อีเวนต์ | ตามความเป็นจริง | พยากรณ์ | ก่อนหน้า | ปรับปรุง |
|---|---|---|---|---|---|---|
| 21:45 | NZD | การขายการผลิต Q4 | 12.00% | -2.20% | ||
| 23:30 | ดอลลาร์ออสเตรเลีย | ความเชื่อมั่นผู้บริโภคของ Westpac Mar | -4.20% | -1.30% | ||
| 23:50 | เยนญี่ปุ่น | GDP Q / Q Q4 F | 1.10% | 1.40% | 1.30% | |
| 23:50 | เยนญี่ปุ่น | GDP Deflator Y / Y Q4 F | -1.30% | -1.30% | -1.30% | |
| 23:50 | เยนญี่ปุ่น | ปริมาณเงิน M2 + CD Y / Y ก.พ. | 3.60% | 3.50% | 3.60% | |
| 01:30 | หยวนจีน | CPI Y / Y ก.พ. | 0.90% | 0.80% | 0.90% | |
| 01:30 | หยวนจีน | PPI Y / Y ก.พ. | 8.80% | 8.70% | 9.10% | |
| 06:00 | เยนญี่ปุ่น | คำสั่งเครื่องจักร Y/Y ก.พ. | 61.40% | |||
| 09:00 | ยูโร | ผลผลิตภาคอุตสาหกรรมของอิตาลี M / M ม.ค. | 0.00% | -1.00% | ||
| 15:30 | USD | สินค้าคงเหลือน้ำมันดิบ | -1.1M | -2.6M |




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


