
การเริ่มต้นสัปดาห์ 12 พฤศจิกายน 2018
- AUD/USD จะเคลื่อนไหวต่ำกว่า 70 ¢ ในปี 2019 เนื่องจากเฟดยังคงขึ้นต่อเนื่อง
- RBA: รองผู้ว่าการ Debelle พูด
- ออสเตรเลีย: ความเชื่อมั่นผู้บริโภค Westpac-MI ดัชนีราคาค่าจ้าง การจ้างงาน
- NZ: การใช้จ่ายบัตรเดบิต, การขายบ้านและราคา
- จีน: ยอดขายปลีก การผลิตภาคอุตสาหกรรม การลงทุนในสินทรัพย์ถาวร
- ยุโรป: ประมาณการ GDP ครั้งที่ 2
- สหรัฐฯ: ประธานเฟด นายพาวเวลล์ พูด, CPI, ยอดขายปลีก, วันทหารผ่านศึก
- การคาดการณ์ทางเศรษฐกิจและการเงินที่สำคัญ
ข้อมูลที่มีอยู่ในรายงานฉบับนี้ ณ วันที่ 9 พฤศจิกายน 2018
AUD/USD จะเคลื่อนไหวต่ำกว่า 70 ¢ ในปี 2019 เนื่องจากเฟดยังคงขึ้นต่อเนื่อง
ในช่วงเดือนที่ผ่านมา AUD ได้เพิ่มขึ้นจาก 0.705 USD เป็นประมาณ 0.73 USD ตลาดได้ทิ้ง AUD อย่างกะทันหันในช่วงสองเดือนที่ผ่านมา โมเมนตัมบอกว่าเราควรคาดการณ์แนวโน้มดังกล่าวและเรียก AUD เข้าสู่ยุค 60 เมื่อเดือนที่แล้ว แน่นอนว่านักวิจารณ์หลายคนเลือกใช้ตัวเลือกนั้น
Westpac ขัดขืนสิ่งล่อใจดังกล่าวและตั้งข้อสังเกตใน Outlook เดือนตุลาคมของเราว่า “Westpac ยังคงเป้าหมายสำหรับ AUD ที่จะสิ้นสุดในปี 2018 ที่ 0.72 USD โดยที่ค่า AUD อ่อนตัวลงอีกในช่วงสามไตรมาสแรกของปี 2019 ถึงจุดต่ำสุดที่ 0.70 USD ในช่วงกลางปี 2019 ”
อย่างไรก็ตาม แม้ว่าจะมีการฟื้นตัวของ AUD เมื่อเร็วๆ นี้ เรากำลังปรับลดประมาณการจุดต่ำสุดในรอบนี้ ส่วนใหญ่เป็นเพราะเราได้ทบทวนแนวโน้มเศรษฐกิจสหรัฐฯ และนโยบายธนาคารกลางสหรัฐฯ
เราได้ขยายโปรไฟล์ของเราสำหรับการขึ้นอัตราดอกเบี้ยโดย FOMC ของ Federal Reserve อีก 25 คะแนนตามเกณฑ์ ตอนนี้เราคาดว่าการปรับขึ้นราคาครั้งสุดท้ายในรอบนี้คือเดือนกันยายน 2019 แทนที่จะเป็นเดือนมิถุนายน นี้จะทำให้อัตรากองทุนของรัฐบาลกลางสูงสุดที่ 3.125%
โปรไฟล์นี้ค่อนข้างจะค่อนข้างแพงกว่าการกำหนดราคาในตลาดปัจจุบันซึ่งคาดว่าอัตราเงินกองทุนของรัฐบาลกลางจะสูงสุดที่ประมาณ 2.9% ภายในสิ้นปี 2019 ในขณะที่ "จุด" ของ FOMC คาดการณ์ว่าจะสูงสุดที่ 3.4% สิ่งนี้ถือว่าการเติบโตที่สูงกว่าแนวโน้มในปี 2020 เราคาดว่าการเติบโตจะชะลอตัวลงเป็นแนวโน้มในช่วงปลายปี 2019
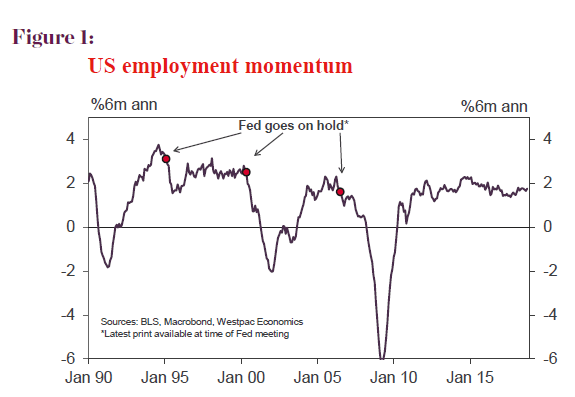
ในการเลือก “จุดหยุดชั่วคราว” ที่ค่อนข้างสูงกว่านี้ เราได้ศึกษา “การหยุด” ในสามรอบการทำให้กระชับก่อนหน้านี้ (1995; 2000; 2006) จากนั้น FOMC ก็ตอบสนองต่อการเติบโตของการจ้างงานและการใช้จ่ายที่ชะลอตัว โดยเฉพาะที่อยู่อาศัยและสินค้าอุปโภคบริโภคคงทน
เราคาดว่าการเติบโตของการจ้างงานจะชะลอตัวในช่วงครึ่งหลังของปี 2019 จากประมาณ 1.6% ในเดือนมีนาคม 2019 (แบบรายหกเดือนต่อปี) เป็นประมาณ 1% ภายในสิ้นปี นอกจากนี้ เราคาดว่าการเติบโตจากการใช้จ่ายด้านที่อยู่อาศัยและสินค้าคงทนจะลดลงอย่างมากในช่วงครึ่งหลัง
อย่างไรก็ตาม การประมาณการของเราระบุว่าด้วยอัตราการว่างงานอยู่ที่ประมาณ 3.5% ในช่วงครึ่งหลังของปี 2019 FOMC จะยังคงอดทนต่อไปอีกเล็กน้อยด้วยการค่อยๆ เข้าสู่สภาวะปกติจนถึงปี 2019 ก่อนที่หลักฐานการจ้างงานจะชะลอตัวลง ที่อยู่อาศัยและความทนทานจะชัดเจน รูปที่ 1 เน้นย้ำถึงความสำคัญของการเติบโตของงานต่อจังหวะเวลา "หยุดชั่วคราว" ในขณะที่รูปที่ 2 แสดงการคาดการณ์การเติบโตของงานและเวลาที่คาดว่าจะหยุดในปี 2019 ทำให้ FOMC มีเวลาว่างเพียงพอในการสังเกตการชะลอตัวที่จำเป็น
ณ จุดสำคัญนั้นในเดือนธันวาคม 2019 เมื่อเราเห็น FOMC หยุดชั่วคราว เราจะรู้สึกสบายใจพอสมควรที่ถึงการตั้งค่าที่เป็นกลางอย่างยั่งยืนแล้ว อัตราเงินเฟ้อจะอยู่ที่ประมาณ 2% เป้าหมาย การเติบโตจะชะลอตัวลงจนใกล้ "มีศักยภาพ" และอัตราการว่างงาน ในขณะที่ต่ำกว่าระดับ "การจ้างงานเต็มที่" ที่ประเมินไว้ก่อนหน้านี้ จะไม่ทำให้เกิดแรงกดดันด้านค่าจ้างมากเกินไป
ในรอบกระชับก่อนหน้านี้ (ดูรูปที่ 1) ตลาดแรงงานถดถอยอย่างรวดเร็วในเวลาต่อมา ในขณะที่ในรอบนี้ เราคาดการณ์ว่าการเติบโตของการจ้างงานจะ "ปรับตัว" ได้ประมาณ 1% ซึ่งสอดคล้องกับการเติบโตของประชากรในวัยทำงานอย่างใกล้ชิด ในกรณีดังกล่าว FOMC จะสามารถคงอัตราเงินกองทุนของรัฐบาลกลางไว้ที่ระดับ "เป็นกลาง" นั้นได้ตลอดปี 2020
การเปลี่ยนแปลงเล็กน้อยของโปรไฟล์สำหรับอัตราเงินกองทุนของรัฐบาลกลางมีนัยบางประการสำหรับการคาดการณ์พันธบัตรและสกุลเงินของเรา
อัตราสูงสุดที่คาดการณ์ไว้ของเราในอัตราดอกเบี้ยพันธบัตรอายุ 10 ปีของสหรัฐฯ ที่ 3.5% ได้ถูกเพิ่มเป็น 3.6% และขยายเวลาตั้งแต่เดือนมิถุนายนถึงกันยายน อัตรามาร์จิ้นระหว่างอัตราพันธบัตรอายุ 10 ปีของสหรัฐและออสเตรเลียเพิ่มขึ้นจากจุดสูงสุด 60 จุดเป็น 70 จุดพื้นฐานจนถึงกลางปี 2019
จากการเพิ่มขึ้นของอัตราในสหรัฐฯ ที่เพิ่มขึ้นนี้ เราได้ขยายและเพิ่มการคาดการณ์สำหรับ USD โดยที่ DXY คาดว่าจะแตะระดับสูงสุดใกล้ 100 ในเดือนกันยายน
สำหรับเงินดอลลาร์ออสเตรเลีย ตอนนี้เราคาดว่าจะ "ลดลง" อีกเป็น 0.68 เหรียญสหรัฐภายในเดือนกันยายน ดอลลาร์สหรัฐน่าจะเริ่มอ่อนค่าลงจนถึงไตรมาสธันวาคม 2019 เนื่องจากตลาดตรวจพบการจ้างงานและการใช้จ่ายที่ชะลอตัว และคาดว่าจะหยุดในเดือนธันวาคม ด้วยวิธีนี้ AUD จะเพิ่มขึ้นตลอดไตรมาสเดือนธันวาคมเป็น USD0.70 ซึ่งต่ำกว่าที่คาดการณ์ไว้ก่อนหน้านี้
สัปดาห์ที่แล้ว
การเลือกตั้งระยะกลางของสหรัฐฯ เป็นจุดโฟกัสของตลาดในสัปดาห์นี้ อย่างไรก็ตาม นโยบายการเงินยังคงอยู่ในมุมมอง โดย RBA, RBNZ และ FOMC ประชุมกันทั้งหมด
ใครชนะการเลือกตั้งกลางเทอมของสหรัฐ? ดูเหมือนว่าคำตอบคือทุกคน ตามที่คาดไว้พรรคเดโมแครตชนะบ้าน อย่างไรก็ตาม พรรครีพับลิกันเพิ่มเสียงข้างมากในวุฒิสภา หุ้นปรับตัวขึ้นในวันรุ่งขึ้น ขณะที่อัตราเงินดอลลาร์สหรัฐและระยะยาวในขั้นต้นขยับกลับก่อนที่จะกลับสู่ระดับก่อนหน้า
สำหรับเศรษฐกิจ ผลกระทบมีน้อย ในระยะเวลาอันสั้น ผลลัพธ์จะเป็นแนวทางสำหรับการปรับขึ้นราคาตามแผนของ FOMC ในเดือนธันวาคม ด้านนโยบายการคลัง โครงสร้างพื้นฐานถูกกำหนดให้มาแทนที่การเปลี่ยนแปลงด้านภาษีและกฎระเบียบที่เป็นตัวเร่งปฏิกิริยาที่ขยายตัวได้ อย่างไรก็ตาม หากเห็นเลย ความคืบหน้าในแนวรบนี้ดูจะห่างไกล โดยประธานาธิบดีทรัมป์และพรรคเดโมแครตมีจุดยืนที่แตกต่างกันในเรื่องนี้ ที่น่าสังเกตก็คือผลลัพธ์นี้ไม่ได้หยุดประธานาธิบดีทรัมป์ไม่ให้เพิ่ม 'สงครามการค้า' กับจีนเป็นสองเท่า ความหวังในด้านนั้นคือการประชุมที่จะเกิดขึ้นระหว่างประธานาธิบดีทรัมป์และประธานาธิบดี Xi ในปลายเดือนพฤศจิกายน
จาก FOMC ในการประชุมเดือนพฤศจิกายน ข้อความนั้นเรียบง่าย เศรษฐกิจสหรัฐฯ แข็งแกร่งและค่อยๆ ดำเนินนโยบายให้เป็นปกติอย่างค่อยเป็นค่อยไปเพื่อให้เป็นกลางโดยชอบธรรม ในขณะที่เรายังคงเชื่อว่าการเติบโตของสหรัฐจะชะลอตัวกลับสู่แนวโน้มในช่วงปลายปี 2019 เนื่องจากชีพจรของผู้บริโภคติดตามการชะลอตัวที่กำลังดำเนินอยู่สำหรับการลงทุน เวลาที่ FOMC ใช้ในการประเมินเส้นทางของพวกเขาในช่วงพีคก่อนหน้าทำให้เราเพิ่มอันดับที่สี่ ไต่ขึ้นไปยังโปรไฟล์กองทุนของรัฐบาลกลางของเรา ในขณะที่ก่อนหน้านี้เราเห็น 2.875% ในเดือนมิถุนายน 2019 เป็นจุดสูงสุด ตอนนี้เราคาดการณ์ 3.125% ในเดือนกันยายน 2019 เป็นจุดที่คณะกรรมการหยุดชั่วคราวอย่างไม่มีกำหนด ซึ่งจะทำให้นโยบายอยู่เหนือความเป็นกลางเล็กน้อย โดยมองว่าการเติบโตยังคงอยู่ที่แนวโน้มและอัตราเงินเฟ้อที่เป้าหมาย เนื่องจากตลาดแรงงานแข็งแกร่ง
การกลับมาที่ออสเตรเลีย คำแถลงการประชุมเดือนพฤศจิกายนของ RBA ไม่ได้ทำให้ประหลาดใจในแง่ของธีม แต่เน้นการมองโลกในแง่ดีมากกว่าการเติบโต โดยคาดการณ์ GDP ที่แก้ไขสูงสุด 3.50% จนถึงเดือนมิถุนายน 2019 ในมุมมองของ RBA การเติบโตจะช้าลงเป็น 3.0 % ภายในสิ้นปี 2020 แต่นั่นยังเหนือเทรนด์ การคาดการณ์อัตราการว่างงานได้รับการแก้ไขจาก 5.00% เป็น 4.75% และอัตราเงินเฟ้อพื้นฐานสำหรับปี 2019 ได้รับการแก้ไขเป็น 2.25%
มุมมองของเราเกี่ยวกับการว่างงานไม่แตกต่างกัน อย่างไรก็ตาม เรามีแง่บวกน้อยกว่าในการส่งต่อค่าจ้างและด้วยเหตุนี้การใช้จ่าย สิ่งสำคัญที่สุดสำหรับเราคือราคาบ้านที่มีแนวโน้มลดลง ซึ่งเห็นได้ชัดเจนที่สุดในซิดนีย์และเมลเบิร์น สำหรับเรา ผลที่คาดว่าจะตามมาของแนวโน้มนี้คือการลงทุนด้านที่อยู่อาศัยที่ลดลงและผู้บริโภคที่อ่อนตัวลง สาเหตุหลักมาจากเหตุผลเหล่านี้ที่ทำให้เราเห็นว่าการเติบโตของ GDP ชะลอตัวลงเหลือ 2.70% ในปี 2019 ซึ่งต่ำกว่าที่ RBA คาดการณ์ไว้อย่างมาก หากถูกต้อง นี่เป็นผลลัพธ์ที่ชัดเจนที่จะรับประกันว่า RBA จะถูกระงับจนถึงปี 2019 และ 2020
ในนิวซีแลนด์ แถลงการณ์จาก RBNZ หลังจากการประชุมในเดือนพฤศจิกายนของพวกเขาก็มีการปรับเปลี่ยนเล็กน้อยเช่นกัน โดยเฉพาะอย่างยิ่งพวกเขาย้ายออกจากการปรับลดอัตราดอกเบี้ยในระยะสั้นโดยลบการอ้างอิงก่อนหน้าไปยังการเคลื่อนไหวครั้งต่อไปในอัตราเงินสดที่อาจ "ขึ้นหรือลง" เป็นการส่งสัญญาณเพิ่มเติมว่าการปรับขึ้นอัตราดอกเบี้ยครั้งต่อไปจะเพิ่มขึ้น แนวโน้มอัตราเงินเฟ้อระยะกลางของ RBNZ ในขณะนี้จึงอยู่เหนือระดับเป้าหมาย 2.0% ของปีในช่วงกลางๆ เล็กน้อย เนื่องจาก 'มีการจ้างงานเต็มจำนวน' สำเร็จและเกินแล้ว อย่างไรก็ตาม แม้ว่า RBNZ กำลังคาดการณ์ว่าจะเกินเป้าหมายสำหรับเป้าหมายเหล่านี้ในระยะกลาง แต่ความคืบหน้าช้าสำหรับอัตราเงินเฟ้อพื้นฐานในปัจจุบันและการไม่มีแรงกดดันด้านค่าจ้างที่ไม่เหมาะสมแม้ว่าอัตราการว่างงานจะเป็นนโยบายที่มีเสถียรภาพในระดับต่ำเป็นประวัติการณ์จนถึงกลางปี 2020 เนื่องจากความเสี่ยงยังคงมีอยู่ สมดุล
แผนภูมิของสัปดาห์: การเงินที่อยู่อาศัยของออสเตรเลีย
การอนุมัติสินเชื่อเพื่อที่อยู่อาศัยของออสเตรเลียยังคงอ่อนตัวลงในเดือนกันยายน จำนวนพาดหัวของสินเชื่อเพื่อครอบครองโดยเจ้าของลดลง 1% ตามการคาดการณ์ที่เป็นเอกฉันท์ อดีตการรีไฟแนนซ์ การลดลงอ่อนลง 0.5% เดือน
มูลค่าเงินให้สินเชื่ออ่อนตัวลงมาก โดยเฉพาะอย่างยิ่งมูลค่าสินเชื่อเพื่อที่อยู่อาศัยของเจ้าของลดลง 4.2%mth ลดลง 8% ในช่วงสองเดือน ด้วยจำนวนการอนุมัติที่แสดงการลดลงที่รุนแรงกว่ามาก ขนาดสินเชื่อเฉลี่ยโดยนัยได้ลดลงอย่างเด่นชัด 3.6% ตั้งแต่เดือนพฤษภาคมหรือ 14.6k ดอลลาร์ โปรดทราบว่าสิ่งนี้รวบรวมการเปลี่ยนแปลงองค์ประกอบ เช่น กิจกรรมที่ลดลงในตลาดที่มีราคาสูงกว่า เช่น ซิดนีย์และเมลเบิร์น แม้ว่ารายละเอียดจะแสดงขนาดสินเชื่อเฉลี่ยที่ลดลงในทุกรัฐ ซึ่งบ่งชี้ว่าเงื่อนไขการให้กู้ยืมที่เข้มงวดยิ่งขึ้นซึ่งจะช่วยลดความสามารถในการกู้ยืมได้เป็นตัวขับเคลื่อนหลัก
นิวซีแลนด์: สัปดาห์หน้าและการสรุปข้อมูล
เป้าหมายอะไร?
สัปดาห์ที่ผ่านมามีความสำคัญอย่างมากสำหรับนักเศรษฐศาสตร์และตลาดการเงินของนิวซีแลนด์ เริ่มต้นด้วยการสำรวจกำลังแรงงานในครัวเรือนประจำเดือนกันยายน ซึ่งมีอัตราการว่างงานต่ำที่สุดในรอบสิบปีที่ 3.9% ซึ่งต่ำกว่าที่เราคาดไว้มาก เนื่องจากตัวเลขผลประโยชน์ของผู้หางานเพิ่มขึ้น
เราระมัดระวังเสียงโดยธรรมชาติในแบบสำรวจของ HLFS ในโอกาสนี้อัตราการว่างงานลดลงกระจุกตัวอย่างมากในหมู่คนหนุ่มสาว ซึ่งอาจเป็นสัญญาณว่าข้อผิดพลาดในการสุ่มตัวอย่างเป็นปัจจัยหนึ่ง การเคลื่อนไหวหนึ่งในสี่ของขนาดนี้มักจะตามมาด้วยการกลับรายการบางส่วนเป็นอย่างน้อยในไตรมาสถัดไป และนั่นคือสิ่งที่เราคาดหวังในโอกาสนี้
ที่กล่าวว่าการกวาดข้อมูลที่เกี่ยวข้องทั้งหมดอย่างกว้าง ๆ ชี้ให้เห็นว่าตลาดแรงงานเป็นไปในเชิงบวกมากกว่าที่เราให้เครดิต HLFS อาจพูดเกินจริงกรณีนี้ แต่ความจริงก็คือการว่างงานมีแนวโน้มลดลงแม้ว่าเศรษฐกิจจะชะลอตัวในปี 2017 และต้นปี 2018 เห็นได้ชัดว่าความเชื่อมั่นทางธุรกิจที่ต่ำไม่ได้ทำให้บริษัทเลิกจ้างได้
จากหลักฐานของการปรับปรุงสภาพการจ้างงาน การขาดการเติบโตของค่าจ้างจึงดูลึกลับมากขึ้น ดัชนีต้นทุนแรงงานเดือนก.ย.เพิ่มขึ้น 0.5% โดยการเติบโตประจำปีชะลอตัวเล็กน้อยเหลือ 1.9% อัตราการเติบโตที่ลดลงต่อปีนั้นไม่น่าแปลกใจ เนื่องจากการชำระส่วนแบ่งค่าจ้างของพนักงานดูแลสูงอายุได้เพิ่มจำนวนขึ้นก่อนหน้านี้ การเติบโตของค่าจ้างภาคเอกชนน่าจะเริ่มฟื้นตัวเป็นรายไตรมาส และมาตรการอื่นๆ ของการเติบโตของค่าจ้างก็แข็งแกร่งขึ้นเล็กน้อย แต่การเติบโตของค่าจ้างเพิ่มขึ้นอย่างมากจนถึงตอนนี้
มุมมองของเราคือการเติบโตของค่าจ้างจะค่อยๆ แข็งแกร่งขึ้นเนื่องจากตลาดแรงงานยังคงตึงตัวต่อไป การเติบโตของค่าจ้างจะได้รับแรงหนุนจากค่าแรงขั้นต่ำที่เพิ่มขึ้น การจ่ายค่าแรงสำหรับพยาบาลและครู และการย้ายไปสู่การเจรจาต่อรองค่าแรงร่วมกันมากขึ้น แต่อัตราเร่งในการเติบโตของค่าจ้างจะช้าเกินไปที่จะสร้างเงินเฟ้อได้มาก โดยเฉพาะอย่างยิ่งเมื่อพิจารณาว่ากองกำลังอื่นๆ จะดำเนินการเพื่อรักษาอัตราเงินเฟ้อไว้ เช่น การขยายการศึกษาระดับอุดมศึกษาฟรีเกินหนึ่งปี และการแข่งขันในภาคการค้าปลีก
ถ้อยแถลงนโยบายการเงินเดือนพฤศจิกายนของธนาคารกลางสหรัฐฯ ได้รับความนิยมอย่างมากจากรายงานตลาดแรงงานที่แข็งแกร่งมาก และตามมาด้วยความประหลาดใจอย่างมากที่คล้ายคลึงกันในด้าน GDP และอัตราเงินเฟ้อ เราคาดว่าจะมีการเปลี่ยนแปลงเล็กน้อย และนั่นคือสิ่งที่เราได้รับ ธนาคารกลางได้ลบวลีที่ว่าการเคลื่อนไหวครั้งต่อไปใน OCR อาจเป็น "ขึ้นหรือลง" ออกสถานการณ์ทางเลือกที่สมดุลอย่างสม่ำเสมอ (แทนที่จะบิดเบือนไปทางด้านล่าง) และยกการคาดการณ์อัตราเงินเฟ้อ
ในเวลาเดียวกัน อย่างไรก็ตาม RBNZ ยังคงยืนกรานว่า OCR จะไม่เพิ่มขึ้นในเร็วๆ นี้ พวกเขารักษาวลีที่ว่า OCR คาดว่าจะยังคงอยู่ "ที่ระดับนี้จนถึงปี 2019 และในปี 2020" และการคาดการณ์ OCR นั้นไม่เปลี่ยนแปลงตั้งแต่เดือนสิงหาคม
ด้วยขนาดที่แท้จริงของข้อมูลที่น่าประหลาดใจในช่วงสามเดือนที่ผ่านมา นี่เป็นการเปลี่ยนแปลงเล็กน้อยในตำแหน่งจริงๆ สิ่งนี้เป็นการตอกย้ำว่าธนาคารกลางกลับกลายเป็นคนขี้โกงน้อยลงเพียงใดนับตั้งแต่มีการเปลี่ยนแปลงอาณัติแบบคู่และผู้ว่าการคนใหม่ เราสงสัยว่ากิจกรรมในสัปดาห์นี้จะกลายเป็นหัวข้อ ในปีหน้า เราคาดว่าเศรษฐกิจจะแข็งแกร่งและอัตราเงินเฟ้อจะสูงขึ้น แต่เรายังคงสบายใจที่จะคาดการณ์ว่าจะไม่มีการปรับขึ้น OCR จนถึงกลางปี 2020
ลักษณะพิเศษที่สุดของคำชี้แจงนโยบายการเงินของสัปดาห์นี้ที่เกี่ยวข้องกับการคาดการณ์ระยะกลางของธนาคารกลางสำรอง ธนาคารกลางกำลังคาดการณ์ว่าอัตราเงินเฟ้อจะเพิ่มขึ้นเหนือระดับ 2% ในช่วงกลางของกรอบเป้าหมายเงินเฟ้อในระยะยาวในระยะยาว ในขณะเดียวกัน พวกเขาคาดการณ์ว่าการจ้างงานจะเพิ่มขึ้นเหนือระดับสูงสุดที่ยั่งยืน กล่าวอีกนัยหนึ่งธนาคารกลางกล่าวว่ากำลังจะเกินเป้าหมาย ยังไม่ได้วางแผนที่จะปรับ OCR เพื่อป้องกันไม่ให้พลาด
โดยปกติ ธนาคารกลางสหรัฐคาดการณ์ว่าจะบรรลุเป้าหมายเงินเฟ้อภายในระยะเวลาสามปี กล่าวคือ อย่างไรก็ตาม หากอัตราเงินเฟ้ออยู่ในอันตรายที่จะพุ่งสูงขึ้นในอีกสามปีข้างหน้า ธนาคารกลางจะยังคงมีเวลาที่จะยกเลิก OCR และหลีกเลี่ยงการเพิ่มขึ้นของอัตราเงินเฟ้อ ในโอกาสนี้ แทนที่จะคาดการณ์ OCR ที่เพิ่มขึ้น มันก็แค่บอกว่ามันจะไม่ไปถึงเป้าหมายเงินเฟ้อ แม้ว่าจะยอมรับว่าส่วนต่างมีน้อย
สถานการณ์มีความซับซ้อนมากขึ้นในขณะนี้ที่ RBNZ ต้องกำหนดเป้าหมายทั้งการจ้างงานและอัตราเงินเฟ้อ ใครๆ ก็นึกภาพ RBNZ คาดการณ์ตัวแปรหนึ่งตัวที่อยู่เหนือเป้าหมายและอีกตัวหนึ่งด้านล่างในลักษณะที่สมดุล แต่นั่นไม่ใช่กรณีที่นี่ – RBNZ กำลังบอกว่าคาดว่าทั้งการจ้างงานและอัตราเงินเฟ้อจะสูงกว่าเป้าหมาย
บางที RBNZ อาจระมัดระวังมากขึ้นหลังจากหลายปีที่เงินเฟ้อต่ำกว่าเป้าหมาย และพร้อมที่จะรับความเสี่ยงเล็กน้อยในอีกด้านหนึ่ง หรือบางทีอาจมีการตีความข้อกำหนดในการรักษาอัตราเงินเฟ้อให้ "อยู่ใกล้จุดกึ่งกลาง 2%" ของช่วงเป้าหมายที่แตกต่างกัน และถือว่า 2.2% ใกล้เคียงเพียงพอ ไม่ว่าจะอธิบายอะไรก็ตาม นี่เป็นการจากไปเพียงเล็กน้อยแต่มีนัยสำคัญจากแนวทางที่ผู้ว่าการคนก่อนจะต้องดำเนินการ
ตลาดการเงินได้นำข้อมูลที่แข็งแกร่งล่าสุดและการเปลี่ยนแปลงเล็กน้อยจาก RBNZ เป็นใบอนุญาตในการทำเครื่องหมายอัตราสวอปและ NZD ที่สูงกว่ามาก ที่อาจพิสูจน์ว่าเป็นความผิดพลาด การคาดการณ์ของเราคือธนาคารกลางสหรัฐจะยังคงอยู่ในนโยบายที่ดีแม้ว่าข้อมูลจะยังคงแข็งแกร่ง หากเราพูดถูก อัตราสวอปสองปีที่สูงกว่า 2.2% จะไม่สามารถคงอยู่ได้
ตัวอย่างข้อมูล
Aus Q3 ดัชนีราคาค่าจ้าง – %qtr
- พ.ย. 14, ครั้งล่าสุด: 0.6%, WBC f / c: 0.6%
- Mkt f / c: 0.6%, ช่วง: 0.4% ถึง 0.7%
มีการขจัดความหย่อนเกินในตลาดแรงงานออกไป โดยวัดจากการว่างงานลดลงและการลดลงเล็กน้อยในการวัดผลการใช้ตลาดแรงงานในวงกว้าง ในปีที่แล้วยังมีการเพิ่มขึ้นมากกว่าปกติจากการปรับขึ้นค่าแรงขั้นต่ำประจำปี และเรายังคงรอการปรับขึ้นค่าแรงที่มีความหมาย
ค่าจ้างรายชั่วโมงรวมโบนัสเพิ่มขึ้น 0.6% ในไตรมาส 2 ซึ่งสอดคล้องกับความคาดหวังของตลาดและ Westpac ขึ้นอัตรารายปีเป็น 2.1% ต่อปี จาก 2.0% yr (เดิมคือ 2.1% yr) ค่าจ้างภาคเอกชนเพิ่มขึ้น 0.5% โดยปรับขึ้นอัตราดอกเบี้ยรายปีเล็กน้อยเป็น 2.1% ต่อปี ค่าจ้างภาครัฐเพิ่มขึ้น 0.6% โดยถืออัตราประจำปีที่ 2.4% ต่อปี ซึ่งเป็นระดับที่ยังคงเดิมตั้งแต่ไตรมาสที่ 2017 ปี 1
ในปีนี้การปรับขึ้นค่าแรงขั้นต่ำคือ 3.5% ต่อปี ซึ่งเพิ่มขึ้นเล็กน้อยจาก 3.3% ของปีที่ได้รับในปี 2017 อย่างไรก็ตาม ในปี 2017 การปรับขึ้นค่าแรงขั้นต่ำไม่ได้ส่งผลกระทบอย่างมีนัยสำคัญต่อค่าแรงรวม เราจะเห็นผลกระทบที่มากขึ้นในปี 2018 หรือไม่?
Aus Nov Westpac-MI ความเชื่อมั่นผู้บริโภค
- 14 พ.ย. ล่าสุด: 101.5
ดัชนีความเชื่อมั่นผู้บริโภคของสถาบัน Westpac Melbourne เพิ่มขึ้น 1% เป็น 101.5 ในเดือนตุลาคม จาก 100.5 ในเดือนกันยายน กำไรเล็กน้อยหลังการลดลง 5.2% ในช่วงสองเดือนก่อน เนื่องจากการเพิ่มขึ้นก่อนหน้านี้จากการปรับลดภาษีที่ประกาศในงบประมาณเดือนพ.ค.ลดลงและด้านลบเกี่ยวกับฉากหลังทางการเมือง อัตราการจำนองเพิ่มขึ้น ราคาบ้านที่ลดลงและราคาน้ำมันที่สูงขึ้นส่งผลต่อความเชื่อมั่น การเพิ่มขึ้นในเดือนตุลาคมบ่งชี้ว่าการลากจากเชิงลบเหล่านี้ได้ผ่อนคลายลง ในขณะที่แง่บวกเกี่ยวกับการเติบโตทางเศรษฐกิจและตลาดแรงงานได้ให้การสนับสนุน
การสำรวจเดือนพฤศจิกายนอยู่ในภาคสนามตั้งแต่วันที่ 5-10 พฤศจิกายน ฉากหลังก็คลี่คลายลงได้อีกเล็กน้อยแม้ว่าความตึงเครียดทางการค้าทั่วโลก ราคาบ้านที่ลดลงในซิดนีย์และเมลเบิร์น และการเติบโตของรายได้ที่ซบเซายังคงมีอุปสรรคที่ชัดเจน
การสำรวจกำลังแรงงานในเดือนสิงหาคม – การจ้างงาน '000
- 15 พ.ย. ล่าสุด: 5.6k, WBC f/c: 20k
- Mkt f / c: 20k, ช่วง: 10k ถึง 30k
การสำรวจกำลังแรงงานเดือนก.ย. เต็มไปด้วยความประหลาดใจ อย่างแรกคือการจ้างงานเข้ามาน้อยกว่าที่คาดการณ์ไว้ โดยเพิ่มขึ้นเพียง 5.6k ในเดือน (ต่ำสุดของช่วงความคาดหวัง) โดยมีการจ้างงานเต็มเวลาเพิ่มขึ้นเป็นบวก 20.3k เทียบกับการจ้างงานนอกเวลาที่ลดลง –14.7k .
ในขณะเดียวกัน การมีส่วนร่วมลดลงเป็น 65.4% จาก 65.6% (การมีส่วนร่วมของทั้งชายและหญิงลดลง) ส่งผลให้กำลังแรงงานลดลง –31.6k มุมมองแบบองค์รวมของเราเกี่ยวกับการสำรวจคือความผันผวนรายเดือนบางส่วนเกี่ยวข้องกับการหมุนเวียนของกลุ่มในตัวอย่างแบบสำรวจ ในแง่ดั้งเดิม ABS ตั้งข้อสังเกตว่ากลุ่มการหมุนเวียนที่เข้ามามีอัตราส่วนการจ้างงานต่อประชากร (61.9%) ต่ำกว่ากลุ่มตัวอย่างทั้งหมด (62.1%)
จากสิ่งนี้ เรากำลังมองหาการเด้งกลับของแนวโน้มเล็กน้อยในการจ้างงาน เพิ่มขึ้น 20k ด้วยการเพิ่มขึ้นของกำลังแรงงานที่เกี่ยวข้อง
การสำรวจกำลังแรงงานในเดือนสิงหาคม – อัตราการว่างงาน %
- พ.ย. 15, ครั้งล่าสุด: 5.0%, WBC f / c: 5.1%
- Mkt f / c: 5.1%, ช่วง: 4.9% ถึง 5.2%
ที่น่าประหลาดใจใหญ่อีกประการหนึ่งในกลุ่มแรงงานต.ค.คืออัตราการว่างงานลดลงเหลือ 5.0% ซึ่งเคยมีการถกเถียงกันว่าเป็นระดับอัตราการว่างงานตามธรรมชาติ
เนื่องจากการล้มนั้นสัมพันธ์กับการล่มสลายในการเข้าร่วม บางคนอาจถูกล่อลวงให้โต้แย้งว่าหากไม่ใช่เพราะการล่มสลายของการมีส่วนร่วม อัตราการว่างงานก็จะสูงขึ้น เราไม่คัดค้านคำกล่าวดังกล่าว เนื่องจากเราเชื่อว่าคุณควรมองภาพรวมของตลาดแรงงาน ไม่ใช่แค่มองปัจจัยเดียว (เช่น การจ้างงาน) และการเพิกเฉยต่อผู้อื่น (การว่างงาน การมีส่วนร่วม และชั่วโมงทำงาน)
ด้วยการคาดการณ์ว่าการจ้างงานจะเพิ่มขึ้น 20k และการมีส่วนร่วมที่เพิ่มขึ้นเป็น 65.5% อัตราการว่างงานจะเพิ่มขึ้นเป็น 5.1%
.
NZ ต.ค. ขายบ้านและราคา
- 10 พ.ย. (tbc), ขายล่าสุด: -2.5%, ราคาล่าสุด: +5.4% yr
อัตราเงินเฟ้อราคาบ้านค่อยๆ แข็งค่าขึ้นในช่วงหลายเดือนที่ผ่านมา แม้ว่าจะมีความผันแปรในระดับภูมิภาคโดยสิ้นเชิง ราคาโอ๊คแลนด์และแคนเทอร์เบอรีมีแนวโน้มลดลง ส่วนราคาอื่นๆ ก็เพิ่มขึ้นอย่างรวดเร็ว
ในอนาคต ตลาดจะได้รับอิทธิพลจากการห้ามผู้ซื้อต่างประเทศที่เพิ่งเปิดตัวและอัตราการจำนองที่ลดลงอย่างรวดเร็ว เราคาดว่ายอดคงเหลือจะเป็นบวก แต่ในโอ๊คแลนด์จะน้อยกว่านี้
เราได้เห็นรายชื่อที่แข็งแกร่งขึ้นและยอดขายที่แข็งแกร่งจากเอเจนซี่แห่งหนึ่ง ข้อมูล REINZ ในเดือนตุลาคมอาจแสดงให้เห็นว่ายอดขายเพิ่มขึ้นเล็กน้อย
การใช้จ่ายบัตรสมาชิก NZ October
- พ.ย. 12, ครั้งล่าสุด: + 1.1%, WBC f / c: + 0.5%
ระดับการใช้จ่ายรายย่อยเพิ่มขึ้นเมื่อ 1.1 ที่แข็งแกร่งในเดือนกันยายนตามการเพิ่มขึ้นของขนาดที่คล้ายกันในเดือนสิงหาคม กำไรเหล่านี้ได้รับการสนับสนุนจากการใช้จ่ายด้านวัสดุสิ้นเปลือง (เช่นร้านขายของชำ) ที่เพิ่มขึ้นและการใช้จ่ายที่มั่นคงในการผลิต ระดับการใช้จ่ายได้รับการสนับสนุนจากแพคเกจครอบครัวของรัฐบาลซึ่งเพิ่มรายได้ที่ใช้แล้วของครัวเรือนจำนวนมาก
เราคาดว่าจะมีการใช้จ่ายเพิ่มขึ้นเล็กน้อยในเดือนตุลาคมและคาดการณ์ว่าจะมีกำไรเพิ่มขึ้น 0.5% ในเดือนนี้ ในขณะที่รายได้ที่เพิ่มขึ้นในการใช้จ่ายเพิ่มขึ้นในระดับของการใช้จ่ายราคาน้ำมันที่สูงขึ้นจะ จำกัด การเพิ่มขึ้นของค่าใช้จ่ายในการตัดสินใจประเภทหลัก
CPI ของสหรัฐฯ ต.ค. และยอดขายปลีก
- 14 พ.ย. CPI ล่าสุด 0.1% WBC 0.3%
- 15 พ.ย. ยอดขายปลีก 0.1% ล่าสุด WBC 0.7%
อัตราเงินเฟ้อ CPI อยู่เหนือเป้าหมาย 2.0% ปีของ FOMC สำหรับส่วนใหญ่ของปี 2018 ซึ่งเป็นการวัดพาดหัวโดยเฉลี่ย 2.6% ต่อปีในช่วง 7 เดือนถึงกันยายน โดยเน้นที่ความสำคัญของพลังงานต่อผลลัพธ์นี้ การวัดหลัก (ไม่รวมอาหารและพลังงาน) ได้ค่าเฉลี่ย 2.2% ปีในช่วงเวลาเดียวกัน
เดือนตุลาคมมีแนวโน้มว่าจะดำเนินต่อไปตามแนวโน้มนี้ โดยจะเพิ่มขึ้น 0.3% และ 0.2% ต่อเดือนเพื่อดูอัตราเงินเฟ้อประจำปีที่ 2.5% ปีสำหรับหัวข้อข่าวและ 2.2% ปีสำหรับหลัก
ในการขายปลีก ความผันผวนรายเดือนมีความสำคัญมาก ทั้งในแง่ของผลลัพธ์เบื้องต้นและการแก้ไข เมื่อมองผ่านสิ่งนี้ แนวโน้มยังคงแข็งแกร่ง หลังจากกันยายนที่อ่อนแอ เราก็มีกำหนดดีดตัวขึ้นในเดือนตุลาคม นอกจากนี้ ความเสี่ยงยังเบ้ขึ้น เนื่องจากจำเป็นต้องเปลี่ยนการซื้อรถยนต์ตามฤดูกาลพายุเฮอริเคน
เราให้คุณ หุ่นยนต์ forex ฟรีดาวน์โหลด ขึ้นอยู่กับระบบหยุดและย้อนกลับสำหรับการทดสอบผลใน Metatrader




 Signal2forex.com - สุดยอดหุ่นยนต์และสัญญาณ Forex


