
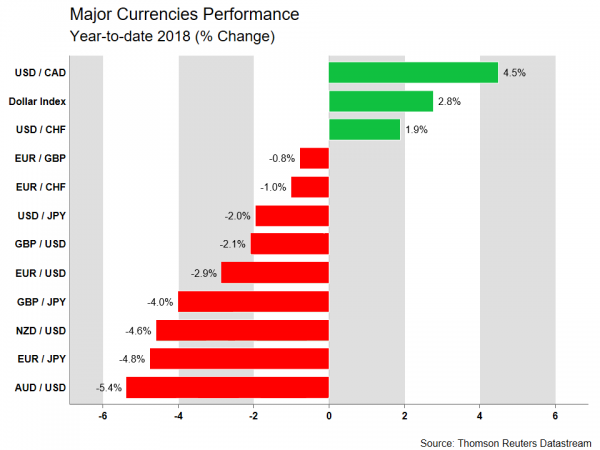
Yılın ikinci çeyreğinin tamamlanmasını takiben, dolar, daha büyük ölçekli bir Fed ve ABD ekonomisinin tüm silindirlere ateş açmasından destek alarak, büyük gruplarının çoğuna karşı daha yüksek durumdadır. Aşağıda, en çok işlem gören döviz çiftlerinin bazılarının 2018'te şu ana kadar nasıl performans gösterdiğini ve ticaret gerilimleri, politik belirsizlikler ve para politikası farklılıkları ile karakterize edilen bir ortamda neler olabileceğini özetliyoruz.
Euro / dolar - Aşağı, ama dışarı değil
Dünyanın en çok işlem gören döviz çiftinin 2018'te şu ana kadar çalkantılı bir yolculuğu vardı. Spekülasyonla yılın ilk iki ayında üç yıllık 1.2555 seviyesine yükseldikten sonra, ECB normalleştirme politikasına doğru ilerlerken, Q2'te parite düştü. Yavaşlayan bir Avrupa ekonomisinin, giderek belirsiz bir Avrupa siyasi sahnesinin ve güçlenen bir doların arkasında 1.1506 kadar düştü. Yıldan yıla, euro / dolar 2.9% daha düşük.
İleriye baktığımızda, Avrupalı siyasi endişelerin şimdilik ılımlı olduğunu düşünürsek, spekülatif net EUR pozisyonları nötr seviyelere yaklaştıklarını ve Euro Bölgesi-ABD verim farklarının, ECB'nin zamları hızlandırarak daha fazla genişleyemeyeceğini, önemli kayıpların öngörülmesinin zor olduğunu mevcut seviyelerden euro / dolar cinsinden. Tabii ki, bazı şoklar durumunda - “tamamen tükenmiş” bir ticaret savaşı gibi - Avro'nun üzerinde dolardan daha ağır basıyor.
Teknik olarak, çift 1.1506 ve 1.1850 arasındaki bir yan aralıkta kilitlenmiş gibi görünüyor ve her iki tarafta bir kırılma bir sonraki yönelimli dalgayı belirleyebilir. 1.1850 üzerindeki bir hareketin, günlük grafikte üçlü bir alt kalıbın tamamlanmasını da işaretleyeceğini ve teknik açıdan daha fazla ilerlemenin olasılığını artıracağını unutmayın.
Dolar / yen - Yen için sadece “Trump risk” kaldı, ancak yeterli olabilir
Yen, dolar-to-date karşısında hala pozitif bölgelerde ticaret yapan iki büyük para biriminden biri olmaya devam ediyor; diğeri ise Norveç kronu. Özellikle, XJUMX'te USDJPY şu ana kadar 2.0% düştü. Performansına rağmen, yılın başında büyük yen pozitif sürücüler Q2018'te bitti. Böyle bir sürücü BoJ normalleşme öyküdü. Halihazırda piyasa katılımcılarının artık “satın alması” gerekmediği ve bu “neden” e katkıda bulunan inatçı ve düşük enflasyonist baskıların olduğu görülmektedir.
Enflasyon Q2'ta soğutuldukça (üstteki grafiğe bakınız) dolar / yen çifti daha yüksekte yer alıyordu (aşağıdaki tabloya bakınız). Bu arada, Federal Rezerv politikaları normale döndürmeye devam ediyor - yakın zamanda - Haziran toplantısında - 25 sırasında toplam üç 2018bps faiz artırımını üçten önce bildirmek için (medyan) zamlarını yansıtıyor. ABD ve Japonya arasındaki para politikası farklılığı, ABD'nin lehine olan daha yüksek getiri farklarını desteklemektedir ve böylece 2018'te ileriye doğru daha güçlü bir USDJPY'yi desteklemektedir. Trump yönetiminin politik kararları ile ilgili belirsizliklerin, belki de en önemlisi küresel ticaret üzerindeki belirsizlikleri, güvenli liman akışlarının arkasındaki Japon para birimi ile ufukta durmaktadır.
Genel olarak, para politikası ayrışması, yıl başından bu yana yükselen bir doları / yenı desteklemektedir. Bununla birlikte, “Trump riski” büyük ölçüde tezahür eder ve böyle bir projeksiyonun zararına etki edebilir. Teknik olarak, parite Mart ayının sonlarına doğru giderek daha yüksek bir alım satıma giriyor. Haziran'dan başlayarak USDJPY, yaklaşık 109.20 ve 111.20 arasında değişiyor. Bir üst sınır, 113.50'in üst sınırı olan bir bölgeye yapılan bir harekete işaret ederek, 2017'in sonlarında işlemin gerçekleştiği bir bölgeye dönüşü yansıtır.
Euro / sterling - Fare olarak sessiz
Kuşkusuz, bu haç bu yıl en heyecan verici değildi. 0.8620 ve 0.8970 arasında dar bir aralıkta işlem görmüştür, çünkü hem euro hem sterlin düşük performans göstermiş olup, fiyat hareketliliği büyük ölçüde para biriminin daha az kanamayla belirlendiği şekilde olmuştur. Yıldan yıla, euro / sterling% 0.8% düştü.
Yakın vadede, ikili ekonomiden çok siyasete ve özellikle Brexit müzakerelerinin nasıl sonuçlanacağına bağlı olabilir. ECB & BoE politikalarının yanı sıra ekonomik veriler de her zaman önemlidir (aşağıdaki sterlin / dolar bölümüne bakın), ancak göreceli para politikasının Brexit manzarasındaki bir değişiklik kadar büyük bir şok yaratması pek olası görünmüyor.
Müzakereler şu anda gümrük ve İrlanda sınırı üzerinde bir çıkmazda sıkışmış durumda. Müzakerelerin devam etmesi için Ekim AB zirvesinden önce bir çözüme ihtiyaç var. Raporlar, Theresa May hükümetinin yakında bu çıkmazı sona erdirecek yeni bir planı açıklayacağını ve poundun “işlenebilir” ve “gerçekçi” olarak algılanan şeye bağlı olarak hareket edebileceğini gösteriyor. Belirsizliği hafifleten ve “pürüzsüz bir Brexit” için olasılıkları artıran pratik bir öneri, sterlini güçlendirebilir ve bunun tersi de geçerlidir.
Sterling / dollar - Kolay gel, kolay git
2018'teki kablonun servetleri bir roller coaster ride benzer. Parite 1.3500 civarında başladı, Nisan ortasına kadar 1.4376 iki yıla yükseldi, sadece önümüzdeki haftalarda daraltmak için 1.3048'e değdi, haziran ayı sonuna kadar bir hazine ve dovish repricing bir kokteyl BoE'nin oranı yörüngesi.
Yukarıda özetlendiği gibi, Brexit, bu paritenin Ekim ayı zirvesinin en azından öncesinde, en azından yaz ayları için en önemli tema olabilir. Siyasetin ötesinde ve belki de daha yakın vadede, hem Kablo hem de euro / sterlin, BoE'nin Ağustos ayında faiz oranlarını yükseltip yükseltmeyeceğinden emin olabilir. Piyasalar halihazırda bir zam için bir 59% olasılık tayin eder (İngiltere OIS) ve toplantıya yaklaştıkça 100% 'e yaklaşmalı, bu da olumlu bir faktör olacaktır. Bununla birlikte, herhangi bir büyük Brexit gelişiminin (ya da eksikliğinin) merkez bankası müzakerelerini iyi bir şekilde etkileyebileceğini vurguluyoruz.
Dolar / loonie - NAFTA ön ve orta
Kanada doları, bu yıl iki anlatı arasında yakalandı ve şu ana kadar alçakgönüllülük “kazanıyor”, dolar / loonie'nin yıldan yıla 4.5% artmasıyla yargılanıyor. Bir yandan, ticaret görünümü ve NAFTA ile ilgili belirsizlik ekonomiye gölge düşürmekte ve BoC'nin yükselme oranlarında temkinli kalmasına neden olmaktadır. Öte yandan petrol fiyatları olağanüstü bir şekilde yükselirken, ekonomik veriler büyük ölçüde sağlam kalırken, büyük olasılıkla loonie'de daha büyük kayıplar sınırlandı.
NAFTA müzakereleri Kanada para birimi için birincil sürücü olarak kalabilir; ancak, Cumhurbaşkanı Trump'ın Kasım ayında yapılacak ara seçimlerden sonra bir anlaşma imzalamaya kadar beklemek istediği yorumları takiben hızlı bir çözüm beklenmiyor.
Loonie'nin ne kadar düşük performans gösterdiğini düşünürsek, NAFTA'nın kaygılarının çoğunun hırpalanmış para birimine fiyatlandırıldığı iddia edilebilir. Bu, ilerleyen loonileri çevreleyen risklerin asimetrik ve yukarı doğru eğimli olabileceğini ima eder. Devam eden ticaret belirsizliği parayı şu anki düşük seviyelerde tutabilmekle birlikte, herhangi bir anlaşma işareti, büyük bir rahatlama rantını tetikleyebilir. Bu görüşe yönelik kilit risk, NAFTA'dan ara sınavlar öncesinde ABD'nin çekilmesi olacaktır - bu muhtemel görünmese de.
Aussie / dolar ve kivi / dolar - Para politikasındaki farklılıklar ve ticaret endişeleri ikisini baskı altına alıyor
Fed, son toplantısında yedinci çeyrek-yüzde-oran artışını Haziran ayında gerçekleştirirken, daha önce de tartışıldığı gibi, 2018 için faiz artırımını hızlandırarak hawkish'i yatırdı. Bunu Avustralya ve Yeni Zelanda Rezerv Bankaları ile kıyaslayın: İki merkez bankası, son toplantılarını tamamladıktan sonra tarihi azalış oranlarını korurken, yakın zamanda faiz oranlarını yükseltmek için hiçbir aciliyet göstermediler.
Avustralya enflasyonu, RBA'nın hedefinin altındadır - buna rağmen, iç talebin zayıf olduğu, yüksek hanehalkı borç seviyelerinin de görünüm açısından risk oluşturduğu, bunun ulaşabileceği bir yerde kalması gerektiği söylenmelidir. Yeni Zelanda ile ilgili olarak, en son GSYH rakamları Q1 4'e göre Q2017 sırasında çeyreklik büyümede yavaşlama gösterdi - özellikle, genişleme oranı Q0.5 4'ten beri en zayıf 2016% q / q seviyesinde yer aldı. Üstelik, manşet enflasyonu Q1.1'te% 1% y / y seviyesine geriledi, ancak bankanın orta vadeli hedef aralığının 1-3% alt limitinde yıllık bazda sınırlı kaldı. Yine ABD'yle çelişen: yatırımcı topluluğu dünyanın en büyük ekonomisinin pozitif bir ivme kazandığını kabul ediyor gibi görünüyor. ABD, 4-tanıtıcısına 2-tanıtıcısını, 2014'ten beri en yüksek seviye olan QXNUMX sırasında yıllık bazda XNUMX-tanıtımıyla besliyor.
Bu arada, hem Avustralya hem Yeni Zelanda, büyük ölçüde emtia ihracatına güveniyor. Çin ve ABD arasındaki çatışmalar neticesinde, küresel ticaretin görünümü giderek artan bir şekilde, riskler giderek artmakta olduğundan, önemli ölçüde zarar görmüş iki para biriminin riskini aşağıya çekmiş görünüyor. Bu özellikle, Çin ile olan yakın ekonomik bağları nedeniyle Avustralya için geçerlidir - “Çin hapşırırsa, Avustralya soğuk yakalarsa” atasözünü ifade eder.
Herşeyi bir araya getirmek, yıl başından itibaren daha düşük AUDUSD ve NZDUSD ortaya çıkabilir. Bununla birlikte, çeşitli “hıçkırıklıklar” a rağmen, küresel büyümenin, bazı tahminlere göre küresel finansal krizden bu yana en fazla ivmeyi hızlandıracağı da unutulmamalıdır. Bu, ticari gerilimlerin olası bir şekilde gevşetilmesiyle birleştiğinde - son aylarda konuştukça sadece bir pozlandırma olabilirdi - duyguları artırabilirdi, böylece Avustralya ve Yeni Zelanda'nın geri dönüşü için Avustralya ve Yeni Zelanda ayağa kalkmaya çalışırken avronun ve kivi'nin dolar karşısında ilerlemesini sağladı. Bu senaryoda güçlü ihracat büyümesi.
Yukarıdaki tablodan da anlaşılacağı gibi, iki çift için orta vadeli resim aşağı doğrudur; 2018'in büyük çoğunluğu düşük yüksek ve düşük en düşük seviyelerde kaydedildi. Özellikle, aussie / dolar ve kivi / dolar, 5.4'te şimdiye kadar sırasıyla 4.6% ve 2018% oranında daha düşük işlem görmektedir; yakın tarihte bir buçuk yıl düşük ve iki yıllık düşük bir seviyede kaydedilmiştir.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


