
Yönetici Özeti
Başkan Trump'ın çelik ve alüminyum ithalatına ilişkin tarifeleri açıkladığı bahardan beri ticaret gerilimi tırmanıyor. Bu yılın başlarında idare tarafından uygulanan başlangıç tarifelerine verilen titiz cevaplar toplanmaya başlıyor. Tedarik zinciri yöneticileri, yeni malzeme kaynaklarını bulmak veya daha yüksek maliyetlerle yüzleşmek için karıştırmaya bırakılmıştır.
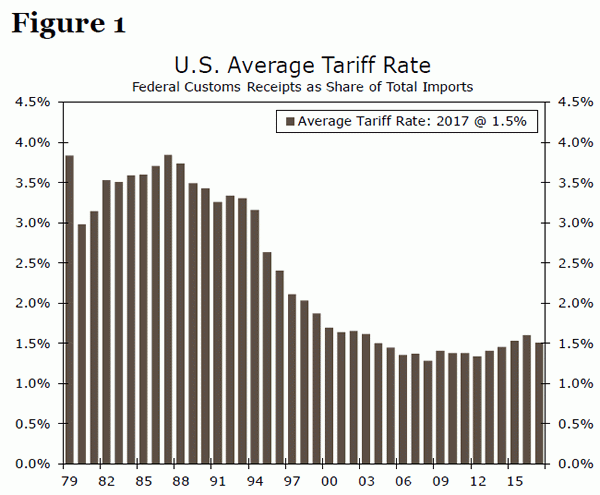
Şekil 1'te gösterildiği gibi, ABD ithalatındaki etkili tarifeler, 1980'lerin ortalarından beri önemli ölçüde düşmüştür. Halihazırdaki yönetimin ticaret politikası uyarınca tarifelerin büyüklüğü, hedefleri ve süresi etrafındaki muazzam belirsizlikler olsa da, oranların en azından artık düşüş göstermediği açıktır. Halihazırda uygulanan tedbirlerin TÜFE enflasyonunu bir 0.1 yüzde puanı ile artıracağını tahmin ediyoruz. Teklif edilen tüm ilave tarifelerin yürürlüğe girmesi durumunda enflasyon yüzde 0.5 puan artacaktır.
Tüketici fiyat enflasyonu üzerindeki etkinin bugüne kadar oldukça makul düzeyde tutulması ve ilave tarifelerin yürürlüğe girmesi halinde etkinin sınırlandırılması, kompozisyon ve knock-on etkileridir. Halihazırda yürürlüğe konmuş olan tarifeler ara mallara odaklanmış, yani üretim maliyetinin sadece bir kısmına eşittir. Ayrıca, tarifeler hizmetlerden ziyade malları hedeflemiştir ve mallar tüketici harcamalarının sadece üçte birini oluşturmaktadır (Şekil 2). Tüketiciler, tarifelerin kapsamadığı ve / veya hedeflenen malların tüketimini azaltan üreticilerin mallarını satın alarak da ayarlama yapabileceklerdir. Misilleme önlemleri, daha güçlü bir dolar ve daha zayıf reel büyüme gibi ikinci dereceden etkiler, ABD tarifelerinin ilk enflasyonist dürtülerini hafifletmeye de meyillidir.
Genel olarak, halihazırda yürürlüğe giren tarifelerin etkileri, Fed'in mevcut politikasını enflasyona bağlı olarak değiştirmeye gerek duymayacak kadar küçük olmalıdır. Bununla birlikte, önerilen ek tedbirler, enflasyonu belirgin şekilde daha yükseğe itmeyi ve gerçek tüketici harcamasına daha anlamlı bir şekilde ağırlık vermeye itmektedir.
Boyutlandırma Boyutları: ABD İthalatına İlişkin Tarifeler
Ticaret politikası, Trump yönetiminin yıl başından bu yana ekonomik gündemine egemen olmuştur. Artan ticaret yarışı ABD ekonomisi üzerinde yükseliyor. Tarifeler kapsamında daha fazla mal düştükçe ya da bu kadar çabuk risk altında kaldıkça, çıktı, iş ve fiyatlar üzerindeki etkiler konusundaki endişeler yoğunlaşmıştır. Tarifelerin hemen amacı ithalatın etkili fiyatını yükseltmek olduğundan, ticaret politikasında son değişikliklerin tüketici fiyat enflasyonunu nasıl etkileyebileceğini değerlendirmek önemlidir.
Tablo 1'te belirtildiği gibi, ABD'nin tarifeleri yükselttiği geçtiğimiz yılın sonlarından beri çok sayıda örnek olmuştur. Şimdiye kadar yürürlüğe giren tarifeler, oldukça küçük bir ithalat payına uygulandı. Toplamda, idarenin başlıca tarife değişiklikleri, 90 milyar dolarlık mallar için geçerlidir. 2.3'te 2017 trilyon mal ithal eden bir ekonomide, toplam ithalatın 3.9 yüzdesini temsil ediyor. Yüzde 22 oranıyla 1, yüzde 0.9 oranında daha fazla harcamaya eşittir, hepsi eşittir.
Sonraki hedeflerin değeri maddi olarak daha yüksektir. Çin'den sonra ABD'nin uyguladığı ilk tarifelere karşı misilleme yapacağını ilan eden Cumhurbaşkanı Trump, Çin mallarına uygulanan gümrük vergisi için 200 milyar dolar daha verilebileceğini öne sürdü. Tarifelerdeki $ 200 milyarlık şimdi değerlendirilmekte ve gerçeğe bir adım daha yaklaşmaktadır. Aynı zamanda, taşıtlar için tarifeler yüzdendi. Detaylar, oranlar ve bazı ülkelerin hariç tutulacağı konusunda hala seyrek olmakla birlikte, tüm otomobil ve parça ithalatının ek bir 25 yüzde tarifesine tabi olacağını varsayıyoruz. Bu, enflasyon üzerindeki etkinin üst uç tahminini sağlar. Önerilen tüm hedeflerin geçmesi durumunda, ithalat harcamaları toplam 3.5 oranında artacaktır.
Tüketici Fiyat Enflasyon Yükselişi Ne Kadar Olacak?
Sonuç olarak tüketici fiyatlarının ne kadar yükselmesini bekleyebiliriz? Bu, bir sonraki bölümde daha ayrıntılı olarak tartıştığımız sayısız faktöre bağlıdır. Bununla birlikte, ithalatla ilgili olarak tarifelerin büyüklüğüne bakıldığında, ithalat fiyatları ile tüketici fiyatları enflasyonu arasındaki ilişki bir rehber niteliğindedir.
İthalat fiyatlarındaki sıçramamanın tüketicilerin nihayetinde ödediği şeylere nasıl karşılık vereceğini belirlemek için basit bir regresyon modelini tahmin ettik. İthalat fiyat endeksi, gümrük vergisi gibi vergileri ve diğer vergileri hariç tutarken, ithalat fiyatları değiştikçe tüketici fiyatlarının ne ölçüde hareket ettiğine ışık tutmaktadır. Her ne kadar ithalat ABD'li tüketiciler tarafından satın alınan tek ürün olmasa da, fiyatları yurt içinde üretilen ürünlerle yüksek oranda ilişkilidir (Şekil 3). Bu nedenle, ithalat fiyatlarındaki değişim de ABD yapımı ürünlerde tarife ile ilgili fiyat değişikliklerini yakından takip etmelidir.
Tüketici mallarına ilişkin fiyatlar, Amerika Birleşik Devletleri'nin nispeten az sayıda hizmet aldığını (Şekil 4) göz önüne alarak tarifelere en çok maruz kalmaktadır. Ekonomideki gevşeklik, enflasyon beklentileri ve dolar sabitliği gibi diğer koşulların da etkisiyle, yürürlüğe giren tarifeler, 2.9 yüzde puanı ile şu anda yüzde 0.3 seviyesinde gerçekleşen TÜFE malları enflasyonunu yumuşatacaktır. 2 Eğer ek tarifeler de teklif edilmişse Tüketici malları için enflasyon, 1.2 yüzde puanı daha yüksek olacak.
Bununla birlikte, gıda, enerji ve diğer malların harcamaları, tüketici harcamalarının sadece üçte birini oluşturur. Tablo 1'te gösterildiği gibi, tarifelere maruz kalan malların değeri, bu sebepten ötürü toplam tüketici harcamalarının çok daha küçük bir kısmına eşittir. Bu nedenle, toplam TÜFE üzerindeki etki, sadece tüketici mallarına bakmaktan çok daha küçüktür. Halihazırda uygulanan tarifeler, tüketici fiyat enflasyonunun toplam oranına sadece yüzde bir puanlık bir oran ekleyecektir. Eklenen tarifeler göz önünde bulundurulduğunda, ana eğilimdeki TÜFE enflasyonundaki değişim, diğer faktörleri sabit tutarak 0.5 yüzde puanına yükselecektir.
Bu kadar? Neden bu kadar küçük?
Halihazırda 2 yüzde civarında seyreden tüketici fiyatları enflasyonuyla, tarifelerden kaynaklanan bir 0.1 yüzde puanlık artış, bizim görüşümüze göre enflasyon görünümünde bir oyun değiştirici değildir. Teklif edilen ilave tarifeler, tüketici harcama gücü ve Fed'in fiyat istikrarı hedefi için dikkate değer ölçüde daha fazla risk sunmaktadır. Bununla birlikte, bunun bir üst sınır olması muhtemeldir, çünkü otomatik tarifeler daha fazla hedeflenen ve / veya daha düşük bir orana ulaşırken, dengeleyici faktörlerin kompozisyonu, zamanlaması ve üretimi enflasyon üzerindeki etkisini sınırlandırmaktadır.
Tüketici fiyatları üzerindeki etkinin azaltılması, tarife araçlarının en azından şu ana kadar ara malı hedeflemesidir. Büyük ölçüde, yürürlüğe giren tarifeler, üretimde ve ticari amaçlarla kullanılan mallarda olmuştur. Bu, tedarik zincirlerini kargaşaya sürükledi ve birçok üreticiyi girdi için ödeme yapmaya zorladı. Ancak, son satış fiyatları emek, ulaştırma ve pazarlama gibi birçok girdiyi yansıtmaktadır. Buna ek olarak, işletmeler, satış fiyatlarını girdi maliyetlerindeki değişikliklerle bire bir şekilde ayarlamak yerine daha düşük kar marjlarını kabul edebilir. İşletmelerin özellikle son zamanlarda kurumlar vergisi oranlarındaki düşüşle birlikte, daha yüksek maliyetleri karşılayacak alanlarının olduğu görülmektedir. Ekonomide kar marjları, özellikle imalat sektöründe (Şekil 5), tarihsel olarak yüksek kalmaktadır.
Tarifelerin Çin'den yapılan diğer bir 200 milyar dolar değerindeki ithalatına potansiyel olarak uygulanması, ithal edilen tüketim mallarında gümrük vergisinden kaçınmayı imkânsız kılmaktadır. Geçen sene Çin'den yapılan 505 milyar dolarlık ithalattan yarısından fazlası elektronik veya diğer tüketim mallarını (Şekil 6) tamamladı. Tüm otomatik ilişkili ithalatlardaki tarifeler tüketici fiyat enflasyonunu da oldukça zorlayacaktır. Tarihsel oranlarla ilgili olarak, perakendecilerin marjları kesmek için daha az kapsamı vardır.
Zamanlama, enflasyonun etkileneceği ölçüde önemlidir. Daha yüksek tarifeler, fiyat seviyesini yükseltmekte ve enflasyona bir kerelik bir artış sağlamaktadır. Enflasyonun daha yüksek bir oranda kalmasını sağlamak için, enflasyon beklentileri serbest bırakılmadıkça, müteakip artışların takip edilmesi gerekecektir. Bu nedenle, sadece enflasyon üzerindeki doğrudan etki geçici olmakla kalmayıp, tarifelerin kademeli olarak devreye sokulması, ne kadar tarife enflasyon oranının tek bir dönem için yükseldiğini sınırlamalıdır.
Tarifelerin Knock-On Etkileri
Enflasyon görünümü için belki de daha önemli olan, tarifelerin uygulanmasından kaynaklanan muhtemel tıkanma etkileridir. Tarifeler ekonomiyi nasıl besler, arz ve talebi etkiler, fiyatlar üzerindeki nihai etkilerini belirler. Burada sadece Amerika Birleşik Devletleri tarafından uygulanan tarifeleri değil, aynı zamanda ticaret ortaklarının dayattığı misilleme tariflerini dikkate almalıyız.
Daha önce tartıştığımız gibi, yüksek ithalat fiyatları genel tüketici fiyatlarına mütevazi bir ilk destek sağlıyor. Bununla birlikte, zamanla, üreticilerin tarifeleri (yerel fabrikalar veya gümrük vergisinden muaf ülkelerdekiler) kapsamı dışında kalması, fiyatların artmasını kolaylaştırabilir ve daha fazla pazar payı yakalayabilir. Yeniden tedarik edilecek tedarik zincirleri için zaman ufku, mevcut üretim kapasitesinin nerede bulunduğuna, firmaların üretim / değişim tedarikçilerinin taşınmasının ne kadar kolay olduğu ve tarifelerin ne kadar uzun bir süredir uygulanabileceğine bağlıdır.
Tarifelerin neredeyse tüm ticaret ortakları (güne kadar güneş panelleri, alüminyum ve çelik) boyunca uygulandığı durumlarda, 3 tarifeleri önlemek için tek yol yurt içinde kaynak yapmaktır. ABD'li imalatçıların tarifeye karşılık olarak çelik üretimini artırmasını bekliyoruz, ancak bu henüz endüstriyel üretim verilerinde görülmemiştir. Bununla birlikte, ABD'deki çelik üretim maliyetleri, yurt dışından daha yüksek olma eğilimindedir ve ABD'li firmalar, tarifelerin bir sonucu olarak daha az fiyat rekabeti ile karşı karşıya kalmaktadırlar.
Amerikan üreticilerinin tarifelerle bile karşılaştırmalı bir avantajdan yoksun olduğu dünya çapındaki tarifelerle kapsanan ürünler için, tüketiciler daha yüksek ithalat maliyetlerini yutmak veya tüketimi azaltmak zorunda kalacaklar. Örneğin güneş panelleri için böyle bir durum söz konusudur. 2017'te, Amerika Birleşik Devletleri ve Kanada, dünya çapında güneş paneli üretiminin sadece yüzde 3.7'ini oluşturuyordu. Çin ve Tayvan, 70 yüzde açık bir liderlik sağladılar. 4 Imports, solar modüllerin Amerikan tüketiminin yüzde 80'ini oluşturuyor. 5 Modül üretimi, sermaye yoğun - üretim kapasitesi, pahalı ve uzun bir süreçtir - ve tarifeler dört yıl sonra sona erecek, yerli üretim, güneş ithalatının önemli bir payının yerini alması muhtemel değildir. Daha ziyade, güneş enerjisi tesisatının daha pahalı hale gelmesi muhtemeldir, 6 ve yeni güneş enerjisi talebi azalacaktır. Tüketici fiyatları üzerindeki fayda, hizmet fiyatları üzerinden diğer enerji kaynaklarına yapılan ikame miktarına bağlı olacaktır.
Amerika Birleşik Devletleri, Çin gibi belirli bir ülkeden yalnızca ithalat için tarifeler uygularken, ticaret saptırmasının gerçekleşmesini bekleyebiliriz. Bu, tarifelerin fiyatlara etkisini sınırlandırabilir. Örneğin, ABD'nin 2012 ve 2015'te Çin ve Tayvan'da üretilen güneş pilleri üzerinde sert görevler uyguladıktan sonra Güney Kore'den solar hücre ithalatı rekor seviyeye yükseldi. Çin’in Çin’deki ithalatına ilişkin ilk turda hedeflenen mallar için Çin, dünya genelinde 7’in ABD’ye ithal edilmesine rağmen, ikinci turda 13’e, bazı ürünler için ise 92’e oranla yüzde 0,1’e yükseldi. Çin'in bu ürünler için nispeten küçük bir ithalat payı göz önüne alındığında, ABD'li üreticilerin çoğu durumda tarifelerin tam etkisini önlemek için tedarik zincirlerini ayarlayabilecekler.
Şimdiye kadar, sadece ABD tarafından uygulanan tarifelerin arz ve talep etkisini değerlendirdik. Bununla birlikte, yabancı ülkeler 50 milyar ABD Dolarının üzerinde ihracat gerçekleştirdi (Tablo 2). Retavatory tarifeler, ABD ihracat fiyatlarının rekabeti azalttığı ve böylece yurt dışına daha az mal satıldığı için yurt içi arzı desteklediği takdirde, ABD tüketici fiyatlarına dolaylı olarak baskı uygulamıştır. Bu risk, Amerika Birleşik Devletleri'nin soya fasulyesi ve domuz eti gibi büyük miktarlarda ihracat yaptığı mallar için özellikle etkilidir. Domuz eti gibi taze yiyecekler hemen tüketilmeli, yani ABD'li üreticilerin tarifelerin bir sonucu olarak fazla arz ile başa çıkma yetenekleri çok az. Örneğin, Hog futures, Meksika'nın 1.5 haziran ayında ABD domuzlarına karşı 20'e uygulanan tarifeleri karşılamayı planlamasından sonra 5 düşüş gösterdi.
Özel tarifeleri bir kenara bırakarak, bir ticaret savaşının, ABD doları ve büyümesi üzerindeki etkisi nedeniyle tüketici fiyatları üzerinde de etkileri vardır. Piyasa riskiyle karşı karşıya kalma zamanlarında, ABD doları güçlenme eğilimindedir; Küresel büyümeye yönelik ticaret gerilimlerinin etkileri ile ilgili belirsizlik, son aylarda ABD dolarını destekleyen bir faktör olmuştur. Marjda, daha güçlü bir dolar, ABD tarifelerinin sağladığı bazı artışlara karşı, ithalat fiyatları üzerinde aşağı yönlü baskı oluşturuyor.
Bir ticaret savaşı küresel büyümenin yavaşlamasına neden oluyorsa - Kanada Bankası kısa bir süre önce ticaret korumacılığını “küresel beklentiler için en önemli tehdit” 7 olarak adlandırdı - o zaman küresel talep büyümesi de yavaşlayacaktır. FOMC üyelerinin belirttiği gibi, şirketler ticari belirsizliklerin karşısında sermaye harcama planlarını beklemeye alabilirler. Tüketiciler daha yüksek fiyatla karşı karşıya kaldıklarında harcamaları geri çekebilir. Bu tepkiler, kapasite üzerinde daha az baskı anlamına gelir ve bu nedenle fiyatlar üzerinde daha az baskı anlamına gelir.
Sonuç: Enflasyonda Fed Beklentisini Değiştirecek Tarifeler Yok
Trump yönetiminin ticaret politikası üzerindeki duruşunun nihai etkisini çevreleyen muazzam bir belirsizlik var. Son birkaç on yılda ticaret engellerindeki düşüş, son yıllarda enflasyonun tarihsel olarak düşük tutulmasında bir faktör olmuştur. Bu sistemin güncellenmesi, enflasyon üzerindeki aşağı yönlü baskıyı tersine çevirmek anlamına geliyor. Şimdiye kadar, tüketici fiyat enflasyonunun yürürlükteki tarifelerdeki etkisinin küçük olması muhtemel olacak, ancak tartışılan ek tarifeler tüketici fiyat enflasyonunu daha anlamlı hale getirecektir.
Üretim gibi belirli endüstriler, tedarik zincirlerinin son derece uzmanlaşmış ve küresel erişimleri göz önüne alındığında, tarifelerin daha etkili bir şekilde etkilendiğini hissediyorlar. Bununla birlikte, para politikası belirlenirken, FOMC'ın fiyat istikrarı hedefi, tüketici fiyatları enflasyonuna kıyasla daha yüksek girdi maliyetleri her zaman daha yüksek nihai fiyatlar ile sonuçlanmadığından kıyaslanır.
FOMC, geçtiğimiz yılki vergi faturasını çevreleyen maliye politikasındaki olası değişikliklere dayanarak ekonomideki projeksiyonlarını değiştirmekte isteksiz olduğu için, Fed'in tarifelerdeki potansiyel değişiklikler üzerindeki para politikasını değiştirmesi olası değildir. Şu ana kadar dile getirilen tarifelerin küçük ve geçici etkisi göz önüne alındığında, Fed'in enflasyon üzerindeki mevcut duruşunu anlamlı bir şekilde değiştirdiğini görmeyi beklemiyoruz. Enflasyon, Fed'in bu genişlemenin daha iyi bir kısmı için hedefinin altında seyretmekte ve FOMC, enflasyon hedefinin simetrik niteliği göz önüne alındığında, özellikle geçici bir süre sonra, mütevazi bir aşırı güdüyü kabul etme konusundaki istekliliğini vurgulamıştır. Ancak, ticaret engelleri artmaya devam ederse enflasyon daha da artmaktadır. Tarifelerdeki potansiyel geçici etkilere bakıldığında, altta yatan enflasyonist baskıların zaten toparlandığı bir zamanda gelmeleri de zorlaşacaktır.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


