
Lehman Brothers'ın 10 yıl önceki çöküşü sadece finansal sistem için bir hesaplaşma değildi; daha iyisini yapabileceklerini düşünen kodlayıcılar ve girişimciler için bir aydınlanmaydı.
Lehman'ın kepenk kapatması yalnızca gergin bankacıları, yatırımcıları ve tasarruf sahiplerini şaşkına çevirmekle kalmadı. Küresel ekonomiye şok dalgaları gönderdi; Başarısız olamayacak kadar büyük görülen pek çok kurumdan biri için sembolik bir gözden düşme.
Gün 15 Eylül 2008 Pazartesi idi. Lehman Brothers Holding Inc. iflas başvurusunda bulundu ve 600 milyar dolardan fazla varlığa sahip olan ve 25,000 kişiye istihdam sağlayan bir finans devinin geleceği kargaşaya sürüklendi. Bu ABD tarihinin en büyük iflas başvurusuydu.
Lehman'ın eski hisse senedi türevi tüccarı Nikolay Storonsky, CNBC'ye e-posta yoluyla şunları söyledi: "Büyük ve güçlü bir yatırım bankasıydı, dolayısıyla duyuru şok edici oldu." "Bize çok fazla uyarı yapılmadan söylendi ve bu oldukça hızlı gerçekleşti."
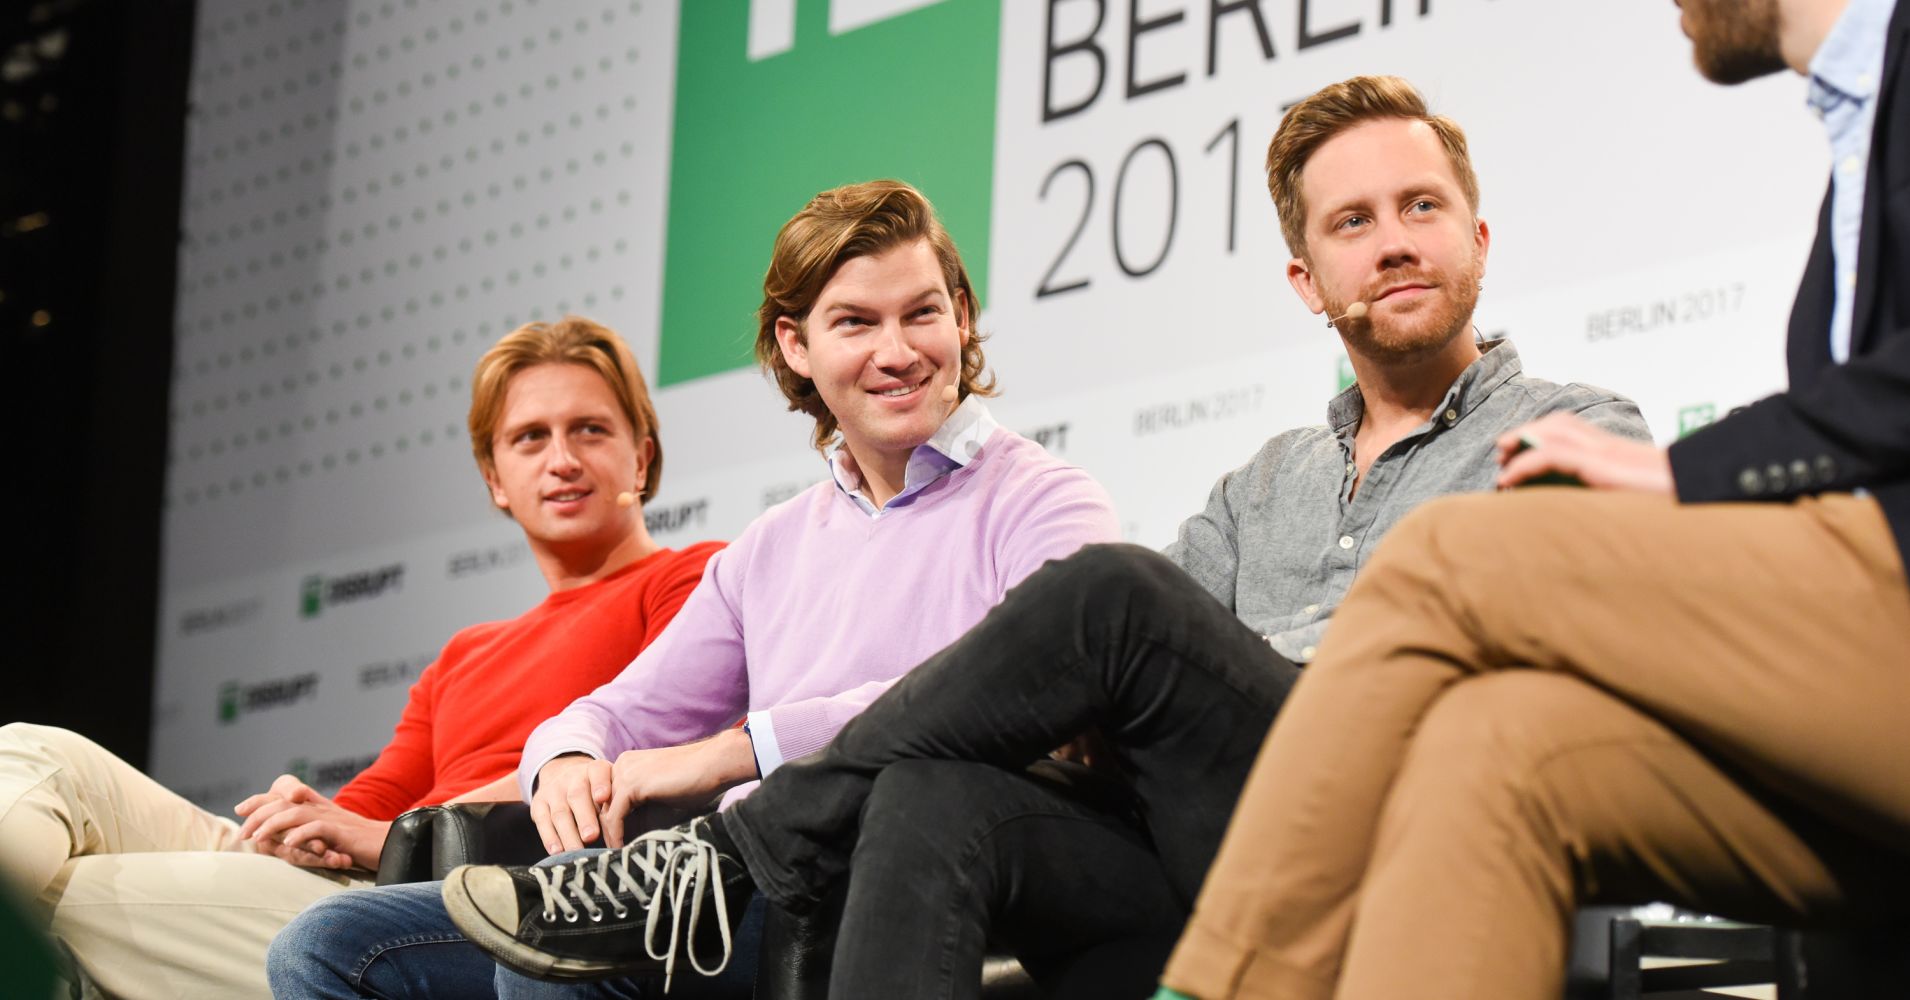
34 yaşındaki Storonsky, eskiden ABD'nin dördüncü büyük kredi veren kuruluşu olan yatırım bankacılığı devinde iki yıl çalıştı. İngiliz girişimci, yeni mezun olduğundan daha fazla iş bulmakta zorlanacağından korkuyordu ancak kısa süre sonra ticaret kariyerini Credit Suisse'de sürdürdü. Hızlı bir şekilde 10 yıl ileri sardığımızda Storonsky, geliştirici Vlad Yatsenko ile birlikte kurduğu dijital bankacılıkta yeni başlayan Revolut'un genel müdürüdür.
Lehman'ın devrilmesi iki yıllık krizin bir olayıydı. Ancak bunun sermaye piyasaları üzerindeki etkisi şiddetli oldu ve takip eden ayda küresel hisse senetlerinin piyasa değerinden neredeyse 10 trilyon doların silinmesine yol açtı.
Lehman'ın sorunları büyük ölçüde kusurlu ipoteğe dayalı menkul kıymetlerin yönetimine bağlanıyordu. Bunlar, kurumlardan olumlu kredi notları verilen, ancak yüksek faizli ipotek borçlularının kitleler halinde temerrüde düşmesi ve konut balonunun patlaması nedeniyle sorunlu olduğu ortaya çıkan menkul kıymetlerdi.
Bankanın çöküşünün etkileri, piyasa likiditesinin azalmasına, mali ve parasal teşviklere ve bankalara karşı yaygın güvensizliğe yol açtı.
Bankacılık sektöründe kurtarmalar, kapsamlı düzenlemeler ve konsolidasyonlar ortaya çıktı. Yeni kurallar, borç verenlerin sermaye tamponlarını azaltmaları ve artırmaları gerektiği anlamına geliyordu; birçok kişi, bu hareketin çoğunlukla finansal sistemi benzer oranlarda başka bir erimeden koruduğuna inanıyor.
Ancak finansal koşullar büyük ölçüde iyileşse de Revolut'tan Storonsky, bunun bir sonucu olarak devam ettiğine inanıyor: Tüketicilerin bankalara olan güveni önemli ölçüde azaldı ve bu güven toparlanmadı.
Bankalara olan güvenin o kadar da güçlü olmadığını söyleyebilirim” dedi. "Son skandallar en büyük isimleri baltaladı ve sanırım yeni kurulan şirketlerin tüketicilerin güvenini kazandığını görmeye başlıyoruz."
Gerçekten de son birkaç haftadır iki Avrupa bankası bu tür skandallarla manşetlere çıktı. Danimarka'nın Danske Bank'ı, Avrupa'nın tarihteki en büyük kara para aklama skandalı olduğu söylenen olayı araştırırken, Hollandalı borç veren ING, 900 milyon dolar para cezasına çarptırıldıktan bir hafta sonra mali şefini kaybetti.
Accenture'a göre yalnızca Britanya'da piyasadaki yeni bankacılık oyuncularının sayısı 63'ten bu yana yüzde 2005 arttı ve yeni girenler şu ana kadar sektördeki toplam gelirin yüzde 14'ünü elde etti.
Accenture Strateji'nin bankacılıktan sorumlu kıdemli genel müdürü Julian Skan, CNBC'ye bir e-postada şunları söyledi: "Finansal kriz, düzenlemeler ve dijital bozulma bankacılık ortamını değiştirdi." “Artık 10 yıl öncesinden çok farklı bir ekosistemle karşı karşıyayız. Daha fazla rekabet, daha fazla iş modeli ve gelirlerde daha fazla kesinti.”
Skan şunu ekledi: "Geleneksel bankalar hâlâ piyasaya hakim olsa da, yeni oyuncular önemli gelirler elde etmeye başlıyor ve geleneksel bankaların rekabet gücünü zorluyor."
Revolut kendisini, amacı geleneksel bankaların müşteri tabanını kemirmek olan, gelecek vaat eden İngiliz finansal teknoloji firmaları olan bir dizi acemi dijital "meydan okuyan banka" arasında sayıyor. Bu tür start-up oyuncuları arasında Monzo, Starling ve Atom yer alıyor. Çoğu, düzenleyici kurumlardan bankacılık lisansı almış ve tek bir fiziksel şube olmadan faaliyet göstermektedir.
Ancak bu olay yalnızca Birleşik Krallık'a özgü değil, Almanya'da N26 ve Fidor var, ABD Chime'a ev sahipliği yapıyor ve Brezilya'nın Nubank'ı 2013'ten beri ortalıkta.
Yıllar içinde değişen şey, bu oyunculardan bazılarının yeni başlayan ödeme bankalarından yüz milyonlarca dolar değerinde denetime tabi bankalara geçiş yapmış olmalarıdır. Aslında Revolut'un değeri, bu yılın başlarında 1.7 milyon dolar topladıktan sonra şu anda 250 milyar dolar değerinde. Financial Times'a göre Monzo, bu yılın sonuna doğru 1.5 milyar dolara varan bir değerleme sağlayacak kendi fonunu toplamaya hazırlanıyor. Banka, CNBC ile iletişime geçtiğinde yorum yapmaktan kaçındı.
Bu şirketler, cari ve tasarruf hesaplarından sigorta, kredi ve varlık yönetimine kadar neredeyse her türlü finansal hizmete parmak basıyor.
Storonsky'ye göre, Lehman'ın düşüşü olmasaydı Revolut ve diğer çeşitli fintech start-up'ları ortaya çıkmayabilirdi.
"Lehman Brothers'ın çöküşünün ardından ayrılan üst düzey çalışanlarının birçoğu kendi işlerini kurmaya karar verdi" dedi. "Finansal sistemle ilgili hayal kırıklığına uğramış bir dizi başarılı girişimci küllerinden doğdu."
Müşteriler, akıllı telefon çağında bankalarından farklı türde bir deneyim beklemeye başladı. Amazon, Netflix, Uber ve Deliveroo gibi platformların hızlı büyümesi, ister fiziksel ürünler, ister eğlence, ulaşım, yiyecek veya finansal hizmetler olsun, çeşitli ürün ve hizmetleri tek bir sepete sığdıran bir modeli beraberinde getirdi. Her şeyden önce insanlar artık bu ürün ve hizmetlerden kolaylık beklemeye daha alışkınlar.
Fintech rakiplerinin bilincinde olan köklü oyuncular, Y kuşağını cezbetmek amacıyla mobil alana akın ediyor ve şık uygulamaları test ediyor. HSBC bu yıl, örneğin müşterilerin, rakip banka hesapları da dahil olmak üzere tüm banka hesaplarını tek ekrandan yönetmelerine olanak tanıyan "Bağlantılı Para" uygulamasını başlattı. Goldman Sachs'ın bu ay İngiltere'de yeni dijital perakende bankası Marcus'u resmi olarak piyasaya sürmesi bekleniyor.
Avrupa Birliği'nin İkinci Ödeme Hizmetleri Direktifi veya PSD2 olarak bilinen yakın tarihli düzenlemesi, bankaların artık diğer oyuncuların bankacılık ürünlerini daha da geliştirmelerine olanak sağlamak için teknoloji şirketlerinin müşteri verilerine erişmesine izin vermesi gerektiği anlamına geliyor.
Bankalar giderek daha fazla fintech'lerle ortaklık kuruyor ve onlara yatırım yapıyor. HSBC geçen yıl fintech firması Bud ile işbirliği yaparken, Investec ve Barclays de küçük işletme kredi kuruluşu MarketInvoice ile kendi anlaşmalarını yaptı.
Hem bankacılık hem de fintech sektörlerindeki pek çok kişi, Revolut ve Monzo gibi yeni ortaya çıkan firmaların bankaları devirme ihtimalini düşük görüyor; bu senaryo, "David Goliath'a Karşı" olarak tanımlanıyor.
Böyle bir iddia, geçen yıl bankanın Avrupa'daki dijital stratejisini yöneten HSBC'den Raman Bhatia tarafından reddedilmişti. CNBC ile yaptığı röportajda Bhatia, fintech firmalarının karşılaştığı zorlukların "abartılı" olduğunu, birçok finansal oyuncunun "bir arada var olabileceğini" ve bankaların "yeterince hazır" olduğunu söyledi.
Bankalar güvenilir ev isimleri olma avantajına sahiptir. İnsanların Revolut veya Monzo'dan çok Barclays ve JP Morgan'ı duymuş olmaları daha muhtemel.
Revolut'tan Storonsky, "Fintech'lerin şeffaflık, dürüstlük, işbirliği ve en iyi müşteri deneyimini sağlayarak güven oluşturmaya yatırım yapması son derece önemli" dedi. "Yeni bir müşterinin güvenini kazanmak istediğinizde güvenilirlik önemlidir, ancak en önemli şey bu güvenilirliği, inanılmaz bir hizmet sunan şeffaf bir marka aracılığıyla sürdürmektir."
Ancak Lehman'ın üzerinden on yıl geçmesine rağmen köklü bankacılık oyuncuları üzerindeki baskı ortadan kalkmadı. Müşterilerin kartlara ve mobil seçeneklere geçmesiyle fiziki şubelerin ve ATM'lerin kapatılmasında herhangi bir yavaşlama emaresi görülmüyor.
Hangisine göre İngiltere'de banka şubeleri ayda 60 oranında kapanıyor? İngiliz tüketici grubu, 2015'ten bu yana toplam 2,868 şubenin kapandığını veya bu yıl kapatılmasının planlandığını söyledi.
Ve "konsolidasyon" kelimesi, çok fazla oyuncuyla dolu olduğu düşünülen bir sektörün çok sayıda birleşme ve satın alma anlaşmasına hazır göründüğü bankacılık dünyasında pek çok kişinin aklına geliyor.
Accenture Strateji'den Skan, "Konuşma değişmeye başlıyor ve yerleşik bankalar işbirliği için platform şirketlerine bakıyor" dedi. “Bu büyük platform oyuncularının öğle yemeğini yiyebileceğini kabul etseler de bankalar hâlâ yemek masasında oturmak istiyor. Bankacılık hizmeti olarak kabul edilen şeyde radikal bir genişleme olmadığı sürece, piyasada artık aşırı banka var ve gelirler tüm katılımcıları ayakta tutamaz."
Ancak Storonsky, fintech bankalarının kendi konsolidasyonlarıyla karşı karşıya kalabileceğini söyledi. “En büyük bankaların çoğu, hızlı ve çevik start-up'lar ve yalnızca dijital bankalarla rekabet edemeyecek kadar fazla iç karmaşıklığa sahip. Uyum sağlamak için onlardan gelecek vaat eden start-up'ları birleştirmelerini ve satın almalarını bekliyoruz."
Ancak Storonsky bu açıklamaya bir uyarıda bulundu: Amazon ve Google gibi teknoloji devlerinin bu eğilimi geleneksel bankalardan önce belirleyeceği yönünde.
"Büyük teknoloji şirketlerinin, artan sayıda önemli ortaklık, birleşme ve satın alma ile gelecek vaat eden teknoloji platformlarına ve yeni kurulan şirketlere yatırım yapmaya başlama konusunda geleneksel bankalardan daha çevik olmalarını bekliyoruz."




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


