
- İtalyan bütçe planı iyimser büyüme ve faiz oranı varsayımlarına dayanırken, gelir tarafında ise belirsizlikler devam ediyor.
- Temel durumumuz şu ki, AB Komisyonu olumsuz bir bakış açısı sunacak ve bir popülist tepkiyi tetikleyen bir bütçe revizyonunu isteyecek, ancak AB'nin yaptırımları uygulanana kadar uzun bir yol olacak.
- Borç dinamikleri büyümedeki bir gerilemeye ve / veya verim artışına açık kalmaya devam ettiğinden, orta vadede İtalyan risklerinden şikayetçi olmamalıdır.
- “İtalyan mali gürültüsü” yakın vadede zaman zaman EUR / USD üzerinde seyrederken, USD pozitiflerinin daha önemli olduğunu vurgulamaktayız.
Geçtiğimiz hafta 2019 bütçe açığı üzerinde uzlaşma sağlandıktan sonra, hükümet nihayet tam olarak serbest bırakıldı Ekonomik ve Mali Belge (DEF) yeni mali stratejisinin arkasındaki ayrıntıları ve varsayımları özetliyor.
Maliye Bakanı Tria'nın hükümetinin yeni mali stratejisini euro bölgesi muadilleriyle destekleme çabaları Pazartesi günü başarısızlıkla sonuçlandı ve Komisyon Başkanı Juncker Yunan tarzı bir kriz hakkında uyardı. Tria, hükümetin Euro bölgesinde ve İtalya'daki yavaş büyüme bağlamında 0.6'te 2019P'nin yapısal bir dengeyi iyileştirme gerekliliğini ihlal etme kararını açıklamaya çalışmış ve bu açığın hala sınırlı olmasına rağmen borçta bir düşüş öngöreceğini vurgulamıştır. GSYİH oranı. Ancak, üst düzey Avrupa Komisyonu yetkilileri kararsız hale geldi ve planlanan açık hedefin AB mali kurallarının ihlali olarak kabul edileceğine işaret etti.
İtalyan bütçe projeksiyonları henüz taşa yerleştirilmemiş (mali planın parlamento tartışması Çarşamba günü başladı). Brüksel'den gelen sert bir dil ve Cumhurbaşkanı Mattarella'nın üç yıl boyunca% 2.4 açığı vermeyi reddettiği bildirildi. Hükümet, planlanan 2020 ve 2021 açıklarını sırasıyla 2.1% ve 1.8% seviyesine taşıdı ve indirdi. Cumhurbaşkanı, daha önce de olduğu gibi, borç sürdürebilirliğinin sağlanmasında aktif rol oynayacağını ve anayasaya aykırı olduğu düşünülen devlet tahvillerini veto etme hakkına sahip olduğunu ve Sanat'a göre dengeli bütçe şartını önemli ölçüde ihlal ettiğini belirtti. 81.
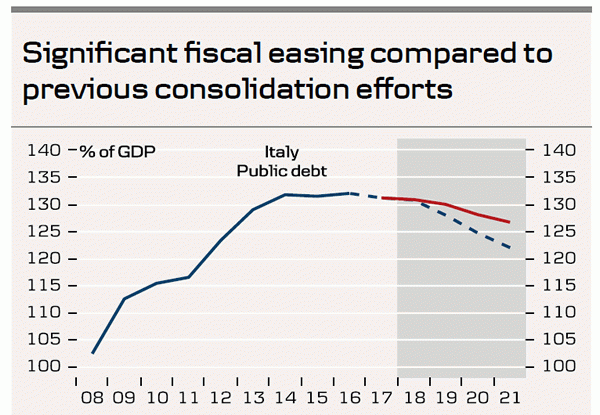
DEF, hükümetin önceki yönetime kıyasla önemli ölçüde mali gevşeme planladığını ortaya koymaktadır. Bütçe projeksiyonları, bir vatandaşlık gelirinin ve emeklilik reformunun (EUR17bn) dört temel bloğuna, yani 'düz vergi' planının ilk aşamasına (şimdiye dek esas olarak küçük işletmeleri hedefleyen) ve daha yüksek kamu yatırımlarına (EUR4-6bn) dayanmaktadır. DEF, finansman tarafında özellikle belirsizliğini koruyor. Söz konusu finansman önlemleri, bakanlıkların (EUR4bn) giderlerini ve sübvansiyon planlarındaki değişiklikleri, vergi indirimlerini ve vergi uyumunu iyileştirmeyi içermektedir. Yeni Vatandaş gelirini finanse etmek için, “İçerme Gelir Planı” (REI) için mevcut fonlar da kullanılacaktır. Ancak, genel olarak, kalıcı gelir ölçütleri taslakta geniş ölçüde bulunmamakla birlikte, belge 2020 ve 2021 için 2019 İstikrar Programı'ndan sonra yeniden değerlendirme konusu KDV zammının sadece 'kısmi' iptali ile ilgili ipucu vermektedir. Finansman tarafındaki bu belirsizlikler nedeniyle, 2019 açığının 2.4% 'den daha yüksek olabileceği konusunda açık bir risk görüyoruz.
DEF, borç oranının 3.9P'de 2021pp tarafından Komisyonun borç-yönetim kriterlerini aşacağını kabul ediyor. Ayrıca, Borçtan GSYİH'ya doğru olan yolda beklenen düşüş, iyimser büyüme tahminlerine ve istikrarlı borç ödeme maliyetlerinin varsayımına dayanmaktadır. Çarşamba günü, İtalyan işveren örgütü Confindustria, bu yıl GSYİH büyümesini bu yıl% 1.1 ve gelecek yıl% 0.9 olarak tahmin etti. KOBİ'ler ve kamu yatırımları için sabit vergi gibi bazı önlemlerin uygun bir şekilde uygulandığı takdirde olumlu bir büyüme etkisi olması gerekirken, artan ekonomik yavaşlama işaretleri ve artan yapısal sorunlar ile daha yüksek İtalyan ve küresel getiriler, İtalya'nın büyüme görünümünü olumsuz etkilemeye devam edecektir. Bize göre.
Yüksek büyüme varsayımlarının yanı sıra, öngörülen önemli zayıflama 2019pp tarafından 0.8pp (sıfır ilerleme 2019-21 ile) yerine gerekli bir iyileşme 0.6pp'in Komisyon tarafından özellikle ilgili olarak görüleceği görülecektir. Bu, AB tarafındaki belirsiz gelir önlemleri ve en son sesler ile birlikte, Temel durumumuz (>% 50 olasılık) şu anda Komisyonun 15 Ekim son teslim tarihinden sonra iki hafta içinde olumsuz bir görüşü dile getirme ve gözden geçirilmiş bir bütçe talebinde bulunma 'katı yaklaşımı' seçeceği. (aşağıdaki senaryolara bakınız). Daha sonra, İtalyan makamları yine talebe boyun eğmek için üç haftaya sahip olacak ve uygunsuzluk durumunda, belki de 2019'in başlangıcında, İtalya'ya karşı bir Aşırı Açık Prosedürü (EDP) açarak ilerleyebilir.
AB’den gelen olumsuz bir tepkinin piyasada bir miktar gürültüye yol açması muhtemeldir, ancak hala AB’nin ellerinin güvenilir yaptırım yetkileri bağlamında biraz bağlı olduğunu düşünüyoruz.Ayrıca, hantal ve uzun boylu olduğu için usul süreci EDP tavsiyelerini defalarca ihlal eden bir ülkeye GSYİH'nın% 0.5 kadar para cezası verilinceye kadar. Dahası, bugüne kadar bir EDP'ye yerleştirilen hiçbir AB ülkesi para cezası vermedi.
Görüşümüze göre daha büyük bir risk, Brüksel tarafından dikte edilen bir bütçe politikasının, Avrupa Birliği ve Beş Yıldızlı liderler ve rakip olmayan pazarlar arasında tekrar ön plana çıkan euro-şüpheci tonlarıyla evde popülist bir tepkiyi tetikleyeceğidir. Bununla birlikte, gelecekte gerçek bir İtalyan euro çıkışı olasılığının düşük olduğunu görüyoruz, en azından ekonomik ve mali sonuçlardan dolayı, İtalyan nüfusu ve uzun anayasallık arasındaki tek para birimi için (ve son zamanlarda artan) destek devam etti. gerçek bir euro-çıkış referandumu tutma süreci.
Hala hükümetin mali stratejisini yeniden gözden geçirmesini ve nihayetinde bir İtalyan borç krizinin olasılığını belirleyeceğini, İtalyan verimindeki pazar tepkisi ve gelişiminin daha fazla olduğunu düşünüyoruz. İtalyan devlet tahvili getirileri - Alman tahvilleri üzerindeki spreadlerin yanı sıra - 2014'ten bu yana en yüksek seviyede kalmaktadır. Öngörülen bütçe açığı artışına rağmen, hükümetin mali planı hala 1.3-2.1'te 2019-21% faiz dışı fazla verir. Bu borç görünümü için önemlidir, çünkü İtalya'daki kamu borcuna ilişkin ortalama faiz oranları nominal GSYİH büyümesini (negatif 'kartopu etkisi') aşmaya devam eder ve dolayısıyla faiz-faiz oranı farkındaki ters dinamikleri telafi etmek için temel ihtiyaç fazlasıdır. . Hükümet, 1.5% civarında faiz dışı bütçe fazlası sağlayabildiği sürece, büyümenin 0.9% 'e geri dönmesine ve borçlanma maliyetlerinin gelecek yıllarda ılımlı bir şekilde artmasına rağmen, kamu borcunun şu anki aşamada kontrolden çıkmayacağı açıktır.
Bu, bizim görüşümüze göre orta vadede İtalyan risklerinden şikayetçi olmamalıdır.Borç dinamikleri, büyüme oranlarındaki düşüşe ve / veya borç verme maliyetlerindeki artışa karşı duyarlı kalmaya devam ettikçe, özellikle de daha fazla not düşüşü nedeniyle. Mali kayma, siyasi belirsizlik, AB ile çatışma ve Avrupa borç krizi sırasında görülen daha yüksek getiriler gibi kısır bir döngü, en büyük risk olmaya devam ediyor. Bununla birlikte, şu anki aşamada, önümüzdeki iki yıl içinde bir İtalyan borç krizinin patlak vermesi olasılığı göreceli olarak düşüktür (20%).
EUR / USD: 'İtalyan gürültüsü' arasında USD desteği
EUR / USD geçtiğimiz hafta boyunca yeniden baskı altına girmiş ve dün 1.15'ten tekrar düşmüştür. İtalya'nın endişeleri, Avro Bölgesi'nden bir İtalyan çıkış riskini bozan FX ile zaman zaman tartılıyor olsa da, ABD Doları desteğinin de önemli bir faktör olduğunu düşünüyoruz. Özellikle EUR / CHF - genellikle euro riskinin iyi bir zıddı - aynı dönemde daha yüksek kenarlarda oldu. Halen devam eden bir ABD ekonomisi ve ABD Doları'na devam etmeyi kabul eden bir Fed hala. ECB'nin enflasyonu toparlama konusundaki artan güvenine rağmen, 2019'in potansiyelini görmeye devam ettiğimiz EUR yükselişinin henüz çok erken olduğunu düşünüyoruz. “İtalyan mali gürültüsü” dönemler geçtikçe ağırlaşabilirken, ABD Doları pozitiflerinin 1.15 civarında bir aralıkta EUR / USD ve bu yılki düşük seviyedeki (1.1301) yakıt testlerinin devamında daha önemli olduğunu vurguladık. Ancak, bu gibi dipsler satın alınmalıdır.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


