
ABD'nin Önemli Özellikleri
- Ara seçimler ile Fed'in faiz kararı arasında bu hafta pek çok haber vardı. Ancak ortalık yatıştıktan sonra çok az yeni bilgi elde edildi.
- Ara seçimlerde Demokratlar Temsilciler Meclisi'nde çoğunluğu elde ederken, Cumhuriyetçiler Senato üzerindeki hakimiyetlerini sıkılaştırdı. 2020 yılına kadar bölünmüş bir Kongre, Trump'ın gündeminin bazı kısımlarını yumuşatacak ve yaklaşmakta olan bazı mali testleri daha zorlu hale getirebilir.
- Beklenildiği gibi, Federal Reserve, büyük ölçüde değişmeyen bir açıklamayla faiz oranlarını değiştirmedi. Son ekonomik veriler bir sonraki artışın Aralık ayında gerçekleşeceğini gösteriyor.
Kanada'daki Önemli Noktalar
- Bu hafta ekonomik takvimde konut ön plana çıktı. Ev inşaatı Ekim ayında trend bazında yavaşlamaya devam etti. Konut izinlerinde üçüncü çeyrekte yaşanan düşüş, daha fazla gevşemenin yolda olduğunu gösteriyor.
- Artan oranların etkisiyle Toronto'daki ev satışları Ekim ayında düştü. Ay boyunca Vancouver'da daha iyi bir performans sergilemiş gibi görünüyorlar, ancak GVA'daki aktivite, satın alınabilirlikteki ciddi sıkıntı nedeniyle baskı altında kalmaya devam ediyor.
- Kanada'nın GSYH büyümesine ilişkin bu hafta açıklanan tarihsel revizyonlar muhtemelen BoC'nin düşünce tarzını pek değiştirmedi.
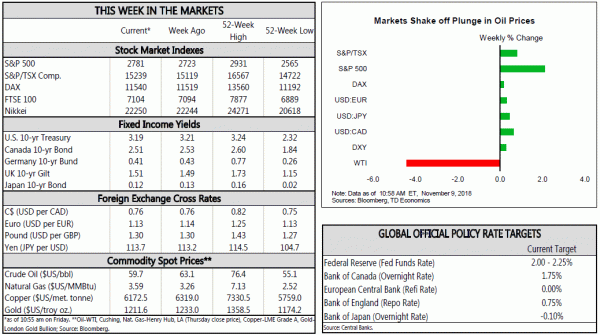
Ara seçimler ile Fed'in faiz kararı arasında bu hafta pek çok haber vardı. Ancak ortalık yatıştıktan sonra çok az yeni bilgi elde edildi. Yaygın olarak beklendiği gibi Demokratlar Temsilciler Meclisi'nde çoğunluğu elde etti ve Cumhuriyetçiler Senato üzerindeki hakimiyetlerini sıkılaştırdı. Bölünmüş bir Kongre Trump'ın gündemini şekillendirecek ancak çoğu şey Demokratların GOP ile çalışma stratejisine bağlı. Federal Rezerv'in Eylül ayındaki artışın ardından fon oranını sabit tutma kararı daha az şaşırtıcıydı. Hisse senedi piyasaları bu sonuçlardan büyük ölçüde beklendiği gibi memnun görünüyordu.
Kongre şu anda 2020'ye kadar tıkanmış durumda ve bu da çeşitli cephelerde riskleri artırıyor. Yakın vadede ufukta birkaç test beliriyor. Şu anda 25 mali yılı için ihtiyari harcamaların %2019'i, 7 Aralık'a kadar geçici bir finansman anlaşması kapsamındadır. Mevcut Kongre muhtemelen 2019'un başlarına kadar harekete geçecek ve bu da potansiyel bir finansman savaşı ve Yeni Yılda hükümetin kısmi kapanma riski doğuracak. Hükümetin kapanması bölünmüş bir hükümet için bir risktir, ancak genellikle bunların ekonomik aktivite üzerinde anlamlı bir etkisi yoktur (uzun süreli olmadığı kanıtlanmıştır).
İkinci mali test, Mart 2019'da yeniden uygulamaya konulacak olan borç tavanıdır. Bir borç krizini veya büyük mali daralmayı önlemek için bu tavanın yeniden yükseltilmesi veya askıya alınması gerekiyor. Kongre'nin bir krizi önlemek için anlaşmaya varmasını bekliyoruz, ancak süreçte bazı havai fişekler de olabilir. Son olarak Kongre'nin 100 Mali Yılında 2020 milyar dolarlık otomatik harcama kesintilerini önlemek için yasa çıkarması gerekiyor. Bizim temel senaryomuz bundan kaçınılması yönünde; ancak aksi takdirde o yılki GSYİH büyümesinde yüzde 0.5 puanlık bir düşüş yaşanabilir. Vergi kesintileri ve harcama artışlarının ardından federal bütçe açığı büyüdü ve daha da artması bekleniyor (Grafik 1). Bu, bütçe uzlaşmasını daha da zorlaştıracak siyasi bir mesele haline gelebilir.
Başkan olarak Trump, ticaret gündemini ilerletme yetkisine sahip. Hatta Çin'e karşı daha sert bir duruş sergilemek için Demokrat Meclis'ten de destek alabilir. Bu nedenle, 25 Ocak'ta Çin'in ithalat vergilerinin 10 milyar dolarlık mallar için %200'dan %1'e artması, tahminlerimiz için aşağı yönlü bir risk teşkil ediyor.
Son olarak Fed'den pek yeni bir şey gelmedi. Açıklamanın ekonomiye ilişkin tanımlaması genel olarak değişmedi. Yapılan ufak güncellemeler yalnızca en son verileri yansıtmakta olup, büyük yeni gelişmeler değildir. En önemlisi Fed, "federal fon oranı hedef aralığındaki daha fazla kademeli artışın, ekonomik aktivitenin sürdürülebilir genişlemesiyle tutarlı olmasını beklediğini..." ve "ekonomik görünüme yönelik risklerin kabaca dengeli göründüğünü" söyledi. Son ekonomik veriler kesinlikle Aralık toplantısında faiz artırımına işaret ediyor.
Son olarak Ekim ayı Üretici Fiyat Endeksi, enflasyonist baskıların tedarik zincirinin üst kademelerinde de canlı olduğunu gösterdi. Tüketici fiyat enflasyonu son aylarda yükselmemiş olsa da, marjların giderek daralması nedeniyle pek çok sektörde fiyat artışlarının gelmesi muhtemel.
Arz yönlü eğilimler hakkında fikir veren başlangıçlar ve inşaat izinlerine ilişkin verilerle bu hafta ekonomik takvimde konut hakim oldu. Büyük pazarlara ilişkin satış verilerinin açıklanmasıyla birlikte pazarın talep yönüne de kısa bir bakış sağlandı. 2017 yılı il ekonomi hesaplarının açıklanması da dikkat çekti. Tarihli olmasına rağmen bu bilgiler, Kanada GSYH'sine ilişkin tarihsel revizyonları içerdiğinden yakından izlenmektedir.
2017 yılında her eyalette pozitif ekonomik büyüme ortaya çıktı; bu, 2010'dan bu yana ilk kez gerçekleşti. Ancak Kanada'nın büyümesi 2013-2017 yılları arasında ortalama olarak hafif aşağı yönlü revize edildiğinden bu pek de iyi bir haber değildi. Eyalet bazında revizyonlar en çok New Brunswick, BC, Ontario ve Alberta'da gerçekleşti. Aşağı yönlü düzeltme büyük ölçüde konut yapıları ile makine ve ekipman harcamalarındaki büyümenin ilk başta düşünülenden daha yavaş olmasından kaynaklandı; ithalat artışı ise bir miktar daha güçlüydü. Küçük boyutları göz önüne alındığında, revizyonların muhtemelen Kanada Merkez Bankası'nın ekonomiye bakışında veya faiz oranlarına ilişkin düşüncesinde maddi bir değişikliği tetiklemek için yeterli olmayacağı söylendi.
Odak noktası konuta çevrildiğinde, Pazartesi günü Kanada'daki önemli pazarlara ilişkin konut satışları ve fiyat verilerinin tamamı açıklandı (Grafik 1). Yakından takip edilen GTA pazarında, konut satışlarının Ekim ayında aylık %1 oranında düşerek üst üste ikinci aylık düşüş olduğu tahmin ediliyor. Ancak satış/listeleme oranının 52'ye ulaşmasıyla pazar dengeli kaldı. Toronto piyasası bir yıldan fazla bir süredir dengede, bu da fiyatların daha yavaş değer kazandığını gösteriyor. Gerçekten de Toronto Emlak Kurulu, Ekim ayında ortalama fiyatların yıllık bazda %3.5 oranında arttığını bildirdi. İleriye baktığımızda GTA'da satışların daha da artmasını bekliyoruz. Ancak, Eylül ve Ekim aylarındaki arka arkaya satış düşüşleri, 1) daha önce gözlemlenen B-20 satışları sonrası yükselişin seyrini tamamlamış olabileceğini; ve 2) artan borçlanma maliyetleriyle daha da kötüleşen satın alınabilirlik koşullarının talebi kısıtlamaya devam etmesi.
Ekim ayında Vancouver'da işler biraz daha iyiydi ve satışların orta derecede arttığı tahmin ediliyordu. Ancak alıcılar ülkedeki en kötü satın alınabilirlik koşullarıyla boğuşmaya devam ettiğinden, faaliyetler durgun olmaya devam ediyor. Ancak bu cephede bir miktar rahatlama bekleniyor ve talebe göre bol miktarda arzın yakın vadede fiyatları sınırlaması muhtemel.
Arz tarafına bakarsak, Ekim ayında konut başlangıçları arttı ve konut yatırımlarının dördüncü çeyreğe doğru ilerlemesini sağladı. Ancak trend bazında konut inşaatı soğumaya devam etti (Grafik 4), talepteki geçmişteki düşüşler başlangıçlara yansıdı. İleriye baktığımızda, konut inşaatı izinlerinde üçüncü çeyrekte yaşanan düşüş, yakın vadede inşaat ruhsatlarında daha fazla gevşemenin habercisi. Daha da ileriye bakıldığında, artan faiz oranlarının önümüzdeki yıllarda konut inşasını kısıtlaması ve bu bileşenin rolünü büyüme artırıcıdan nötr katkı sağlayıcıya çevirmesi bekleniyor.
NOT: Stratejileri aramak ve ticaretin tüm araçlarını incelemek için zamanınız yoksa, test ve hatalar için fazladan paranız olmaz, risk almaktan ve zarar vermekten bıkmazsınız - bizim yardımıyla ticaret yapın en iyi forex robotları Profesyonellerimiz tarafından geliştirildi.
ABD Tüketici Fiyatları Endeksi - Ekim
Yayın Tarihi: Kasım 14, 2018
Önceki: 0.1% m / m; çekirdek 0.1% m / m
TD Tahmini: 0.3% m / m; çekirdek 0.2% m / m
Konsensüs: 0.3% m / m, 2.5% y / y; çekirdek 0.2% m / m
Benzin fiyatları ve baz etkilerinin etkisiyle manşet TÜFE'nin %2.5'e yükselmesini bekliyoruz. Ayrıca çekirdek TÜFE'nin art arda iki ay boyunca %0.2 seviyesinde kaldıktan sonra aylık %2.2'lik (yıl/yıl) artışa dönmesini bekliyoruz. Daha önceki kayıplar, normalleşmesini beklediğimiz hazır giyim ve ikinci el araç fiyatlarındaki keskin düşüşlerden kaynaklandı. Bu ay en çok dikkat, bir önceki ayda %0.1'lik hafif bir artışla Aralık 0.2'ten bu yana en zayıf artışını kaydeden OER'ye verilecek. Ev sahibi boşluk oranları göz önüne alındığında, bizim görüşümüze göre baskı bir yanılsama gibi görünüyor ve hem OER'nin hem de kiraların artmasını bekliyoruz. Ekim ayında toparlanma, çekirdek endeksin %2014'lik artışını destekledi. Temel mallara dönersek, hazır giyimin önceki zayıflığının bir kısmını geri almasına bakıyoruz, ancak düşüş göz ardı edilemeyeceği için temkinli davranmalıyız. İkinci el araç fiyatlarında da %0.2'lük bir düşüş yaşanıyor ve çok daha mütevazı da olsa daha fazla düşüş yaşanması da göz ardı edilemez.
ABD Perakende Satışları - Ekim
Yayın Tarihi: Kasım 15, 2018
Önceki: %0.1 a/a, eski otomatik -%0.1
TD Tahmini: %0.7 a/a, eski otomatik %0.6
Konsensüs: %0.6 a/ay, eski otomatik %0.5
Perakende satışların Ekim ayında gıda hizmetlerindeki toparlanma ve inşaat malzemeleri harcamalarında kasırganın yol açtığı olası toparlanmanın etkisiyle %0.7 oranında artmasını bekliyoruz. Otomobil ve benzin istasyonu satışlarının da olumlu katkı sağlaması bekleniyor. Çekirdek satışların önceki %0.5 seviyesinden ılımlı bir seviyede kalmasını, ancak %0.4 seviyesinde sağlam kalmasını bekliyoruz. Genel olarak rapor, 4. çeyrekteki gişe rekorları kıran %3 oranından %4.0 civarında daha ılımlı bir hızda olsa da, 3. çeyrekte gerçek PCE'ye sağlam bir başlangıç göstermelidir.
Kanada Üretim Satışları – Eylül*
Yayın Tarihi: Kasım 16, 2018
Önceki: -0.4% m / m
TD Tahmin: 0.4% m / m
Konsensüs: Belirtilmemiş
İmalat satışları Eylül ayında toparlanmaya hazırlanıyor ve manşet satışların %0.4 oranında artacağı öngörülüyor. Motorlu taşıtlar bir güç kaynağı sağlamalı; ancak havacılık ve uzay satışlarındaki zayıflık, Ağustos ayındaki %14'lük artışın ardından ulaştırma sektöründe bir denge sağlayabilir. Diğer yerlerdeki güçlenen petrol ihracatı, rafineri üretiminin arttığına işaret ederken, ABD imalat üretimindeki sürdürülebilir güç ve güçlü dayanıklı tüketim malları siparişleri de bir ters rüzgar oluşturmalıdır. İhracat aktivitesinde art arda ikinci bir düşüş yaşanması, toparlanma beklentilerimizi yumuşatıyor; yüksek fabrika fiyatlarında ise gerçek imalat satışlarının daha mütevazı bir ilerleme kaydetmesi bekleniyor.
Sana teklif ediyoruz ücretsiz forex robot indir Metatrader'daki test sonuçları için stop ve reverse sistemine dayalı.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


