
ABD'nin Önemli Özellikleri
- Bu hafta açıklanan veriler, ABD ekonomisinin trendin üzerinde bir hızla büyümeye devam ettiği görüşüyle tutarlı olmaya devam ediyor.
- Başlık açısından hayal kırıklığı yaratsa da, istihdam kazanımları ekonominin neredeyse kapasiteye yakın olmasıyla da tutarlıydı. Ayrıca Kasım ayında ücret artışları sağlıklı bir hızda devam etti.
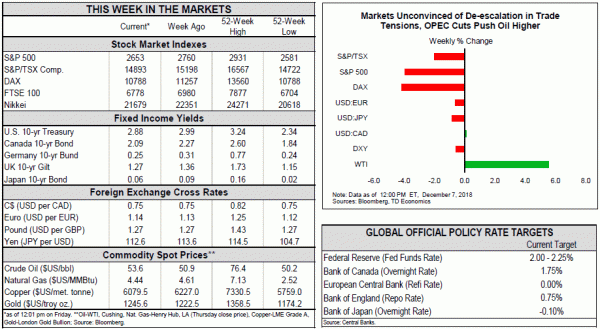
- ABD ile Çin arasında gümrük tarifelerindeki artışın Nisan ayına kadar ertelenmesine ilişkin anlaşma, mali piyasaları ticari gerilimlerin azaldığı konusunda ikna edemedi.
Kanada'daki Önemli Noktalar
- Petrol fiyatları bu hafta yükselişe geçti. Albertan hükümeti, karşı karşıya kalınan arz fazlalığı ve fiyat bozukluklarına yanıt olarak zorunlu üretim kesintileri uygulamaya koydu
- Batı Kanadalı petrol üreticileri. OPEC'in üretim kesintilerini açıklamasının ardından Cuma günü küresel petrol fiyatları da yükselişe geçti.
Beklendiği gibi Kanada Merkez Bankası gecelik faiz oranını değiştirmedi ancak gelecekteki faiz artırımları konusunda sabır ve esneklik sinyali verdi. - İstihdam rakamları çok ihtiyaç duyulan bazı iyi haberleri verdi. Ekonomi, Kasım ayında neredeyse tamamı tam zamanlı olmak üzere rekor düzeyde 94 bin yeni iş ekledi ve işsizlik oranını tüm zamanların en düşük seviyesi olan %5.6'ya çekti.
Piyasalarda olaylarla dolu bir hafta sona ererken, bu haftaki gösterge verileri ABD ekonomisinin sağlığına ilişkin güncel bir okuma sağladı. Dördüncü çeyreğe ilişkin açıklanan verilerden, ABD'de ekonomik büyümenin devam ettiği, dış sektördeki zayıflık nedeniyle ivmenin yavaşladığı teşhisi konuldu.
İmalat ve imalat dışı faaliyetler Kasım ayında bir miktar toparlandı ancak hâlâ bu yılın başında kaydedilen yüksek seviyelerin gerisinde. Firmalar, işgücü ve bileşen eksiklikleri de dahil olmak üzere kapasite kısıtlamalarını bildirmeye devam ediyor. İthalat tarifeleri önemli bir endişe kaynağı olmaya devam ediyor. Benzer endişeler Fed'in son bej kitap raporunda da dile getirildi. Fed'in Kasım ayı anketine katılanlar, geniş bir yelpazedeki sektörlerde işgücü sıkıntısının hissedildiğini ve sıkı işgücü piyasalarının ihtiyaç duydukları işçileri almalarını engellediğini belirtti. Buna ek olarak, artan maliyetler, her ne kadar düşen petrol fiyatıyla kısmen dengelense de, marjları etkiliyordu ve önde gelen firmalar, bunları dengelemek için fiyatları artırmaya yöneldi.
Sıkı işgücü piyasalarına ilişkin bu anket anekdotlarını doğrulayan bu sabahki merakla beklenen istihdam raporu, Kasım ayında 155 bin iş eklenmesi beklenen konsensüs tahminlerinin altında 200 bin iş eklendi. İstikrarlı bir işgücüne katılım oranı, işsizlik oranının %3.7 gibi düşük bir seviyede tutulmasına yardımcı oldu. Ücret artışı Ekim ayında olduğu gibi %3.1 (yıllık bazda) seviyesinde sağlıklı kaldı. Manşet hayal kırıklığı yaratsa da, istihdam artışlarındaki genel yavaşlama aslında ekonominin kapasiteye yakın çalışmasıyla tutarlı. Uzun vadeli trend iş büyümesinin ayda yaklaşık 100 bin artı eksi 20 bin civarında olduğunu tahmin ediyoruz (Grafik 1). Bu nedenle, bu seviyenin üzerindeki iş kazanımları, genişleyen bir ekonomi ve işgücü piyasasında kalan herhangi bir gevşekliğin absorbe edilmesiyle tutarlıdır.
Ancak güçlü temeller finansal piyasalara çok az rahatlık sağlıyor. Dış talep büyümesinin yavaşlaması, devam eden ticari gerilimler ve Brexit ile ilgili haber başlıkları, son birkaç ayda hisse senedi piyasasındaki oynaklığın artmasına ve fiyatların düşmesine neden oldu. Korku bu hafta tahvillere yönelik talebi artırdı ve ABD 10 yıllık tahvil getirisi %2.9'un altına düşerek Eylül ayının başından bu yana en düşük seviyesine geriledi. Her ne kadar yataylaşan getiri eğrisi tipik olarak önümüzdeki çeyreklerde resesyon olasılığının artacağının habercisi olsa da, bunu doğrulayacak çok az kanıt var (Grafik 2). Bunun yerine, son hamle muhtemelen ekonomik temellerdeki bir bozulmadan ziyade, enflasyondaki ve ticari risklerdeki geçici zayıflığa ilişkin kısa vadeli endişelerin bir yansımasıdır.
Kuşkusuz ticari gerilimlerin azalması memnuniyet verici bir gelişme olacaktır. G20 zirvesi, ABD ile Çin arasındaki ithalat tarifelerindeki artışa 90 günlük bir ara vermesi nedeniyle bir miktar yapıcı oldu. Ancak haftanın ilerleyen saatlerinde Huawei'nin CFO'sunun tutuklanması haberi, ABD ile Çin arasındaki ilişkinin şu anda ne kadar endişe verici olduğunu ortaya çıkardı. Tarifeler, Çin ile ele alınması gereken bir dizi daha derin konu hakkında planlı anlaşmanın yalnızca ilk adımı gibi görünüyor.
Bu hafta Kanada ekonomik takviminde çok fazla veri vardı. Hafta, Albertan hükümetinin Batı Kanadalı petrol üreticilerinin karşılaştığı fiyat rahatsızlığına yanıt olarak zorunlu üretim kesintilerini duyurmasıyla Kanada petrol sektöründe önemli gelişmelerle başladı. Üretim, 325'un ilk çeyreğinde günde yaklaşık 1 bin varil (bpd), sonrasında ise yıl sonuna kadar günde 2019 bin varil oranında kısılacak. Tedbirin, bölgesel petrol stoklarının tarihi normların neredeyse iki katı olmasına neden olan piyasadaki büyük arz-talep dengesizliklerini gidermesi amaçlanıyor. Duyuru, bu yazının yazıldığı sırada haftalık %95 artışla 70$/varil seviyesine yükselen WCS fiyatlarına çok ihtiyaç duyulan darbeyi vururken, WTI fiyatları yalnızca %37.5 arttı. Bununla birlikte, daha düşük üretim rakamları hem Alberta hem de ulusal düzeyde ekonomik büyümede düşüşe yol açacak.
Petrol sektöründeki son olaylar Kanada Merkez Bankası'nın gözünden kaçmadı. Yaygın olarak beklendiği gibi, Banka gecelik faiz oranını değiştirmedi, ancak kararla birlikte yayınlanan açıklamada bu yönde güvercin bir eğilim vardı. Banka, petrol fiyatlarındaki düşüş ve üretimdeki kesintilerin Kanada enerji sektörünün görünümünü "maddi olarak zayıflattığını" kaydetti.
Emtia şoklarına ek olarak, Bankanın Ekim ayındaki son MPR'sinden bu yana ekonomik ivme zayıfladı. Perşembe günü yaptığı konuşmada Vali Poloz, son verilerin "hayal kırıklığı yaratan tarafta" olduğunu kaydetti. Ek olarak, Kanada İstatistik Kurumu'ndan alınan tarihi GSYİH revizyonları, ekonomik durgunluğun düşünüldüğünden daha fazla olduğunu gösterebilir ve politika faizinin nötr bir seviyeye getirilmesi aciliyetini de ortadan kaldırabilir. Güvercin tonunu güçlendiren (ve Fed'in kitabından bir sayfa alan) Çarşamba günü yapılan açıklamada, faiz oranlarının Bankanın daha önce bildirdiği "nötr bir duruş" yerine "nötr bir aralığa" yükselmesi gerektiği de belirtildi. Dildeki bu küçük değişiklik, Kanada Merkez Bankası'na sıkılaştırma döngüsünün bitiş noktası konusunda daha fazla esneklik sağlıyor.
Adil olmak gerekirse, haberler pek de karamsar değil. Son vergi değişiklikleri, yeniden müzakere edilen NAFTA anlaşması ve kapasite kısıtlamaları, enerji dışı iş yatırımları için iyiye işarettir. Hanehalkı kredi büyümesi ve konut piyasası da istikrar kazanıyor; bu, finansal istikrar perspektifinden bakıldığında cesaret verici bir işaret.
Son olarak, Kasım ayı istihdam raporunda rekor düzeyde düşük bir işsizlik oranı ve en güçlü aylık iş artışlarını (+94 bin, neredeyse tamamı tam zamanlı) gördük. Bu, 6 aylık ortalama iş artışını ayda 34 bine çıkardı; tam istihdamda çalışan bir ekonomide beklediğimiz 15 binin oldukça üzerinde. Zayıf ve yavaşlayan ücret artışı (yıl/yıl %1.5), diğer açılardan parlak olan bu raporda merheme giden tek şey oldu ve Kanada Merkez Bankası'nın enflasyon kontrolü perspektifinden bakıldığında, artışları ertelemenin çok az risk taşıdığını daha da güçlendirdi. Her şeyi hesaba katarsak, veriye bağımlı Kanada Merkez Bankası'nın, ekonominin son şoklar karşısında nasıl çalıştığını gözlemlemek ve tünelin sonundaki ışığın gerçekte ne kadar uzakta olduğunu belirlemek için bahara kadar faiz artırımlarına ara vermesini bekliyoruz.
ABD Tüketici Fiyat Endeksi – Kasım
Yayın Tarihi: Aralık 12, 2018
Önceki: 0.3 m/m; çekirdek: %0.2 m/m
TD Tahmini: %0.0 a/a; çekirdek: %0.2 m/m
Konsensus: %0.0 a/m; çekirdek: %0.2 m/m
Genel TÜFE'nin büyük ölçüde petrol fiyatlarındaki rotanın benzin fiyatlarını bir önceki aya göre yaklaşık %2.2 oranında düşürmesine bağlı olarak %8'ye düşmesini bekliyoruz. Enerji zayıflığının ötesinde gıda fiyatlarının da sıçrama potansiyeli var. Ayrıca, temel hizmetlerdeki artışla birlikte çekirdek TÜFE'de %0.2'lik sağlam bir baskı bekliyoruz ve yıllık oranı %2.2'de yüksek tutuyoruz. Önceki zayıflığın ardından temel göstergedeki güçlenme, iyimser raporu güçlendiriyor.
ABD Perakende Satışları – Kasım
Yayın Tarihi: Aralık 14, 2018
Önceki:% 0.8, eski otomatik:% 0.7, kontrol grubu:% 0.3
TD Tahmini: %0.0, ex-auto: -%0.1, kontrol grubu: %0.3
Konsensüs: %0.2, eski otomatik: %0.2, kontrol grubu: %0.4
Tatil kaynaklı perakende satışlar, düşük benzin fiyatlarının muhtemelen satış artışını kısıtlaması nedeniyle Ekim ayındaki %0.8'lik güçlü artışın ardından Kasım ayında sabit bir aylık artış kaydetmesi bekleniyordu. Güçlü Kara Cuma tüketici harcamaları yukarı yönlü bir risk oluştursa da, kontrol grubundaki satışların önceki iki aydakine benzer bir artış kaydetmesini bekliyoruz.
Kanada'da Konut Başlangıçları – Kasım
Yayın Tarihi: Aralık 10, 2018
Önceki: 205k
TD Tahmin: 195k
Konsensüs: Belirtilmemiş
Konut başlangıçlarının, çok üniteli inşaatlardaki ılımlılaşma nedeniyle Kasım ayında yıllık bazda 195 bine kadar yavaşlaması bekleniyor. Apartman daireleri Kanada'daki konut yatırımının arkasındaki itici güç olmaya devam ediyor ancak Ekim ayındaki %17'lik artışın ardından bir miktar geri dönüş bekliyoruz. Çok birimli başlangıçlar herkesin bildiği gibi değişkendir ve bu büyüklükteki kazanımları, 10'a kadar uzanan ortalamada %2009'luk bir gerileme takip etmiştir. Tek aile başlangıçları zaten son yılların en düşük seviyelerindedir ve mütevazı kazanımlar görebilir, ancak devam ettiği göz önüne alındığında herhangi bir toparlanmanın nispeten sessiz olması gerekir. İnşaat ruhsatı verilmesinde zayıflık.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


