
Hafta başlangıcı 28 Ocak 2019
- Avustralya: TÜFE, özel kredi, ticaret fiyatları, CoreLogic ev fiyatları, Avustralya Günü.
- NZ: ticaret dengesi, Auckland Yıldönümü Günü.
- Çin: NBS ve Caixin PMI'ları.
- Euro Bölgesi: TÜFE, GSYİH, işsizlik, ECB Başkanı Draghi konuşuyor.
- İngiltere: BOE Valisi Carney konuşuyor
- ABD: FOMC toplantısı, tarım dışı maaş bordroları (GSYİH ve PCE yayınlarının kapanma nedeniyle ertelenmesi muhtemel).
- Önemli ekonomik ve finansal tahminler.
Bu raporda yer alan bilgiler 25 Ocak 2019’te olduğu gibi geçerlidir.
RBA oranları neden beklemede tutacak; Bir sonraki Fed zammı, kapanma nedeniyle Haziran'a ertelendi
Her zamanki yaz tatilinden sonra, Rezerv Bankası Yönetim Kurulu toplantısını Şubat 5'te gerçekleştirecek, ardından Başkan Lowe'dan Şubat 6'ta yapılan bir konuşma ve Şubat 8'te basılacak Şubat ayındaki Para Politikası Üzerine Beyanı hakkında bir konuşma yapacak.
Elbette, Yönetim Kurulu toplantısından sonra oran değişikliği olmayacak, ancak Valinin Beyanına ve müteakip haberleşmelere büyük ilgi gösterilecektir.
Kurul toplantılarının tutanaklarının genellikle, “üyelerin nakit oranındaki bir sonraki hareketin bir düşüş yerine bir artış olacağının daha fazla olduğu konusunda hemfikir olmaya devam ediyor” şeklinde sözler içerdiğini hatırlayın. ”Alternatif olarak, Kasım ayındaki Para Politikası Bildirimi“ işsizliğin azaltılması ve enflasyonun sağlanması, hedefle tutarlıdır. Eğer bu ilerleme daha yüksek yapılırsa, faiz oranlarının bir noktada uygun olması muhtemel ”dedi.
Ancak bu hisseler, piyasaların faiz artırımlarını öngördüğü dönemde ifade edildi. Westpac'ın hem 2018 hem de 2018'te nakit oranının beklemede kalacağını öngördüğü 2019'in başında piyasalar, 25'un sonuna kadar 2018bps oranında zam yaptı. Bugün piyasalar, nakit oranındaki bir sonraki hareketin yıl sonuna kadar% 25 (60bps) olasılığı olan 13 baz puan kadar düşeceğini değerlendirmektedir.
Ekonomistleri savunmak için, 11 tahminciden yalnızca 20'i (Bloomberg Anketi, 12 Ocak 2018) 2018'de bir artış veya artış öngördü, ancak bu grup diğer üç büyük bankayı, AMP'yi ve çoğu büyük yatırım bankasını içeriyordu.
“Nochange nine”den kaçının Westpac'in oranların 2019'a kadar da sabit kalacağı görüşünü desteklediğini kontrol edecek bir anket kanıtı yok.
Ayrıca, bu aşamada, oranların 2019'un sonuna kadar düşürüleceği “piyasa görüşü” için ekonomistlerden çok az destek var. Geçen yıl Ocak ayındaki bu anketten bu yana Westpac, “bekleme görünümünü” 2020'ye kadar uzattı.
Rezerv Bankası'nın yorumlarında "bir sonraki yukarı hareketi" ortadan kaldırarak piyasaları yatıştırıp tamamen tarafsız bir önyargı benimseyip benimsemeyeceğine dair anahtar, şubatta yayınlanan Para Politikasına İlişkin Şubat Açıklaması ile yayınlanacak olan tahminlerini nasıl yeniden değerlendireceğine bağlı olacaktır. 8 Şubat
Kasım SOMP'deki tahminlerine dayanarak, nakit oranının nihayetinde yükseleceği sonucunu makul olduğunu hatırlayın.
3.5'de büyüme %2018 olarak tahmin edildi; 3.25'da %2019; ve 3'de %2020.
Trend büyümesi, RBA tarafından %2.75 (verimlilik artışı için 1 puan ve işgücü büyümesi için 1.75 puan) olarak değerlendirilir.
Art arda üç yılın rahat bir şekilde trendin üzerinde büyümesi, önemli kapasite fazlasını aşındırması ve istihdam artışını artırması beklenebilir, böylece enflasyon %2-3 hedef aralığına yükselir ve işsizlik oranı NAIRU'ya yaklaşır.
Buna göre, Banka, çekirdek enflasyonun 2.25 ve 2019'de %2020'e yükseleceğini ve 4.75 sonunda işsizlik oranının %2020'e düşeceğini tahmin ediyor.
İşgücü piyasasına ilişkin görüşleri temkinli olmuştur. İşsizlik oranı zaten %5'e ulaşırken, Ücret Fiyat Endeksi büyüme oranı son çeyreklerde %2.3'e yükseldi. İlk kez Kasım SOMP'de sunulan bir grafiğin incelenmesi, TEFE yıllık büyümesinin 2 sonuna kadar yüzde 2020 ½'ye ulaşacağı konusunda temkinli bir tahmine işaret ediyor.
Ancak Eylül çeyreği GSYİH raporu, RBA'nın rahat pozisyonunu bozdu. Büyümenin bu çeyrekte yalnızca %0.3 olması durumunda, Kasım ayındaki %4'lik tahmine ulaşmak için dördüncü çeyreğin %1.2 yazdırması gerekecek.
2018 büyüme tahmininin %3.5'ten %3.0'a düşürülmesi bekleniyor. Peki bu 2019 ve 2020 büyüme tahminleri için ne anlama gelecek?
Banka'nın tüketim üzerinde asgari bir servet etkisi değerlendirdiğini biliyoruz ve üçüncü çeyrek büyüme raporunun bu görüşü değiştirmesi olası değil. Sidney ve Melbourne'deki ev fiyatlarına ilişkin daha fazla olumsuz kanıtın, konut fiyatları yükselirken servet etkisinin minimum olduğu ve dolayısıyla tersine minimum olacağı yönündeki nitel değerlendirmeyi değiştirmesi pek olası değildir.
Westpac, NSW ve Victoria'daki tasarruf oranlarının Eylül 2018'e kadar 1.7 puanlık bir düşüşe işaret ederek bu konuda farklılık gösteriyor. 2019 ve 2020'de bu etkinin bir miktar tersine çevrilmesini, tüketici harcamalarındaki büyümeyi her yıl için önceki %2.6'lık tahminimizden %2.4'e düşürmesini bekliyoruz.
Banka'nın, tüketici harcamalarının hem 3'da hem de 2019'da %2010'lük bir büyüme hızında çalışacağına dair mevcut görüşünü sürdürmesini bekliyoruz. Ayrıca, 2019'da konut inşaatında olası düşüş eğiliminde ve 2020'de daha az ölçüde farklıyız, “Konut yatırımı yüksek kaldı ve… gelecek yıl kadar yüksek bir seviyede kalmalıdır” (Kasım SOMP).
Westpac'ın büyüme tahminleri, 2.6'te% 2019 ve 2.6'te% 2020'tir. Bu tahminler trendin sadece biraz altında ve 2019 ve 2020'teki sabit oranlarla tutarlı.
RBA’nın 3’te% 2019, 3’te% 2020 oranında bir büyüme öngörmesini bekliyoruz. Bu yüksek büyümenin konut inşaatındaki sınırlı bir yavaşlamayı yansıtacağı ve anlamlı bir zenginlik etkisi olmayacağı belirtiliyor. Bu büyüme tahminleri hala eğilimin üstünde ve oranlardaki bir sonraki hareketin yukarı çıkacağı görüşünü sağlama olasılığı yüksek.
RBA'nın 2019 ve 2020'deki büyüme tahminlerini %2.5 veya altına düşüreceğini düşünseydik, kesinlikle bir gevşeme eğilimi benimsemesini beklerdik.
Bir merkez bankası, özellikle 2019'da 2020 olacak olan “politika” yılında, trendin altında bir büyüme bekliyorsa, o zaman bir gevşeme eğilimi bekleriz.
Piyasa düşüncesini etkileyebilecek diğer faktörler, son zamanlardaki yüksek BBSW seviyeleri ve bazı bankaların döngü dışı artışlarıyla bağlantılıdır. RBA muhtemelen bu gelişmeleri konut fiyatlarındaki zayıflığı şiddetlendirmesi muhtemel olarak görecek, ancak önemsiz bir servet etkisi nedeniyle tahminlerini önemli ölçüde değiştirmeyecek.
ABD ile ilgili olarak, Hükümetin Kapatılması nedeniyle FOMC'nin beklemede kalmasını, ancak Haziran ve Eylül aylarında yürüyüşe devam etmesini bekliyoruz.
Okuyucular, FOMC politikasına ilişkin tahminimizin Mart ayında üç faiz artırımı daha olduğunu bilecektir; Haziran; ve Eylül.
Hisse senedi piyasası oynaklığı şüphesiz FOMC'yi sinirlendirdi (S&P 500 önceki zirvesinden Aralık ayı sonunda %20 düştü ve ardından bugüne kadarki %12.5'lik ralli izledi). Ancak daha da önemlisi, Hükümetin kapanması güveni ve veri kullanılabilirliğini etkiledi. Böyle bir belirsizlik bulutu altında, FOMC'nin yıl ortasından çok önce oranları değiştirmesi için çok az ihtimal var.
Buna göre, bu yıl Haziran toplantısına kadar bir sonraki FOMC faiz artırımını beklemiyoruz. Federal fon oranının Eylül 2019'da zirveye ulaşması için orijinal zaman çizelgemizi koruyarak Eylül ayında bir takip hareketi bekliyoruz.
ABD ekonomisinin büyük ölçüde, artan ücretler ve güçlü istihdam artışıyla desteklenen sağlam bir tüketici sayesinde güçlü kaldığına dair temel görüşümüzü koruyoruz. Eylül çeyreğine kadar istihdam artışı ve tüketici harcamalarında belirgin bir yavaşlama görmeyi beklemiyoruz.
Avustralya ile ilgili görüşlerimizde olduğu gibi, ABD oranlarının şu anda sabit kalmasını bekleyen mevcut piyasa fiyatlandırmasının dışındayız.
Olan hafta
Bu hafta, sıcaklık Avustralya'nın işgücü piyasasında kaldı, ancak Çin ekonomisinde daha da dağıldı. Brexit ve ABD'nin kapanması için bir çözüme ulaşılamıyor.
Avustralya'nın işgücü piyasasından başlayarak, istihdam artışı Aralık ayında yeniden beklentilerin üzerinde geldi ve ayda yaklaşık 22 bin yeni pozisyon oluşturuldu. Yıllık büyüme %2.2 ile 2018'in üzerinde belirgin bir şekilde düştü (Ocak ayındaki %3.6'lık zirveden); bununla birlikte, şu anda %5.0 olan işsizlik oranı üzerindeki baskıyı sürdürerek, nüfus artışının oldukça üzerinde kalmaktadır. Victoria eyaletlerin en güçlüsü olmaya devam ediyor, işsizlik oranları 1.1'de 2018 puan düşerek NSW ile eşit olmak için %4.4'e düştü. Diğer eyaletlerde oranlar %6'ya yakın. Geleceğe baktığımızda, daha yumuşak hane halkı talebi ve Federal Seçim etrafındaki belirsizlik nedeniyle iş kazanımlarında bir ılımlılık bekliyoruz. Bu değişimin, işsizlik oranının 5.3 ortalarında %2019'e kadar kaymasını görmesi muhtemel.
Kuzey yarımküreye geçmeden önce, Yeni Zelanda'nın bu hafta 4. çeyrek enflasyonu bildirdiğini belirtmekte fayda var. Sonuç, ticarete konu mal fiyatlarının çeyrekte manşet enflasyonun ısısını almasıyla (ticari fiyatlar %0.1 düştüğü için çeyrekte %0.4) ve yıllık enflasyonun RBNZ'nin %2.0 yıllık hedefinin hemen altında kalmasıyla RBNZ için ilginç bir gerilimi vurguladı. bant orta noktası - ticarete konu olmayan (yerli) enflasyondaki temel eğilim tarafından desteklenmektedir. Yeni Zelanda ekibimiz, temel enflasyon nabzının bu nedenle kademeli olarak güçlenmesini bekliyor. RBNZ'nin tepki vermeyi düşünmesi biraz zaman alacak.
Önümüzdeki Çarşamba, Avustralya'nın 4. Çeyrek TÜFE'sinin yayınlanmasını görüyor. Önizlememiz, başka bir yumuşak sonucun beklendiğini vurguluyor: yıllık %0.3'e yakın bir hız için hem manşet hem de çekirdek enflasyon için üç ayda bir %1.5 kazanç. Yeni Zelanda'da olduğu gibi, Avustralya'da da dış fiyat baskıları zayıf (yıllık %1.1); bununla birlikte, zayıf konut enflasyonu sayesinde, burada yerel baskılar daha hafiftir (yıllık %1.8).
Çin'e dönersek, 4. Çeyrek GSYİH'yı çevreleyen manşetler, güncellemeyi tartışmasız zayıf ve endişe kaynağı olarak nitelendirdi. Yıllık büyümenin GFC'den (yıllık %6.4) bu yana en düşük hızda geldiği göz önüne alındığında, karamsarlık anlaşılabilir, ancak iyi bir temele sahip değil.
Her şeyden önce, bu sonuç, merkezi hükümet tarafından büyümenin kalitesini artırmak ve uzun vadeli finansal istikrarı garanti etmek için çok kasıtlı ve amaçlı bir politika değişikliğinden sonra geliyor. Bu, ticaret gerilimleri değil, 2018'in daha yumuşak büyümesinin arkasındaki ana faktördür. Daha sürdürülebilir, daha yüksek üretkenlik artışı, kesinlikle Çin'in uzun vadeli çıkarınadır. İkincisi, ekonomi artık kaliteye daha fazla odaklanmışken, Çinli yetkililer özellikle altyapı yatırımları olmak üzere büyüme konusunda daha proaktif olmaya başlıyor. Bu nedenle, 6.0. çeyrekte %4 yıllık büyümenin GSYİH için yakın vadeli bir taban olma olasılığı yüksektir.
Ancak bu, Çin'deki büyümenin hızlanacağı anlamına gelmiyor. Kaliteye odaklanma devam edecek ve en son kredi verileri ve politika eylemlerine göre, kredi provizyonundan büyümeye yönelik destek ancak yavaş bir şekilde artacaktır. Çin'in uzun vadeli refahı için esas olan, firmalara ve hane halklarına verilen yeni kredilerin güçlü standartlara dayanması ve ayrıca piyasaların ve hanehalkı servetinin iyi yönetilmesidir.
Son olarak Kuzey Atlantik'te, Brexit ve ABD'nin kapanmasıyla ilgili manşetler birikmeye devam ediyor, ancak bir çözüme yönelik ilerleme yok. Gerçekten de, öyle görünüyor ki, her iki meseleyi de çevreleyen siyasi rahatsızlık daha da kötüye gidiyor. O zaman, dünyanın siyasi ve iş dünyası liderlerinin Davos Dünya Ekonomik Forumu'nun görünümüne yönelik böyle bir endişe göstermesine şaşmamak gerek.
Bu hafta dikkat çeken tek politika olayı ECB'nin Ocak ayı toplantısıydı. Reel ekonomiye olan inancın dengeli olması ve son dönemdeki görüşmelerde risklere yönelik endişelerin olması, bu durumda odak daha çok “aşağıya doğru hareket eden” risklere çevrildi. Faiz oranlarına ilişkin ileriye dönük yönlendirmede henüz bir değişiklik görülmedi, ancak Mart ayında olması muhtemel - mevcut eğilimler ve/veya belirsizlikler devam ederse - oran artışları (mevduat oranı) en azından Aralık toplantısına kadar gündemde değil.
İleriye baktığımızda, Washington'da yapılacak üst düzey ABD/Çin ticaret görüşmeleri ile önümüzdeki hafta ticaretle ilgili bazı olumlu manşetler getirebilir. FOMC'nin Ocak ayı toplantısı da odak noktası olacak. Ancak diğer siyasi konularda, düşük beklentiler muhtemelen en iyisidir.
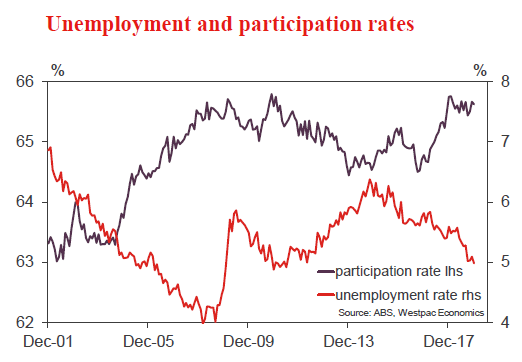
Haftanın grafiği: Avustralya istihdamı
İstihdam 2018'i sağlam bir koşuyla kapattı. Yıldan Aralık ayına kadar toplam istihdam 268.6 bin veya %2.2 arttı Avustralya işgücü piyasasındaki ivmenin 2018 boyunca hafiflediği doğru olsa da – yıllık büyüme Ocak ayında yıllık %3.6 ile zirve yaptı – yine de sağlam olarak tanımlanabilir.
Aralık ayındaki istihdam artışı göz önüne alındığında, işsizlik oranının 0.1 puan gerileyerek % 5.0'a gerilemesi şaşırtıcı değil (piyasa medyanı %5.1 idi). Bu düşüşe, işgücündeki artışı sadece 0.1 bin ile sınırlayan, katılım oranındaki %65.6'ya 7.5 puanlık bir ılımlılık yardımcı oldu.
2019 için, Federal Seçim'i çevreleyen ekonomik belirsizlikler nedeniyle istihdam büyümesinde bir duraklama bekliyoruz, aynı zamanda NSW ve Victoria'da konut faaliyetlerinde ılımlılığın arkasında ivme içinde bir ılımlılık görmeyi bekliyoruz. Bunu, işsizliğin, 5.3'in ortalarında işsizlik oranını% 2019'e yükselterek işgücündeki büyüme hızının altına çekmesini bekliyoruz.
Yeni Zelanda: önümüzdeki hafta ve veri paketi
Orta yere
Yeni Zelanda'da enflasyon, yıllar süren düşük performanstan sonra şimdi Rezerv Bankası'nın hedef aralığının ortasına yerleşiyor. Önümüzdeki birkaç yıl içinde yurt içi kaynaklı enflasyonda bir artış öngörüyoruz, ancak bu kademeli bir süreç olacak ve yol boyunca bazı potansiyel engeller var.
Aralık çeyreği için Tüketici Fiyat Endeksi, bir önceki yıla göre %1.9 artarak Rezerv Bankası'nın %1-3 hedef aralığının orta noktasına yaklaştı. Çeşitli 'çekirdek' enflasyon önlemleri de yaklaşık %2 veya biraz altında kaldı ve bunun geçici faktörlerden kaynaklanan belirgin bozulmalar olmaksızın geniş tabanlı bir sonuç olduğunu gösteriyor.
Aralık çeyreğinin kendisi, RBNZ'nin %0.1'lik artış tahmininin biraz altında %0.2'lik bir artış gördü. Ancak, bu bazı önemli detayları gizler. RBNZ, Kasım Para Politikası Bildirimi için tahminleri hazırladığı sırada, artan dünya petrol fiyatları, daha düşük döviz kuru ve yakıt tüketim vergisindeki artış nedeniyle yakıt fiyatları yeni rekor seviyelere fırlamıştı. Ancak akaryakıt fiyatları daha sonra şaşırtıcı bir şekilde yıl sonuna doğru düştü ve genel enflasyon oranından ısının bir kısmını aldı. Bu aynı zamanda 2019'un başlarında enflasyonu da azaltacak, ancak RBNZ'nin inceleyebileceği geçici bir etki.
Buna karşılık, ticarete konu olmayan mal ve hizmet fiyatları, RBNZ'nin %2.7'lük yavaşlama tahminine kıyasla, Haziran 2014'ten bu yana en hızlı artış olan bir önceki yıla göre %2.4 arttı. Bu fark önemlidir, çünkü ticarete konu olmayan enflasyon zaman içinde daha kalıcı olma eğilimindedir ve daha çok para politikası ayarlarının bir ürünü olarak kabul edilir.
Bu on yılın büyük bölümünde, enflasyon en düşük seviyede, hatta RBNZ'nin %1-3 hedef aralığının altında kaldı. Rahatsız edici derecede düşük enflasyon dönemi artık geçmiş görünüyor; Bir sonraki soru, para politikasının çok uyarıcı olmaya devam ettiği göz önüne alındığında, enflasyonun hedef aralığın üst ucunu test edip edemeyeceğidir. Önümüzdeki birkaç yıl içinde enflasyon baskılarında kademeli bir artış bekliyoruz, ancak henüz aşılması gereken birkaç engel var.
İlk olarak, enflasyonda bir toparlanma, talepte devam eden sağlam büyümeye bağlı olacaktır. Artan hükümet harcamaları, ihracat kazançları ve inşaatın desteğiyle GSYİH'nın bu yıl yaklaşık %3 oranında büyümesini bekliyoruz. Hem yurtiçinde hem de yurtdışındaki son veriler beklentilerin daha yumuşak tarafındaydı, bu nedenle ekonominin ivmesinin daha net bir resmini elde etmek için rakamları yakından izleyeceğiz.
Dünya petrol fiyatlarındaki son sıçramaya rağmen, ticarete konu mal fiyatları geçtiğimiz yıllarda genel enflasyon üzerinde kalıcı bir engel olmuştur. Daha yakın zamanlarda, ticarete konu olan enflasyonda, geçen yılki düşük Yeni Zelanda dolarını yansıtan hafif bir toparlanma (veya daha yavaş bir düşüş oranı) işaretleri görüldü. Bu yıl döviz kurunun ithal mal fiyatlarına yansıyacak bir düşüş daha bekliyoruz. Ancak bunun enflasyon oranı üzerinde kalıcı bir etkisi yoktur.
Sürdürülebilir bir artış elde etmek için, bunun yerel kaynaklardan gelmesi gerekiyor, en önemlisi ücret artışındaki bir artış. İşgücü piyasasının daha da sıkılaştığına dair birçok kanıt var. İşsizlik oranı son on yılın en düşük seviyesinde ve işverenler giderek daha fazla işçi bulmakta zorlanıyor.
Bugüne kadar, adil ücret düzenlemeleri ve asgari ücret artışları gibi hükümet tarafından zorunlu kılınan artışların dışında, bunun daha hızlı ücret artışına dönüştüğünü görmedik. İşgücü piyasası, tarihsel standartlara göre 'sıkı' kabul edilebilecek bir bölgeye ancak son zamanlarda taşınmış olabilir ve bu ücret artışının ekonomik döngü ile gecikmeli bir ilişkiye sahip olma eğiliminde olabilir. Ayrıca, ücret artışı - iş bileşimindeki ve üretkenlik kazanımlarındaki değişiklikleri ayarlayan İşgücü Maliyet Endeksi ile ölçüldüğü gibi - oldukça yavaş gelişme eğilimindedir. Verilerde ücret artış hızında bir toparlanmanın belirgin hale gelmesi biraz zaman alabilir. Bununla birlikte, önümüzdeki birkaç yıl içinde bir pikap için doğru koşulların mevcut olduğunu düşünüyoruz.
Görüşümüze yönelik son bir zorluk, ticarete konu olmayan enflasyonun en önemli bileşenlerinden bazılarının şimdiden zirveye ulaşmış olabileceğidir. TÜFE'nin %5'inden fazlasını oluşturan yeni konut fiyatları, konut satış fiyatlarındaki yavaşlamaya paralel olarak son bir yılda yavaşladı. Konut piyasasındaki spekülatif talebi azaltmaya yönelik bir dizi Hükümet politikasıyla, hem mevcut hem de yeni konut fiyatlarının önümüzdeki birkaç yıl boyunca baskı altında kalmasını bekliyoruz.
TÜFE'nin yaklaşık %10'unu oluşturan kiraların görünümü ise daha az net. Son yıllarda ulusal düzeyde kira büyümesinde çok az değişiklik olmuştur. Ancak bölgesel bölünme daha çok şey anlatıyor: Auckland'da kira artışı, ülkenin diğer bölgelerinde artsa da aslında yavaşlıyor.
Sonuç olarak, yurtiçi enflasyondaki herhangi bir toparlanmanın yavaş olması muhtemeldir ve RBNZ'nin bunu kontrol altına almak için harekete geçmesi biraz zaman alacaktır. Resmi Nakit Oranının önümüzdeki yılın sonuna kadar mevcut çok düşük seviyesinde kalmasını ve o andan itibaren oran artışlarının çok kademeli bir hızda ilerlemesini bekliyoruz.
Farklı bir notta, bu hafta, birinin ülkeye giriş veya çıkış kartlarında belirtilen niyetlerinden ziyade, 16 ay sonra fiili sonuçları kullanan yeni bir metodolojiye dayalı net göç rakamlarının ilk açıklandığını gördük. Bu, tarih boyunca göçün biraz farklı bir resmini ortaya çıkarır - net girişler, önceki yönteme göre biraz daha erken ve daha düşük bir seviyede zirve yaptı. Bununla birlikte, net göçün düşüşte olduğu gerçeği devam ediyor, bu da ekonominin potansiyel büyümesinin önümüzdeki birkaç yıl içinde bir adım aşağı çekilmesini beklememizin temel nedenlerinden biri.
Veri Önizlemeleri
Aus 4. Çeyrek Tüketici Fiyat Endeksi
- 30 Ocak Son: %0.4, WBC f/c: %0.3
- Mkt f / c: 0.4%, Aralık:% 0.3 -% 0.6
Eylül Çeyrek TÜFE, çeyreklik bazda %0.4 olan piyasa beklentilerine kıyasla %1.9/yıllık %0.5 çıktı. Temel ölçümlerin ortalaması çeyrek bazda %0.3 artarken, yıllık hız yıllık %1.7, 1.8'in ikinci çeyreğindeki %2 ve birinci çeyrekteki %2018'dan daha da yavaşladı. Petrol ve tütünde münferit enflasyonist baskıların yanı sıra perakende dezenflasyon nabzında bir gevşemenin embriyonik göstergeleri vardı, ancak konuttaki ılımlılık önemliydi.
Westpac'in Aralık çeyreği için çeyreklik %0.3'lük tahmini, yıllık hızın %1.5'dan %1.9'e düştüğünü görecek. Düşen otomobil yakıtı, ılımlı konut maliyetleri ve daha zayıf bir AUD'den geçişin olmaması, tütün fiyatlarındaki güçlü artışı dengelemekten daha fazlasıdır. Piyasa tahmincilerinin son iki yılda her çeyrekte TÜFE'deki üç aylık artışı fazla tahmin ettiğini hatırlamakta fayda var.
Aus Aralık özel kredi
- Jan 31, Son: 0.3%, WBC f / c: 0.3%
- Mkt f / c: 0.3%, Aralık:% 0.3 -% 0.5
Özel sektör kredi büyümesi, yıl için %4.4 ile nispeten mütevazı, konut soğudukça son üç yılda kademeli olarak azalıyor - 6.6'te %2015'dan 5.6'da %2016'ya ve 4.8'de %2017'e yavaşlıyor.
Kasım ayı sonucu, konut için +%0.3 ve kişisel için %-0.3 dahil olmak üzere yalnızca %0.3 artışla yumuşak bir sonuçtu.
Döngünün bu son aşamasında konut kredisi, özellikle yatırımcılar için daha sıkı kredi koşulları ve daha zayıf talep yeni kredi düşüşleri gördükçe yavaşlıyor. Kasım ayında konut kredisi %0.3, yıllık %4.9 (yatırımcılar dahil, aylık %1.1 yıllık sabit) arttı.
İşletme kredisi, bir yıl önceki seviyenin %4.4 üzerinde (son beş ayda %3.0'lik bir sıçrama dahil), işletmeler reel ekonomiye yatırımı artırdıkça mütevazı bir yükseliş trendi etrafında dalgalanıyor.
Aus Q4 ithalat fiyat endeksi
- 31 Ocak, Son: %1.9, WBC f/c: -%0.5
- Mkt f / c: 0.3%, Aralık: -1.4% to 3.5%
İthal mal fiyatları Eylül çeyreğinde %1.9 artarak bir önceki yılın neredeyse %10 üzerinde gerçekleşti. Fiyatlardaki artış, küresel enerji fiyatlarındaki artışa ve düşük Avustralya dolarının etkisine odaklanıyor.
Aralık çeyreği için, ithalat fiyatlarının %0.5'lik bir tahminle biraz gevşemesi bekleniyor.
4. çeyrek için beklenen düşüşün anahtarı, güçlü bir koşudan sonra düşüşe geçen petrol fiyatları.
Akaryakıtların dışında, ithalat maliyetleri üzerinde yukarı yönlü bir baskı oluştu. Aussie, TWI bazında %0.8 ve USD karşısında neredeyse %2 düşerek bir adım daha geriledi.
Aus Q4 ihracat fiyat endeksi
- Jan 31, Son: 3.7%, WBC f / c: 2.7%
- Mkt f / c: 2.7%, Aralık:% 1.5 -% 3.5
İhracat fiyatları 2018'de yüksek emtia fiyatları (demir cevheri, kömür ve petrol/LNG genelinde) ve zayıf Avustralya doları nedeniyle arttı.
3. Çeyrek için, ihracat fiyat endeksi çeyrek bazda %3.7, yıllık %14.0 olarak basıldı.
4. çeyrekte ihracat fiyatları tekrar yükseldi (daha yüksek emtia fiyatları ve daha düşük bir dolar üzerine) - yıllık büyümeyi %2.7'e yakın tutan %14 civarında bir artış bekliyoruz.
Bu tahminlere göre mal ticareti hadleri, Aralık çeyreğinde yaklaşık %3 artarak Avustralya ulusal gelir büyümesi için olumlu bir yılı kapattı.
Hizmet fiyatlarına ilişkin olarak, 5 Mart'ta Ödemeler Dengesi'nin yayınlanmasıyla birlikte bir güncelleme yapılacaktır.
Aus Jan CoreLogic ev değeri endeksi
- Şub 1, Son: –1.3%, WBC f / c: –1.0%
Avustralya konut piyasasının 2018'i çok zayıf bitirmesi, 2019'un başlarına taşınmış gibi görünüyor. CoreLogic konut değeri endeksi Aralık ayında %1.3 düşerek bugüne kadarki en büyük aylık düşüşü işaret etti, ancak muhtemelen yıla giren mevsimsel zayıflık tarafından vurgulandı son.
Ocak ayına taşınan hem döngüsel hem de mevsimsel zayıflık, yaz tatili döneminde son derece düşük aktivite seviyeleri konutla ilgili tüm verilerin dikkatle ele alınması gerektiği anlamına geliyor. Günlük endeks, 1 sonundan bu yana kümülatif düşüşün ulusal olarak %-2017'ye ulaştığı ay için %7.7'lik bir düşüşe işaret ediyor.
ABD Ocak FOMC toplantısı
- 30 Ocak, son %2.375, WBC %2.375
FOMC'nin 2019'daki ilk toplantısı, özellikle Başkan Powell'ın şimdi her toplantı için planlanan basın toplantısı olmak üzere piyasaların odak noktası olacak.
Aralık ayındaki toplantıdan bu yana, piyasanın küresel ve finansal riskler konusundaki farkındalığı açıkça arttı. Ve ABD reel ekonomisine olan güvenleri, Federal Hükümetin kapılarını kapalı tuttuğu her gün azalıyor.
FOMC yetkilileri bugüne kadar küresel risklere odaklandı. Bu faktörler akılda kalacak olsa da, kapatmanın etkisinin daha derinlemesine tartışılması bekleniyor.
Kısmi veri çıktılarının çoğu mevcut olmadığından, Mart zammı açıkça gündemin dışında. Bu nedenle piyasa, Haziran ayından itibaren FOMC hareketini neyin görüp görmeyeceğine odaklanacak.
ABD Ocak istihdam raporu
- 1 Şubat, tarım dışı maaş bordroları, son 312 bin, WBC 150 bin
- 1 Şubat, işsizlik oranı, son %3.9, WBC %3.9
Aralık ayının çok, çok güçlü 312 bin tarım dışı maaş bordrosu (önceki iki aya göre 58 bin ek revizyon ile) finansal piyasalar tarafından büyük ölçüde göz ardı edildi. Bunun nedeni, yaklaşık olarak aynı zamanlarda, ISM'nin hayal kırıklığına uğraması ve daha da önemlisi, Fed Başkanı Powell'ın daha temkinli bir görünüm ortaya koymasıydı.
Bu veri baskısının gücünü göz ardı etmek için hiçbir neden yoktur. 100'in aylık ortalamasının 2018 bin üzerinde olmasına rağmen, Ocak ayında bir miktar geri ödeme beklemek için neden var. Sonuç olarak, ayda 150 bin kazanç bekliyoruz.
Kapatmanın bu rakamlar üzerindeki etkisi konusunda önemli bir belirsizlik var. Bordro sayısını etkilemeyecek, ancak geçici işten çıkarmalar nedeniyle işsizliği artırması muhtemel.
Yatırımcılar için: Forex robotlarının portföyü otomatik ticaret için düşük risk ve istikrarlı kar var. Bizim sonuçlarını test etmeye çalışabilirsiniz forex ea indir
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


