
1 Nisan 2019 başlangıç hafta
- Federal Bütçe Para Politikasını Etkileyecek mi?
- RBA politika kararı.
- Avustralya: Federal bütçe, perakende satışlar, konut fiyatları ve onaylar, ticaret dengesi.
- Yeni Zelanda: İş Görüşleri Anketi.
- Çin: Caixin PMI'ları.
- Avrupa: ECB tutanakları, işsizlik oranı, perakende satışlar.
- ABD: tarım dışı maaş bordroları, perakende satışlar, ISM'ler.
- Önemli ekonomik ve finansal tahminler.
Bu raporda yer alan bilgiler şu anda 29 March 2019'te olduğu gibi.
Federal Bütçe Para Politikasını Etkileyecek mi?
Merkez Bankası Yönetim Kurulu gelecek hafta 2 Nisan'da toplanacak. Alışılmışın dışında bu toplantı, Federal Bütçenin o akşam saat 7:30'da açıklanacağı gün gerçekleşecek. Bu nedenle, Valinin Açıklamasının oldukça düşük anahtarlı olmasını ve Mart ayındaki toplantıda gördüğümüz görüşte çok az değişiklik olmasını bekliyoruz. Tartışıldığı gibi Westpac, Mayıs ayı toplantısının ardından RBA'nın açık bir gevşeme eğilimine geçeceğini öngörüyor ve bu da büyüme tahminlerindeki aşağı yönlü revizyonlarla haklı çıkacak. Ancak Nisan Valisi'nin açıklamasında bu eyleme ilişkin herhangi bir ipucunun yer alması pek olası görünmüyor. Aşağıdaki notta, Federal Bütçenin para politikası üzerindeki etkileri üzerine spekülasyon yapıyoruz.
Önceki yıllarda Merkez Bankası genel olarak maliye politikasının para politikası kararları üzerinde yalnızca çok sınırlı bir etkiye sahip olduğunu gözlemlemişti. 2019'un farklı olup olmayacağını düşünmek mantıklı.
Öncelikle Bütçeden beklenen yaklaşımı alırsak (hane halkının desteklenmesine odaklanan genişletici bir bütçe), o zaman Merkez Bankası önceki yıllara göre çok daha fazla ilgilenecektir.
Hükümetin 3 Haziran'dan önce tahsis edecek yaklaşık 30 milyar doları olacağını tahmin ettik (Federal Bütçe önizlemesine bakın); ve 5/2019'de 20 milyar dolar. Ayrıca 2.5/2019'de MYEFO'ya "tahsis edilmiş ancak duyurulmamış" olarak tahsis edilen 20 milyar dolar da olacak.
Birlikte ele alındığında 10.5 milyar dolar, hane halkının yıllık harcanabilir gelirinin %0.8'ini veya yıllık tüketici harcamalarının yaklaşık %1.0'ını temsil ediyor. Bağlam açısından, 'trend' tüketici harcamaları yılda %2.8 veya çeyrek başına %0.7 civarındayken 2018'de yalnızca %2.0 arttı. Bu analizde, hane halkı gelirindeki herhangi bir artışın yarısının tasarruf edildiğini, yarısının ise harcandığını varsayıyoruz.
Yeni politika önlemlerinin nasıl uygulanabileceği konusunda spekülasyon yapabiliriz. Eğer hepsi tek bir çeyreği etkileyen doğrudan ödemeler şeklini alırsa, bu oldukça büyük bir enjeksiyon anlamına gelir. Örneğin, 3 milyar dolar 2018/19'un sonlarında (örneğin Haziran sonu) hanelere doğrudan tek seferlik ödemeler halinde ödenseydi ve ek 7.5 milyar dolar da 2019/20'nin başlarında (örneğin Temmuz) doğrudan ödemeler olarak ödenseydi, üç aylık harcanabilir gelirin %10.5'ini veya üç aylık tüketici harcamalarının %3.5'ünü temsil eden 4 milyar dolarlık kümülatif enjeksiyon. Diyelim ki ödemelerin yarısının tasarruf edildiği varsayılırsa, toplam tüketici harcamalarının çeyrekte yaklaşık %2.7 oranında artması beklenebilir; bu da yaklaşık %0.7'lik "eğilim"in oldukça üzerindedir.
Bunun yerine yeni politika önlemleri daha kademeli bir ödemeler ve vergi kesintileri karışımı olarak sunulursa, etki daha az dramatik olabilir. Örneğin, 3 milyar dolar toplu ödeme olarak (üç aylık tüketimin %1.14'ü) örneğin Haziran 2019'da ödenirse, ödemenin yarısından tasarruf edilmesi koşuluyla tüketici harcamaları Haziran çeyreğinde ilave %0.57 oranında artabilir.
Ek 7.5 milyar dolar, yıla yayılan bir vergi indirimine tahsis edilirse, harcanabilir gelir artışı yıl boyunca %0.6 oranında artacak ve tüketici harcamaları (vergi indiriminin yarısını harcayın) %0.35 oranında artacaktır.
Yukarıda belirlediğimiz 10.5 milyar dolara ek olarak, hanelerin (4.1 Bütçesinde belirtildiği gibi) ekstra vergi indirimleri olarak alacağı tahmin edilen 2018 milyar doları da dikkate almamız gerekiyor. Ancak bu 2018 Bütçe girişiminin tamamı "kayıt dışı ekonomiyi" ortadan kaldıran tedbirlerle finanse edildiğinden ekonomik etkisi belirsiz. Zamanlama sorunları, bir arada ele alındığında bu yeni politikaların harcamalarda bir defaya mahsus artış sağlayabileceği anlamına gelebilir.
Ancak bu hesaplamalarda çok sayıda karmaşıklık var; bu da 2019 Federal Bütçesinin tüketiciler ve ekonomi üzerindeki nihai etkisinin bu tahminlerin gösterdiğinden daha az olacağını gösteriyor.
Öncelikle hükümetin 10.5 milyar dolarlık bir “dağıtım” için bütçe ayırması pek olası değil. Bunun dengesiz bir yaklaşım olarak görülmesi muhtemeldir. 3.0 Temmuz 7.5'dan itibaren geçerli olmak üzere 1 milyar dolarlık "dağıtım" ve 2019 milyar dolarlık vergi indirimlerinin karışımı daha dengeli bir yaklaşım gibi görünüyor.
Herhangi bir yeni önlemin etkili zamanlaması ile ilgili bir komplikasyon var. Bütçenin açıklanmasından sonra Parlamentonun her iki kanadının da yalnızca bir gün oturması nedeniyle yeni bütçe girişimlerinin seçimden önce yasalaşıp yasalaşamayacağı belirsiz.
10.5 milyar doların kişisel gelir vergisi kesintilerine ve nakit ödemelere tahsis edilmesi, hükümetin hane halkları dışında, bölgesel Avustralya ve altyapı ve küçük işletmelerin yatırımlarını artırmak için hızlandırılmış amortisman ödenekleri de dahil olmak üzere diğer çıkar gruplarını dikkate alma ihtiyacı göz önüne alındığında aşırı görünüyor.
GSYİH ve istihdam perspektifinden bakıldığında, harcamalardaki bu tepkinin aynı zamanda ithalat yoluyla da önemli bir sızıntıya yol açması muhtemeldir.
Sonra tabii ki basında 11 Mayıs'ta ya da en geç 18 Mayıs'ta yapılması planlanan seçim var.
Muhalefet şu anda kamuoyu yoklamalarında ikna edici bir şekilde önde gidiyor.
Muhalefet Hükümetin vergi kesintilerini ve yardımlarını desteklemeyi seçerse, 30 Haziran'dan önce yasa çıkarmak mümkün olabilir. Yardımların 30 Haziran'a ertelenmesi 2019/20 fazlası konusunda şüpheye yol açacaktır (Federal Bütçe ön izlemesindeki hesaplamalarımıza bakın).
Alternatif olarak, Muhalefet yalnızca gelirler üzerindeki net etkiyi nötralize eden diğer vergilerle finanse edilen vergi kesintileri teklif etmeyi seçebilir. Kesinlikle politikaları, eğer başarılı bir şekilde uygulanırsa, gelirden bağımsız bir vergi kesintisine izin verebilir, mali yeterliliklerini güçlendirebilir veya sağlık ve eğitim dahil diğer girişimler için daha fazla alan tanıyabilir.
RBA'nın Mayıs ayında gevşeme eğilimine geçmesi için mevcut zamanlamamız (seçimlerden önce ve maliye politikasının etkisi bilinmeden önce) ve Ağustos ayında faiz indirimi hala en olası senaryo gibi görünüyor.
Taraflar arasında, özellikle de tek seferlik ödemelerle ilgili herhangi bir "ihale savaşı", RBA tarafından muhtemelen daha yüksek gelir artışı sağlamayacak geçici bir "şeker darbesi" olarak görülecektir.
Vergi kesintileri, RBA'nın gelir/tüketim görünümü konusunda biraz daha emin olmasına olanak tanıyabilir ancak bu, 2018'in 2. Yarısı ve 2019'da açıkça görüldüğü gibi, mevcut görüşlerini çok daha gerçekçi ve daha düşük bir büyüme yörüngesine göre ayarladıktan sonra olacaktır.
Maliye politikasının etkisi ve konut etrafındaki olumsuz güçler konusunda bu kadar çok belirsizlik varken; artan tasarruf oranları; Düşük enflasyon ve önümüzdeki aylarda zayıflayan küresel büyüme, RBA'nın özellikle de hareketin piyasalar tarafından tamamen fiyatlandırıldığı şu anda Ağustos ayında hareket etmesi muhtemel.
Olan hafta
Hafta başında Vali Yardımcısı (Ekonomi) Luci Ellis, RBA'nın hane gelirinin tüketim artış hızını belirlemeye devam edeceğine inandığını vurguladı. Ücret artışlarındaki düşük seviyeden itibaren hızlanma yeni başlıyor ancak yine de Banka için olumlu bir işaret - özellikle de güçlü istihdam kazanımları beklentileri göz önüne alındığında.
Ancak diğer faktörler, emek dışı (ücret dışı) gelir açısından olumsuz etkiler yaratmaya devam ediyor: “Sosyal yardım ödemeleri birkaç yıldır nispeten sabit seyrediyor”; kira gelirindeki artış yumuşadı; ve tüzel kişiliği olmayan iş gelirleri, kısmen kuraklık nedeniyle ve aynı zamanda emlak faaliyetinin kötüleşmesi nedeniyle zayıfladı. Artan vergi alımı da harcanabilir gelirden elde edilen kazanımları ve dolayısıyla harcamaları kısıtlayan bir faktördür. Yukarıdakilerden çıkarılacak sonuç, RBA'nın harcanabilir gelir büyümesinin güçleneceği konusunda iyimser kalması, ancak ilerlemenin yavaş kalacağını da kabul etmesidir.
RBA, konuttan kaynaklanan zenginlik etkisinin araç satışları ve ev mobilyası talebi üzerinde yalnızca dar bir etkiye sahip olacağını düşünürken Westpac, etkinin daha geniş olacağına ve tüketim artışını 2019 ve 2020 boyunca trendin oldukça altında tutacağına inanmaya devam ediyor. Önizlemelerimizde ortaya koyduğumuz gibi, genişletici bir Federal Bütçe 2019'un bile büyüme anlatısını veya RBA'nın nakit oranını düşürme ihtiyacını değiştirmesi pek olası değil.
Bu hafta Yeni Zelanda'da RBNZ diğer büyük küresel merkez bankalarının izinden gitti ve daha güvercin bir duruş sergiledi. RBNZ artık "bir sonraki OCR hareketinin daha olası yönünün aşağı doğru olduğunu" ve risk dengesinin "aşağı tarafa kaydığını" düşünüyor. Bu değişiklik, temel ekonomik verilerin sağlam kalmasına ve para biriminin beklentiler doğrultusunda hareket etmesine rağmen gerçekleşti. Yeni Zelanda ekibimizin ortaya koyduğu gibi, RBNZ daha yüksek bir para biriminin enflasyonu baskılama potansiyelinden ve/veya yurt içi ekonominin enflasyonu artıracak kadar toparlanamayacağından endişe duyabilir.
Kuzey yarımküreye dönersek, FOMC konuşmacıları aslında Başkan Powell'ın geçen haftaki mesajını tekrarlayarak, ABD GSYİH büyümesinin 2019'da trendin üzerinde kalacağı yönündeki geniş fikir birliğine rağmen riskleri ve belirsiz zamanlarda sabırlı olunması gerektiğini vurguladılar.
Avrupa'da, geçen Cuma günü özellikle zayıf olan imalat PMI sonuçlarını diğer işletme anketlerinde keskin düşüşler takip etmedi (IFO hafif yükseldi; Avrupa Komisyonu iş ortamı ise bir miktar düşüş gösterdi) ancak endişe kaynağı olmaya devam ediyor. Genel olarak bu, Başkan Draghi'nin bu hafta daha güvercin bir tutum sergilemesine yol açmasa da, "gerekirse" negatif politika faiz oranlarının banka kârlılığı üzerindeki etkisini hafifletmek için harekete geçme potansiyelini tartıştı. Fazla rezervlere kademeli bir mevduat faizi getirilme potansiyeline ilişkin şirket içi tartışmalara ilişkin raporlar, sektör üzerindeki yükün azaltılacağı fikrini ve daha genel olarak negatif faiz oranlarının daha da uzun süre sürdürülebileceği fikrini destekledi. Ancak ECB Baş Ekonomisti Praet daha sonra bunun ancak sağlam bir para politikası durumu ortaya çıkması halinde gerçekleşebileceğini ve diğer Yönetim Konseyi üyeleri arasında karışık tepkiler olduğunu belirtti.
Nihayet Birleşik Krallık'ta, Brexit tartışmasının Parlamento tarafından kontrol altına alınmasına ve alternatif teklifler için bir dizi 'gösterge niteliğinde oy' sunulmasına giden süreçte Başbakan May, milletvekillerine, çekilme anlaşması kabul edilirse istifa edeceğini duyurdu. Gösterge niteliğindeki oylar, Parlamento'ya sunulan tüm önerilerin reddedilmesiyle hiçbir faydası olmayan başka bir siyasi hamle haline geldi. Başbakan May'in anlaşmasının bir kısmının (geri çekilme anlaşması) Başbakan May'in istifa teklifine rağmen bu Cuma günü üçüncü kez reddedileceği bildiriliyor.
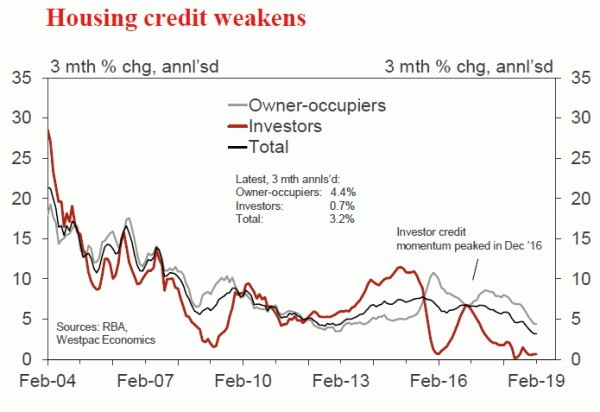
Haftanın grafiği: Avustralya kredi büyümesi
Kredi büyümesi, konut krizinin etkisiyle yavaşladı.
Kredilerde yılın başında görülen yumuşaklık 2019'da da devam etti. Krediler Aralık'ta %0.24, Ocak'ta %0.22 ve ardından Şubat'ta %0.26 arttı.
Yıllık büyüme %4.2'ye geriledi; bu, 1976'dan bu yana serinin tarihindeki en düşük nominal büyüme oranıydı.
Yeni Zelanda: önümüzdeki hafta ve veri paketi
Yeni bir çağ
Bu, para politikası duruşunda şaşırtıcı bir değişime yol açan Yeni Zelanda Merkez Bankası için çok önemli bir haftaydı. Mevcut tahminimiz, Resmi Nakit oranının önümüzdeki birkaç yıl boyunca sabit kalacağı yönünde, ancak Mayıs ayındaki bir sonraki Para Politikası Açıklaması da dahil olmak üzere gelecek incelemelerde faiz indirimi riskleri oldukça canlı. Bundan sonra bu kararlar, iç ve dış üyelerden oluşan resmi bir komite tarafından verilecek.
Bu haftanın OCR incelemesi, RBNZ'nin bir sonraki hareketin yukarı ya da aşağı olabileceğini belirten önceki açıklamalarından kesin bir şekilde ayrıştı. RBNZ artık ekonomik görünüme yönelik risk dengesinin "aşağı tarafa doğru kaydığına" ve "bir sonraki OCR hareketinin daha muhtemel yönünün aşağı olduğuna" inanıyor.
Duruştaki bu değişiklik bizi şaşırttı çünkü ekonomik durum Şubat ayındaki son OCR incelemesinden bu yana pek değişmedi. Son GSYİH verileri, tüketici harcamaları ve inşaattaki sağlam büyümeyle birlikte iç ekonominin ilerlemeye devam ettiğini gösterdi. Küresel büyüme yumuşadı, ancak önemli ölçüde değil ve Yeni Zelanda ekonomisi açısından sonuçları açık değil; aslında, ihracat emtia fiyatlarımız son zamanlarda güçleniyor.
Ancak Şubat ayından bu yana çok değişen şey faiz oranlarına ilişkin piyasa duyarlılığı oldu. Bazı karışık ekonomik verilerin ortasında, yurt dışı merkez bankaları ya daha güvercin para politikası görünümlerine yöneldi ya da böyle davranmaları bekleniyor. Görünüşe göre RBNZ, sürüye katılmaması durumunda Yeni Zelanda dolarında istenmeyen bir yükseliş olabileceğinden, bunun enflasyonu bastıracağından ve sonuçta RBNZ'yi yine de duruşunu değiştirmeye zorlayacağından endişeliydi.
RBNZ'nin açıklamasının bir diğer şaşırtıcı yönü ise yurt içi harcamaların yumuşamasına ve iş dünyasının zayıf güvenine yapılan vurguydu. Uzun zamandır RBNZ'nin ekonomik büyüme konusunda fazla iyimser olduğunu ve dolayısıyla yurt içi enflasyondaki toparlanmanın boyutu konusunda fazla iyimser olduğunu düşünüyorduk. Aralık çeyreği GSYİH sonucu RBNZ'nin tahmininin önemli ölçüde altında olmasa da (%0.6'ya karşı %0.8), bu durum hissiyattaki değişikliği tetikleyen bardağı taşıran son damla olmuş olabilir. RBNZ'deki son personel değişiklikleri de ani görüş değişikliğinde etken olmuş olabilir.
Finansal piyasalardaki düşünce şimdi RBNZ'nin OCR'yi gerçekten kesip kesmeyeceğine ve eğer öyleyse ne zaman keseceğine dönüştü. RBNZ'nin açıklamasını olduğu gibi kabul ediyoruz: riskler aşağı yöne kaydı. RBNZ, bir kesintinin yaklaştığının sinyalini vermek yerine, gerekirse OCR'yi kesme seçeneğini açık bırakıyor.
Bununla birlikte, bu, Mayıs ayında yapılacak bir sonraki Para Politikası Açıklaması da dahil olmak üzere, yaklaşan her OCR incelemesinin 'canlı' olduğu anlamına geliyor. Önümüzdeki haftalarda pek çok şey hem buradan hem de yurt dışından gelen veri akışına bağlı olacak.
En azından küresel cephede, duyarlılığın hızla yeniden toparlanmasını beklemiyoruz. Tam istihdama yaklaşan ve ücret baskılarında gözle görülür bir toparlanma kaydeden ABD ekonomisi açısından piyasanın fazla olumsuz bir seyir izlediğini düşünüyoruz. Ancak ABD Merkez Bankası faiz artırımlarını şimdilik masadan kaldırdı ve tekrar fikrini değiştirmeden önce bir dizi kanıt görmesi gerekecek. Bu arada, Avustralya Merkez Bankası'nın, RBNZ'nin karşı karşıya olduğu durumdan çok farklı koşullar altında da olsa, bu yıl faiz indirimlerine yönelmesini bekliyoruz.
Yurt içi ekonomi açısından RBNZ, zayıf ticari hissiyatın ve bunun iç talebe yansıması riskinin altını çizdi. Bu hafta, Mart ayı için ANZ işletme güveni anketinde daha da düşüş gördük; bu, geçen yılın sonunda meydana gelen ılımlı toparlanmanın çoğunu tersine çevirdi. İşe alma ve yatırım niyetlerinin yanı sıra kâr beklentileri de düşüktü.
Ayrıca önümüzdeki Salı günü yapılacak Üç Aylık İş Görüşleri Anketi'ne de yakından bakacağız. Bu, üç aylık GSYİH büyümesinin en iyi erken göstergesi olma eğilimindedir ve aynı zamanda işletmelerin karşı karşıya olduğu kapasite kısıtlamaları ve maliyet baskıları hakkında da yararlı bilgiler sağlar. Vergi Çalışma Grubu'nun sermaye kazançları vergisi getirme yönündeki son tavsiyesi bu kez hissiyatı baskılayabilir. Ancak başlığın altında QSBO, ekonominin RBNZ'nin kesintiden kaçınmasına yetecek kadar toparlanıp toparlanmadığına dair değerli bir okuma sunacak.
Bu güven anketleri, gerçek yurt içi talebin daha güçlü olabileceğini öne sürüyor. Elektronik kart harcamaları sağlam bir hızla artmaya devam etti, hükümet harcamaları planlandığı gibi artıyor ve sermaye ekipmanı ithalatı bu yılın başlarında artış gösterdi. Konut izinleri onlarca yılın en yüksek seviyelerine yükselmeye devam etti, bu da önümüzdeki yıl boyunca inşaat işlerinin güçlü bir şekilde devam edeceğini gösteriyor. Görüşümüz, 2019'in ikinci yarısındaki daha yumuşak bir dönemden sonra büyümenin 2018'da toparlanacağı yönünde.
Bu haftanın diğer önemli para politikası duyurusu, RBNZ'nin gelecek haftadan itibaren yürürlüğe girecek yeni karar alma komitesine üyelikti. Komite, Vali ve üst düzey yönetim dahil olmak üzere dört dahili üyeden ve üç harici üyeden oluşur. Bu hafta açıklanan dış üyelerin tümü tarım, makroekonomi ve işçi hareketi konularında ilgili geçmişlere sahip deneyimli ekonomistlerden oluşuyor.
Bu atamalar, dış komite üyelerinin deneyim eksikliği nedeniyle RBNZ'nin iç personeli tarafından sindirileceği yönündeki endişeleri ortadan kaldırmalıdır. Hepsi RBNZ'nin analizini eleştirebilecek ve ekonomiyle ilgili bir tartışmada kendi fikirlerini savunabilecek kapasitede olacaklar. RBNZ'nin kararlarının dengesini nasıl değiştirebileceklerine gelince, cevap o kadar açık değil. Özellikle, RBNZ'nin fiyat istikrarının yanı sıra maksimum sürdürülebilir istihdamı desteklemeye odaklanan yeni ikili yetkisinin nasıl dengeleneceği konusunda farklı görüşlere sahip olabilirler.
Veri Önizlemeleri
Aus Mar CoreLogic ev değeri endeksi
- 1 Nis, Son: –%0.9, WBC f/c: –%0.7
Avustralya konut piyasasının 2018 yılını çok zayıf bir şekilde tamamlaması, fiyat düşüşlerinin hızının yavaşlayabileceğine dair bazı geçici işaretler olsa da, 2019'un başlarına da yansıdı. CoreLogic ev değeri endeksi, önceki üç aydaki ortalama %0.9'lik düşüşün ardından Şubat ayında %1.2'luk bir düşüş kaydetti.
Günlük endeks, Mart ayı için %0.7'lik bir düşüşe işaret ediyor; bu, Ekim ayından bu yana en hafif düşüş olacak. 2017 sonundan bu yana kümülatif düşüş %10'a yakın olacak.
Aus Şubat konut onayları
- 2 Nisan, Son: %2.5, WBC f/c: –%1.0
- Mkt f / c:% - 1.8%, Aralık: -% 5.0 -% 3.0
Konut onayları Ocak ayında %2.5'lik bir artış göstererek 2018'in sonlarında görülen dramatik zayıflamanın bir kısmını geri aldı; onaylar 25'in son üç ayında %2018'in üzerinde düştü.
Yüksek artış onayları artık birkaç yılın en düşük seviyelerine geri döndü; Ocak 2013'ten bu yana görülen en zayıf seviye. Mevcut seviyeler şu anda patlama öncesindeki seviyeler civarında, dolayısıyla buradan bir miktar istikrar muhtemel görünüyor. Bu arada inşaatla ilgili finansman onayları da yüksek bina dışı onaylardaki zayıflamanın yavaş yavaş azalmaya başladığını gösteriyor, ancak bu durumun önümüzdeki aylarda ortaya çıkması daha muhtemel. Bilançoda, Şubat ayında toplam onaylarda %1'lik bir düşüşle birlikte bir miktar zayıflık görülmesi bekleniyor.
Aus RBA politika kararı
- Nis 2, Son: 1.50%, WBC f / c: 1.50%
- Mkt f / c: 1.50%, Aralık:% 1.25 -% 1.50
Merkez Bankası Yönetim Kurulu gelecek hafta 2 Nisan'da toplanacak. Alışılmışın dışında bu toplantı, Federal Bütçenin o akşam saat 7:30'da açıklanacağı gün gerçekleşecek. Bu nedenle, Valinin Açıklamasının oldukça düşük anahtarlı olmasını ve Mart ayındaki toplantıda gördüğümüz görüşte çok az değişiklik olmasını bekliyoruz.
Tartışıldığı gibi Westpac, Mayıs ayı toplantısının ardından RBA'nın açık bir gevşeme eğilimine geçeceğini öngörüyor ve bu da büyüme tahminlerindeki aşağı yönlü revizyonlarla haklı çıkacak. Ancak Nisan Valisi'nin açıklamasında bu eyleme ilişkin herhangi bir ipucunun yer alması pek olası görünmüyor. 2. sayfadaki notta, Federal Bütçenin para politikası üzerindeki etkileri üzerine spekülasyonlar yapıyoruz.
Aus 2019 Federal Bütçesi, AUDbn
- 2 Nis, Son: –5.2(e), WBC f/c: +4.1
Federal Bütçe 2019, Aralık Yıl Ortası Ekonomik ve Mali Görünüm (MYEFO) raporuna göre bütçenin daha iyi bir başlangıç pozisyonunu ortaya çıkaracak.
Harcamalar, kısmen bugüne kadar beklenenden daha güçlü istihdam artışı nedeniyle 2018/19'da tahminlerin altında seyrediyor.
2019/20 için, emtia fiyatlarındaki yukarı yönlü sürprizler nedeniyle nominal ekonominin büyüklüğünün MYEFO'da beklenenden 10 milyar dolar daha büyük olması bekleniyor. Bu, geliri yaklaşık 3 milyar dolar artırıyor, ayrıca harcamaların muhtemelen tahminlerin yaklaşık 2 milyar dolar altında olması bekleniyor; toplamda 5 milyar dolarlık bir iyileşme.
Bize göre bütçedeki yukarı yönlü sürprizin vergi kesintileri ve artan harcamalarla halka geri dönmesi muhtemel. Dolayısıyla bütçe dengesinin profili MYEFO'daki gibidir.
Aus Şubat perakende ticareti
- 3 Nisan, Son: %0.1, WBC f/c: –%0.1
- Mkt f / c:% 0.3, Aralık: -% 0.1 -% 0.6
Avustralyalı perakendeciler çok zor koşullarla karşılaşmaya devam ediyor. Satışlar Ocak ayında sadece %0.1 arttı; Aralık ayındaki %0.4'lük düşüşün ardından hayal kırıklığı yaratan bir sonuç; yıllık büyüme yıllık %2.7'ye yavaşladı ancak son altı ayda yıllık bazda %2'lik bir hızda ilerledi. Ayrıntılar, kazanımların gıda alt kategorileriyle sınırlı olduğunu (hem temel gıda hem de kafe ve restoranlarda aylık %0.3 artış) ve gıda dışı kategorilerin aylık %0.1 düşüşle sınırlı olduğunu gösterdi.
Tüketici hissiyatı 2019'a sarsıntılı bir başlangıç yaptı, 2017'den bu yana ilk kez net kötümser bölgeye geriledi, Şubat'ta toparlandı ancak Mart'ta tekrar geriledi; anket ayrıntıları da çok yüksek riskten kaçınma seviyelerini gösteriyor. Özel sektör iş anketleri, perakendecilerin koşullarında Şubat ayında daha da önemli bir zayıflama olduğuna işaret ediyor. Bu önlemler, perakende satışlar için aydan aya nokta tahminleri oluşturmak için yeterince iyi olmasa da, doğrudan düşüşlerle tutarlı. Bu nedenle Şubat ayının %0.1'lik bir düşüş göstererek yıllık satış artışını %2'ye çıkarmasını bekliyoruz.
Aus Şubat ticaret dengesi, AUDbn
- 3 Nis, Son: 4.5, WBC f/c: 3.8
- Mkt f / c: 3.7, Aralık: 2.4 - 5.0
Ticaret hesabı son 13 aydır fazla veriyordu.
Ocak ayında, ihracat +%4.5 ve ithalat +%2 ile fazlalık 5.0 milyar dolara (kayıttaki en büyük 3.3'nci) yükseldi.
Şubat ayında, hala 3.8 milyar dolarlık oldukça büyük bir fazlalığa geri çekilmeyi bekliyoruz.
İthalatın %1.1 artışla +0.38 milyar dolar daha artması ve yakıtın daha yumuşak bir ay sonrasında artma potansiyelinin olması bekleniyor.
İhracatın tahminen %0.9 düşerek -0.36 milyar dolar gerilemesi, altın ve kömürdeki büyük düşüşlerin demir cevherindeki artıştan daha ağır basması.
Altın ihracatının Ay Yeni Yılı öncesindeki yüksek bazdan 45 milyar dolar düşüşle %-1.0 oranında keskin bir gerileme kaydetmesi bekleniyor. Kömür gelirlerinin, hacimlerdeki keskin düşüş nedeniyle neredeyse %10 oranında -0.5 milyar dolar kadar düşmesi bekleniyor. Buna karşılık, demir cevheri fiyatının 10 ABD Doları/ton'a yükselmesiyle metal cevheri ihracat kazançlarının %1.1'dan fazla, +85 milyar ABD Doları artması bekleniyor.
Yeni Zelanda 1. Çeyrek İş Görüşü Anketi
- 2 Nisan, Genel iş durumu, Son: –18
- Yurtiçi ticaret faaliyeti, Son: +17
Genel iş güveni ve firmaların kendi faaliyetlerine ilişkin beklentileri 2018'in son aylarında artış gösterdi. Bununla birlikte, NZIER'in üç aylık iş dünyası görüş anketinde iş faaliyetlerine ilişkin temel göstergeler Aralık ayında düşük seviyelerde kaldı.
Aralık çeyreği anketinden bu yana, aylık iş güveni göstergeleri yeniden yumuşadı ve bunun Mart çeyreği sonuçlarına da yansımasını bekliyoruz. GSYİH büyümesi 2018'in geri yarısında yavaşladı. Ayrıca bazı işletmelerin sermaye kazançları vergisinin potansiyel olarak uygulamaya konulmasıyla ilgili endişelerinin arttığını da duyduk.
Anket enflasyon göstergesi olarak yakından takip ediliyor. Firmalar artan maliyetler (özellikle ücretler için) nedeniyle marjlar üzerinde baskı olduğunu ancak rekabetçi baskılar nedeniyle bunu aktarma yeteneklerinin sınırlı olduğunu fark ediyorlar.
ABD Mart istihdam raporu
- 5 Nisan, tarım dışı maaş bordroları, son 20 bin, WBC 185 bin
- 5 Nisan, işsizlik oranı, son %3.8, WBC %3.8
- 5 Nisan, saatlik kazançlar, son yıllık %3.4, WBC yıllık %3.4
Şubat 2019 tarım dışı istihdam sonucu sadece 20 bin seviyesinde gelerek piyasada önemli bir şok yarattı. Yine de yılbaşından bugüne ortalama aylık kazanç 166 bin seviyesinde güçlü. Mart ayına gelindiğinde, aylık ortalama büyümeyi 185 bin civarında tutmak için 170 bin kazanç bekliyoruz. Ancak Şubat ayına yönelik ciddi olumlu revizyonlar ve dolayısıyla Mart ayının daha yumuşak geçmesi yönünde maddi bir risk mevcut.
İşsizlik oranı büyük olasılıkla Mart ayında %3.8 seviyesinde değişmeyecek olsa da, eğilim aşağı yönlü olmaya devam ediyor. Beklentilerimize göre 3.5 yılının ikinci yarısında %2019’i görebiliriz.
Saatlik kazançlar önümüzdeki aylarda odak noktası olmaya devam edecek. Yıllık %3.4 düzeyindeki ücret artışı en düşük seviyelerin oldukça üzerinde ancak yine de 'sıcak' bir işgücü piyasasının göstergesi değil. Bu mütevazı yükseliş eğiliminin 2019 boyunca devam etmesi ve yıllık %4.0 civarına ulaşması bekleniyor.
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


