
ABD İnceleme
Veriler Fed'in sabrını teyit ediyor
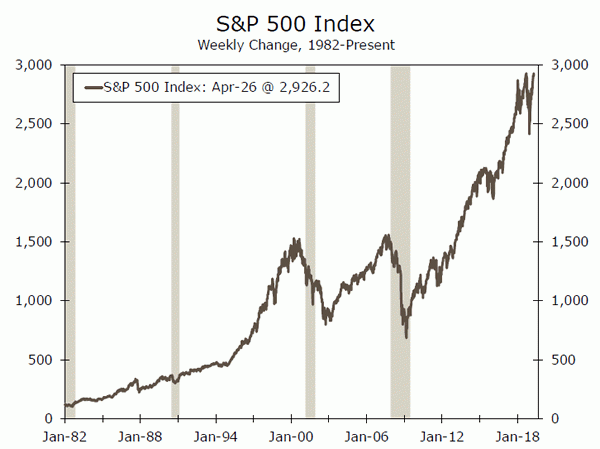
- Bu hafta açıklanan ekonomik veriler genel olarak olumluydu; ABD'nin reel GSYİH'si 3.2'un ilk çeyreğinde yıllık bazda %1 oranında büyüdü, dayanıklı mal siparişleri Mart ayında toparlandı ve S&P 2019 endeksi rekorun en yüksek seviyesine ulaştı.
- Bu haftaki olumlu haberlere rağmen ABD ekonomisi bazı olumsuzluklarla karşı karşıya kalmaya devam ediyor. İlk çeyreğe ilişkin manşet büyüme oranı çoğu analistin beklediğinden daha güçlüydü ancak ekonomik büyümeye ilişkin temel ayrıntılar, manşetteki büyüme oranının gösterdiği kadar güçlü değildi.
- Bu haftanın verileri, Fed'in öngörülebilir gelecekte faiz artırımından kaçınması yönündeki beklentimizi destekliyor.
Veriler Fed'in sabrını teyit ediyor
Bu hafta açıklanan ekonomik veriler genel olarak olumluydu; ABD'nin reel GSYİH'si 3.2'un ilk çeyreğinde yıllık bazda %1 oranında büyüdü, dayanıklı mal siparişleri Mart ayında toparlandı ve S&P 2019 endeksi rekorun en yüksek seviyesine ulaştı. Bu haftaki olumlu haberlere rağmen ABD ekonomisi bazı olumsuzluklarla karşı karşıya kalmaya devam ediyor.
İlk çeyrekteki büyüme oranı çoğu analistin beklediğinden daha güçlüydü ve bu, 4. çeyreğe kıyasla büyümede bir toparlanmayı temsil ediyor. Ancak bu sabahki GSYİH raporunda tartıştığımız gibi, ekonomik büyümenin temel ayrıntıları, manşetteki büyüme oranının gösterdiği kadar güçlü değildi.
İlk çeyrek büyümesi, stoklardaki artış ve net ticaretin büyük katkısından kaynaklandı. Ancak temel tüketim zayıftı; özel yurt içi alımlara yönelik nihai satışlar yalnızca %1.3 arttı. Bu, stoklardaki 128 milyar dolarlık artışın en azından bir kısmının kasıtsız olduğunu gösteriyor. Sonuç olarak stok birikiminin önümüzdeki çeyreklerde gerilemesi bekleniyor ve bu da o dönemdeki genel GSYİH büyüme oranı üzerinde olumsuz bir etki yaratabilir. Ancak buradaki tek uyarı, Boeing'in 737 MAX uçağının makul yapısıdır; bu uçak üretilse de teslim edilmese de ikinci çeyrekte stokları artırması bekleniyor. 2 MAX'ın ekonomik etkisine ilişkin ek ayrıntılar için lütfen özel raporumuza bakın.
Son aylarda zayıflayan tüketici verileri, analistler arasında tüketicinin saklandığına dair korkuya yol açtı. Zayıflığın tüketimde geniş bir daralmanın başlangıcı değil, yumuşak bir dönem olduğu yönündeki görüşümüzü uzun süredir koruyoruz. Bununla birlikte, beklendiği gibi, gerçek kişisel tüketim harcamaları (PCE) ilk çeyrekte yavaşlayarak yalnızca %1.2 arttı. Ancak Mart perakende satışlarındaki %1.6'lık artış ve tüketici duyarlılığı verilerinin istikrara kavuşmasıyla tüketim ilk çeyreği sağlam bir notla tamamladı ve bu da ikinci çeyreğe doğru bir miktar ivme kazandırdı. Sabit yatırım harcamaları ilk çeyrekte yalnızca %2 arttı. Ancak Mart ayına ait dayanıklı mal siparişleri verilerinin sermaye harcamalarının artmakta olabileceğini göstermesi nedeniyle yatırımlar da önümüzdeki çeyreklerde hızlanabilir.
Net ihracat, ilk çeyrekte genel GSYİH büyüme oranına yüzde 1.0 puan ekleyerek önemli bir artış sağladı; bu, bu bileşenin bu döngüde yaptığı en büyük olumlu katkılardan biri. İhracat %1 oranında ılımlı bir artış gösterdi ancak ithalat %3.7 düştü. Yurt içi talebin güçlenmesiyle birlikte reel ithalatın önümüzdeki çeyreklerde toparlanması bekleniyor ancak bu durum büyüme üzerinde baskı oluşturacak.
Her ne kadar ekonomi ilk çeyrekte GSYH büyüme oranının gösterdiği kadar güçlü olmasa da yakın zamanda durma tehlikesiyle karşı karşıya değil. Bununla birlikte, bu haftanın verileri Fed'in öngörülebilir gelecekte faiz artırımından kaçınması yönündeki beklentimizi destekliyor. Daha önce de vurguladığımız gibi, temel ayrıntılar GSYH büyüme oranının öne sürdüğü kadar güçlü değildi. Ayrıca, çekirdek PCE deflatörü ilk çeyrekte yıllık bazda sadece %1 oranında arttı. Fed'in tercih ettiği tüketici fiyat enflasyonu ölçüsü %1.3 hedefinin altında kalırken, FOMC'nin gelen verileri izlerken kenarda kalmaktan mutlu olması muhtemel görünüyor. Gelecek haftaki FOMC toplantısına ilişkin beklentilerimizi daha detaylı okumak için lütfen 2. sayfadaki Faiz Oranı İzleme bölümüne bakınız.
ABD Görünüm
ISM Üretimi • Çarşamba
Üretim faaliyeti, ticaret belirsizliği ve yavaşlayan küresel büyüme nedeniyle son aylarda yavaşladı. Çin'le bir ticaret anlaşmasının daha muhtemel görünmesi ve yurtdışındaki büyümenin biraz güçlenmesiyle ABD'deki fabrika faaliyetleri istikrar kazanıyor gibi görünüyor. Bölgesel Federal Rezerv Bankalarının satın alma yöneticileri endeksleri (PMI'lar) Nisan ayında dengede çok az değişiklik gösterirken, Markit imalat PMI ön verileri değişmedi. Sonuç olarak ISM'nin Nisan ayı raporu olan 55.1'e yakın olmasını bekliyoruz.
Yukarı yönlü bir sürpriz, FOMC'ye ticaret ve küresel büyüme ortamından kaynaklanan olumsuz rüzgarların hafiflediğine dair sinyal verebilir ve FOMC'nin bir sonraki hamlesinin sıkılaşacağı yönündeki spekülasyonları tetikleyebilir. Ancak Cuma günü açıklanan ISM imalat dışı endeksi, ABD'nin genel durumuna dair daha anlamlı bir gösterge. Bu endeksin 57.3'e yükselmesini bekliyoruz.
Önceki: 55.3 Wells Fargo: 55.1 Konsensus: 55.0
FOMC • Çarşamba
Gelecek haftaki FOMC toplantısını yeni ekonomik tahminler takip etmeyecek ancak Başkan Powell ile yapılacak bir basın toplantısıyla sonuçlanacak. Açıklamada, FOMC'nin politikada gelecekteki ayarlamaları belirlemede sabır sözü vermeye devam edip etmediği yakından izlenecek. "Hasta"nın çıkarılması FOMC'ye gelecekteki toplantılarda daha fazla esneklik sağlayabilir. Ancak dikkatli bir şekilde iletilmezse, son verilerdeki iyileşme göz önüne alındığında FOMC'nin yeniden faiz artırımına hazırlandığı ve bunun da finansal koşulların sıkılaşmasına yol açabileceği yorumu yapılabilir.
Basın konferansında ilgi çekici olan, FOMC'nin politika duruşunu herhangi bir yönde değiştirmesi için mevcut beklentiler göz önüne alındığında, beklemede kalması için koşulların nasıl değişmesi gerektiği olacak. Enflasyonu, FOMC'nin yeniden sıkılaştırılmasının temel koşulu olarak görüyoruz, ancak bir kesinti aynı zamanda finansal koşullardaki sıkılaştırmanın yeniden başlamasına ve büyümenin trendin altında yavaşlamasına da bağlı olacaktır.
Önceki: %2.25-2.50 Wells Fargo: %2.25-2.50 Konsensüs: %2.25-2.50
İstihdam • Cuma
Çeyreğe başlarken yaşanan şiddetli dalgalanmaların ardından, işverenlerin 196 bin kişiye iş eklemesiyle istihdam artışı Mart ayında duruldu. Geçici işçi alımı son birkaç ayda yavaşladı ve iş büyümesindeki genel eğilimin 2018'e göre daha yavaş kaldığına işaret ediyor. Son PMI işe alım okumaları da geçen yıla göre daha yavaş bir tempoya işaret ediyor, ancak ilk çeyrekteki durgunluktan bir toparlanmaya işaret ediyor . Aynı şey, Nisan ayında işsizlik başvurularında yeni bir düşük döngü için de geçerli; ancak düşüş muhtemelen bu yıl Paskalya'nın geç zamanlaması nedeniyle abartılmış.
Olumlu ya da olumsuz, eğer maaş bordroları geniş bir fikir birliğine ulaşırsa, bunun FOMC'nin bir sonraki hamlesinin hangi yöne olacağına dair hissiyatı etkilemesini bekliyoruz. Ancak bizim görüşümüze göre enflasyon FOMC için en büyük soru olmaya devam ediyor ve bu da ortalama saatlik kazançları (AHE) odakta tutacak. AHE'nin Nisan ayında kısmen takvim tuhaflıklarının etkisiyle %0.2 oranında artacağını, işsizlik oranının ise muhtemelen %3.8 seviyesinde kalacağını bekliyoruz.
Önceki: 196K Wells Fargo: 200K Konsensüsü: 181K
Küresel Değerlendirme
Küresel Büyüme Kaygıları Sürmeye Devam Ediyor
- Geçen haftaki toplantıda Kanada'daki para politikası yapıcıları ana politika faiz oranlarını değiştirmediler ve 2017'nin sonundan bu yana her açıklamada yer alan gelecekteki faiz artırımlarına ilişkin atıfları bıraktılar.
- Güney Kore'deki reel GSYİH büyümesi, 1.4 yılının ilk çeyreğinde sıralı, yıllık bazda beklenmedik bir şekilde %1 daraldı ve yıllık büyüme hızı 2019'dan bu yana ilk kez %2'nin altına düştü.
- Japonya Merkez Bankası haftayı olağanüstü gevşek para politikası duruşunu yeniden teyit ederek ve hem kısa hem de uzun vadeli faiz oranlarını sıfıra yakın tutma yönündeki mevcut politikanın en azından 2020 baharına kadar devam edeceğinin sinyalini vererek tamamladı.
Küresel Büyüme Kaygıları Sürmeye Devam Ediyor
Federal Reserve gibi, Kanada Bankası da (BoC) son yıllarda ana politika faizini artırmayı başaran gelişmiş bir ekonomi merkez bankası olmuştur (ön sayfadaki tabloya bakınız). Güçlü istihdam artışı, çıktı açığının istikrarlı bir şekilde kapanması ve çekirdek enflasyonun %2'lik alanda kalması BoC'nin çoğundan daha sıkılaştırıcı bir rota çizmesine yardımcı oldu.
Ancak geçen haftaki toplantısında BoC, dilini son zamanlarda büyük merkez bankalarının çoğunda hakim olan güvercin zihniyete uygun hale getirmiş görünüyordu. Kanada'daki para politikası yapıcıları ana politika faiz oranını değiştirmedi ve 2017 sonundan bu yana her açıklamada yer alan gelecekteki faiz artırımlarına ilişkin referansı düşürdü. Banka ayrıca 2019 büyüme tahminini de yarım puan düşürerek 1.2'den %1.7'ye düşürdü. %.
Kanada'da son dönemde rüzgarlar kuvvetli. BoC, açıklamasında küresel ekonomik büyümenin Ocak ayında Banka tahmininden daha fazla yavaşladığını kabul etti. Petrolün kış boyunca bayılması da bir engel teşkil ediyor; özellikle de NAFTA ve onun muhtemel varisi USMCA ile ilgili devam eden ticaret belirsizliği de bir engel teşkil ediyor.
Daha da kötüsü, Kanadalı haneler nihayet önemli borç yüklerinin ağırlığını hissediyor gibi görünüyor. Amerika Birleşik Devletleri'ndeki hanelerin aksine, Kanada'daki haneler bu genişleme sırasında ekonominin payının artmasında kaldıraç etkisi görmeye devam etti (üstteki grafik). Borç büyümesinin büyük bir kısmı köpüklü konut piyasasının bir sonucu olarak ortaya çıktı, ancak son zamanlarda ev fiyatlarının değerlenmesi önemli ölçüde yavaşladı. Hem biz hem de BoC, büyümenin bu yılın ilerleyen dönemlerinde %1.5-2.0 civarında dengelenmesi gerektiğine inanıyoruz, ancak zorluklar göz önüne alındığında, herhangi bir ilave politika sıkılaştırmasının giderek daha uzakta olduğu görülüyor.
Güney Kore'deki reel GSYİH büyümesi, 1.4 yılının ilk çeyreğinde sıralı yıllık bazda beklenmedik bir şekilde %1 daraldı ve yıllık büyüme hızı 2019'dan bu yana ilk kez %2'nin altına geldi (ortadaki grafik). Güney Kore, küresel ticarete, özellikle de Çin'e büyük ölçüde entegre olmuş bir ülkedir: toplam ihracat, Güney Kore GSYİH'sının yaklaşık %2009'ünü oluşturur ve Kore ihracatının yaklaşık %44'i Çin'e yapılır. İhracat hacimleri, 25'in 2.6. çeyreğindeki %1'lik düşüşten daha hızlı bir şekilde, ilk çeyrekte ardışık olarak %1.5 düştü. Yatırım harcamaları da yumuşak seyretti. Brüt sabit sermaye oluşumu yıllık bazda %4 düşüş göstererek 2018'in 8.4. çeyreğinde görülen %3.8'lik düşüşü hızlandırdı. Çin'den ve Kore'nin ikinci büyük ticaret ortağı ABD'den gelen daha iyi ekonomik veriler, ikinci yarının görünümü açısından iyiye işaret ediyor. Ancak Güney Kore'nin son dönemdeki zayıflığı, küresel ekonominin henüz çıkmazdan çıkmadığının bir başka işareti olarak algılanabilir.
Japonya Merkez Bankası (BoJ) haftayı olağanüstü gevşek para politikası duruşunu yeniden teyit ederek tamamladı. BoJ, politika açıklamasına yeni bir ileriye yönelik yönlendirme unsuru ekleyerek, kısa ve uzun vadeli faiz oranlarını sıfıra yakın tutma yönündeki mevcut politikanın en azından 2020 baharına kadar devam edeceğinin sinyalini verdi. Japonya'da politika seçenekleri belki de diğer gelişmiş ülkelerden daha sınırlı olduğundan Ekonomide, BoJ'un ek teşvik sağlamak ve %2'nin altında seyreden enflasyonu artırmak için ileriye yönelik rehberliğe yöneldiği görülüyor (alt grafik).
Küresel Görünüm
Avro Bölgesi GSYİH • Salı
Avro Bölgesi'nde ekonomik büyüme belirgin biçimde yavaşladı. Gerçek GSYİH büyümesi 1.2'in 4. çeyreğinde yıllık bazda sadece %2018 olarak gerçekleşti; bu, 4'ün 2013. çeyreğinden bu yana en yavaş büyüme oldu. İlk çeyreğe ilişkin GSYİH verileri önümüzdeki Salı günü açıklanacak ve aylık gösterge verileri bir miktar istikrara işaret ediyor ancak tam bir dönüşe işaret etmiyor. Perakende satışlar, Aralık ayındaki açıklanamaz derecede zayıf okumanın ardından ilk çeyreğin ilk iki ayında sağlam bir toparlanma gösterdi ve hizmet PMI'ı 51-52 aralığında bir taban bulmuş gibi görünüyor. Geçen yıl bazında hala olumsuz olsa da, sanayi üretimindeki büyüme de son zamanlarda biraz daha iyi durumda.
Yine de, ekonomik büyümenin hem yıllık bazda hem de çeyrek için bileşik yıllık büyüme oranı olarak nispeten zayıf bir hızda %1 civarında gerçekleşmesi muhtemel görünüyor. Avrupa Merkez Bankası'ndaki politika yapıcıları bir sonraki adımın ek teşvik yerine para politikasını sıkılaştırma yönünde olacağına ikna etmek için muhtemelen mevcut büyüme oranları etrafında istikrar sağlanmasından daha fazlası gerekecek.
Önceki: %0.2 Konsensüs: %0.3 (Çeyrekten Çeyreğe, Yıllıklandırılmamış)
Çin PMI'ları • Pazartesi/Çarşamba
Mart sonu ve Nisan başında Çin'den gelen güçlü PMI verileri, ülkede 2019'a başlarken ciddi bir yavaşlama yaşanacağı yönündeki bazı endişelerin azalmasına yardımcı oldu. Birkaç hafta sonra bildirilen "sert" veriler, reel GSYİH büyümesinin 6.4'un ilk çeyreğinde %1'te sabit kaldığını gösterdi. , hükümetin teşvik çabalarının yakın vadede keskin bir yavaşlamayı önlemeye yardımcı olduğunu öne sürüyor.
Bir süredir Çinli politika yapıcıların ekonomik büyümenin çok hızlı yavaşlamasını önlemek için ne gerekiyorsa yapacaklarına inanıyorduk. Şu ana kadar alınan önlemlere rağmen veriler hala sağlam olmaktan uzak. Üretime yönelik hem “resmi” hem de özel Caixin PMI'ları temel 50 seviyesinin yalnızca biraz üzerinde. Verilerde bir miktar ilave iyileşme memnuniyetle karşılanacaktır, ancak hem yapısal hem de ticaretle ilgili nedenlerden dolayı Çin'in ekonomik büyümesinin önümüzdeki çeyreklerde nispeten kontrollü bir hızda yavaşlamaya devam etmesini bekliyoruz.
Önceki: 50.5 (Mfg., “Resmi”), 50.8 (Mfg., Caixin) Konsensus: 50.6 (Mfg., “Resmi”), 51.0 (Mfg., Caixin)
İngiltere Merkez Bankası Toplantısı • Perşembe
İngiltere Merkez Bankası (BoE), başlangıçta 29 Mart'ta büyük bir engelin aşılması nedeniyle Brexit düğümünün çözümünü beklerken para politikasını uzun bir süre beklemede tuttu. İki uzatmanın ardından İngiltere'nin Ekim ayına kadar zamanı var. 31 Avrupa Birliği'nden ayrılmaya nasıl devam edileceğini çözmek için.
Bu muhtemelen para politikası yapıcılarını hala belirsizlik içinde bırakıyor. İngiltere Merkez Bankası aylardır faiz artırımına hazır görünse de Brexit ile ilgili belirsizlik nedeniyle geri adım attı. Birleşik Krallık'ta çıktı açığı çoğunlukla kapalı görünüyor ve enflasyon da %2 hedefinin hemen yakınında bulunuyor. BoE ayrıca son açıklamasında ücret artışının %3.5 civarında olması ve verimlilik artışındaki zayıflığın devam etmesiyle birim ücret maliyetlerindeki artışın arttığını kaydetti. Ancak hala belirsizlik devam ederken, BoE'nin muhtemelen ana politika faizini gelecek yıla kadar sabit tutacağına inanıyoruz.
Önceki: 0.75% Wells Fargo: 0.75% Consensus: 0.75%
Bakış açısı
Faiz İzle
Oranlar Güçlenen GSYİH'dan Etkilenmiyor
İlk çeyreğin şaşırtıcı derecede güçlü yıllık %3.2'lik reel GSYİH büyümesi, manşette belirtildiği kadar güçlü değildi. Büyüme, uluslararası ticaretteki ani dönüş ve stoklardaki artışla desteklendi; bunların ikisinin de ikinci çeyrekte devam etmesi beklenmiyor. Gelirlerdeki büyüme aynı zamanda eyalet ve yerel yönetim harcamalarındaki artıştan da yararlandı; bu harcamalar, büyük ölçüde alışılmadık yağışlı sonbahar aylarında ertelenen otoyol ve yol çalışmalarından kaynaklanıyordu. Ekonomideki nihai talebin daha doğru bir ölçüsü olan özel yurt içi alıcılara nihai satışlar yalnızca %1.3 oranında arttı.
Nihai yurt içi talepteki zayıf artış, manşetteki büyüme artmış gibi görünse de enflasyonist baskıların ilk çeyrekte neden azaldığını açıklıyor. PCE deflatörü ilk çeyrekte yıllık bazda sadece %1.4'e yavaşladı. Genişlemenin bu noktasında finansal piyasalar ve Fed, ekonominin ve enflasyonun bulunduğu yerden ziyade nereye gittiğiyle ilgileniyor.
Temel veriler ekonomik büyümenin yavaşladığını ve enflasyonun yavaşladığını gösteriyor ki bu da en azından Fed'i beklemede tutabilir. GSYİH açıklamasının ardından hazine getirileri düştü. Fed'in bir sonraki hamlesini hala faiz indirimi olarak görüyoruz ancak 2020'nin dördüncü çeyreğine kadar değil.
Gelecek haftaki FOMC toplantısında Fed'in çekirdek enflasyondaki yavaşlamaya daha fazla odaklanmasını bekliyoruz. Çekirdek PCE deflatöründe yıldan yıla değişim, geçen yılki %2.2'den şu anda sadece %1.3'e yavaşladı; buna rağmen reel GSYİH büyümesi bu dönemde %3.2 arttı ve işsizlik oranı 0.2 puan düşerek 3.8'e düştü. %. Enflasyon beklentileri de sınırlı kalıyor.
Yavaşlayan küresel büyüme ve Çin ve Avrupa ile yapılan ticaret müzakereleri etrafındaki artan belirsizlik de finansal piyasalar ve Fed'in akıllarında yer alan konular arasında yer alıyor. Aşağı yönlü riskler son zamanlarda azalmış gibi görünse de, yavaşlayan küresel büyüme ABD imalat sektörü üzerinde baskı yaratıyor gibi görünüyor. Üstelik siparişler, üretim ve istihdama ilişkin veriler şu ana kadar şaşırtıcı derecede dirençli olduğunu kanıtladı.
Kredi Piyasası Tepkileri
Fed ve Finansal Piyasalar
S&P 500 geçtiğimiz Salı günü tüm zamanların en yüksek seviyesine yükseldi, çünkü finans piyasaları onlarca yıldır yıla en iyi başlangıçlardan birini gerçekleştirdi. S&P Aralık ayının sonundaki dip noktasından bu yana yaklaşık %25 artış kaydetti. Yatırım yapılabilir kredi spreadleri Aralık ayından bu yana 50 baz puan düşerek 2018'in büyük bölümündeki ortalama seviyelere gerilerken, yüksek getirili kredi spreadleri 150 baz puan düşerek 2018 ortalamasının biraz üzerinde kaldı. Finansal piyasalar, Ocak ayındaki toplantısında “finansal koşulların sıkılaştırılması ve düşüşten bu yana ABD ekonomik görünümüne yönelik bununla bağlantılı aşağı yönlü risklerin” kabul edilmesinin ardından FOMC'nin para politikası eksenini benimsemekten fazlasıyla mutlu oldu. Mart toplantısına hızla ilerlerken FOMC, finansal piyasadaki toparlanmayı açıkça "Komitenin sabırlı olacağını vurgulayan iletişimlerin ardından FOMC'nin politika yaklaşımında algılanan değişime" bağladı. S&P'nin rekor seviyeye ulaşmasından bir hafta sonra Salı günü yapılacak bir sonraki FOMC toplantısında, daha fazla duraklamanın uygun olacağı düşünülecek mi, yoksa dönüşe yönelik ana itici güç yeterince dağıldı mı? FOMC'yi duraklatmaya iten şeyin finansal piyasadaki satışlar olmadığını, daha ziyade piyasaların yetersiz politika esnekliği algısından hoşnutsuzluklarının sinyalini vermesinin olduğunu düşünüyoruz. Bu dersi ciddiye alan FOMC, yatırımcıların yeniden keşfettiği coşkuya rağmen artık sürekli olarak yüzde 2'nin altındaki enflasyonla ve çözülmemiş küresel risklerle karşı karşıya ve bu da daha fazla sabrı haklı kılıyor.
Haftanın Konusu
Tüm Volatilite Nereye Kayboldu?
Aralık ayında finansal piyasalar ciddi bir çalkantıyla karşılaştı. Ancak bu yıl oynaklık şu ana kadar belirgin bir şekilde azaldı. Örneğin, borsadaki oynaklığı ölçen VIX endeksi, yılın başından bu yana önemli ölçüde düşüş eğilimi gösterdi (en üstteki grafik). Döviz piyasasında volatilite endeksleri de geriledi (alt grafik) ve 10 yıllık Hazine tahvilinin getirisi son haftalarda 20 baz puanlık dar bir aralıkta dalgalandı. Finansal piyasalardaki oynaklığın azalmasına ne sebep oluyor?
Başlangıç olarak merkez bankaları bu yıl güvercinleşti. Federal Reserve, Aralık ayında FOMC'nin bu yıl faiz oranlarını önemli ölçüde artıracağının sinyallerini vermeye devam etmesiyle volatilitenin artmasına katkıda bulundu. Ancak çoğu FOMC üyesi artık 2019'da daha fazla sıkılaştırmaya ihtiyaç duyulmayacağına inanıyor ve Avrupa Merkez Bankası yakın zamanda öngörülen "kalkış" tarihini erteledi. İngiltere Merkez Bankası, Brexit'e ilişkin belirsizlik devam ettiği sürece muhtemelen beklemede kalacak. Dünyanın en büyük ekonomilerinden bazıları arasındaki ticari gerilimler de bu yıl azaldı.
Finansal piyasalardaki oynaklığın ne kadar süre bastırılacağına dair hiçbir fikrimiz yok. Ancak volatilitenin geri dönüşünü tetikleyebilecek bir takım potansiyel katalizörler var. Birincisi, Fed potansiyel olarak daha az güvercinleşebilir. Gelecek aylarda ekonomik veriler beklenenden daha güçlü gelirse ve/veya enflasyon belirgin şekilde yükselirse FOMC üyeleri para politikasının görünümü konusunda daha az iyimser olabilir. İkinci olarak Ticaret Bakanlığı, 17 Şubat'ta Başkan Trump'a otomobil ithalatının ABD için ulusal güvenlik tehdidi oluşturup oluşturmadığına ilişkin bir rapor sundu. Başkanın 18 Mayıs'a kadar yönetimin hangi adımı atacağına karar vermesi gerekiyor. Başkan Trump otomobil ithalatına gümrük vergisi uygulamaya karar verirse Amerikalı ticaret ortakları (örneğin Almanya ve Japonya) Amerikan mallarına yönelik gümrük vergileriyle misilleme yapabilir. Bu ülkelerle bir ticaret savaşının çıkması durumunda, finansal piyasalarda kesinlikle daha yüksek dalgalanmalara yol açacaktır. Bizi izlemeye devam edin.
Signal2forex incelemesi




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


