
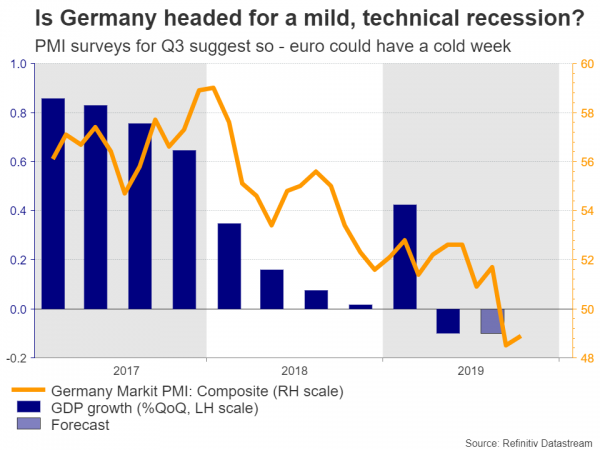
RBNZ, önümüzdeki hafta oranlara karar verecek tek büyük merkez bankası olacak, ancak bu, programın hafif olduğu anlamına gelmiyor, çünkü yayınlanmaya hazır çok sayıda önemli ekonomik veri var. Almanya'nın büyüme rakamları, euro bölgesinin geleneksel yıldız oyuncusunun teknik bir resesyona girip girmediğini ortaya çıkarırken, Amerika'da Fed başkanı Jay Powell'ın bir ifadesi, faiz indirimlerindeki son 'duraklama' hakkında ipuçları sağlayabilir. Normal ekonominin ötesinde, piyasalar, kısmi bir anlaşma için süregelen coşkunun yanı sıra Birleşik Krallık seçim anketlerinde ticaret haberlerini dikkatle izleyecek.
Almanya teknik resesyona mı girdi?
Avrupa'nın en büyük ekonomisi, üçüncü çeyrek için ön GSYİH verilerinin piyasaları vuracağı Perşembe günü mikroskop altında olacak. İkinci çeyrekte daralmış olan bir başka negatif rakam, şimdi teknik bir resesyon oluşturacak ve euro bölgesinin geleceğiyle ilgili endişeleri yeniden alevlendirecek. Alman PMI'larının çeyrek boyunca ne kadar zayıf olduğu göz önüne alındığında, böyle bir sonuç - ne yazık ki - oldukça muhtemel görünüyor.
Durum buysa, son yılların 'kader ve kasvet' onu rahatsız etmeye geri döndüğünden, euro için çok tatsız bir hafta olabilir. Bu, Avrupa Merkez Bankası'nın (ECB) Christine Lagarde liderliğinde daha da fazla parasal teşvik uygulama ihtimalini artırabilir; bu, piyasaların şu anda gelecekteki faiz indirimlerinin fiyatlandırmasına bakılırsa pek ihtimal vermediği bir şey.
Yine de büyük resimde, Almanya'da hafif bir gerileme (paradoksal olarak) tam da şu anda Euro bölgesinin ihtiyaç duyduğu şey olabilir. Avrupa para politikası zaten tükendi, bu nedenle daha büyük QE enjeksiyonları gibi daha fazla ECB teşviği muhtemelen ekonomiyi kaldırmada etkisiz olacaktır. Aksine, mali teşvike umutsuzca ihtiyaç var, ancak gerçek bir mali alana sahip tek ülke Almanya ve Berlin, yalnızca harcama musluklarını açacağı konusunda acı bir şekilde açıktı. sonra kriz vurur. Bu nedenle, sığ bir Alman durgunluğu, hükümetleri nihayet harekete geçiren ve daha da kötü bir çöküşü önleyen katalizör olabilir.
Bu arada, Almanya'nın Kasım ayı ZEW anketi Salı günü açıklanacak, tüm euro bölgesi için ikinci çeyrek GSYİH tahmini ise Perşembe günü yapılacak. Politikada, İspanya'da hafta sonu yapılacak seçimler manşet olabilir, ancak piyasaları çok fazla etkilemesi pek olası değil.
RBNZ: Faiz indirimi enflasyon beklentilerine bağlı
Yeni Zelanda Merkez Bankası (RBNZ) kararını Çarşamba günü erken saatlerde açıklayacak ve piyasalar, politika yapıcıların oranları düşürüp düşürmeyeceği konusunda biraz bölünmüş görünüyor. Bir kesinti için zımni olasılık, birkaç gün önce kabaca %65'den artarak şimdi %50'e yükseldi.
Yine de, mevcut fiyatlandırmanın ima ettiğinden çok daha yakın bir çağrı olabilir. Son gelişmeler marjda cesaret verici. Enflasyon, işgücü piyasası gibi üçüncü çeyrekte RBNZ'nin öngördüğünden daha güçlüyken, ABD-Çin ateşkesi ihracat için daha parlak bir tablo çizdi.
Durum şu ki, RBNZ'nin tetiği çekmesi için yeterince korkunç görünmüyor, ancak bunu değiştirebilecek bir şey var. Merkez bankası Salı günü üç aylık enflasyon beklentileri anketini yayınlayacak ve sonuçlar muhtemelen oranların düşürülüp düşürülmeyeceğini belirleyecek. Beklentilerdeki ani düşüş, 2016'da gevşeme döngüsünü tetikledi ve bu yazın başlarında 'çifte' faiz indirimi yapıldı, bu nedenle bu politika yapıcılar için en önemli değişken olabilir. Beklentiler kabaca sabit kalırsa, RBNZ ateşini tutabilir ve kivi yükselebilir - aksi takdirde oranların düşmesi ve para biriminin düşmesi muhtemeldir.
Son bir not. %65 olasılıkla fiyatlandırılan bir oran indirimi, oranlar gerçekten düşerse kivideki aşağı yönlü tepkinin, oranlar düşürülmezse karşılık gelen yukarı yönlü hareketten muhtemelen daha küçük olacağı anlamına gelir.
ABD perakende satışları ve Powell'ın güçlü dolara rehberlik edecek ifadesi
Amerika Birleşik Devletleri'nde takvim, Fed Başkanı Jay Powell'ın Kongre Ortak Ekonomik Komitesi önünde ifade vereceği Çarşamba gününe kadar nispeten zayıf. Powell'ın son faiz indirimleri ve ardından merkez bankasının açıkladığı 'duraklama' hakkında sorgulanması muhtemel olduğundan, yatırımcılar para politikasına ilişkin herhangi bir sinyale kulak verecekler.
Ne yazık ki, yeni bir şey duyup duymayacağımız şüpheli. Fed, halihazırda üç kez faiz indirimine gitti, şimdi geri adım atmak ve tekrar harekete geçmeyi düşünmeden önce bu teşvikin çalışmasına izin vermek istediğini açıkça belirtti. Gerçekten de, oranların tekrar düşürülüp düşürülmeyeceğini belirleyecek ana faktör ticaret savaşıdır ve Powell'ın bunun üzerinde hiçbir kontrolü olmadığı için, herhangi bir gerçek içgörü sağlaması pek olası değildir.
Aksine, Çarşamba günkü TÜFE enflasyon verileri ve Cuma günkü perakende satışlar - her ikisi de Ekim ayı için - dolar için, özellikle ikincisi için daha önemli olabilir. Tüketim, son zamanlarda Amerikan ekonomisini ayakta tutan temel dayanak oldu, bu nedenle sağlıklı kaldığına dair bir teyit, kısa vadeli Fed kesintilerinin daha da düşeceğini ve sonuç olarak doları yükseltebileceğini görebilir.
İngiliz verilerinin sterlini seçimden uzaklaştırması pek olası değil
İngiltere'de bir veri yağmuru geliyor. Üçüncü çeyreğe ilişkin GSYİH rakamları Pazartesi günü açıklanır, en son iş istatistikleri, Ekim ayı enflasyon ve perakende satış rakamları sırasıyla Çarşamba ve Perşembe günleri piyasaya çıkmadan önce Salı günü açıklanacak.
Bununla birlikte, her zamanki gibi, pound muhtemelen ekonomiye değil, yalnızca siyasete tepki verecektir. Tüm gözler seçim kampanyasında ve şu anda sterlin için en büyük itici güç, kamuoyu yoklamalarının işaret ettiği şey olabilir. Genel olarak konuşursak, sterlin muhtemelen büyük partilerden herhangi birinin net bir çoğunluk elde edebileceğine dair herhangi bir işareti neşelendirecek, çünkü bu ya Johnson'ın anlaşmasının kabul edileceğini ya da yolun aşağısında ikinci bir referandum olacağını ima edecek. Buna karşılık, daha küçük partilerin zemin kazandığına dair herhangi bir gösterge, askıda bir parlamento ve dolayısıyla daha fazla kilitlenme ihtimalini artıracak ve sterlin üzerinde ağırlık yaratacaktır.
Kısmi ticaret anlaşması yaklaştıkça Çinli bültenleri gözlendi
Dünyanın en büyük ikinci ekonomisinde Ekim ayı perakende satışlar, sanayi üretimi ve sabit kıymet yatırım rakamları Perşembe günü açıklanacak. Yine de, hem yuan hem de piyasa duyarlılığı, herhangi bir ticari gelişmeye daha fazla tepki verebilir. Bu cephede, raporlar Washington'un 'birinci aşama' anlaşmasını bitiş çizgisine getirmek için bazı tarifelerini geri almayı kabul ettiğini gösteriyor.
Bunun resmi bir teyidi, piyasalara daha fazla rahatlama getirebilir, hisse senetleri ve Avustralya gibi emtia para birimleri gibi varlıkların yükselmesine yardımcı olurken, güvenli limanlara, özellikle de yen'e zarar verebilir.
Ancak, daha ileriye bakıldığında, 'birinci aşama' anlaşmasından sonra herhangi bir gerçek ilerleme şüpheli görünüyor. İkinci aşama, zorlu konuların tartışılacağı yerdir ve Çin, bunlardan taviz vermeyeceğini açıkça belirterek, belki de gelecek yılın başlarında daha fazla gerilime zemin hazırlıyor. Mesele şu ki, bir anlaşmanın 'yutturmacası' sona erdikten sonra, daha fazla ilerleme konusundaki iyimserlik hızla buharlaşabilir.
Avustralyalı ticaret iyimserliği sürdüğü için Avustralya iş verileri kapsam dahilinde
Avustralya para birimi son zamanlarda iyileşen bir ticaret görünümü ve RBA'nın bir süreliğine faiz indirimleriyle işinin bittiğine dair sinyal vermesiyle birlikte ralliyi körükleyen olağanüstü bir toparlanma kaydetti. Piyasalar artık Aralık ayında başka bir kesinti için sadece %15 şans veriyor ve üçüncü çeyrek (Çarşamba) için yaklaşan ücret fiyat endeksi ve Ekim (Perşembe) için istihdam verileri güçlü gelirse bu sıfıra düşebilir.
Japon GSYİH: Mücadele etmek
Yükselen güneşin ülkesinde, üçüncü çeyrek GSYİH istatistikleri, yumuşak dış talebin ihracata zarar vermesi nedeniyle büyümede yavaşlamaya işaret eden tahminlerle Perşembe günü ışığı görecek. Gümüş astar, iç talebin büyük olasılıkla sağlam kalması, ancak satış vergisinin Ekim ayında artması nedeniyle dördüncü çeyrekte değişebilir. Japonya bu vergiyi 4'te en son yükselttiğinde, bir durgunluk yaşandı, bu nedenle BoJ ekonomi hakkında herhangi bir sonuç çıkarmadan önce muhtemelen 2014. çeyrek sonuçlarını bekleyecek.
Yen'e gelince, kısa vadeli görünüm, devam eden ticaret coşkusu arasında kasvetli görünüyor. Bununla birlikte, bu iyimserlik kalıcı görünmüyor ve önümüzdeki yılın başlarında anlamlı bir ilerleme kaydedilmediği için gerilimlerin yeniden alevleneceği varsayılırsa, para birimi güçlü bir geri dönüş yapabilir.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


