
ABD'nin Önemli Özellikleri
- Meclisin Başkan Trump'ı suçlaması, daha geniş ekonomik iyimserlikten uzaklaşmak için çok az şey yaptı. ABD hisse senedi piyasaları bu hafta yeni zirvelere ulaştı.
- Bu hafta yayınlanan konut ve tüketici harcamaları verileri ABD'nin dirençli ev talebinin anlatısını doğruladı.
- Umarız Brexit ve ABD-Çin ticaret ilişkilerinde son dönemde kaydedilen ilerlemeler, küresel büyümeye yönelen rüzgarların Yeni Yıl'da azalacağına ve küresel ekonomiye kasvetli 2019'dan sonra gerekli mal haberlerini vereceğinin işaretleridir.
Kanada'daki Önemli Noktalar
- Tatil günlerine doğru ilerlerken, bu haftanın ekonomik takvimi daha çok üst düzey veriler ve olaylarla dolup gelen bir varış takvimi gibiydi. ABD'li milletvekilleri en sonunda CUSMA'yı onaylayarak iş ortamından kayda değer belirsizliği ortadan kaldırdı. Ayrıca manşetlerin çalınmasında, federal mali güncelleme federal borç seviyeleri için çok daha yüksek bir tahmin ortaya koydu.
- İmalat, toptan ve perakende satış hacimlerinin tümü düştüğü için bu haftaki veriler Grinch'i memnun edecektir. Ancak, tüketici fiyat enflasyonu ve konut fiyatlarındaki büyüme Kasım ayında yükseldi.
- Yumuşak veriler, BoC'nin (ve bizim) dördüncü çeyrek büyüme tahmininde önemli bir aşağı yönlü risk oluşturmaktadır. Ancak, tüketici ve konut fiyatlarının hızlanması ve CUSMA dosyasındaki olumlu haberler, yakın vadede durgun bir BoC'ye işaret ediyor.
ABD - 2020'de İyi Müjde Umut
Meclis, Başkan'ı etkilemek için oy kullanırken siyaset bu hafta manşetlere hakim oldu. Suçlama işlemleri Senato'ya geçecek. Bununla birlikte, finansal piyasalar, en azından şimdilik siyasi belirsizliği büyük ölçüde silkti. ABD hisse senedi piyasaları bu hafta yeni zirvelere ulaşırken, getiriler daha büyük bir ekonomik iyimserlik duygusu üzerinde biraz daha yükseldi.
Bu hafta alınan veriler hane halkı dayanıklılığı anlatısı ile tutarlı kalmıştır. Kasım ayında konut piyasası daha sakin bir artış için tahminleri vurmaya başladı. Ay içinde hem tek aile hem de çok aile birimleri yükseldi. Ayrıca, konut inşaatı faaliyetinin öncü bir göstergesi olan izinler, birbirini izleyen yedinci ay boyunca iyileştirildi. Konut başlangıçları birkaç ay boyunca hanehalkı oluşumu oranının üzerinde yükseldi ve devam etti ve tüm işaretler bu eğilimin önümüzdeki yılın başlarında da durduğuna işaret ediyor.
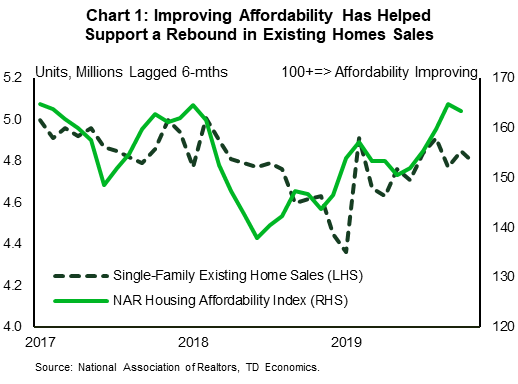
Mevcut ev satışlarından sağlık sinyali biraz daha az olumluydu. Kasım ayı satışları% 1.7 düşerek seviyeyi yıllık 5.35 milyon adede ulaştı. Büyük ölçüde borçlanma maliyetlerindeki düşüş nedeniyle gelişmiş karşılanabilirlik, bu yılın ikinci yarısında mevcut konut satışlarında toparlanma için önemli bir itici güç olmuştur (Grafik 1). Bununla birlikte, birçok bölgedeki stok envanteri, son zamanlarda fiyatlar üzerinde yukarı yönlü bir baskı yarattı ve güçlü talebi artırdı.
Tüketici mal ve hizmet harcamaları artı konut harcamaları ABD görünümümüzün önümüzdeki yıl ekonominin% 2.0 genişlemesini öngördüğünü belirleyen temel direkleri oluşturuyor. Bu görüşün temelinde işgücü piyasasının iyileşmeye devam etmesi ve ücret artışının da oldukça sağlam seviyelerde kalması beklenirken, daha fazla işçiyi emmesi gerekmektedir. Daha düşük faiz oranları eklediğinizde, hane halkı harcamaları için tüm malzemelerin önümüzdeki yıl sürdürülebilir bir klipte yükselmesini sağlayabilirsiniz.
Aksine, iş yatırımının görünümü daha az desteklemesi bekleniyor. İmalat üretimi bu yıl küresel olarak ve son zamanlarda ABD'de düşüş yaşadı. Çin ile 1. Aşama ticaret anlaşmasına rağmen, ticaret politikası belirsizliğinin özel yatırımlarda büyük bir canlanma görecek kadar azalacağını tahmin etmiyoruz. Çin, AB ve diğer ülkelerle önemli ticari anlaşmazlıklar devam ediyor. Dahası, gelecek yıl yapılacak seçimlerle ilişkili siyasi belirsizlik, işletmelerin gelecekteki politikaların olası yönü hakkında daha fazla netlik sağlanana kadar kapasiteyi genişletme planlarını engelleyebilir.
Zayıf dış talep, artan ekonomik belirsizlikle birleştiğinde, küresel endüstriyel üretimde hızlı bir toparlanma için iyi değildir. Bunun yerine, dünya çapındaki tüketicilerin sürekli belirsizlik karşısında güçsüz kalıp kalamayacağı konusunda endişeler doğurmaktadır (Grafik 2). Bu yıl küresel ekonominin on yıldaki en düşük hız olan% 2.8 büyümesi bekleniyor. Önümüzdeki yıl, büyük ölçüde daha destekleyici hükümet politikaları nedeniyle% 3'e hafif bir artış bekliyoruz. Ümit, Brexit ve ABD-Çin ticaret ilişkilerindeki son ilerlemenin Yeni Yıl'da büyümeye yönelecek azalmalar olduğuna işaret ediyor. Küresel ekonomi, kasvetli bir 2019'dan sonra kesinlikle iyi haberler kullanabilir.
Kanada - Yalnızca Grinch'in Sevebileceği Veriler
Tatil haftasına girerken, bu haftanın ekonomik takvimi daha çok üst düzey veriler ve kayda değer olaylarla dolu bir varış takvimi gibiydi. ABD Temsilciler Meclisi beklentileri karşıladığında ve anlaşmanın onaylanmasındaki en büyük engeli ortadan kaldırarak CUSMA ticaret anlaşmasını onaylamaya oy verdiğinden Kuzey Amerika'daki işletmeler erken bir Noel hediyesi teslim etti. Bunu yapmak, iş ortamındaki belirsizliği artırmalıdır.
Başlıkları da yöneten federal hükümet, ekonomik ve mali güncellemelerini sundu. Hükümetin açığını beş yıl boyunca kümülatif 36.8 milyar dolar olarak belirlediği için, önemli bir şey olması gerekiyordu (Grafik 1). Bu yükseltmenin bir kısmı, 1 Ocak'ta yürürlüğe giren önceden telgraflı kişisel gelir vergisi kesintilerini yansıttı. Daha da şaşırtıcı olanı, çalışanların emekli maaşı ve sosyal yardımlar için öngörülen harcamalardaki sıçramaydı - faiz oranları ve aktüeryal yeniden değerleme için daha düşük bir projeksiyona yol açtı. Gelecek yıl tüketici harcamalarında marjinal artış sağlayan kişisel gelir vergisi kesintilerini öngörüyoruz. Öte yandan, yukarı yönlü revize edilen açık, GSYİH'ya göre ölçeklendirildiğinde aşırı derecede endişelenmemekle birlikte, bir gerileme durumunda manevra için daha az mali alan anlamına gelmektedir.
Bu haftaki veriler genellikle sadece Grinç'in seveceği manşetler verdi (Grafik 2). Toptan satış hacmi Ekim ayında% 1.1 m / m geriledi. Perakende harcamaları daha iyi olmadı, hacimler Ekim ayında% 1.4 m / m düşüş gösterdi. Bu arada, üretim hacimleri% 0.4 m / m düşüş gösterdi. Üretim raporuna bir parça kömür eklenerek, yeni ve doldurulmamış sipariş hacimleri de düşerken, stoklar yükselmeye devam etti. Bazı karamsarlıkları temperleyen düşüşün bir kısmı, o zamandan bu yana sona eren GM grevinden kaynaklandı. Tüm bunlara göre, bu zayıf raporlar, 1.2'un dördüncü çeyreğinde yıllık% 2019'lik yıllık büyüme çağrısı için zaten mütevazı bir risk olduğunu gösteriyor.
Kasım ayında konut satışları% 0.6 m / m arttığı için diğer piyasalar daha şenlikliydi. Daha da dikkat çekici olan, fiyat artışının ısınmaya devam etmesiydi. Nitekim, Kanada'da konut fiyatlarındaki artış şu anda birkaç yıl önce, Adil Konut Planının Ontario'daki aşırı ısınmış pazarları soğutmaya başlamadan hemen önce olduğu noktaya yakın. Sadece ev fiyatları sıcak değil, tüketici fiyatları enflasyonu da Kasım ayında enerji fiyatlarında bir önceki yıla göre% 2.2'ye yükseldi. Kanada Merkezinin bakış açısından daha önemli olan üç temel enflasyon ölçüsünün ortalaması yıllık bazda% 2.2, Mayıs 2009'dan bu yana en yüksek seviyesine ulaştı.
Peki, Kanada Merkez Bankası bu haftanın etkinliklerinden ne çıkarıyor? Büyüme göstergeleri zayıftı ve BoC'nin dördüncü çeyrek büyüme tahminini aşağı yönlü bir risk haline getirdi. Ancak, hedeflenen tüketici fiyat enflasyonu, keskin bir şekilde yükselen ev fiyatları ve BoC'ye ticaret noktalarına ilişkin olumlu haberler, yakın vadede bir kenara itildi. En son Üç Aylık Ekonomik Tahminimizde tartışıldığı gibi, BoC'nin 2020'de rahatlamasını bekliyoruz, ancak şimdilik Kanada Merkez Bankası tatil yapmak için geri kalanımıza katılacak.
ABD: Yaklaşan Önemli Ekonomik Bültenler
ISM İmalat Endeksi - Aralık
Yayın Tarihi: Ocak 3, 2020
Önceki: 48.1
TD Tahmin: 49.5
Konsensüs: 49.0
Daha fazla bölgesel anket yayınlandıktan sonra ISM tahminimizi inceleyeceğiz (ilk üç anket karıştırıldı), ancak ABD-Çin ticaret anlaşmasının raporda daha az olumsuz bir ton ve 49.5'e yükselmesini bekliyoruz. Rapor büyük olasılıkla ticaret öncesi ve sonrası anlaşma duyuru yanıtlarının bir karışımını yansıtacaktır; anlaşma 13 Aralık'ta açıklandı. Bu, anlaşmanın dramatik bir değişime yol açacağını beklemediğimizi söyledi.
Kanada: Yaklaşan Temel Ekonomik Bültenler
Kanada Reel GSYİH - Ekim
Yayın Tarihi: Aralık 23, 2019
Önceki::% 0.1
TD Tahmin: -0.1%
Konsensüs: 0.1%
Sanayi düzeyinde GSYİH'nın, mal üreticisi sektöründeki daralma ve perakende ve toptan satış ticaretindeki büyük düşüş nedeniyle Ekim ayında% 0.1 m / m gerilemesi beklenmektedir. Ön ham petrol üretimi, üçüncü çeyrek boyunca açık deniz üretimine ağırlık veren bir dizi petrol döküntüsünden sonra Doğu Yakası'ndaki toparlanmayı dengeleyecek şekilde daha düşük seviyelere geriledi. Başka yerlerde, UAW grevi motorlu taşıt üretimine ve ay boyunca üretim faaliyetindeki gerilemeye katkıda bulunacak. Daha zayıf kamu hizmeti üretimi, ay boyunca makul olmayan sıcak hava nedeniyle başka bir kafa rüzgarı sağlayacaktır. Hem perakende hem de toptan ticaret hacimlerinde keskin bir geri çekilme sürüklenecek olsa da, hizmetler biraz daha iyi ücret almalıdır. Hizmetler sektöründe son zamanların gücünün önemli bir itici gücü olan profesyonel hizmetler, Ekim ayında çalışılan saatlerde büyük bir rüzgar artışı (+% 3) gördü. Sektör düzeyinde GSYİH'da% 2.1'lik bir düşüş, dördüncü çeyreğe pek arzu edilen bir başlangıç olmakla birlikte, üç aylık büyüme takibini, en son BoC projeksiyonlarının biraz altında% 0.1'e yakın bırakmalıdır.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


