
ABD İnceleme
Korkunç Veriler (ve Uyarı) Gelmeye Başlıyor
- Büyük Kapatmanın ilk aşamalarına ait ekonomik veriler nihayet geldi ve bunlar korkulduğu kadar kötü. 'Kayıtlara geçen en kötü' yorumlarımızda çok yaygın bir nakarat haline gelmek üzere.
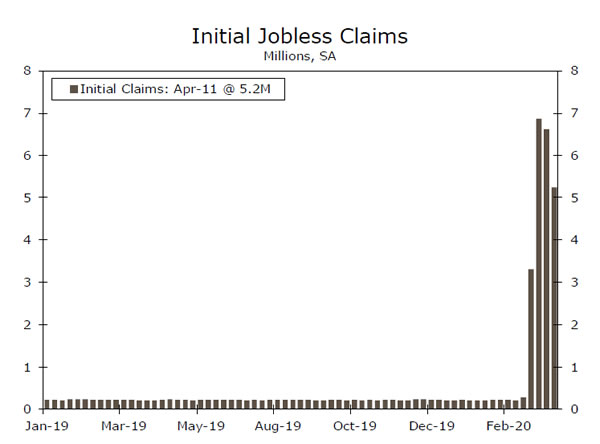
- Son dört hafta içinde 22 milyon kişi (ABD işgücünün neredeyse %15'i) işsizlik sigortasına başvurdu.
- Perakende satışlar, endüstriyel üretim ve konut inşaatçısı güveni tarihi düşüşler kaydetti; New York ve Philly Fed endeksleri Nisan ayında daha da fazla acıya işaret etti.
- Hane halkı yardım çekleri gelmeye başladı ve 349 milyar dolarlık PPP kredisi tükendi. Yeniden yüklemenin muhtemel olduğunu düşünüyoruz.
Korkunç Veriler (ve Uyarı) Gelmeye Başlıyor
Büyük Kapatmanın ilk aşamalarına ait ekonomik veriler nihayet geldi ve bunlar korkulduğu kadar kötü. 'Kayıtlara geçen en kötü' yorumlarımızda çok yaygın bir nakarat haline gelmek üzere. Perakende satışlar Mart ayında %8.7 oranında düştü; bakkal satışlarındaki %26'lık artış (tekrarlanmayacak temel gıda ve banyo malzemeleri stokları), dayanıklı ürünlerdeki (mobilya -%27, otomobil -%26) tarihi düşüşler nedeniyle bastırıldı. ve dayanılmaz harcamalar (giyim -%50, restoranlar -%27) isteğe bağlı harcamalar. Bu bile kişisel tüketimdeki düşüşü olduğundan az gösteriyor çünkü perakende satışlara otel konaklamaları, uçak veya sinema bileti satışları dahil değil ve bunların hepsi ay ortasında neredeyse sıfıra düştü. Faaliyetlerde çeyrek sonu bu düşüş, 1. Çeyrek GSYİH büyümesinin muhtemelen hafif negatif olacağı anlamına geliyor, ancak 2. Çeyrek bir felaket olacak; yıllık bazda %20'yi aşan bir düşüş bekliyoruz.
Tahminimize yönelik aşağı yönlü risk, işten çıkarmaların beklentileri aşmaya devam etmesidir. Geçtiğimiz dört hafta içinde 22 milyon kişi (ABD işgücünün neredeyse %15'i) işsizlik sigortasına başvurdu. Doğrudan etkilenen sektörlerdeki işten çıkarmalar muhtemelen zirveye ulaştı (bir berber dükkanı iki kez kapanamaz), ancak firmalar toplam talepteki darbenin boyutuyla yüzleşip kesintiler yaptıkça, doğrudan etkilenmeyen sektörlerde de işten çıkarmalar muhtemelen artıyor. genişleme planları hakkında Hizmetlerin daha fazla darbe aldığı doğru olsa da imalat da darbe alıyor; sanayi üretimi Mart ayında yüzde 5.4 düştü; bu, ABD'nin İkinci Dünya Savaşı'ndan sonra terhis edilmesinden bu yana en büyük düşüş oldu. Bu arada New York ve Philly Fed endeksleri, ISM imalat endeksinin 30 ile 35 arasına düştüğüne işaret ediyor. Ayın ilk yarısındaki yoğun faaliyete rağmen konut başlangıçları bile %22 düşerken, konut inşaatı güveni bir ayın en büyük düşüşünü kaydetti. durmadan.
Bu hafta biraz rahatlama oldu; 1,200 dolarlık ödeme, doğrudan mevduat bilgileri IRS'ye sunulan on milyonlarca uygun Amerikalıya ulaştı. Fiziksel çeklerin postaya gelmesini beklemek zorunda olmayan yaklaşık 70 milyon Amerikalı, bu arada mali yükümlülükler birikmeye devam ediyor. Şimdiden sonucu görüyoruz: 69-1 Nisan tarihleri arasında apartman kiracılarının yalnızca %5'u kira ödedi; geçen yılın aynı döneminde bu oran %82 idi; vadesi gelen konut kredilerinin payı ise %0.25'ten %3.74'e sıçradı. Neyse ki, işini kaybeden ve işsizlik sigortasına başarılı bir şekilde başvuranlar (12 Nisan'da sona eren haftada toplam 4 milyon kişi) CARES Yasası tarafından tahsis edilen haftada ek 600 dolar alıyor ve bu, ani gelir açığını kapatmak için saygın bir iş yapacak. birçok hanenin mali durumunda.
Küçük işletmeler de mali tıkaçtan zevkle yararlanarak, perşembe sabahı itibarıyla maaş bordrosu veya kira için kullanıldığında hibeye dönüştürülebilen 349 milyar dolarlık Maaş Koruma Programı (PPP) kredisini çoktan tükettiler. Beyaz Saray'ın 250 milyar dolar daha yüklemek istediği bildiriliyor, ancak biz de dahil olmak üzere birçok kişi bunun yetersiz olduğunu düşünüyor. Sonuç olarak, ek PPP kredileri, doğrudan hane halkı ödemeleri ve eyalet ve yerel yönetimlere yardımdan oluşan 4. Aşama mali paketi bizi şaşırtmaz.
Artık dikkatler ekonominin 'yeniden açılabileceği' zamana çevrilmeye başlandı. Ekonomi, açıp kapatabileceğiniz bir ışık değil. Dahası, ekonomiyi açma yetkisinin kimde olduğuna (Beyaz Saray'ın mı yoksa valilerin mi) odaklanmak belki konuyla alakalı olmayabilir. Soru kimin bu yeteneğe sahip olduğudur. Cevap tüketiciler ve işletmelerdir. Her şey ancak insanlar kendilerini güvende hissettiklerinde normale dönecek ve güvenlik de halk sağlığı tepkisine bağlı.
ABD Görünüm
Ev Satışları • Salı ve Perşembe
Mart ayının başlarında konut piyasasında herhangi bir canlılık varsa, muhtemelen ay sonuna kadar kurumuş olacaktır. Konut satışları Mart ayına doğru güçlü bir ivme kazandı. Şubat ayına kadar geçen üç ayda, tek aileli mevcut (toplamın yaklaşık %90'ı) ve toplam yeni ev satışları 2006 sonlarından bu yana en güçlü hızını kaydetti. Ancak evde kalma siparişleri Mart ortasında artmaya başladı ve biz de Potansiyel alıcıların, hisse senedi piyasalarındaki satışların ortasında piyasadan daha erken çekilmesi ve başlangıçtaki sosyal mesafe kurallarına uyması şaşırtıcı olmayacaktır. Bu varsayımlar, ülkenin dört bir yanından gelen satıcıların açık evleri iptal ettiği ve alıcıların kapanıştan uzaklaştığı yönündeki anekdotsal raporlarla tamamlanıyor. Konut piyasası mevcut ekonomik fırtınanın merkezinde yer almıyor ancak mevcut ortam kesinlikle talep beklentilerini sınırlıyor; sonuçta gelecekteki bir evi mevcut evinizin sınırları dışında ziyaret etmek zordur. Talebin uzunca bir süre durgun kalması nedeniyle ev satışları düşecek.
Önceki: 5.77 milyon; 765K Wells Fargo: 5.95M; 643K Konsensüs: 5.38 Milyon (Mevcut Satışlar); 650K (Yeni Satışlar)
Dayanıklı Mal Siparişleri • Cuma
Mart ayında dayanıklı mal siparişlerinde sert bir düşüş bekliyoruz. İşletmeler muhtemelen Mart ayı başlarında temkinli davrandılar ve karantinalar resmi olarak ay ortasında uygulanmaya başlamadan önce bile harcamaları kısmaya başladılar. Yaygın olarak takip edilen ISM imalat anketinin yeni siparişler bileşeni Mart ayında 42.2'ye düşerek, rezervasyonlarda 2009'dan bu yana en hızlı daralmayı gösterdi. Soldaki grafikte görüldüğü gibi, ISM siparişleri bileşeni ve temel sermaye malları siparişleri her zaman hareket etmiyor aydan aya birlikte, ancak zaman içinde benzer bir eğilimi takip ediyor. Daha da kötüsü, Mart muhtemelen sadece bir başlangıç. Bölgesel Fed anketlerinden elde edilen ilk sonuçlar, Nisan faaliyetlerinde daha da belirgin bir düşüş olduğunu gösteriyor. New York Fed'in yeni sipariş endeksi Nisan ayında -66.3'e düşerken, Philly Fed'in anketindeki karşılaştırılabilir gösterge -70.9'a ulaştı; her ikisi de rekor düşük seviyelerdeydi. Güven yeniden sağlanana ve ekonomik aktivite yeniden ortaya çıkana kadar dayanıklı tüketim malları siparişlerinin zor durumda kalmasını bekliyoruz.
Önceki: 1.2% Wells Fargo: -8.0 Consensus: -11.1% (Aylık Üzerinde Ay)
Tüketici Duyarlılığı • Cuma
Nisan ayı ön raporunda tüketici güveni 18.1 puan düşerek 71.0'a geriledi ve bu da tarihteki en keskin aylık düşüşe işaret etti. Ancak duyarlılık, 2008'deki durgunluk sırasında görülen en düşük seviyelere kıyasla hâlâ yüksek kaldı. Nisan ayında mevcut koşullara ilişkin algılar güveni düşürdü ve son dört haftada 20 milyondan fazla Amerikalının işsizlik sigortasına başvurmasıyla buradaki tek sürpriz, daha fazla düşmemeleri oldu. Daha da şaşırtıcı olanı ise beklentilerin 2014'teki seviyesine gerilemiş olmasıydı. Cuma günü yapılacak son verilerde her ikisinin de daha düşük revize edilmesini bekliyoruz. Berbat ekonomik verilerle henüz işimiz bitmemişken, bu hafta tartışma ekonominin ne zaman yeniden açılmasını bekleyebileceğimize kaydı. Ancak evde kalma emirleri kaldırılsa bile toparlanmayı yönlendirecek şey tüketici algıları olacak ve herhangi bir yeniden canlanma ihtimaline karşı duyarlılık rakamlarına özellikle dikkat edeceğiz. Ancak bundan önce düşmek için neredeyse kesinlikle daha fazla alana sahipler.
Önceki: 71.0 Konsensus: 69.0
Küresel Değerlendirme
BoC Fed'i Takip Ediyor; Çin Büyümesi Yavaşlıyor
- Kanada Bankası bu hafta toplandı ve Federal Reserve'ün ekonomiyi ve finansal piyasaları desteklemek için keşfedilmemiş para politikası alanına dalma çabalarını yansıtan bir dizi piyasa önlemini kabul etti.
- Dün gece açıklanan veriler, Çin'deki reel GSYİH'nın ilk çeyrekte yıllık bazda %6.8 oranında düştüğünü gösterdi; bu, ülkenin 1992'de resmi rakamları raporlamaya başlamasından bu yana en büyük daralmaydı.
- Çin verileri, tipik bir durgunluğun aksine, imalatın tüketiciden daha iyi performans gösterdiğine dair ek kanıtlar sağladı.
BoC Fed'i Takip Ediyor; Çin Büyümesi Yavaşlıyor
Kanada Bankası (BoC) bu hafta toplandı ve Federal Reserve'ün ekonomiyi ve finansal piyasaları desteklemek için keşfedilmemiş para politikası alanına dalma çabalarını yansıtan bir dizi piyasa önlemini kabul etti. BoC zaten politika faizini %0.25'e düşürmüş ve haftada 5 milyar dolarlık Kanada Hükümeti tahvili almaya başlamıştı. Bu önlemlere ek olarak BoC, bu alımların seviyesini artıracağını ve 50 milyar dolara kadar İl Tahvili Alım Programı başlatacağını duyurdu. Fed gibi BoC da 10 milyar dolara kadar yatırım yapılabilir şirket tahvili satın almaya başlamayı planlıyor ve 24 aya kadar vadeli repo finansmanı sunacak.
BoC'nin neden Federal Rezerv kadar agresif olduğunu anlamak kolaydır. COVID-19 ve tarihsel olarak düşük petrol fiyatları nedeniyle Kanada ekonomisi özellikle ağır darbe aldı. Mart ayı istihdam verileri, toplam istihdamın bir milyonun biraz üzerinde azaldığını gösterdi; bu, iki ekonomideki işgücünün farklı büyüklükleri dikkate alındığında, Amerika Birleşik Devletleri'nde yaklaşık sekiz milyon iş kaybıyla eşdeğer olan tarihi bir düşüştü. Kanada doları, son zamanlardaki en düşük seviyelerinden bir miktar güçlenmiş olsa da, 9'de ABD doları karşısında hala yaklaşık %2020 oranında değer kaybetmiştir. Döviz strateji uzmanlarımız, Kanada dolarının ABD doları karşısında kısa vadede ek bir zayıflık yaşamasını bekliyor. 2021'de ise sadece ılımlı bir toparlanma görülüyor.
Dün gece açıklanan veriler, Çin'deki reel GSYİH'nın yıllık bazda %6.8 düştüğünü gösterdi; bu, ülkenin resmi rakamları açıklamaya başladığı 1992'den bu yana en büyük daralmaydı. Çin verileri, tipik bir durgunluğun aksine, imalat sektörünün tüketiciden daha iyi performans gösterdiğine dair ek kanıt sağladı dünyanın çoğu yerinde. Perakende satışlar ilk çeyrekte yıllık bazda %19 düşerken, sanayi üretimi aynı dönemde %1 daraldı. Özellikle Mart ayında sanayi üretimi yıllık bazda yalnızca %8 düşerken, perakende satışlar geçen yılın aynı ayına göre hâlâ yaklaşık %1.1 düşüş gösterdi. Kategori bazında bakıldığında Mart ayında perakende satışlardaki düşüş beklendiği gibi oldu. Restoran ve catering harcamaları geçen yıla göre %16, giyim harcamaları %47 ve ev elektroniği satışları %35 düştü.
Diğer büyük ekonomilerle karşılaştırıldığında Çin'de Kovid-19'un yayılmasının zaman çizelgesi göz önüne alındığında, Çin'in ikinci çeyrekteki gerçek GSYİH büyümesinin ABD veya Avro Bölgesi'nden çok daha güçlü olacağı neredeyse kesin. Ancak Çin ekonomisinin önündeki yol hâlâ zorlu olacak. Mart ayında perakende satışların hala yavaş temposu, tüketici davranışı değişiklikleri ve harcanabilir gelirde önemli bir kaybın birleşimini gösteriyor. Gerçekten de, kişi başına düşen reel harcanabilir gelir ilk çeyrekte geçen yılın aynı dönemine göre %2 düştü.
Fabrika sektörü daha hızlı toparlansa da küresel toplam talepteki çöküş Çin ihracatı üzerinde baskı oluşturacak. Çin'de muhtemelen daha fazla mali ve parasal teşvik yolda olacak ve ayrıntılar önümüzdeki günlerde Komünist Partinin Politbüro toplantısında tartışılacak. Beklentimiz, Çin'deki reel GSYİH'nın 1.2'de %2020 düşerek on yıllardır ilk yıllık daralması olacağı yönünde olmaya devam ediyor.
Küresel Görünüm
Güney Kore Q1 GDP • Çarşamba
Çin'den sonra Güney Kore ve İtalya, bir sonraki Kovid-19 yayılma dalgasının ön saflarında yer aldı. Güney Kore'de vaka büyümesi Şubat ayında hızlandı ve toplam yeni günlük vaka sayısı 3 Mart'ta 851 ile zirveye ulaştı. O zamandan bu yana, bildirilen vakalar önemli ölçüde azaldı ve 100 Nisan'dan bu yana her gün bildirilen günlük yeni vakalar 1'ün altında kaldı. Güney Kore'deki düşüş ve bunu takip eden düşüş, verilerinin Amerika Birleşik Devletleri ve Avro Bölgesi gibi diğer ekonomilerdeki ekonomik sonuçlar için öncü bir gösterge olarak faydalı olabileceği koşulları yaratıyor. Güney Kore, diğer ülkelerde uygulamaya konulan en katı karantina önlemlerinin bazılarından kaçınmayı başardı ve ekonomisi imalat üretimine daha fazla bağımlı olduğundan Mart verileri, ABD ve Avrupa'daki Nisan verilerinden biraz daha güçlü olabilir. Bununla birlikte, herhangi bir öncü gösterge, günümüzün belirsiz zamanlarında yararlı bir araçtır ve önümüzdeki hafta Güney Kore'nin GSYİH raporunu yakından izleyeceğiz.
Önceki: %1.3 Konsensüs: %-1.5 (Çeyrek bazında, Yıllıklandırılmamış)
Birleşik Krallık Perakende Satışları • Perşembe
Birleşik Krallık, Amerika Birleşik Devletleri'ndeki birçok yerle hemen hemen aynı zamanlarda yaygın karantinalara başladı; restoranlar ve barlar gibi halka açık yerler 20 Mart'ta kapandı ve hatta birkaç gün sonra daha katı ulusal kısıtlamalar uygulamaya konuldu. Bu nedenle, önümüzdeki perşembe günü açıklanacak olan Mart ayı perakende satış verileri muhtemelen ABD'nin geçen haftaki durumuna benzer olacak: tarihsel olarak kötü, ancak en kötüsü hala gelecek.
Nisan ayına ait imalat ve hizmet sektörü PMI verilerinin yanı sıra Mart ayına ait tüketici fiyat enflasyonu verileri de gelecek hafta açıklanacak. Genel olarak konuşursak, İngiltere'deki bu verilere ilişkin beklentilerimiz ABD ve Euro Bölgesi'ndeki beklentilerimizle benzer. Küresel enerji fiyatlarındaki belirgin düşüşe bağlı olarak hem hizmet sektöründe hem de imalat faaliyetlerinde daha fazla düşüş yaşanacağını ve enflasyonun ilerleyen süreçte yavaşlayacağını öngörüyoruz. Beklentimiz, 2020 yılında reel GSYİH'nın Birleşik Krallık'ta ABD'ye göre daha fazla, Avro Bölgesi'ne göre ise daha az daralması yönünde.
Önceki: -%0.5 Konsensüs: -%2.8 (Örn. Yakıt, Aydan Aya)
Euro Bölgesi PMI'leri • Perşembe
Avro Bölgesi imalat ve hizmet sektörü PMI'larına ilişkin ön okumalar, dünyanın ciddi salgınlara maruz kalan bölgelerinde ekonomik verilerin nerede dibe vuracağına dair ilk bakışı sunabilir. COVİD-19 vaka artışı Avrupa'nın çoğu bölgesinde önemli ölçüde yavaşlamış görünüyor ve birçok ülke Mayıs ayında kısıtlamaların kademeli olarak kaldırılması için zemin hazırlamaya başlıyor. Mart PMI'ları felaketti; özellikle hizmet sektörü Büyük Durgunluğun derinliklerinden çok daha hızlı bir şekilde daraldı.
Fırtınanın odağında, Mart ayında şaşırtıcı derecede düşük bir hizmet PMI değeri olan 17.4'ü bildiren İtalya yer alıyor. Avrupa'daki ekonomik verilerde olumlu bir gelişme varsa o da, iki Kovid-19 öncesi dönemin gerisinde kalan imalat sektörünün henüz daha ciddi bir bozulma görmediğidir. İtalya'nın ilk çeyrek reel GSYİH büyümesine ilişkin verileri, Nisan PMI verilerinden birkaç gün önce, 1 Nisan'da raporlanacak.
Önceki: 44.5 ve 26.4 Konsensüs: 38.0 ve 24.5 (İmalat ve Hizmetler)
Bakış açısı
Faiz İzle
Yeni Bir Terapiye Doğru İlerleme
Bu hafta, Kuzeydoğu'daki perakende satışlarda, endüstriyel üretimde ve imalat faaliyetlerinde büyük düşüşler gibi kötü haberlerden payına düşeni almış olsa da, hafta, aşı geliştirmede ilerlemeyi teşvik eden ve tutarlı bir çalışma planına sahip olan, COVID-19'u tedavi etmek için kullanılan tedavi yöntemleriyle ilgili bazı umut verici haberlerle sona erdi. ve virüsün yayılmasını yavaşlatmak için uygulanan karantinaları hafifletmek için güvenilir bir yol. Tahvil getirileri bu hafta perakende satışlar ve sanayi üretimine ilişkin zayıf raporlardan ipucu aldı. Perakende satışlar %8.7 düştü ancak gerçek GSYİH büyümesine bağlanan kilit "kontrol grubu" satış kategorisi %1.7 artışla nispeten sağlam geldi. Artış, ilk çeyrekteki GSYİH büyümesine yönelik aşağı yönlü risklerin çoğunu ortadan kaldırıyor ve bu da bizim -%1 tahminimize yakın olacak. Sanayi üretimindeki %1.2'lük düşüş şaşırtıcı değildi. Montaj hatlarının aniden kapanması ve işçilerin evde kalması nedeniyle fabrika üretimi %5.4 oranında daha büyük bir düşüş yaşadı. New York ve Philly Fed anketlerindeki keskin düşüşler dikkat çekiciydi ancak her ikisinde de beklentiler yükseldi.
Perşembe günü Gilead'den gelen haberler ve Moderna, Roche, Johnson & Johnson ve diğer birçok şirketten gelen umut verici sonuçlar, COVID-19 semptomlarını hafifletmeye ve onu yenmek için aşılar geliştirmeye yönelik tedaviler konusunda anlamlı ilerleme kaydedildiğine dair umutları güçlendirdi. Tıbbi cephedeki iyi haberler, Başkan Trump'ın ekonomiyi yeniden açma planından hemen önce geldi. Plan, ekonomik faaliyetlerin eyalet ve yerel siyasi ve iş dünyası liderleriyle koordineli olarak kademeli olarak yeniden başlatılmasını öngörüyor. Boeing ayrıca Everett Washington montaj tesisinde uçak montajlarını yeniden başlatmaya başlayacaklarını duyurdu. Aniden gelen iyi haberlerin kombinasyonu, hisse senetlerinin Cuma sabahına doğru yükselişe geçmesine yardımcı oldu. Gün boyunca devam ederse, bu durum risk paradigmasında ve tahvil getirilerinin dip noktasında bir değişime işaret edebilir. Finansal piyasalarda büyük bir iyileşme yaşandı. Federal Rezerv'in hızlı ve kararlı eylemleri, Hazine piyasasında düzenin yeniden sağlanmasına yardımcı oldu ve yüksek getirili ve yatırım yapılabilir kurumsal piyasaların yanı sıra belediye piyasasına da ihtiyaç duyulan likiditeyi sağladı. Henüz işin içinden çıkmış olmasak da, Fed, sağlık ve ekonomik krizin, içinden çıkmanın çok daha zor olacağı bir finansal krize dönüşmesini önlemede üstünlüğe sahip gibi görünüyor. Bu, Hazine tahvil getirilerinin dip noktası olsa bile, yükselmeye değil, yavaş yavaş artmaya mahkumlar, bu da ekonomik büyümedeki gerçek iyileşmelerin habercisi.
Kredi Piyasası Tepkileri
Zor durumdaki Küçük İşletmeler
Perşembe günü, Küçük İşletme İdaresi (SBA), 349 milyar dolarlık Bordro Koruma Programının (PPP) fonlarının tükendiğini duyurdu. Her ne kadar bu programın bir sonraki mali teşvik turunda eninde sonunda yenileneceğine inanıyor olsak da, geçtiğimiz iki hafta boyunca dağıtılan ve öncelikli olarak maaş bordrosunu sürdürmek için kullanıldığı takdirde hibeye dönüşecek olan 1.6 milyon kredi, küçük işletmelerin mevcut finansal durumunun istikrarsızlığını vurguluyor. durum. 500'den az çalışanı olan firmalar olarak tanımlanan küçük işletmeler, tarım dışı istihdamın kabaca %40'ını oluşturarak ABD ekonomisinde önemli bir rol oynamaktadır ve bu işletmelere yardım sağlamak, daha uzun süreli bir gerilemenin önlenmesinde önemli bir adım olacaktır. Ancak bu işletmeleri ayakta tutmak kolay bir iş olmayacak, çünkü pek çok küçük firma, Kovid-19 ABD'yi vurmadan önce bile mali sıkıntılarla karşı karşıyaydı. Federal Reserve'ün 2020 Küçük İşletme Kredi Anketi'ne göre, geçen yılın sonlarında, genişleyen ekonomi ve güçlü işgücü piyasasıyla birlikte küçük işletmelerin dörtte birinden fazlası sıkıntıda veya risk altındaydı. O zamanlar varsayımsal olan bir soruya yanıt olarak, yedi küçük işletme sahibinden yalnızca biri, iki aylık gelir kaybı karşısında normal faaliyetlerine devam edebileceklerini söylerken, küçük işletme sahiplerinin üçte ikisi maaşları kesmek veya işçileri işten çıkarmak zorunda kalacaklarını belirtti. . Mevcut ekonomik gerilemenin benzeri görülmemiş hızı ve genişliği, gerçeğin muhtemelen katılımcıların yalnızca birkaç ay önce düşündükleri varsayımsal durumdan daha kötü olduğunu gösteriyor.
Haftanın Konusu
Baskı Altındaki Bir Başka 'Hizmet' Sektörü
CARES Yasası, ipotek hizmet sağlayıcılarına, geniş bir borçlu grubuna müsamaha gösterme talimatı veriyor; bu, hane halkı mali stresini hafifletecek, ancak daha sonra konut finansmanı sistemini de zorlayabilecektir. Programın mantığı basittir; pek çok ev sahibi kendi hataları olmaksızın işsizdir ve bu nedenle sabit masraflarını karşılama olanağına sahip olmalıdır.
Konsept basit olsa da (mali yükümlülüklerin geçici olarak durdurulması) uygulama biraz daha karmaşıktır. Tipik olarak, bankalar bir ev alıcısına kredi verir, ancak daha sonra bu ipoteği, gelen ödemeleri yeniden yapılandıran, bunları ipoteğe dayalı menkul kıymetler (MBS) olarak paketleyen ve MBS'yi yatırımcılara satan başka bir firmaya satar. Bu süreç genellikle banka bilançolarını serbest bırakır, daha fazla kredi vermeyi teşvik eder ve ev sahibi olmayı daha uygun fiyatlı hale getirir. Mortgage hizmet sağlayıcıları, ev sahibi ile MBS yatırımcısı arasında ödemeleri toplayan ve dağıtan aracılardır. Hoşgörünün uzatılması bir riskin (yaygın temerrütlerin) tehdidini azaltırken, başka bir riski artırıyor. CARES Yasası özellikle federal destekli ipotek hizmet sağlayıcılarına (tüm ipoteklerin yaklaşık %70'i), doğrudan veya dolaylı olarak COVID-180 nedeniyle mali sıkıntı yaşayan borçlulara 19 gün veya daha fazla süreye kadar müsamaha göstermeleri talimatını veriyor. Potansiyel sorun, ev sahipleri ödemelerini erteleyebilirken (üst grafik), hizmet sağlayıcıların hala MBS sahiplerine ödeme yapmasının beklenmesi ve bu da nakit sıkışıklığına yol açıyor.
MBS ajansı ABD hükümeti tarafından desteklendiğinden, bu ipotek hizmet sağlayıcıları, ev sahiplerinin temerrüde düşmesi durumunda sonuçta korunuyor, ancak bu kadar kısa bir süre içinde müsamaha taleplerinin çığ gibi artması, likiditelerini tehdit ediyor. Hizmet sağlayıcıların çoğu banka dışıdır (Fannie Mae ve Freddie Mac tarafından desteklenen ipoteklerin yaklaşık %40'ı banka dışı kuruluşlar tarafından verilmektedir) ve bu nedenle bankalar kadar güçlü finansman kaynaklarına sahip değildir. Bu şekilde, hoşgörü tufanının yol açtığı kısa vadeli likidite krizi, kredi yaratımını engelleyebilir (alt grafik) ve konut sektörünün toparlanmaya öncülük etmesini daha da zorlaştırabilir. Bunun olmasını önlemek için daha fazla hükümet eylemi (ya geniş bir Fed likidite olanağı ya da Hazine ya da konut finansmanı düzenleme kurumları aracılığıyla daha hedefli programlar) bekliyoruz.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


