
ABD İnceleme
Olabilecek Geri Tepmeye Bir Bakış
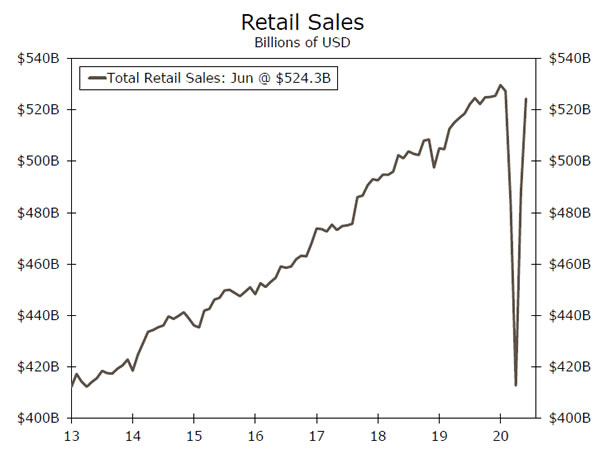
- Bu hafta finansal piyasalarda birbirini dengeleyen iki tema dikkat çekmek için yarıştı. Birincisi, ekonomik veriler çoğunlukla yukarı yönlü sürprizler yapmaya devam ediyor ve bu yakalanması zor V şeklindeki toparlanma ihtimalini henüz göz ardı etmiyor. Perakende satış seviyesini gösteren sağdaki grafik harika bir örnek sunuyor: Bu, V'ye en yakın değer.
- Ancak iyileşme süreci, başlangıçta bizi bu karmaşaya sokan şeyin kendisi tarafından engellenme tehlikesiyle karşı karşıya. Yetkililer ve işletmeler, yayılmayı durdurmaya yardımcı olmak için sakinlerin ve müşterilerin maske takmasını giderek daha fazla talep ederken, koronavirüs enfeksiyonları Perşembe günü artmaya devam ediyor ve hatta 78'in kuzeyinde tek günlük bir rekora ulaştı.
Tam da Küçük İşletmelerin Güveni Geri Gelirken
NFIB Küçük İşletme İyimserlik Endeksi, işletmelerin yeniden açılmasının beklentileri ve işe alımları desteklemesiyle Haziran ayında 6.2 puan artarak 100.6'ya yükseldi. Küçük İşletmelerdeki İyimserlikteki toparlanma cesaret verici ancak bunun biraz erken olabileceğinden korkuyoruz. Anket muhtemelen yeni bir kapanma turuna yol açan yeni COVID-19 vakalarındaki sürekli artışı yansıtmak için çok erken geldi.
Perşembe günü ABD'de bildirilen yeni vakalardaki günlük artış 78,389 ile rekor oldu. Artışın bir kısmı artan testlerin bir sonucu olsa da pozitiflik oranı Haziran başındaki %8.5'ten %4.3'e yükseldi. Yani testlerde kısmen artış var ama test yaptıranların neredeyse iki katı kadar kişi pozitif teşhisle oradan ayrılıyor.
Fikri Mülkiyet Kartlarında Hiçbir Zaman Keskin Bir Geri Dönüş Olamamıştı
Haziran ayında ülkedeki fabrikaların çoğunun yeniden açılmasıyla imalat üretimi %7.2 arttı. Otomobil ve parça üretimi, tüketicilerin bayi partilerine dönmeye başlamasıyla birlikte önemli bir yükseliş daha kaydetti (%105 artış). Ancak toparlanma, Mayıs ayına kıyasla otomotiv sektörünün ötesine genişledi ve Haziran ayında tüm büyük imalat sanayilerindeki üretim arttı. Buna rağmen imalat üretimi Ocak ayından bu yana hala %11 oranında düşüş yaşıyor.
Düşük petrol fiyatlarının enerji üretimi üzerinde baskı oluşturmaya devam etmesi nedeniyle genel sanayi üretimi (IP) %5.4 ile daha mütevazı bir artış gösterdi. IP'nin yaklaşık %15'ini oluşturan madencilik %2.9 düştü. Ancak bu düşüş oranı, ekonominin yeniden açılmasıyla birlikte petrole olan talebin ve dolayısıyla fiyatların bir miktar artması nedeniyle Mayıs ayına göre daha düşük.
Perakende Satışlarda V Şekilli İyileşme
Haziran perakende satış raporu beklenenden çok daha iyiydi. Haziran ayındaki %7.5'lik artış, beklentileri kolaylıkla aştı ve perakende satışların genel seviyesini, resesyon öncesi zirvesinin çok yakınına taşıdı. Kazancın çoğunu giyim mağazaları (+%105.1), otomobil satışları (+%8.2) ve restoranlar (+%20.0) oluşturdu. Spor malzemeleri mağazaları Haziran ayında %26.5 daha ekleyerek bu kategoriyi durgunluk öncesi zirvenin %20 üzerinde bir seviyeye çıkardı.
Haziran raporu, toplam perakende satışlarını virüs öncesi zirvenin sadece %1.0 altında, kontrol grubunu ise zirvenin %1.4 üzerinde bırakıyor. Virüsün geri tepmesi olmasaydı perakende satışlar tamamen toparlanmaya hazır olacaktı.
Bu rapor, bu hafta olabilecek toparlanmanın en iyi örneği olabilir. Bu, satışların düşmeye mahkum olduğu anlamına gelmiyor ancak büyümenin yeni kapanmalara neden olması durumunda ülkenin yeniden hızlanma ile mücadele etmesi nedeniyle toparlanmanın geçici olabileceğini söylemek doğru olur. Önümüzdeki aylar perakende görünümü açısından pek de sorunsuz olmayabilir. Mayıs ve Haziran rakamları, düşük baz etkilerinden ve ülkenin birçok yerinde evde kal emirlerinin kademeli olarak gevşemesinden yararlanırken, Temmuz ayında aynı rüzgar yelken açmayacak. Harcamaların keskin bir şekilde kısılmasının mümkün kıldığı “kolay kazançlar” çoktan gerçekleşti. Yaygın bir kapanmayla en başa dönmek pek çok nedenden dolayı pek muhtemel değil; ancak yeniden açılma sürecinin yavaş ilerlemesi, yalnızca tüketici harcamalarında değil, ekonominin diğer kısımlarında da daha az güçlü bir toparlanmayla sonuçlanacak.
ABD Görünüm
Çarşamba • Mevcut Konut Satışları
Mayıs ayında ülkenin büyük bir kısmı hâlâ karantinada olsa da Haziran ayında mevcut ev satışlarında sağlam bir toparlanma bekliyoruz. Mevcut satışları bir veya iki ay geride bırakan bekleyen ev satışları Mayıs ayında %44 arttı. Ayrıca geçtiğimiz ay konut alımına yönelik ipotek başvuruları da son 11 yılın en yüksek seviyesine çıktı. Cuma günü açıklanacak yeni konut satışlarının da Haziran ayında bir miktar toparlanması bekleniyor.
Bu baharın evde kalma emirlerinin ardından bastırılan talep serbest bırakılırken, önümüzdeki aylarda satışlarda daha fazla artışın daha da artmasını bekliyoruz. Bununla birlikte, rekor düşük faiz oranları ve alıcı olma olasılığı daha yüksek olan yaşlı işçilere yönelik daha az sert bir iş piyasası, konut piyasasının ekonomide nispeten parlak bir nokta olarak kalması gerektiğine işaret ediyor.
Önceki: 3.91M Wells Fargo: 4.83M Konsensus: 4.75M
İlk İşsizlik Talepleri • Perşembe
İlk işsizlik başvuruları 11 Temmuz'da sona eren haftada pek değişmedi, ancak 1.30 milyonla şaşırtıcı derecede yüksek kalmayı sürdürüyor. Serbest meslek sahibi çalışanları, bağımsız yüklenicileri ve geçici işçileri kapsayan Pandemi İşsizlik Yardımı programı kapsamındaki ilk başvurulardaki düşüş daha da cesaret vericiydi. 4 Temmuz'da sona eren haftada, normal devlet işsizlik programları kapsamında yardım alan toplam işçi sayısı 422 bin düştü, ancak 17.3 milyona düştü; bu, işgücü piyasasındaki yaygın zayıflığın altını çiziyor.
Gelecek haftanın başvuru rakamları, işgücü piyasasındaki toparlanmanın ne ölçüde aksadığının zamanında bir göstergesi olacak. Daha fazla eyalet ve bölge bazı işletmelerin yeniden açılması veya kapasitesi konusunda geri adım attığında, işten çıkarmalarda bir artış bekleniyor olabilir.
Önceki: 1.30M Konsensüsü: 1.28M
Önde Gelen Ekonomik Endeks • Cuma
Yönlendirme talepleri, TSA yolcu taramaları ve Açık Masa rezervasyonlarının yakından izlendiği günlük raporlar nedeniyle Öncü Ekonomik Endeks (LEI) bugünlerde biraz eski görünebilir. Bununla birlikte işletmelerin, hane halkının ve finansal piyasa katılımcılarının geleceğe nasıl baktığına dair kısa ve öz bir bakış sunmaya devam ediyor. Mayıs ayında LEI'deki %2.8'lik artış ekonomik aktivitenin toparlanmaya başladığını doğruladı. Haziran ayında bir kazanç daha görmeyi bekliyoruz. Tüketicilerin ekonomiye ilişkin beklentileriyle birlikte üreticilere yönelik yeni siparişler de Haziran ayında artış gösterdi. Bu arada hisse senedi fiyatları yükselmeye devam etti ve ilk talepler düşüşe geçti.
Geleneksel ileriye dönük göstergelerin bir kısmı aktivitenin Haziran ayı boyunca toparlandığına işaret ederken, vaka büyümesindeki yeniden hızlanma, bazı yeniden açılışların tersine dönmesi ve tüketicilerin bir süre evde kalmasının ardından yakın vadede daha ılımlı ilerlemeler görmeyi bekliyoruz. son haftalarda daha fazlası.
Önceki: 2.8% Wells Fargo: 2.1% Consensus: 2.4%
Küresel Değerlendirme
Merkez Bankaları Beklemede; Çin Verileri Biraz Karışık
- Avrupa Merkez Bankası ve Kanada Bankası bu hafta bir araya geldi. Beklendiği gibi, büyük bir politika değişikliği yapılmadı ve her iki merkez bankası da şimdilik faiz oranlarını düşük ve varlık alımlarını yerinde tutma kararlılığını sürdürüyor.
- Çin'in GSYİH verileri beklentileri aştı ve dünyanın ikinci büyük ekonomisindeki toparlanmanın ivme kazandığına işaret etti. İkinci çeyreğe ilişkin GSYİH verileri muhteşem olsa da, Haziran ayı perakende satışları konsensüs beklentilerini kaçırdı ve yılın ikinci yarısına girerken toparlanmanın gücü konusunda şüphe uyandırıyor olabilir.
ECB Politikasını Sabit Tutuyor
Avrupa Merkez Bankası (ECB) Perşembe günü toplandı, ancak politika yapıcılar para politikasında önemli bir değişiklik açıklamadı. Bunun yerine ECB politika yapıcıları faiz oranlarını değiştirmemeyi tercih etti. Avrupa Merkez Bankası Başkanı Christine Lagarde, merkez bankasının Kovid-19 krizi sonrasında Avro Bölgesi ekonomisini desteklemeye çalışması nedeniyle politika yapıcıların para politikasının kısıtlanmasına izin vermeyeceklerini belirtti. ECB açıklamasında ayrıca ECB'nin pandemik acil satın alma programının (PEPP) en az Haziran 2021'e kadar yürürlükte kalacağı ve vadesi dolan menkul kıymetleri en az 2022 sonuna kadar yeniden yatırıma devam edeceği belirtildi. Lagarde, niceliksel genişleme programıyla ilgili olarak açıkça merkez bankasının başlangıç hedefi olan 1,350 Milyar Avro tutarında varlık satın alacağını ve her ay varlık satın alma hızının 20 Milyar Avro seviyesinde sabit kalacağını belirtti. Belki de daha önemlisi, Lagarde'ın tüm Avro Bölgesi ülkelerinde olası koordineli bir mali tepkiye ilişkin yorumlarıydı. AB kurtarma fonunun önemini vurgulamaya devam etti. Ek AB mali teşvikinin resmi olarak onaylanması yönünde ilerleme kaydedileceğine inanıyoruz.
Kanada Merkez Bankası'ndan Değişiklik Yok
ECB'ye benzer şekilde Kanada Bankası (BoC) da bu haftaki toplantısında önemli bir değişiklik yapmamayı tercih etti. Kovid-19'un yurt içi ekonomide yol açtığı yavaşlamanın ortasında BoC gecelik faiz oranını %0.25'e düşürdü ve faiz oranlarını şimdilik bu seviyede tutmayı planladığının sinyalini verdi. Aslında BoC, faiz artırımlarının en az 2023 yılına kadar veya işsizlik salgın öncesi seviyelere düşene ve enflasyon merkez bankasının %2 hedefine dönene kadar dikkate alınmayacağını öne sürdü. Kanada Bankası da tarihinde ilk kez niceliksel genişleme programını başlattı ve haftada 5 milyar Kanada doları tutarında devlet tahvili satın alma kararlılığını sürdürdü. Buna ek olarak BoC, ekonomik toparlanma "iyi bir şekilde devam edene" kadar varlık alımlarının devam edeceği yönünde ileriye yönelik rehberlik sağladı. Son tahminlerimize göre, Kanada ekonomisinin bu yıl %8 civarında daralmasını bekliyoruz, bu nedenle, COVID-19'un ekonomik etkileriyle mücadele etmek için varlık alımlarına ve düşük faiz oranlarına kesinlikle ihtiyaç var.
Çin'in GSYİH'si Beklentileri Aştı, Ancak Riskler Devam Ediyor
Perşembe gecesi geç saatlerde Çin, manşet rakamların konsensüs tahminlerini geride bıraktığı ve Çin'deki ekonomik toparlanmanın devam ettiğine dair iyimserlik sağladığı ikinci çeyrek GSYİH verilerini yayınladı. GSYİH ikinci çeyrekte bir önceki çeyreğe göre %2 büyüyerek %11.5 olan tahminimizi aştı; sanayi üretimi ve sabit kıymet yatırımı gibi diğer bazı göstergeler de beklenenden fazla güçlendi. Çin'in veri açıklamaları çoğunlukla olumluydu; ancak Haziran perakende satışları biraz daha az parlaktı ve bu durum yavaşlayan momentumun bir göstergesi olabilir. Haziran ayında perakende satışlar beklentilerin altında kaldı ve %2'lik artış yönündeki konsensüs beklentilerine karşın yıllık bazda %9.5 daraldı. Konsensustaki eksiklere rağmen, Çin ekonomisine ilişkin görünüm konusunda yapıcı kalmayı sürdürüyoruz. Şu an itibariyle ekonominin bu yıl %1.8 civarında büyüyeceğini öngörüyoruz; ancak toparlanmanın gücünü ölçmek için önümüzdeki haftalarda yayınlanacak ek verilere odaklanacağız. Ayrıca ABD ile yaşanan gerginlikler de toparlanmada rol oynayabilir ve yeni gerilimler yaşanmasına dikkat edeceğiz.
Küresel Görünüm
Güney Kore GSYİH • Çarşamba
Güney Kore, ikinci çeyrek GSYİH verilerini yayınlayan ilk ülkelerden biri. Ekonomik daralmanın oldukça şiddetli olmasını bekliyoruz. Kore, ikinci çeyreğin büyük bir kısmında, COVID-2'un yayılmasını kontrol altına almak için sıkı tecrit ve sosyal mesafe tedbirleri uyguladı. Zamanla karantinalar çoğunlukla kaldırıldı ve ülke genelinde hareketlilik virüs öncesi seviyelere geri döndü. Bununla birlikte, Kore ekonomisi büyük ölçüde ihracatçılara bağımlıdır ve küresel ekonominin zayıf doğası göz önüne alındığında, Kore mal ve hizmetlerine olan talebin büyük olasılıkla çöktüğü görülmektedir. Bu hafta ihracata bağımlı bir diğer Asya ülkesi olan Singapur'un ikinci çeyrek GSYİH'sında tarihi bir daralma yaşadığını gördük. Kore'nin verileri Singapur'a göre biraz daha iyi olsa da oldukça sert bir düşüş bekliyoruz, bu da Kore ekonomisinde yıllık daralmaya neden olabilir. Küresel toparlanmanın üçüncü çeyrekte başlamasını bekliyoruz, bu da ekonominin ileriye doğru toparlanmasına yardımcı olabilir.
Önceki: -%1.3 (Çeyrekten Çeyreğe) Konsensüs: -%2.3
Euro Bölgesi PMI'leri • Cuma
Geçtiğimiz ay boyunca, Kovid-19'daki yavaşlamanın en kötü kısmının Avro Bölgesi'nin arkasında olabileceğine dair göstergeler vardı. Önümüzdeki hafta imalat ve hizmet PMI verileriyle toparlanmanın nasıl gerçekleştiğine dair daha fazla kanıt elde edeceğiz. PMI verileri Nisan ayındaki en düşük seviyelerinden oldukça iyi bir toparlanma kaydetti; ancak 50 seviyesinin altında kalarak hâlâ daralma bölgesinde olduklarını gösteriyor. Karantina tedbirleri kademeli olarak kaldırılırken ve Kovid-19'un yayılması kontrol altına alınmaya devam edilirken, Avro Bölgesi ekonomisinin toparlanmaya devam etmesi ve duyarlılık verilerinin daha da iyileşmesi için zorlayıcı nedenler olduğuna inanıyoruz. Ayrıca, Avro Bölgesi genelinde ek mali teşviklerin uygulanmasının muhtemel olduğuna ve bunun ekonomik toparlanmayı ileriye dönük olarak daha da destekleyeceğine inanıyoruz. Veriler geliştikçe Euro Bölgesi konusunda daha az kötümser hale geldik ve artık ekonominin bu yıl %7.5'ten biraz daha fazla daralmaya hazır olduğuna inanıyoruz.
Önceki: 47.4 (İmalat); 48.3 (Hizmetler) Uzlaşı: 50.0; 51.0
Rusya Para Politikası • Cuma
Gelecek hafta sonuna doğru Rusya Merkez Bankası para politikasını belirlemek için toplanacak. Büyük olasılıkla, Rus politika yapıcılar ana politika faizinde yeni bir indirime doğru ilerleyecek, asıl soru bunun ne kadar olacağı. Konsensüs tahminleri 25 baz puanlık bir faiz indirimi bekliyor; ancak riskler daha fazla gevşemeye doğru yöneliyor. TÜFE enflasyonu yükseldi ancak merkez bankasının %4.00 hedefinin oldukça altında kalıyor, petrol fiyatları ise düşük seyrediyor ve para birimi şimdilik istikrara kavuşuyor. Bizim görüşümüze göre, merkez bankasının, para biriminde büyük bir bozulmaya yol açmadan seçim yapması halinde daha agresif bir faiz indirimi yapmak için yeterli politika alanına sahip olduğuna inanıyoruz. Gelecek haftaki toplantının geçmişine baktığımızda, merkez bankasının muhtemelen yılın geri kalanında gevşeme döngüsüne sadık kalacağına ve faiz oranlarını düşürmeye devam edeceğine inanıyoruz. Enflasyon anlamlı bir şekilde toparlanıncaya ve yerel ekonomi iyileşme işaretleri gösterene kadar, COVID sonrası para politikasının oldukça kolay kalması muhtemel.
Önceki: 4.50% Consensus: 4.25%
Bakış açısı
Faiz İzle
Merkez Bankaları Şimdilik Beklemede
Sayfa 4'te daha ayrıntılı olarak tartıştığımız gibi, bu hafta Avrupa Merkez Bankası (ECB) ve Kanada Bankası'nda (BoC) politika toplantıları yapıldı. Her iki merkez bankasının da kendi politika duruşlarında önemli bir değişiklik yapmaması kimseyi şaşırtmadı. Bununla birlikte, her iki merkez bankası da ihtiyaç duyulması halinde ilave destek sağlamaya hazır olduklarını belirtti. Bir sonraki politika toplantısının 9 Eylül'de BoC'de ve 10 Eylül'de ECB'de yapılması planlanıyor.
Federal Açık Piyasa Komitesi (FOMC) 29 Temmuz'da toplanacak ve komitenin Fed fon oranı hedef aralığını %0.00 ila %0.25 aralığında tutmasını bekliyoruz. Bununla birlikte, FOMC potansiyel olarak başka teşvik edici önlemler de alabilir. FOMC'nin karşı karşıya olduğu farklı politika seçeneklerini önümüzdeki hafta yayınlamayı planladığımız bir sonraki “Fed Feneri Raporumuz”da ele alacağız.
İngiltere Merkez Bankası (BoE) bir sonraki politika toplantısını 6 Ağustos'ta yapacak. Para Politikası Komitesi Mart ayında Banka Faiz Oranını %0.10'a düşürdü (üst grafik) ve mevcut ayar muhtemelen MPC'nin almak istediği kadar düşük. BT. Ancak MPC'nin elinde başka araçlar da vardır. Spesifik olarak BoE, diğer birçok merkez bankası gibi, varlık alımlarında niceliksel genişlemeye girişti. Mart ayından önce BoE, bilançosunda (ortadaki grafik) çoğu İngiltere devlet tahvili olmak üzere 375 milyar £ değerinde varlık tutuyordu. Geçtiğimiz birkaç ay içinde MPC, hedef varlık miktarını 745 milyar £'a çıkardı ve BoE bu hedefe ulaşma yolunda emin adımlarla ilerliyor.
İngiltere ekonomisi salgından ağır darbe aldı. Ekonomi ilk çeyrekte %2.2 (yıllık bazda değil) daraldı ve reel GSYH'nin ikinci çeyrekte yaklaşık %15 oranında ani bir düşüş yaşadığını tahmin ediyoruz. Bu tahmin, bu hafta açıklanan ve GSYİH'nın Nisan ayındaki %2'lük düşüşün ardından Mayıs ayında yalnızca %1.8 arttığını gösteren veriler ışığında makul görünüyor (alt grafik).
Ekonomideki mevcut zayıflık ve bu yılın ilerleyen dönemlerinde büyümeyi kısıtlayabilecek Brexit ile ilgili belirsizlikler göz önüne alındığında, BoE'nin bu yılın dördüncü çeyreğinde varlık varlıkları hedefini 100 milyar £ daha artırmasını bekliyoruz.
Kredi Piyasası Tepkileri
Suçluluk: Kayma İşareti
Konut piyasası, COVID-19 krizi sırasında parlak bir nokta olmaya devam etti, ancak yakın zamanda açıklanan temerrüt verileri olası bir gerilemenin ilk işaretini gösteriyor. CoreLogic Kredi Performans Analiz Raporu'na göre, genel ipotek temerrüt oranı Nisan ayında %6.1'e yükseldi; bu 2016'dan bu yana en yüksek oran. Mart ayına göre görülen 2.5 puanlık (yüzde) artış, iki buçuk yıllık bir seriyi kırdı düşüşlerden.
En büyük artışlar erken aşamadaki temerrütlerde yaşandı. Mevcut dönemden vadesini 30 gün geçmiş konut kredilerinin payı Nisan ayında %3.4'e yükseldi. Perspektif açısından bakıldığında bu, Kasım 20'deki önceki %2'lik zirveyi rahatlıkla geride bırakarak 2008 yılı aşkın sürenin en yüksek değeridir. Vadesini 30-59 gün geçmiş konut kredilerinin payı bir önceki yıla göre 2.5 puan arttı. İşler kötüleşiyor gibi görünse de daha ciddi suç oranları düşük kaldı. Vadesini 90 gün veya daha fazla aşmış ipoteklerin payı 2000 yılından bu yana en düşük seviyesinde kalırken, haciz aşamasındaki ipoteklerin payı da 20 yılı aşkın süredir en düşük seviyedeydi.
Rekor düzeydeki iş kaybına rağmen, son aylarda artan işsizlik yardımları sayesinde hane halkı büyük ölçüde bir bütün haline getirildi. Temmuz ayı sonunda sona erecek olan bazı yardımlar nedeniyle hane halkı ipotek ödemelerini karşılama konusunda baskı altına girebilir ve bu da potansiyel olarak temerrütlerde daha fazla artışa yol açabilir. Ancak konut kredisi faiz oranları düşmeye devam ediyor (30 yıllık sabit faiz bu hafta rekor düşük bir seviyeye geriledi), bu da satın alma ve yeniden finansman talebinin artmaya devam edebileceğini gösteriyor. Önümüzdeki aylarda gecikmeleri izleyeceğiz.
Haftanın Konusu
2020 Seçimi: Yaz Güncellemesi
2020 ABD Başkanlık seçiminin 3 Kasım'da yapılması planlanıyor ve ufukta kampanya sezonunun kalbinin yakında geleceğini işaret eden bazı önemli tarihler var. Şu anda Joe Biden ulusal anketlerde oldukça büyük bir farkla önde (en üstteki tablo), Hillary Clinton'ın Temmuz 2016 ortasındaki liderliğinden neredeyse üç kat daha büyük. Kongre düzeyindeki anketler Demokratlar için de aynı derecede güçlü görünüyor. Peki anketlere gerçekten ne kadar güvenebiliriz? 2016'da anketler çok kötü değil miydi?
Donald Trump'ın 2016'daki sürpriz seçimi bir dereceye kadar anket sorunlarının sonucuydu. Ancak müşterilerimizle konuşurken, bazı finansal piyasa katılımcılarının, anket hatalarının oynadığı rolü abartma eğiliminde olduklarına inanmaya başladık. Ulusal düzeyde, Real Clear Politics (RCP) anket ortalaması aslında 2016'da önceki birkaç seçime göre daha doğruydu.
Peki ne oldu? Önemli faktörlerden biri, son birkaç hafta içinde Donald Trump'ın zemin oluşturmasıydı (alttaki grafik). Çıkış anketleri, Başkan Trump'ın geç karar veren seçmenler arasında iyi performans gösterdiğine dair ek kanıtlar sağlıyor. Ek olarak, eyalet düzeyinde, özellikle de 1980'lerden bu yana Cumhuriyetçi bir başkan adayının seçilmediği Wisconsin ve Michigan'da daha fazla oylama sorunu vardı. Trump'ın en küçük farkla kazandığı dört eyalette, RCP anket ortalaması Trump'ın desteğini ortalama yüzde 3.7 puan eksik gösterdi. Ancak şu anda Biden'ın bu eyaletlerdeki liderliği Florida'da +5.2 ile Michigan'da +7.5 arasında değişiyor.
Seçim bugün yapılsaydı, Joe Biden'ın oy sayımına bakıldığında haklı olarak sağlıklı bir favori olarak değerlendirileceğinden şüpheleniyoruz. Ancak seçimler normal zamanlarda bile iniş çıkışlar ve dönüm noktalarıyla akıcıdır. Tarihi bir salgının şiddetlendiği ve Kasım ayında dünyanın nasıl görüneceğine dair önemli belirsizliğin olduğu 2020'de, seçim ortamındaki değişikliklere karşı dikkatli kalmanın daha da önemli olduğuna inanıyoruz.




 Signal2forex.com - En iyi Forex robotları ve sinyalleri


